Como choques inflacionários afetam a previsão da Selic? Decomposição da variância no VAR com R
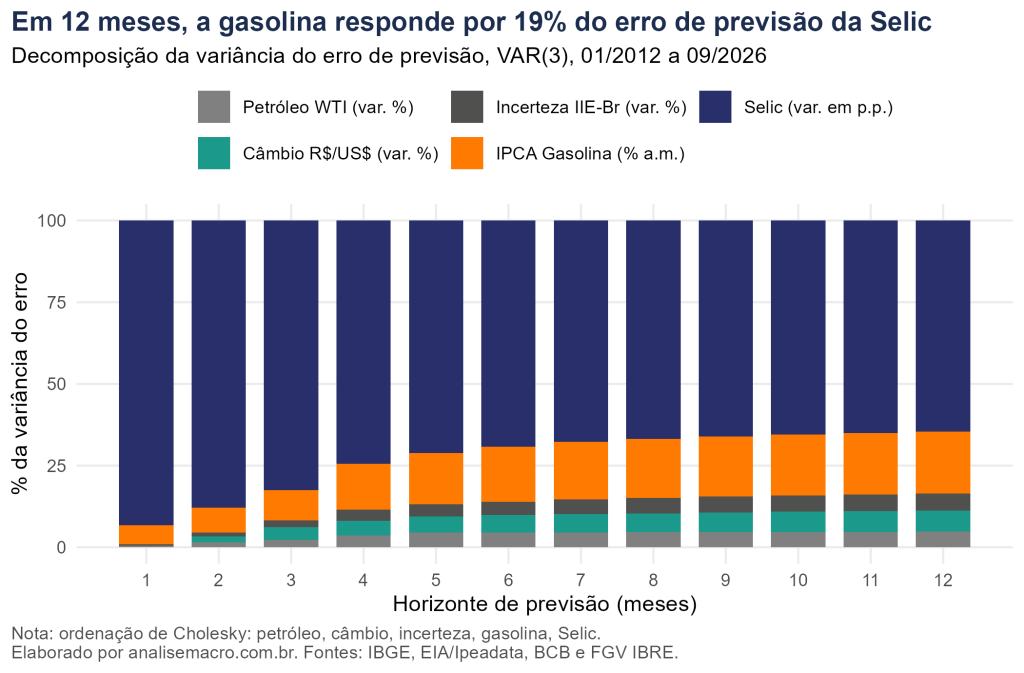
A decomposição da variância no VAR mede quanto do erro de previsão da Selic vem de cada choque. Com dados mensais de 2012 a 2026 no R, estimamos o peso da inflação da gasolina, com testes de estacionariedade, escolha de defasagens, diagnóstico dos resíduos, ordenação de Cholesky e intervalos por bootstrap.
Modelo de previsão para o preço da gasolina
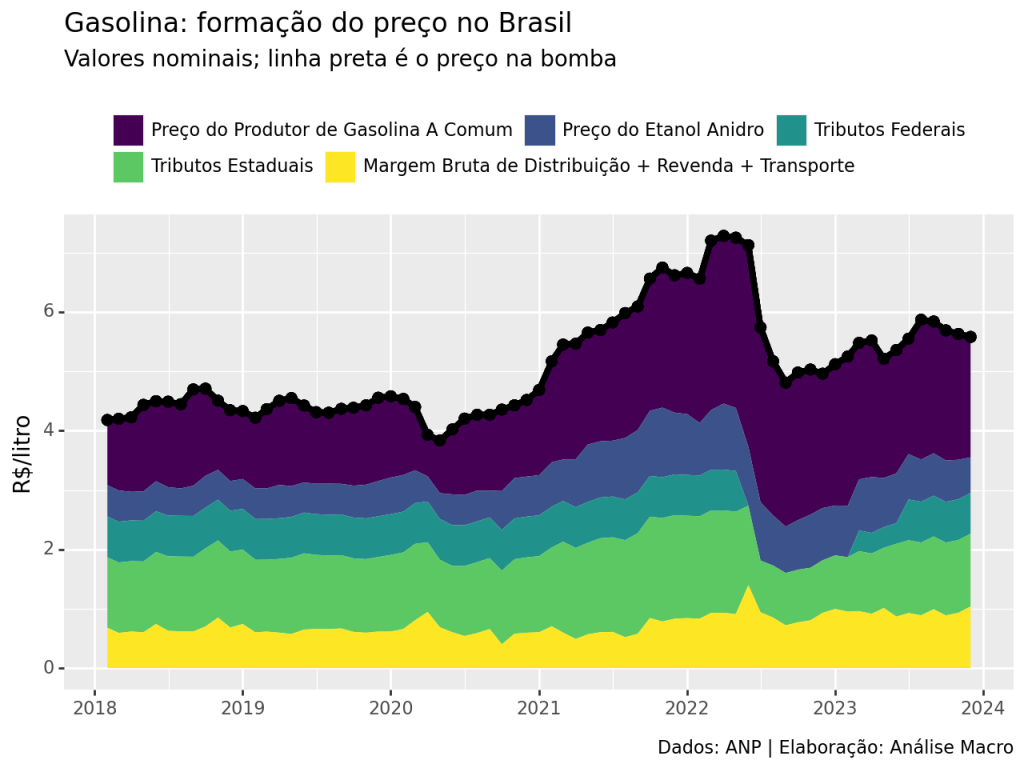
Neste exercício exploramos os dados públicos sobre o preço da gasolina no Brasil, sua composição, evolução temporal, políticas associadas e, por fim, construímos um modelo simples de previsão. Com um modelo em mãos, o analista pode cenarizar o comportamento futuro da série da forma como preferir. Todos os procedimentos foram feitos usando a linguagem de programação Python.
Previsão do Desemprego: Redes Neurais vs. Previsões do Focus

Não é de hoje que técnicas de machine learning vêm sendo usadas para explorar características não lineares de séries temporais (econômicas), especialmente para finalidade de previsão. Como exemplo, apresentamos uma abordagem híbrida do modelo NNAR e comparamos suas previsões com as de mercado, encontrando resultados em linha com a literatura recente.
Incorporando IA na previsão do PIB
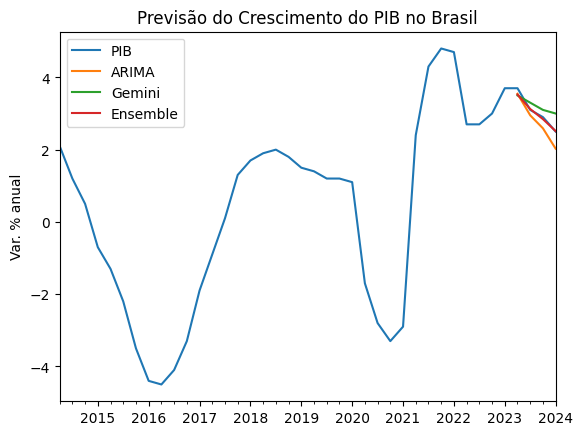
O PIB é uma variável econômica complexa e de difícil previsão. Neste artigo, mostramos que unir métodos simples e métodos avançados pode aumentar significativamente a previsibilidade do crescimento da economia.
Como usar IA para ler as atas do FED

Os “AI Assistants” são ferramentas que permitem automatizar e agilizar o processo de análise de dados e tomada de decisão. Neste artigo, mostramos como usar IA Generativa para criar um AI Assistant simples que analisa as decisões sobre a política de juros do FED.