Como otimizar um portfólio de investimentos no Python?
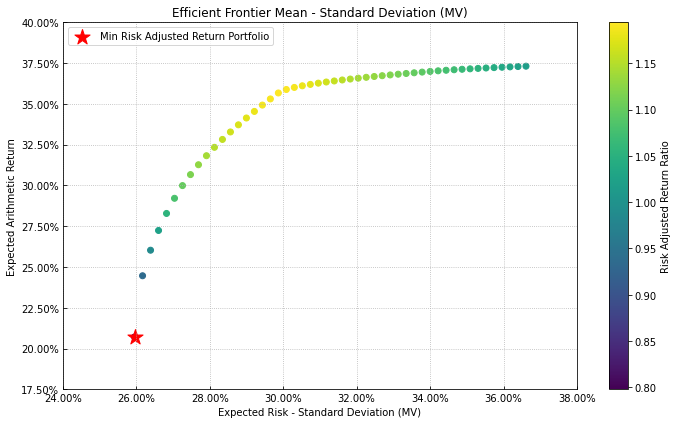
Este post apresenta, de forma prática e didática, como aplicar o modelo de otimização de carteiras de Markowitz utilizando Python. A partir de dados reais de ações brasileiras, mostramos como calcular retornos, medir riscos e encontrar a combinação ótima de ativos com base nas preferências de risco do investidor. Utilizamos a biblioteca Riskfolio-Lib para estruturar a análise e gerar gráficos como o conjunto de oportunidades e a fronteira eficiente.
Como calcular retornos históricos de ações no Python?
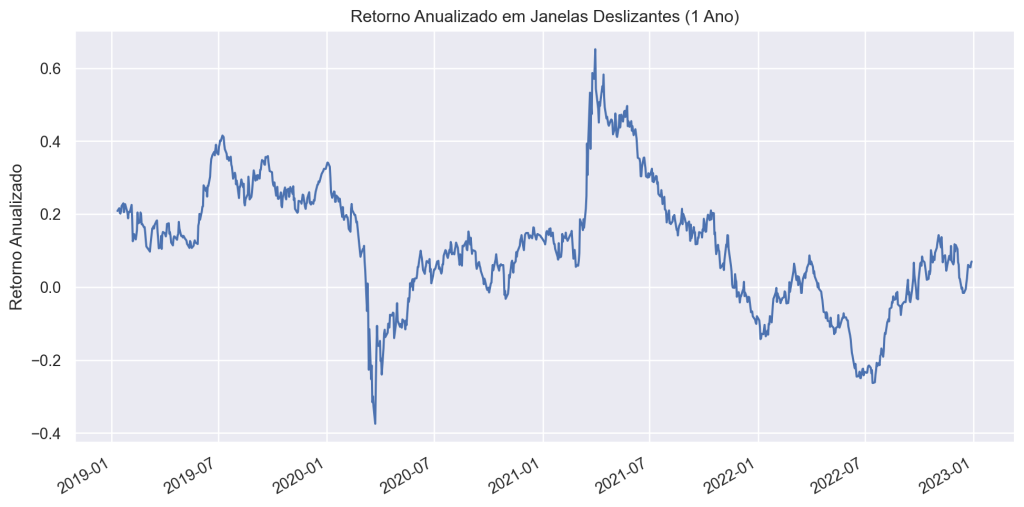
Este artigo tem como objetivo fornecer uma visão abrangente sobre como calcular medidas de retorno histórico e risco no contexto de investimentos e ações, utilizando a linguagem de programação Python como ferramenta.
Como avaliar a relação de risco-retorno de ações no Python
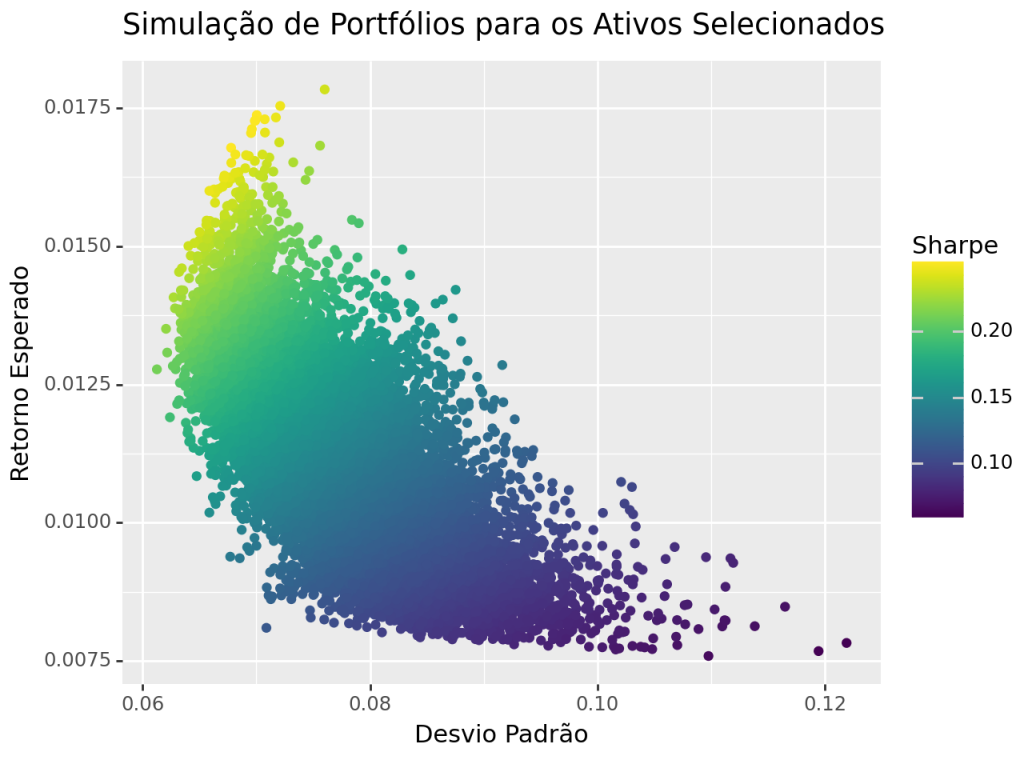
Neste tutorial apresentamos o conceito de risco-retorno para a avaliação de ações, tomando como ferramenta de análise a linguagem Python.
Nowcasting do PIB usando a linguagem R
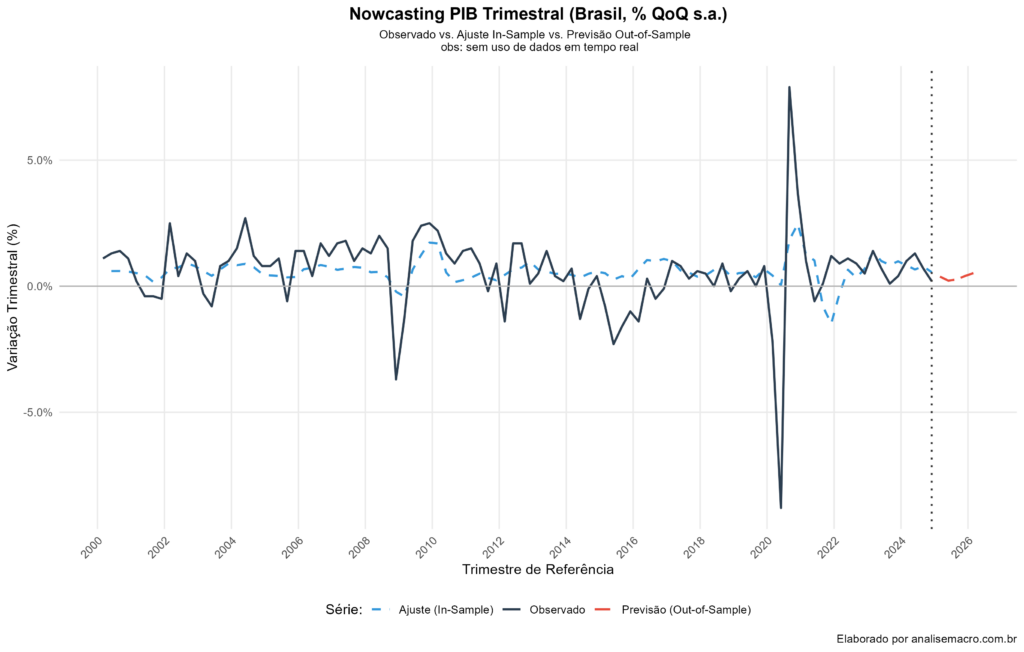
Mostramos como usar a linguagem de programação R para coletar e tratar dados e construir o Nowcasting do PIB Brasileiro.
Previsão de demanda com o Prophet usando Python
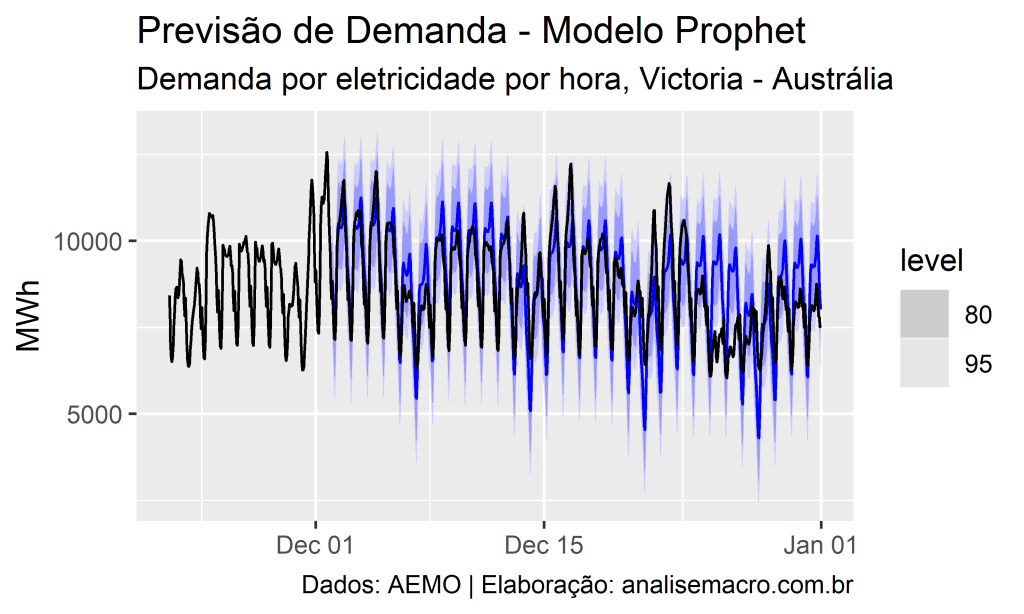
Apresentamos o modelo Prophet e mostramos um exemplo aplicado com dados para previsão de demanda usando Python.