
Criando estratégias de investimento com IA no Python

Imagine ter a capacidade de pedir à inteligência artificial para criar uma estratégia de investimento baseada em indicadores técnicos ou regras específicas. Com o tempo sendo um recurso valioso, nem sempre é possível desenvolver um código por conta própria. Vamos mostrar como a IA, junto com Python, pode facilitar a criação de estratégias de investimento.

Imagine ter a capacidade de pedir à inteligência artificial para criar uma estratégia de investimento baseada em indicadores técnicos ou regras específicas. Com o tempo sendo um recurso valioso, nem sempre é possível desenvolver um código por conta própria. Vamos mostrar como a IA, junto com Python, pode facilitar a criação de estratégias de investimento.

Aprenda a coletar, processar e analisar dados na formação de Do Zero à Análise de Dados Econômicos e Financeiros com Python.

Objetivo

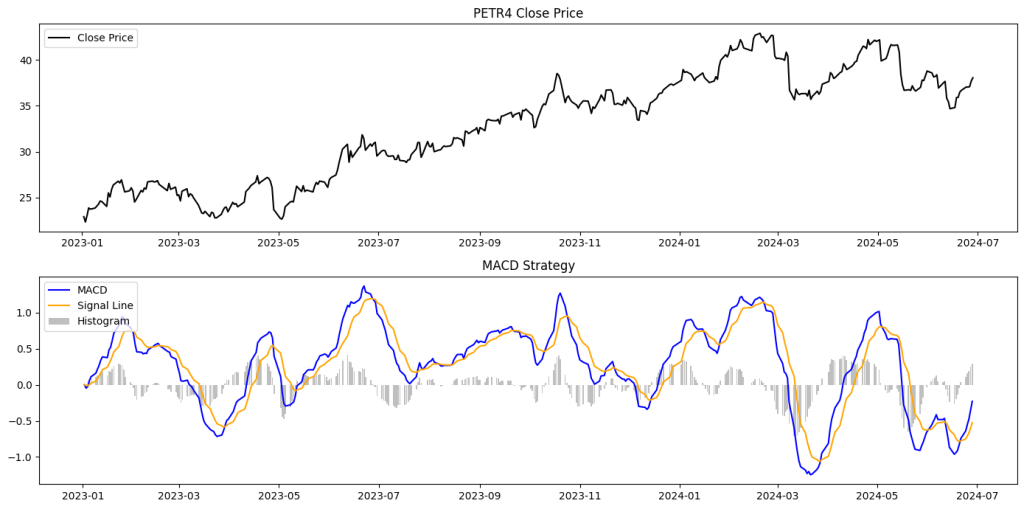
O Objetivo deste exercício é bem simples: vamos utilizar o Gemini para criar uma estratégia de investimentos por meio de um prompt. Vamos utilizar como exemplo as ações da PETR4 em frequência diária.

Prompt

Para obter os valores da estratégia em um arquivo CSV, usamos o seguinte prompt.

"

Você é um analista quantitativo focado em desenvolver estratégias de trading algorítmico.
Seu objetivo é criar uma estratégia utilizando o indicador MACD (Moving Average Convergence Divergence) para a ação PETR4.
Para isso, você deve:
1. Carregar o arquivo `petr4.csv`, que contém os dados históricos de preços da ação PETR4.
2. Calcular o MACD usando os parâmetros padrão (períodos de 12 e 26 para médias móveis exponenciais, e período 9 para a linha de sinal).
3. Gerar um arquivo CSV em formato de tabela que inclua as colunas:
   - `Date`: Data da cotação
   - `Close`: Cotação no período
   - `MACD`: A diferença entre a média móvel exponencial de 12 períodos e a de 26 períodos.
   - `Signal`: A média móvel exponencial de 9 períodos do MACD.
   - `Histogram`: A diferença entre o MACD e a linha de sinal.
   - `Sign`: coluna para referência com os valores de `Compra` ou `Venda`, conforme a lógica da estratégia.
   - `Return`: Retorno Acumulado da estratégia baseado no sinal de compra e venda.
4. Salve o arquivo CSV com o nome `resultado.csv` e não retorne nada mais.
"

Saiba mais sobre prompts neste artigo sobre engenharia de prompt.

Visualização de dados

Para analisar o resultado da estratégia, criamos um código para visualizar os dados da estratégia:

Quer aprender mais?

Clique aqui para fazer seu cadastro no Boletim AM e baixar o código que produziu este exercício, além de receber novos exercícios com exemplos reais de análise de dados envolvendo as áreas de Data Science, Econometria, Machine Learning, Macroeconomia Aplicada, Finanças Quantitativas e Políticas Públicas diretamente em seu e-mail.

📩 O que sustenta a decisão de investimento

Preço, risco e volatilidade viram decisão quando há método por trás. No Boletim AM eu mostro, todo dia, a estatística, a econometria e a IA aplicadas ao mercado financeiro — com a fonte, com a ressalva e sem promessa de atalho.

Receber o Boletim AM → Todo dia no seu e-mail. Gratuito, e sai num clique.

Compartilhe esse artigo

Facebook
Twitter
LinkedIn
WhatsApp
Telegram
Email
Print

Encontre o seu conteúdo

Pesquisar
Boletim AM · gratuito

Estatística, econometria e IA aplicada, todo dia no seu e-mail

Um insight rápido por dia. Aos domingos, os papers, livros e modelos da semana em métodos quantitativos, aplicados à economia e ao mercado financeiro.

Quero receber o Boletim AM

Temas do blog

Livros digitais

Python, R e IA aplicados a dados econômicos

Livro Análise de Dados com PythonLivro Análise de Dados com RLivro Como Criar Agentes de IALivro Linguagem Econômica

Quatro livros com dados reais do Banco Central, do IBGE e do FED, e código pronto para rodar. Leia as primeiras páginas antes de comprar.

R$ 197R$ 47cada
Ver os livros

Artigos mais acessados

Análise Macro © 2011 / 2026

comercial@analisemacro.com.br – Rua Visconde de Pirajá, 414, Sala 718
Ipanema, Rio de Janeiro – RJ – CEP: 22410-002



