O que é e como estimar o Beta de uma ação usando o Python
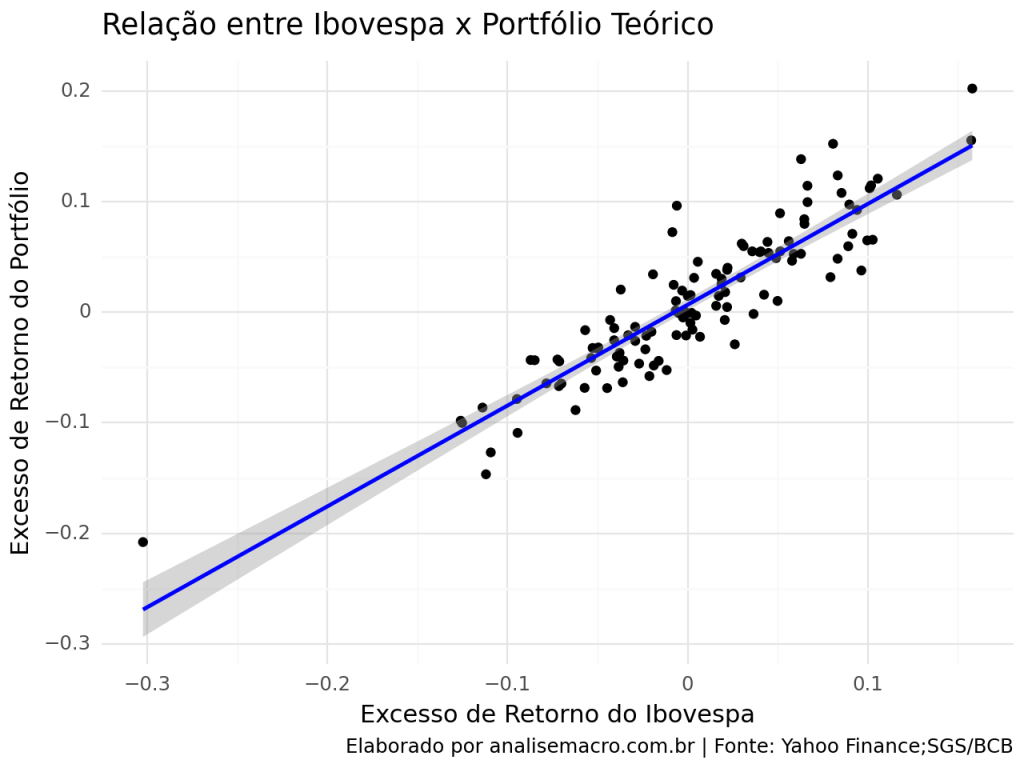
O beta, também conhecido como coeficiente beta (β), é uma medida que quantifica a sensibilidade de um ativo financeiro em relação às variações do mercado como um todo. Em outras palavras, o beta indica o grau de volatilidade de um ativo em relação ao movimento de um índice de referência.
Neste artigo, vamos explorar em detalhes o funcionamento do coeficiente beta e demonstrar como obtê-lo utilizando um conjunto de dados do mercado acionário brasileiro. Utilizaremos a linguagem de programação Python como ferramenta para construção e análise.
Sazonalidade do IPCA: como analisar
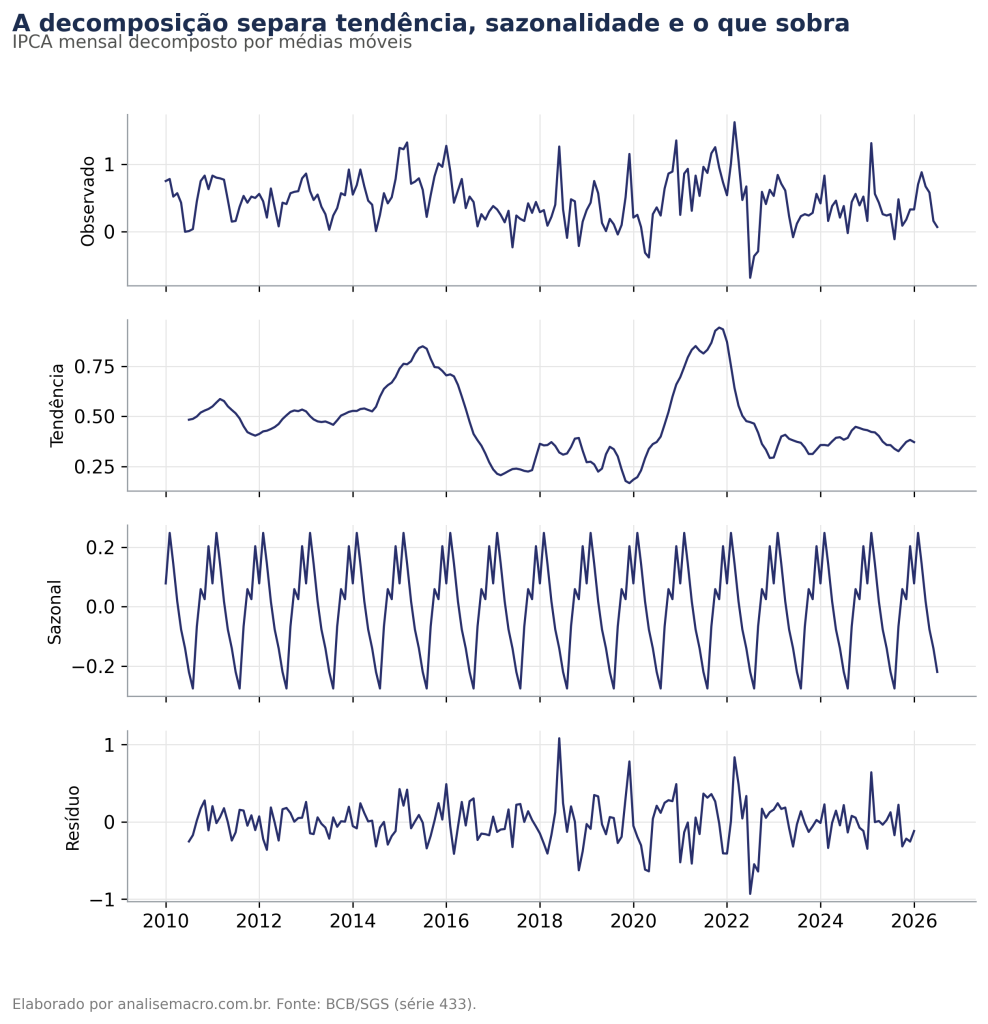
Como identificar e remover o efeito do calendário na inflação brasileira. O tutorial mostra o gráfico por mês que revela o padrão sazonal, a
decomposição da série em tendência, sazonalidade e resíduo, e o cálculo do IPCA
sazonalmente ajustado, com dados de 2010 a julho de 2026.
Analisando os grupos do IPCA com o Python

A inflação é conhecida como o termo que representa a taxa de crescimento do nível geral de preços entre dois períodos distintos. No Brasil, o indicador que consolidou-se como o principal índice de preços é o Índice de Preços ao Consumidor Amplo (IPCA), divulgado pelo IBGE e amplamente utilizado pela autoridade monetária como referência para realizar o controle da inflação. Neste artigo mostramos como obter a contribuição de cada grupo do IPCA usando o Python.
Como criar um Portfólio de Investimentos no vectorbt (Parte 2)
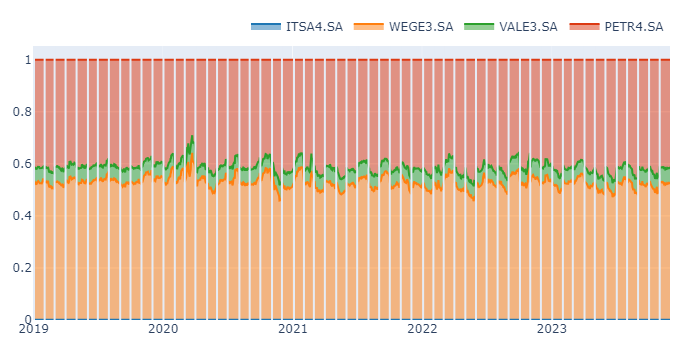
VectorBT é uma biblioteca Python de código aberto para análise quantitativa e backtesting. O intuito da biblioteca é auxiliar na construção de trading algorítmico e na realização de backtesting de estratégias de investimento. Realizamos uma introdução a biblioteca conforme o post "Primeiros Passos com o vectorbt", e na primeira parte introduzimos a como criar um Portfólio de Investimentos. Neste post, iremos utilizar o rebalanceamento para redefinir pesos da carteira.
Construindo um Modelo para o Spread Bancário no Brasil
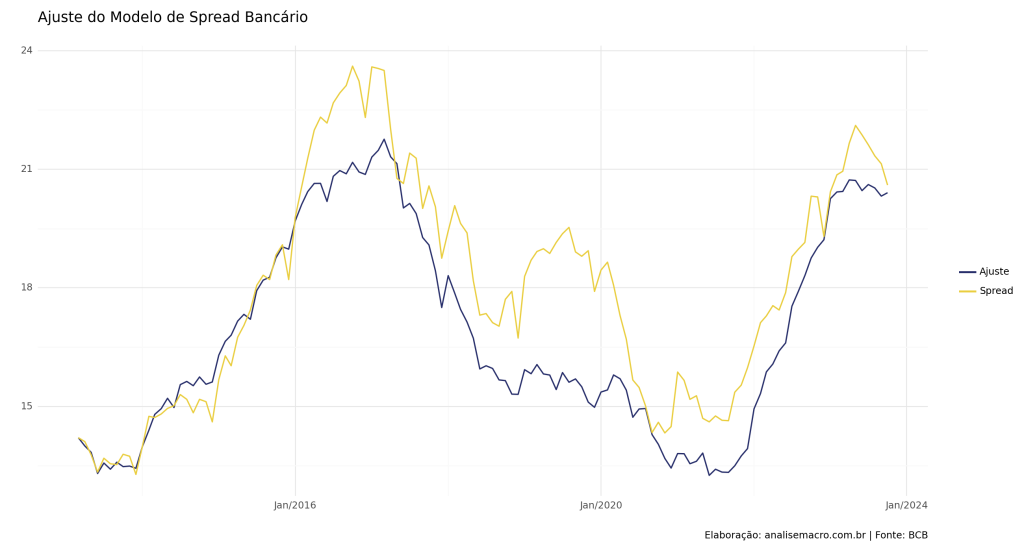
O Spread Bancário é definido como a diferença entre o custo do empréstimo e a remuneração oferecida ao poupador. Neste exercício, propomos a elaboração de um modelo para analisar o Spread Bancário no contexto brasileiro, empregando uma abordagem de regressão linear múltipla. Para realizar essa análise, utilizamos a linguagem de programação Python como ferramenta principal.