Como criar um Portfólio de Investimentos no vectorbt
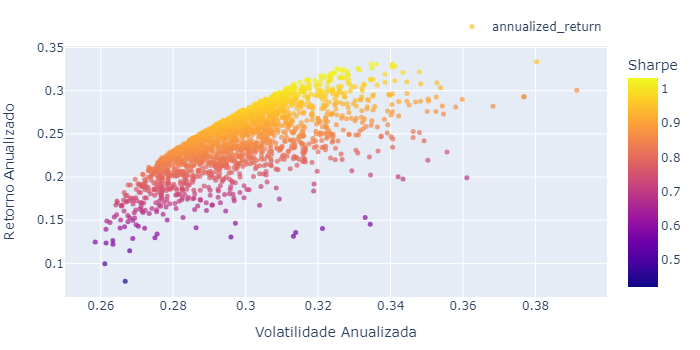
VectorBT é uma biblioteca Python de código aberto para análise quantitativa e backtesting. O intuito da biblioteca é auxiliar na construção de trading algorítmico e na realização de backtesting de estratégias de investimento. Realizamos uma introdução a biblioteca conforme o post "Primeiros Passos com o vectorbt".
Regra de Taylor para o Brasil
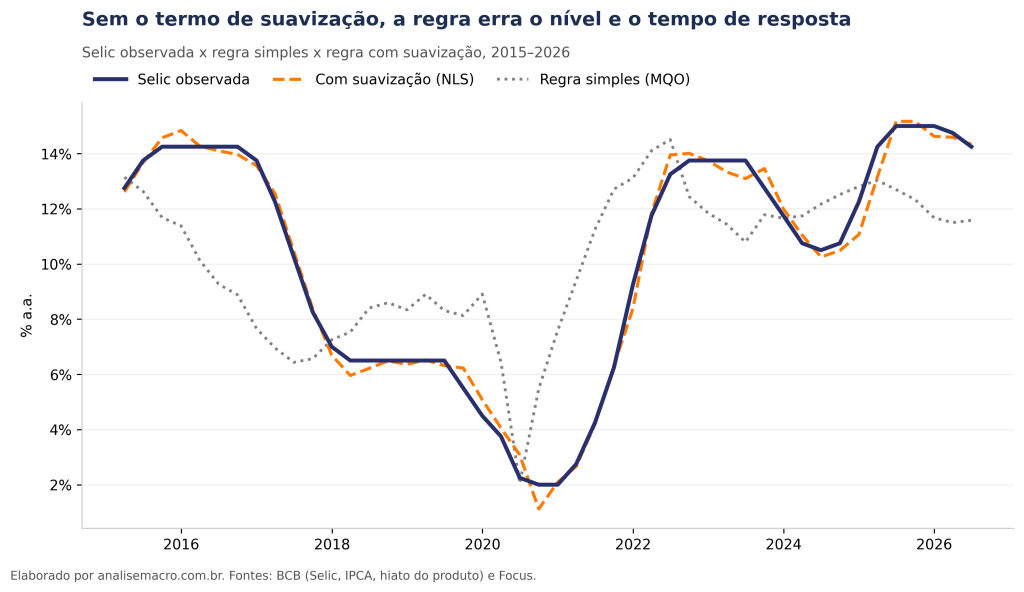
Tutorial completo de como estimar uma regra de Taylor para o Brasil no Python, com dados trimestrais do Banco Central. O texto explica a teoria, a construção do juro neutro pelas expectativas Focus e a restrição não linear que a especificação com suavização exige.
Primeiros Passos com o vectorbt
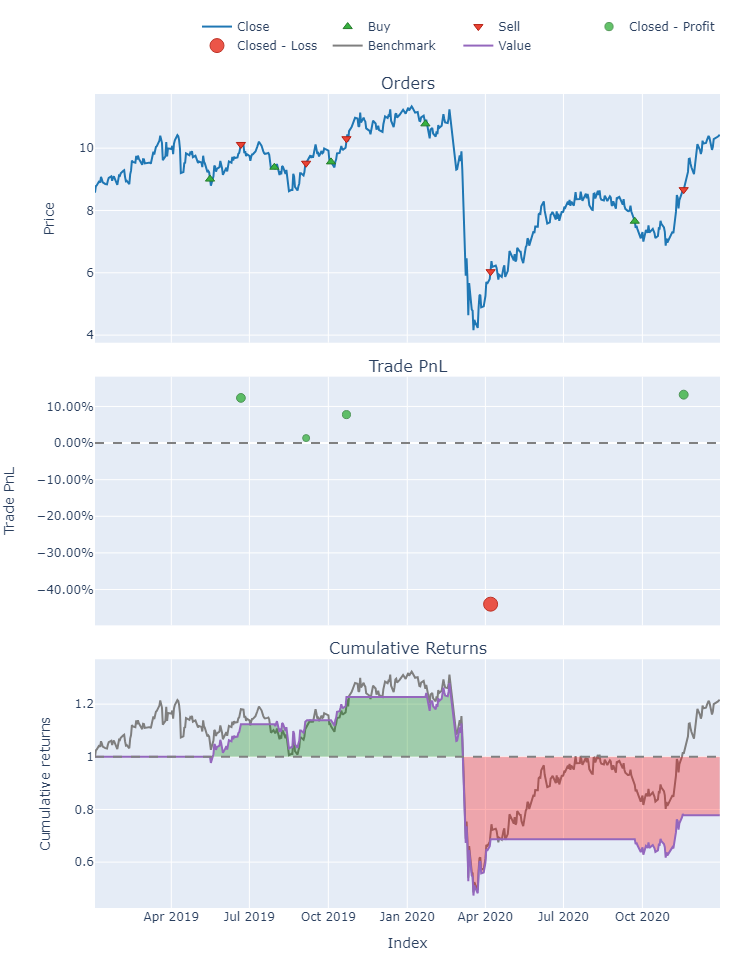
VectorBT é uma biblioteca Python de código aberto para análise quantitativa e backtesting. O intuito da biblioteca é auxiliar na construção de trading algortimico e na realização de backtesting de estratégias de investimento. Neste artigo realizaremos uma breve introdução da biblioteca.
Qual é a sensibilidade da taxa de desemprego em relação ao crescimento econômico?
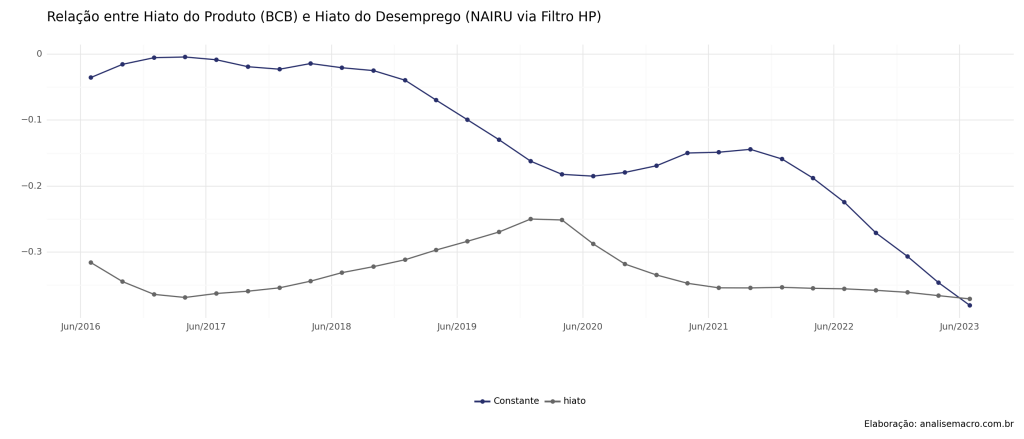
A Lei de Okun é uma relação empírica que busca quantificar a relação entre a taxa de desemprego e a taxa de crescimento econômico. Ela foi proposta pelo economista Arthur Okun na década de 1960 e está presente em diversos livros textos de graduação. Buscamos através deste artigo investigar essa relação, descrevendo-a utilizando dados do Brasil. Usamos o Python para realizar todo o processo de análise de dados.
Analisando a Volatilidade de Longo Prazo do Ibovespa usando GARCH(1,1)
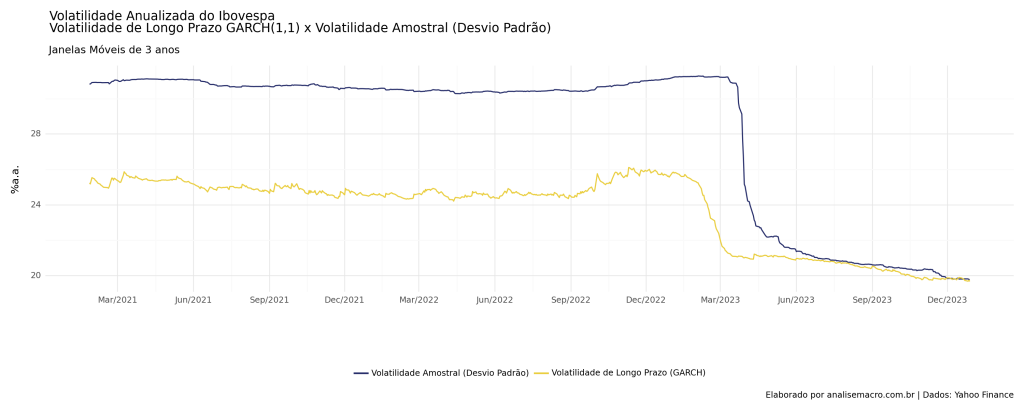
Com base no modelo GARCH(1,1), iremos realizar a modelagem da variância condicional dos log retornos diários do Ibovespa, abrangendo o período de janeiro de 2018 até dezembro de 2023. O objetivo principal é compreender a implementação desse modelo utilizando a linguagem de programação Python, além de conduzir uma análise do mercado acionário brasileiro ao longo do período amostral.
Ao concluirmos este exercício, teremos a capacidade de obter uma medida representativa da variância de longo prazo da série temporal. Essa medida poderá ser comparada com a variância histórica, permitindo-nos inferir se a volatilidade presente está atualmente inferior ou superior àquela projetada para o futuro. Essa análise contribuirá para uma melhor compreensão da dinâmica da volatilidade no mercado acionário brasileiro.