
Uma carteira montada com as ações que hoje compõem o índice teria rendido muito bem nos últimos anos. Os preços são reais e o cálculo está correto. O erro está na lista de empresas usada para montar a carteira. Neste exercício, vamos medir quanto retorno aparece quando retiramos da amostra, sem perceber, as empresas que não sobreviveram.
A lista de hoje só contém empresas que chegaram até hoje. As empresas que quebraram ou fecharam o capital no caminho ficam fora do cálculo, porque já não estão na lista.
Esse problema se chama viés de sobrevivência: a amostra disponível é formada pelos casos que passaram por um processo de eliminação, e por isso não representa a população que existia no início do período.
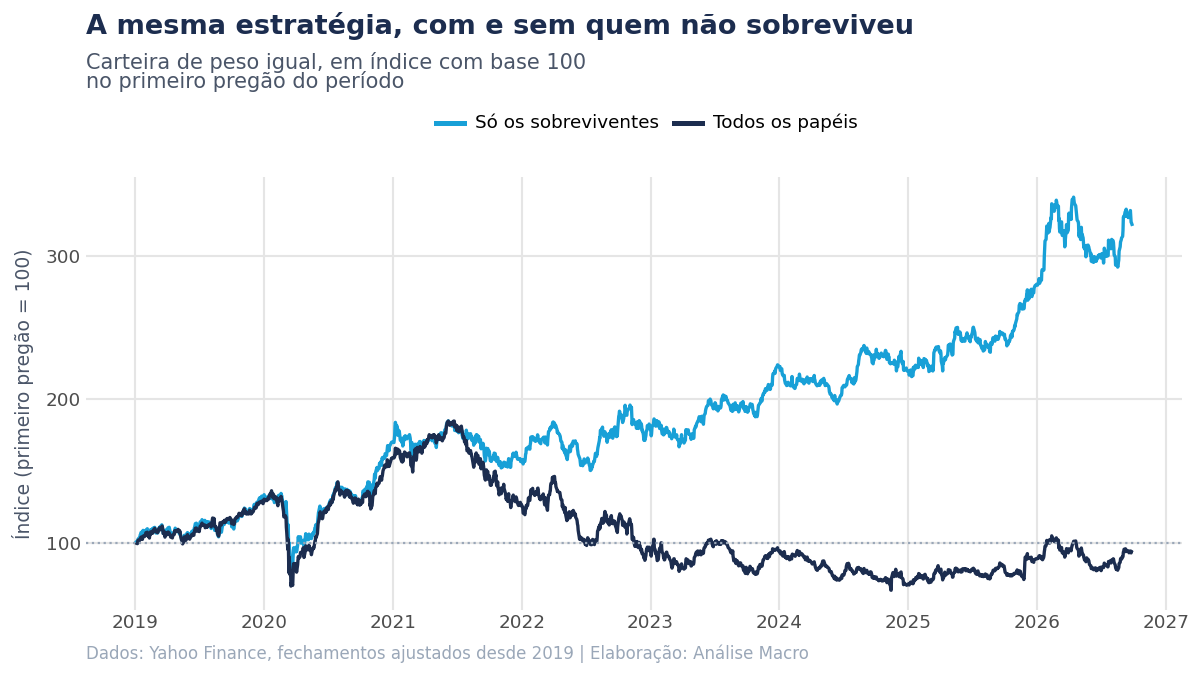
Na figura acima, cada linha representa a mesma carteira de peso igual, em índice com base 100. A linha de cima usa apenas as empresas que sobreviveram até hoje, e a de baixo inclui também as que saíram da bolsa, com as perdas que elas tiveram.
Quem testa uma estratégia com a lista de hoje enxerga a linha de cima e conclui que ela representa o que teria acontecido. Um investidor daquele período, porém, teria obtido a linha de baixo, porque não sabia quais empresas sobreviveriam.
📩 O modelo continua valendo. O que mudou é a velocidade
Quem já sabe econometria tem a parte difícil resolvida: saber qual pergunta fazer e como checar se a resposta faz sentido. No Boletim AM eu mostro, todo dia, como a IA entra nesse trabalho, sem substituir o julgamento de quem entende o modelo.
Todo dia no seu e-mail. Gratuito, e sai num clique.
Por que a média dos sobreviventes fica acima da média da população?
O viés de sobrevivência é um caso particular de seleção da amostra, que acontece quando a regra que decide quem entra na amostra está ligada ao valor que queremos medir. Por isso, a média que calculamos é a média condicionada à sobrevivência, e ela pode ficar longe da média da população inteira.
Na equação, X é a variável de interesse, E indica o valor esperado e S = 1 marca as unidades que sobreviveram até o momento da observação.
Quando a desigualdade aparece? Sempre que a sobrevivência depende do próprio valor que queremos medir. Empresas com retorno muito ruim têm mais chance de sair da bolsa, e por isso os piores retornos somem do cálculo.
Quanto o viés desloca a média
Podemos escrever o viés em função de duas quantidades: a fração de unidades eliminadas e a diferença de média entre quem ficou e quem saiu.
Na fórmula, π0 é a proporção de unidades eliminadas. Quanto maior essa parcela, e quanto pior o desempenho dela, maior a distância entre a média medida e a média da população.
Por isso, o viés cresce nos períodos em que mais empresas saem da bolsa, que costumam ser as crises. Nesses períodos, testar uma estratégia com a lista de hoje infla ainda mais o retorno medido.
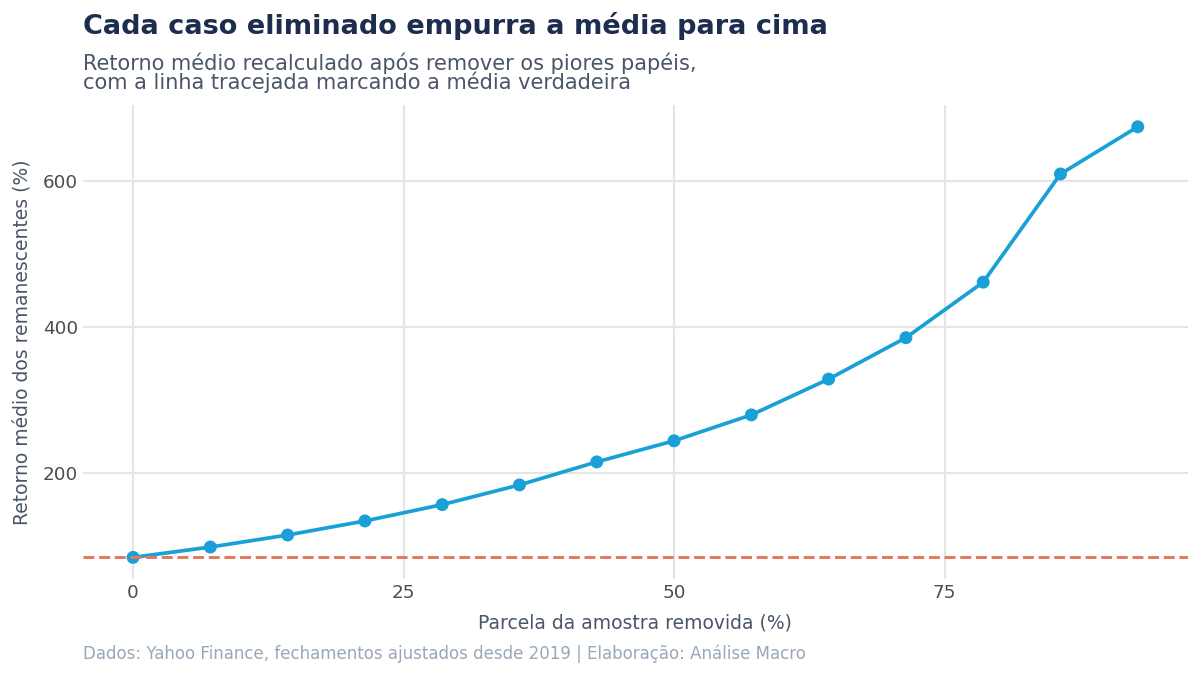
Na figura acima, a linha contínua mostra o retorno médio recalculado à medida que retiramos os piores papéis da amostra, e a linha tracejada marca a média com todos os papéis. A distância entre a linha contínua e a tracejada é o viés acumulado.
A linha contínua sobe desde as primeiras remoções, porque os casos retirados estão concentrados na cauda de retornos ruins. Ou seja, eliminar uma fração pequena da amostra já desloca a média.
A censura na taxa de desocupação
O mesmo problema aparece em estatísticas oficiais, na forma de censura. A censura acontece quando a unidade continua na amostra, mas o valor dela só é observado em parte.
A taxa de desocupação divide o número de pessoas que procuram emprego pelo total da força de trabalho. Quando uma pessoa desiste de procurar, ela sai do numerador e do denominador ao mesmo tempo e passa a um estado que a literatura chama de desalento.
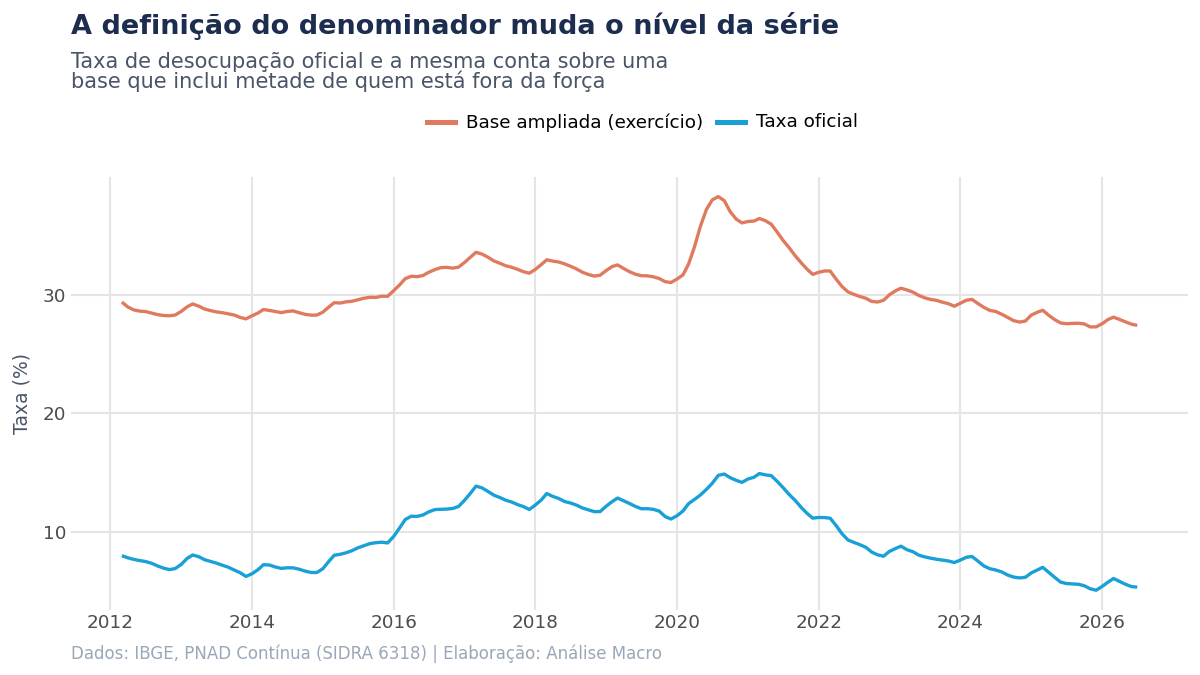
Na figura acima, uma linha representa a taxa oficial e a outra o mesmo cálculo feito sobre uma base ampliada. A série com base ampliada é um exercício aritmético, feito para mostrar o tamanho do grupo que a definição oficial deixa de fora.
A taxa oficial e a taxa sobre a base ampliada acompanham os mesmos movimentos do ciclo, e por isso a taxa oficial continua útil para acompanhar a conjuntura. A diferença entre elas está no nível.
Essa diferença de nível mede a parcela de pessoas que a definição exclui. Por isso, quem compara países ou períodos com critérios diferentes de participação na força de trabalho compara níveis que não são equivalentes.
Os limites do que o exercício mostra
A base ampliada do exercício também é ilustrativa, porque a proporção adotada não corresponde a nenhuma medida oficial. Para medir a parcela excluída, o IBGE publica indicadores próprios de subutilização da força de trabalho, com critérios definidos.
O roteiro para detectar o viés
| Passo | O que verificar |
|---|---|
| 1 | A amostra foi formada por quem sobreviveu a algum processo de eliminação? |
| 2 | A eliminação depende da variável que se quer medir? Se sim, há viés. |
| 3 | Qual a fração eliminada e qual o desempenho dela? Os dois dimensionam o erro. |
| 4 | É possível reconstruir a lista original a partir de registros históricos? |
| 5 | Se não for, reporte a medida como um limite, e diga em que direção ela erra. |
O quinto passo permite aproveitar a análise quando o dado completo não existe. Ao dizer que o retorno medido é um teto e que o verdadeiro fica abaixo dele, comunicamos o resultado sem afirmar mais do que os dados sustentam.
Considerações finais
Para detectar o viés de sobrevivência, basta uma pergunta: quem saiu da amostra antes de começarmos a medir?
A verificação também é direta. Calculamos a mesma métrica com e sem os casos eliminados, e a diferença entre os dois resultados mede o tamanho do viés.
- Analista de dados: percebe que a satisfação média subiu porque os clientes insatisfeitos cancelaram e saíram da base de respondentes.
- Economista: lê indicadores de mercado de trabalho sabendo o que cada definição inclui no denominador.
- Gestor de risco: testa modelo de crédito sabendo que a base só tem quem teve o pedido aprovado, e que o pagamento de quem foi recusado nunca chegou a ser observado.
- Trader: desconfia de backtest cujo universo veio da composição atual do índice, e reporta o retorno como um teto.
- Atuária: trata apólices canceladas no meio do período como observação censurada, porque o tempo até o cancelamento também informa sobre o risco.
Em todos esses casos, a conclusão depende das unidades que ficaram fora da tabela. Por isso, a primeira pergunta da análise é como a tabela foi formada.
Você viu o viés; aprenda a corrigir a amostra
De estatística descritiva a inferência e regressão, com Python aplicado a dados econômicos reais desde a primeira aula. Quem quer acesso a todas as formações tem o AM Black, a assinatura anual.
Referências
BROWN, S. J.; GOETZMANN, W.; IBBOTSON, R. G.; ROSS, S. A. Survivorship Bias in Performance Studies. The Review of Financial Studies, v. 5, n. 4, p. 553-580, 1992.
ELTON, E. J.; GRUBER, M. J.; BLAKE, C. R. Survivor Bias and Mutual Fund Performance. The Review of Financial Studies, v. 9, n. 4, p. 1097-1120, 1996.
HECKMAN, J. J. Sample Selection Bias as a Specification Error. Econometrica, v. 47, n. 1, p. 153-161, 1979.
WALD, A. A Method of Estimating Plane Vulnerability Based on Damage of Survivors. Alexandria: Center for Naval Analyses, 1943.
WOOLDRIDGE, J. M. Econometric Analysis of Cross Section and Panel Data. 2. ed. Cambridge: MIT Press, 2010.
Leia também: Regressão à média: por que o melhor de um ano tende a piorar no seguinte




