O ajuste sazonal é o procedimento estatístico que estima o padrão que se repete todo ano numa série econômica, como feriados, férias, safras e número de dias úteis, e o desconta do dado observado. Com a série ajustada, comparamos meses vizinhos e enxergamos o movimento da economia que vai além da época do ano.
Uma inflação de 0,5% em fevereiro e outra de 0,5% em agosto não dizem a mesma coisa. Fevereiro costuma ter uma das inflações mais altas do ano, com os reajustes de mensalidades escolares, e agosto, a mais baixa. Os mesmos 0,5% ficam perto do padrão de fevereiro e bem acima do padrão de agosto.
Neste tutorial, vamos identificar a sazonalidade do IPCA, calcular o fator sazonal de cada mês, descontá-lo da série e ver como os métodos usados pelo IBGE e pelo Banco Central refinam esse cálculo. No fim, vemos qual série usar em cada taxa de variação e como as revisões do ajuste mudam a leitura.
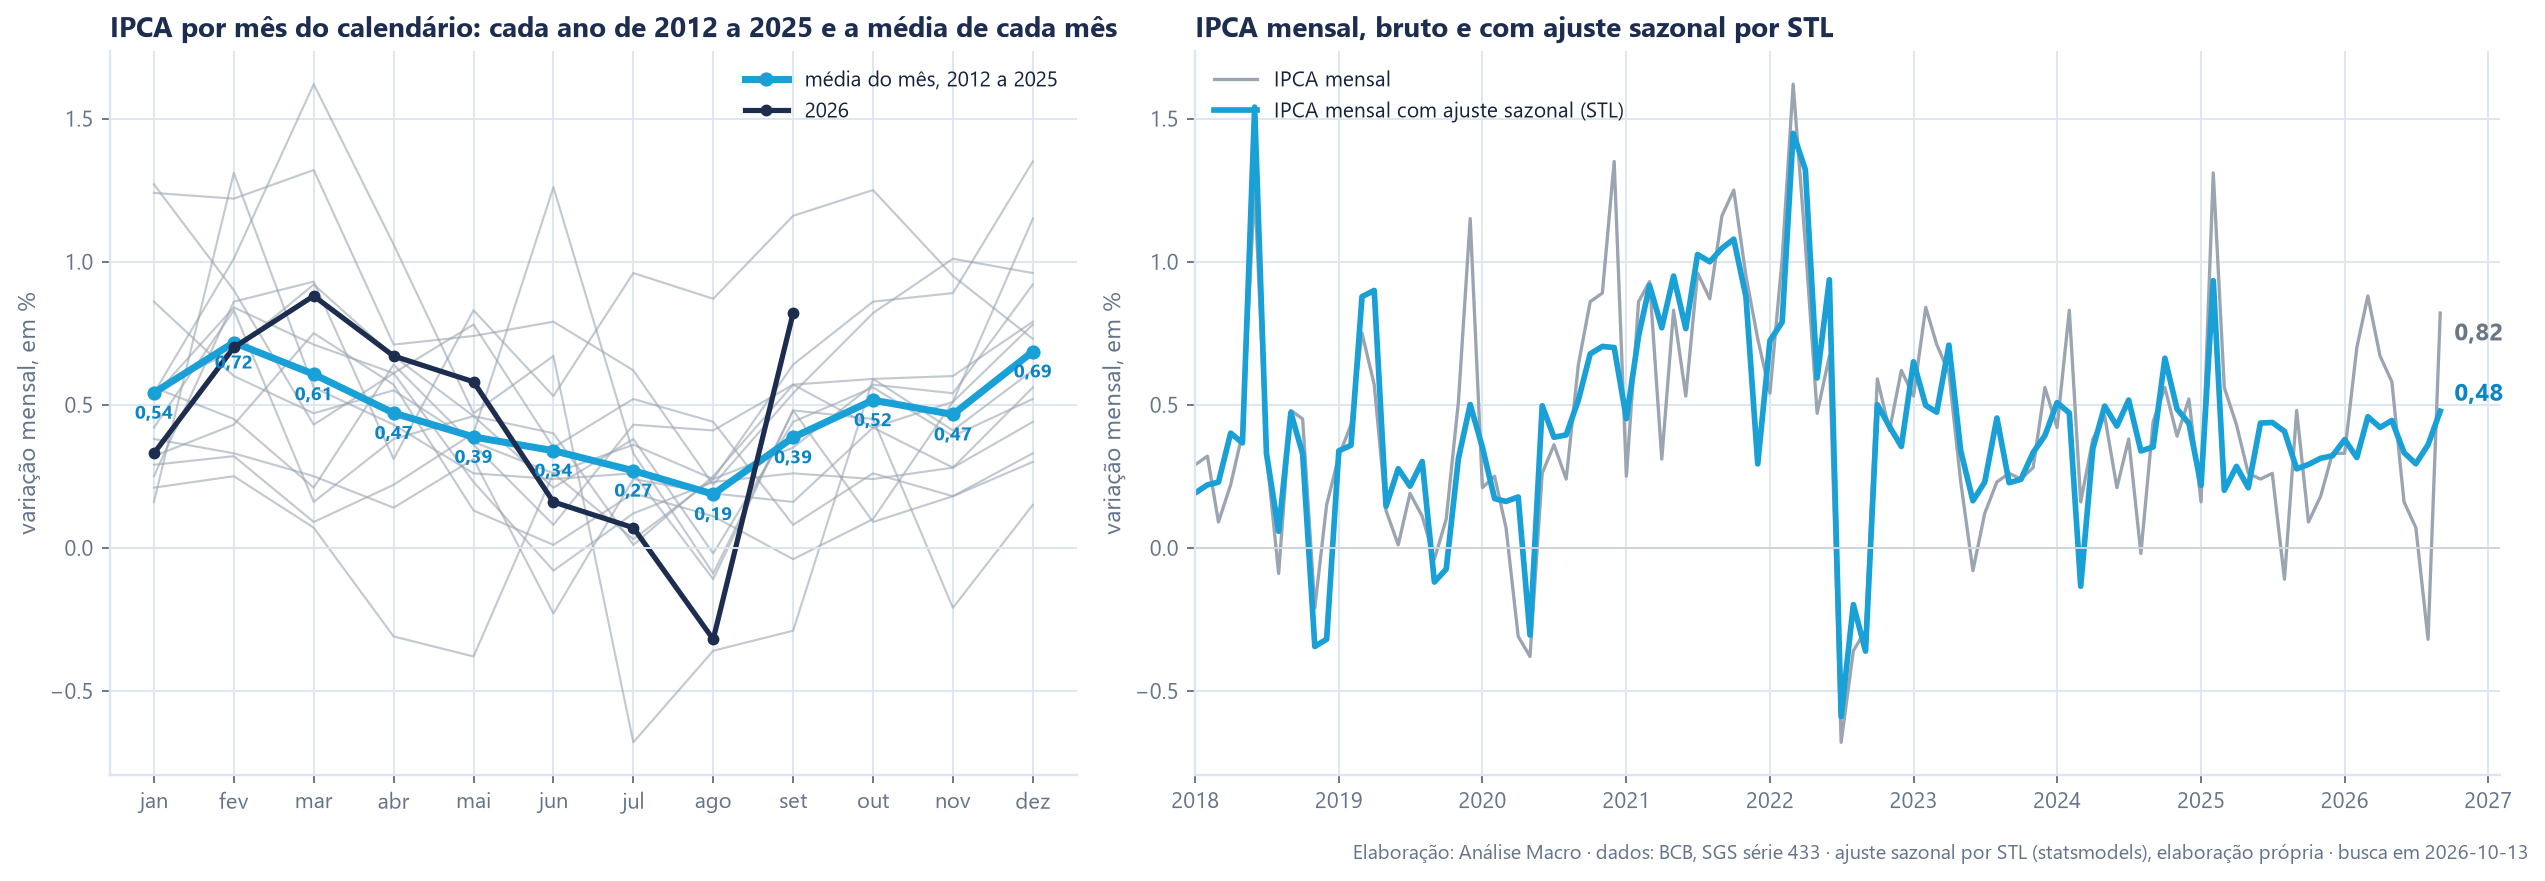
No painel da esquerda, cada traço cinza é um ano de 2012 a 2025, com os doze meses no eixo horizontal, e a linha ciano é a média de cada mês. O painel da direita compara o IPCA mensal, em cinza, com a série ajustada, em ciano.
📬 Boletim AM
Receba análises e conteúdos sobre modelos estatísticos clássicos, econometria feita com hipóteses sérias e LLMs acessados em ambientes de trabalho reais, tudo aplicado à economia, ao mercado financeiro e à análise de dados.
O que é sazonalidade
A atividade econômica segue um calendário. O comércio vende mais em dezembro por causa do Natal, parte da indústria para nas férias coletivas de fim de ano, e a agropecuária acompanha o plantio e a colheita. Na série bruta da produção industrial, dezembro cai sobre novembro todos os anos, sem que a atividade tenha piorado.
Esse padrão atrapalha a comparação entre meses vizinhos. Quando dezembro cai, precisamos saber quanto da queda é o calendário de todo ano e quanto é mudança da economia. É esse desconto que o ajuste sazonal faz.
Passo 1: colocar a série no calendário
O primeiro passo é ver se a série tem padrão. Para isso, organizamos os dados com os doze meses no eixo horizontal e um traço para cada ano, como no painel da esquerda da figura. Se os traços sobem e descem nos mesmos meses, a série tem sazonalidade.
No IPCA, os traços sobem em janeiro e fevereiro, com os reajustes de mensalidades e tarifas, e em dezembro, com o fim do ano. Descem no meio do ano, quando a safra derruba o preço dos alimentos. O padrão aparece em quase todos os anos, com intensidades diferentes.
Montamos esse gráfico passo a passo em Como analisar a sazonalidade do IPCA no Python.
Passo 2: calcular a média de cada mês
O segundo passo mede o padrão. Calculamos a média de cada mês do calendário ao longo dos anos: a média de todos os janeiros, a de todos os fevereiros, e assim por diante. Com o IPCA de 2012 a 2025, chegamos à tabela abaixo.
| Mês | IPCA médio do mês (%) | Fator sazonal (p.p.) |
|---|---|---|
| jan | 0,54 | +0,08 |
| fev | 0,72 | +0,25 |
| mar | 0,61 | +0,14 |
| abr | 0,47 | +0,01 |
| mai | 0,39 | −0,08 |
| jun | 0,34 | −0,12 |
| jul | 0,27 | −0,20 |
| ago | 0,19 | −0,28 |
| set | 0,39 | −0,08 |
| out | 0,52 | +0,05 |
| nov | 0,47 | 0,00 |
| dez | 0,69 | +0,22 |
Fonte: BCB, SGS série 433 (IPCA, variação mensal), 2012 a 2025. Elaboração: Análise Macro. Média geral de todos os meses: 0,46%.
No nosso exemplo, fevereiro tem a maior média, 0,72%, seguido de dezembro, com 0,69%. Agosto tem a menor, 0,19%. A diferença entre o mês mais alto e o mais baixo passa de meio ponto percentual, num índice cuja média mensal é de 0,46%.
Passo 3: calcular o fator sazonal
O fator sazonal diz quanto cada mês costuma ficar acima ou abaixo da média do ano. Ele é a diferença entre a média do mês e a média geral de todos os meses:
- média do mêsm: a média do IPCA em todos os anos para o mês m do calendário;
- média geral: a média do IPCA em todos os meses do período, 0,46% no nosso exemplo;
- fatorm: em pontos percentuais; positivo quando o mês costuma ter inflação acima da média, negativo quando abaixo.
Em palavras: o fator mede quanto da inflação de um mês vem só da época do ano.
Na tabela acima, o fator de fevereiro é de +0,25 ponto percentual, e o de agosto, de −0,28. Ou seja, fevereiro costuma ter 0,25 ponto a mais de inflação do que um mês típico, e agosto, 0,28 ponto a menos. Os doze fatores somam aproximadamente zero, porque cada um mede um desvio em torno da média.
Passo 4: descontar o fator da série
O quarto passo produz a série ajustada. De cada mês, subtraímos o fator sazonal do mês correspondente do calendário:
- rt: a variação mensal observada no mês t, a série bruta;
- fatorm(t): o fator sazonal do mês do calendário a que t pertence;
- rtaj: a variação mensal com ajuste sazonal.
Em palavras: tiramos da inflação do mês a parte que a época do ano costuma produzir.
No nosso exemplo, o IPCA de agosto de 2026 foi de −0,32%. O fator de agosto é −0,28, e a série ajustada fica em −0,32 − (−0,28) = −0,04%. Quase toda a deflação de agosto é o padrão do mês: descontado o calendário, os preços ficaram praticamente estáveis.
Em setembro de 2026, o IPCA foi de 0,82%. O fator de setembro é −0,08, e a série ajustada fica em 0,82 − (−0,08) = 0,90%. Setembro costuma ter inflação abaixo da média, e por isso a alta do mês pesa ainda mais depois do ajuste.
| Mês | IPCA (%) | Fator (p.p.) | IPCA ajustado (%) |
|---|---|---|---|
| abr/26 | 0,67 | +0,01 | 0,66 |
| mai/26 | 0,58 | −0,08 | 0,66 |
| jun/26 | 0,16 | −0,12 | 0,29 |
| jul/26 | 0,07 | −0,20 | 0,26 |
| ago/26 | −0,32 | −0,28 | −0,04 |
| set/26 | 0,82 | −0,08 | 0,90 |
Fonte: BCB, SGS série 433. Ajuste pelo fator do mês do calendário (2012 a 2025); os fatores entram no cálculo com mais casas decimais. Elaboração: Análise Macro.
A pergunta que a série ajustada responde: descontado o calendário, a inflação do mês foi alta ou baixa?
Cuidado de leitura: o fator fixo supõe que o padrão não muda. O cálculo acima usa a mesma média de 2012 a 2025 para todos os anos. Se o padrão de um mês mudou nos anos recentes, o fator fixo fica desatualizado, e a série ajustada carrega o erro.
Passo 5: os métodos que o IBGE e o Banco Central usam
Os métodos profissionais seguem a mesma ideia, estimar o padrão e descontá-lo, com três refinamentos: deixam o padrão mudar ao longo dos anos, tratam o efeito dos dias úteis e dos feriados móveis e isolam valores extremos, como os meses da pandemia, para que eles não contaminem o fator.
O X-13ARIMA-SEATS, desenvolvido pelo Census Bureau, o órgão de estatística dos Estados Unidos, é o método que o IBGE usa nas séries com ajuste da produção industrial, do comércio, dos serviços e do PIB. Ele projeta a série alguns meses à frente com um modelo ARIMA antes de estimar o padrão, para que os últimos meses também tenham um fator bem estimado. O passo a passo está em Ajuste sazonal no Python com o X13-ARIMA-SEATS.
O STL, sigla em inglês para decomposição sazonal e de tendência por regressões locais, divide a série em três partes: a tendência, o componente sazonal e o resíduo. A série ajustada é a original menos o componente sazonal. As regressões locais dão mais peso aos anos próximos de cada mês, e por isso o padrão pode mudar devagar. Comparamos os métodos em Como dessazonalizar uma série no Python.
No painel da direita da figura, o ajuste é feito por STL. Em setembro de 2026, ele marca 0,48%, abaixo dos 0,90% do fator fixo. A diferença vem do padrão de setembro: o STL dá mais peso aos setembros recentes, que ficaram acima da média histórica do mês, e estima um fator positivo, enquanto a média de 2012 a 2025 dá um fator negativo.
Os dois resultados mostram que o ajuste sazonal é estimado a partir dos dados e depende do método. Métodos diferentes dão números diferentes para o mesmo mês, e a leitura de um único mês ajustado deve considerar essa incerteza.
O IPCA oficial é divulgado sem ajuste sazonal. Para analisar a inflação dessazonalizada, estimamos o ajuste por conta própria, como fizemos aqui. Já nas pesquisas de atividade, o IBGE publica a série com ajuste, e a usamos diretamente.
Qual série usar em cada taxa
A regra sai de uma pergunta: os dois períodos comparados têm a mesma composição de meses? Quando têm, a sazonalidade aparece dos dois lados da divisão e se cancela, e a série bruta serve. Quando não têm, precisamos da série ajustada.
| Taxa | O que compara | Série |
|---|---|---|
| Variação mensal (na margem) | O mês com o mês anterior | Com ajuste sazonal |
| Variação interanual | O mês com o mesmo mês do ano anterior | Bruta |
| Acumulada no ano | De janeiro até o mês, contra o mesmo intervalo do ano anterior | Bruta |
| Acumulada em 12 meses | Os últimos doze meses contra os doze anteriores | Bruta |
A variação mensal compara dois meses consecutivos, que diferem pelo calendário antes de diferirem por qualquer outra coisa. Por isso, ela usa a série ajustada.
A variação interanual compara agosto com agosto, e o efeito do calendário é o mesmo nos dois meses. As acumuladas no ano e em doze meses também comparam períodos com os mesmos meses, e por isso usam a série bruta. As quatro taxas e suas fórmulas estão em Taxas de variação: mensal, interanual, acumulada no ano e em 12 meses.
Cuidado de leitura: o efeito calendário. A sazonalidade se cancela na interanual, mas o número de dias úteis e a data dos feriados móveis mudam de um ano para outro. Quando o Carnaval muda de mês, a interanual de fevereiro e a de março se movem em direções opostas sem mudança na economia.
As revisões do ajuste sazonal
O fator sazonal é estimado com a própria série. Quando entra um mês novo, o modelo reestima os fatores, e os valores ajustados dos meses anteriores mudam, sem que nenhum dado bruto tenha sido alterado.
Ao divulgar a produção industrial de agosto de 2026, por exemplo, o IBGE revisou o índice ajustado de julho, e a variação mensal daquele mês passou de 0,2% para 0,1%. Por isso, a cada divulgação buscamos de novo a série ajustada completa, em vez de acrescentar o último número à versão que já tínhamos.
Como ler o dado do mês com o ajuste sazonal
Na divulgação de um indicador mensal, o ajuste sazonal entra num roteiro de três perguntas:
- A variação mensal veio da série ajustada? Se o número divulgado é da série bruta, ele mistura o calendário com a economia.
- O mês está acima ou abaixo do seu padrão? A tabela de fatores mostra o que é normal para cada mês, e a leitura parte do desvio em relação a ele.
- Os meses anteriores foram revisados? Comparamos a série ajustada nova com a da divulgação anterior antes de comentar a tendência.
Aplicações do ajuste sazonal na análise de conjuntura
- Leitura do dado do mês. A variação na margem da produção industrial, do varejo, dos serviços e do PIB trimestral sai da série ajustada, e o mercado compara esse número com as projeções.
- Inflação corrente. O IPCA ajustado, em médias de três e seis meses anualizadas, mostra o ritmo dos preços numa escala comparável à meta, assunto de Média móvel da inflação: como ajustar, anualizar e ler.
- Mercado de trabalho. O desemprego sobe todo início de ano com o fim das vagas temporárias, e a série ajustada distingue esse padrão de uma piora real.
- Previsão. Modelos de séries temporais tratam a sazonalidade como componente próprio, e o fator de cada mês melhora a projeção do próximo dado.
Considerações finais
O ajuste sazonal responde a uma pergunta que aparece em toda divulgação: o número do mês mostra a economia mudando ou só a época do ano? O cálculo segue cinco passos: ver o padrão no calendário, medir a média de cada mês, calcular o fator, descontá-lo da série e, nos métodos profissionais, deixar o padrão mudar e tratar os valores extremos.
Com a série ajustada, a variação mensal passa a medir o movimento recente, e com a série bruta as comparações entre períodos de mesma composição continuam corretas. O ajuste é uma estimativa e muda a cada divulgação, e por isso a leitura de um mês sempre considera o método e as revisões.
- Economistas de banco e consultoria: comentam o dado do mês pela variação ajustada e comparam com a projeção.
- Analistas de política monetária: acompanham a inflação corrente dessazonalizada para avaliar o ritmo dos preços.
- Analistas de empresas: descontam o efeito do calendário nas vendas antes de avaliar o desempenho.
- Cientistas de dados: modelam a sazonalidade como componente explícito nas previsões.
Série Análise de Conjuntura Econômica · parte 5 de 8
Este post faz parte da série sobre os fundamentos da análise de conjuntura. O roteiro completo, com todos os posts e os principais indicadores brasileiros, está em Análise de conjuntura econômica: o que é e como fazer.
← Anterior: Taxas de variaçãoPróximo →: Média móvel da inflação
Aprenda a analisar a conjuntura com dados e IA
No curso Análise de Conjuntura usando IA, você aprende a ler os indicadores da economia brasileira, do ajuste sazonal às taxas de variação, e a automatizar essa análise com agentes de IA. Quem quer acesso a todas as formações tem o AM Black, a assinatura anual.
Leia também: