Sazonalidade é o padrão que se repete em intervalo fixo numa série temporal: o efeito próprio de cada mês do calendário, que reaparece ano após ano com magnitude parecida. Analisá-la significa decompor a série para estimar esse componente e depois removê-lo.
No IPCA, fevereiro costuma ser mais alto que agosto todo ano. Mensalidade escolar, material didático, transporte e o clima que afeta os alimentos fazem certos meses subirem por calendário, não por mudança de rumo da economia.
Separar esse efeito responde à pergunta central da análise de conjuntura: a inflação acelerou, ou foi só o mês da vez?
Neste tutorial apresentamos a decomposição que define os componentes de uma série, o método de médias móveis que os estima e o cálculo da série ajustada. O IPCA de 2010 a julho de 2026 entra como exemplo, com o ajuste feito no Python.
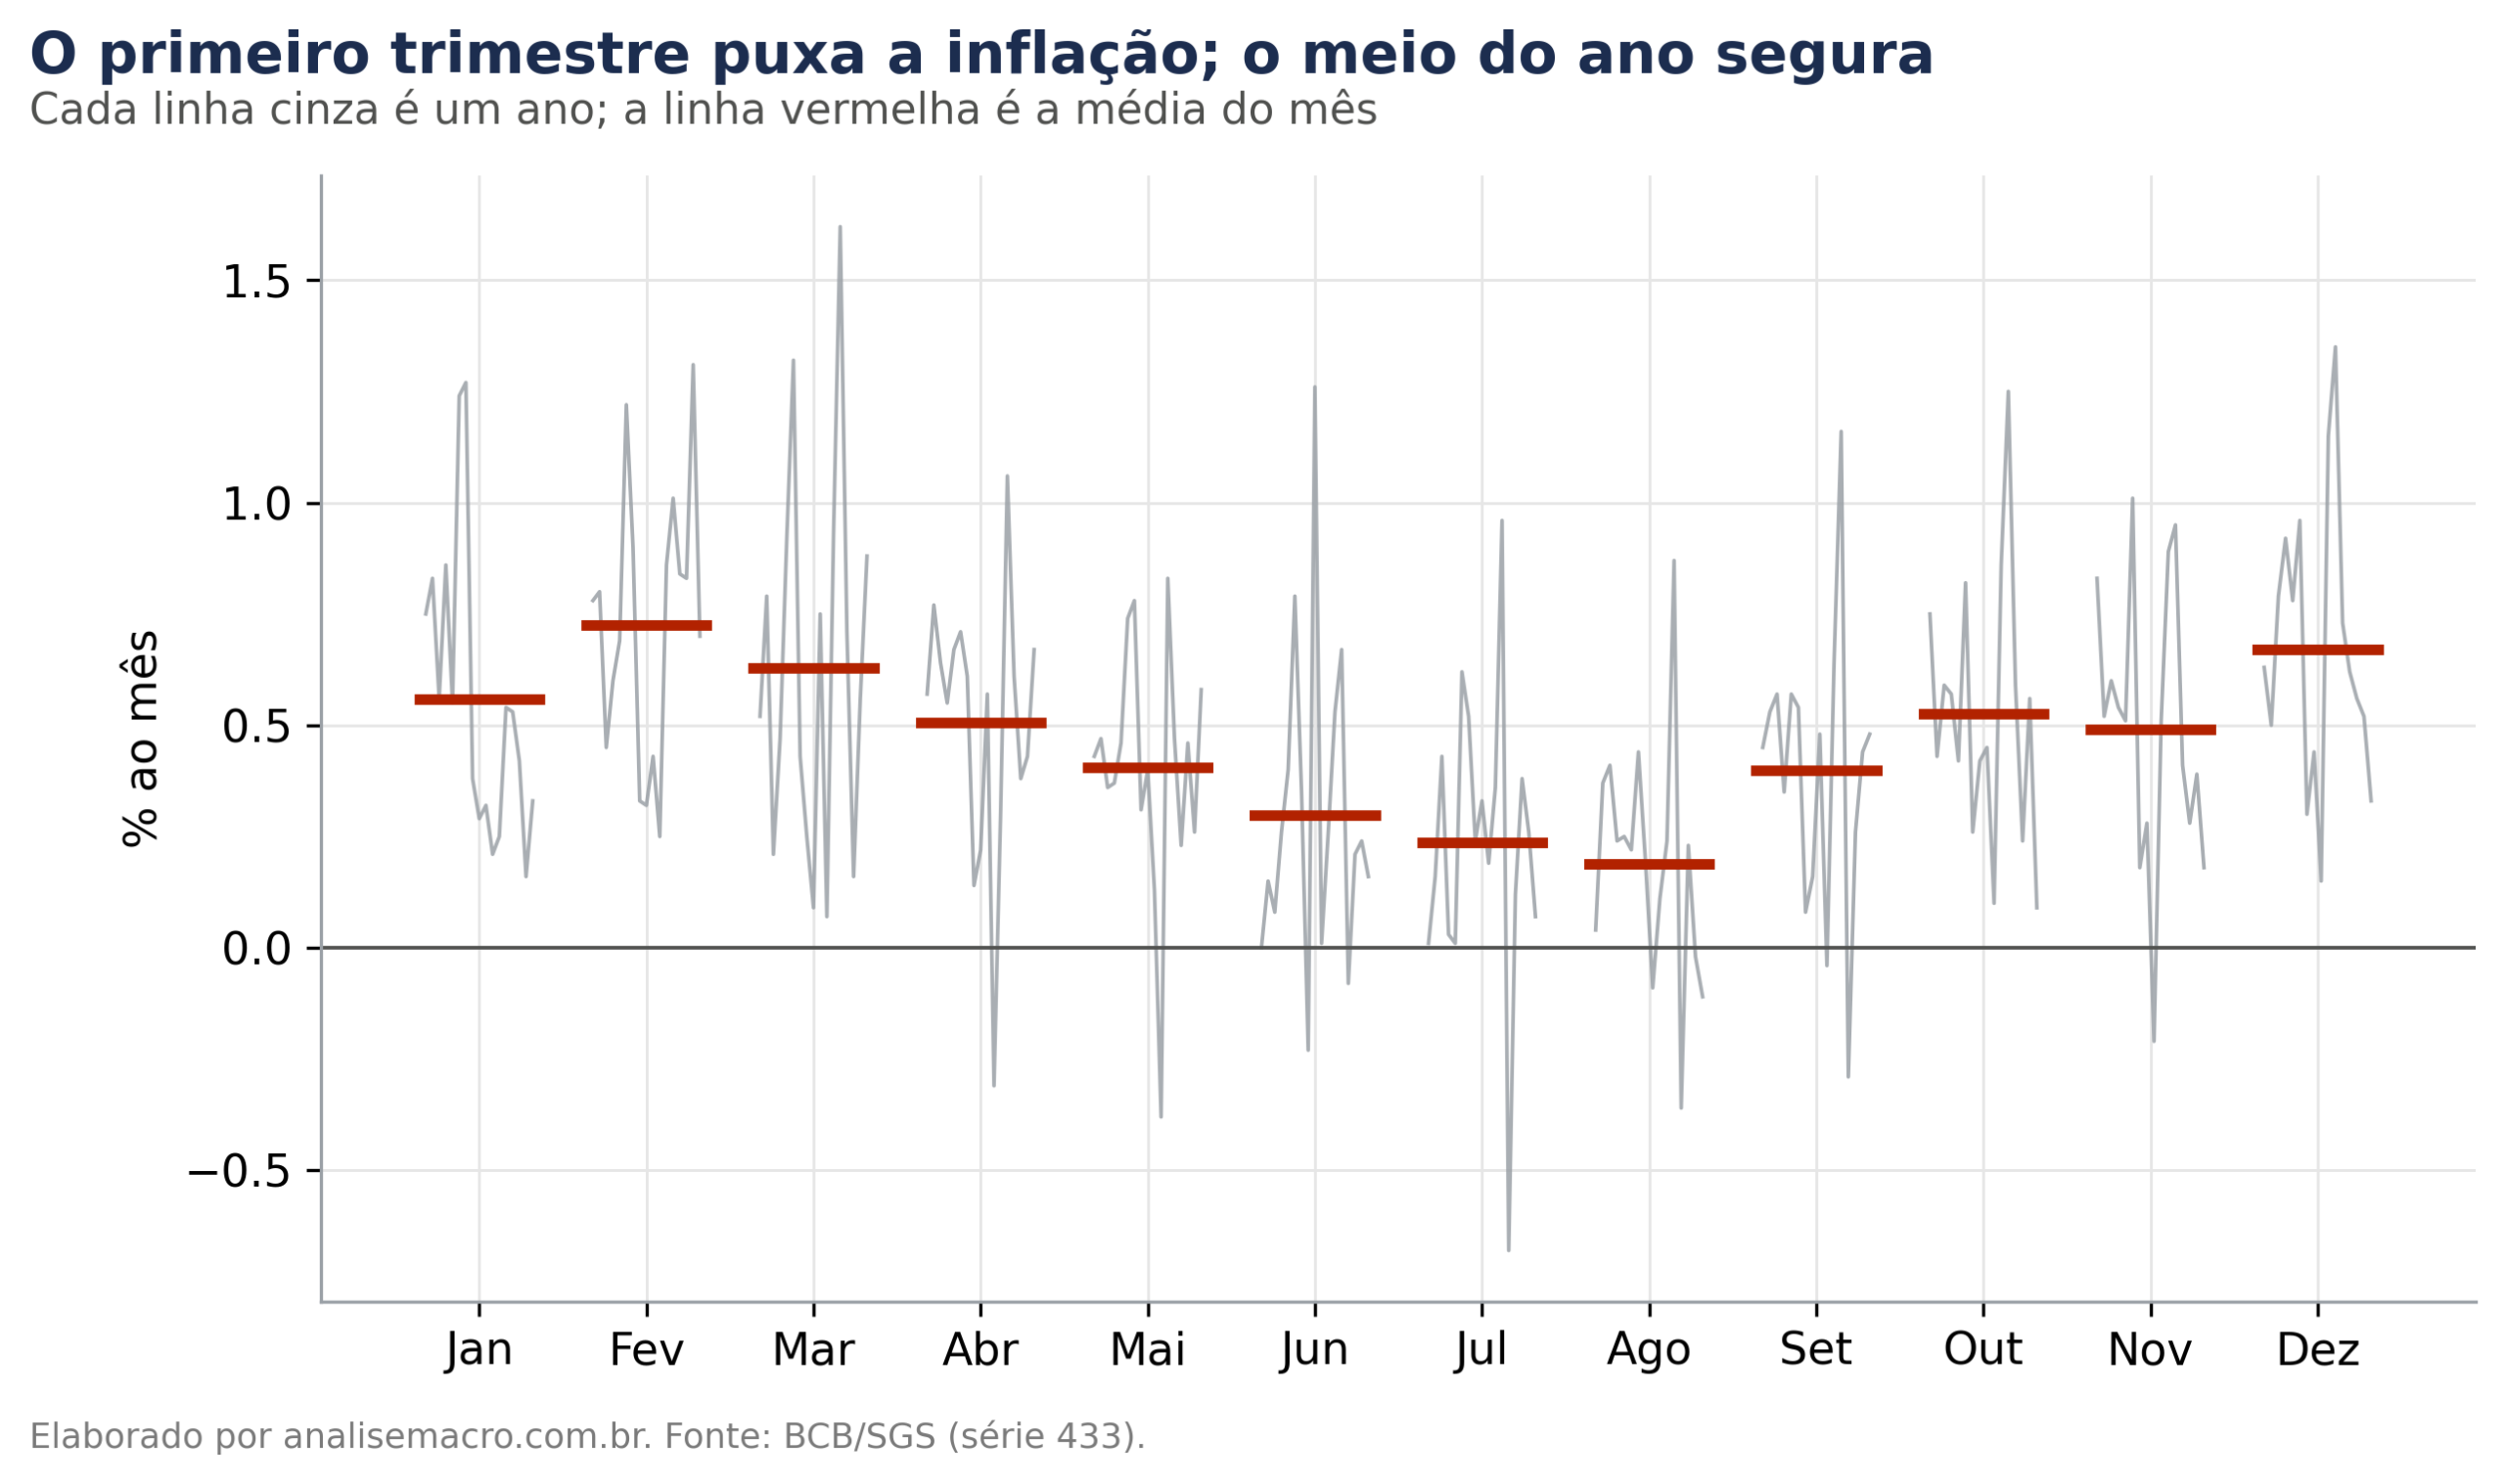
O arco desenhado pelas médias mensais é a sazonalidade: fevereiro e março no topo, julho e agosto no fundo, ano após ano.
Código do exercício
O código com o ajuste sazonal do IPCA passo a passo, com a decomposição da série está disponível em:
Os componentes de uma série temporal
A análise de sazonalidade parte de uma decomposição: o valor observado em cada período é a soma de três partes não observadas.
Aqui yt é o valor observado no período t, Tt a tendência, St o componente sazonal e Rt o resíduo.
A tendência é o movimento de longo prazo, o rumo geral que a série toma ao longo dos anos, ignorando as oscilações de curto prazo.
A sazonalidade é o padrão que se repete em intervalo fixo. Em dados mensais, é o efeito próprio de cada mês do calendário, que reaparece ano após ano. Formalmente, St = St−12 numa série mensal: o componente se repete a cada doze períodos.
O resíduo é o que sobra depois de tirar as duas primeiras. Choques de oferta, decisões de política e eventos isolados aparecem aqui, e é esse componente que merece explicação econômica.
Essa formulação é aditiva: os três componentes se somam na mesma unidade. Existe também a forma multiplicativa, em que eles se multiplicam.
A escolha entre as duas depende de como a amplitude sazonal se comporta. Se o tamanho da oscilação de calendário não muda quando o nível da série sobe, o modelo aditivo descreve bem os dados. Se a oscilação cresce proporcionalmente ao nível, o multiplicativo é o adequado.
Como o IPCA já é uma variação percentual, sua amplitude sazonal não depende do nível do índice de preços, e trabalhamos com a forma aditiva.
Como a sazonalidade aparece no gráfico
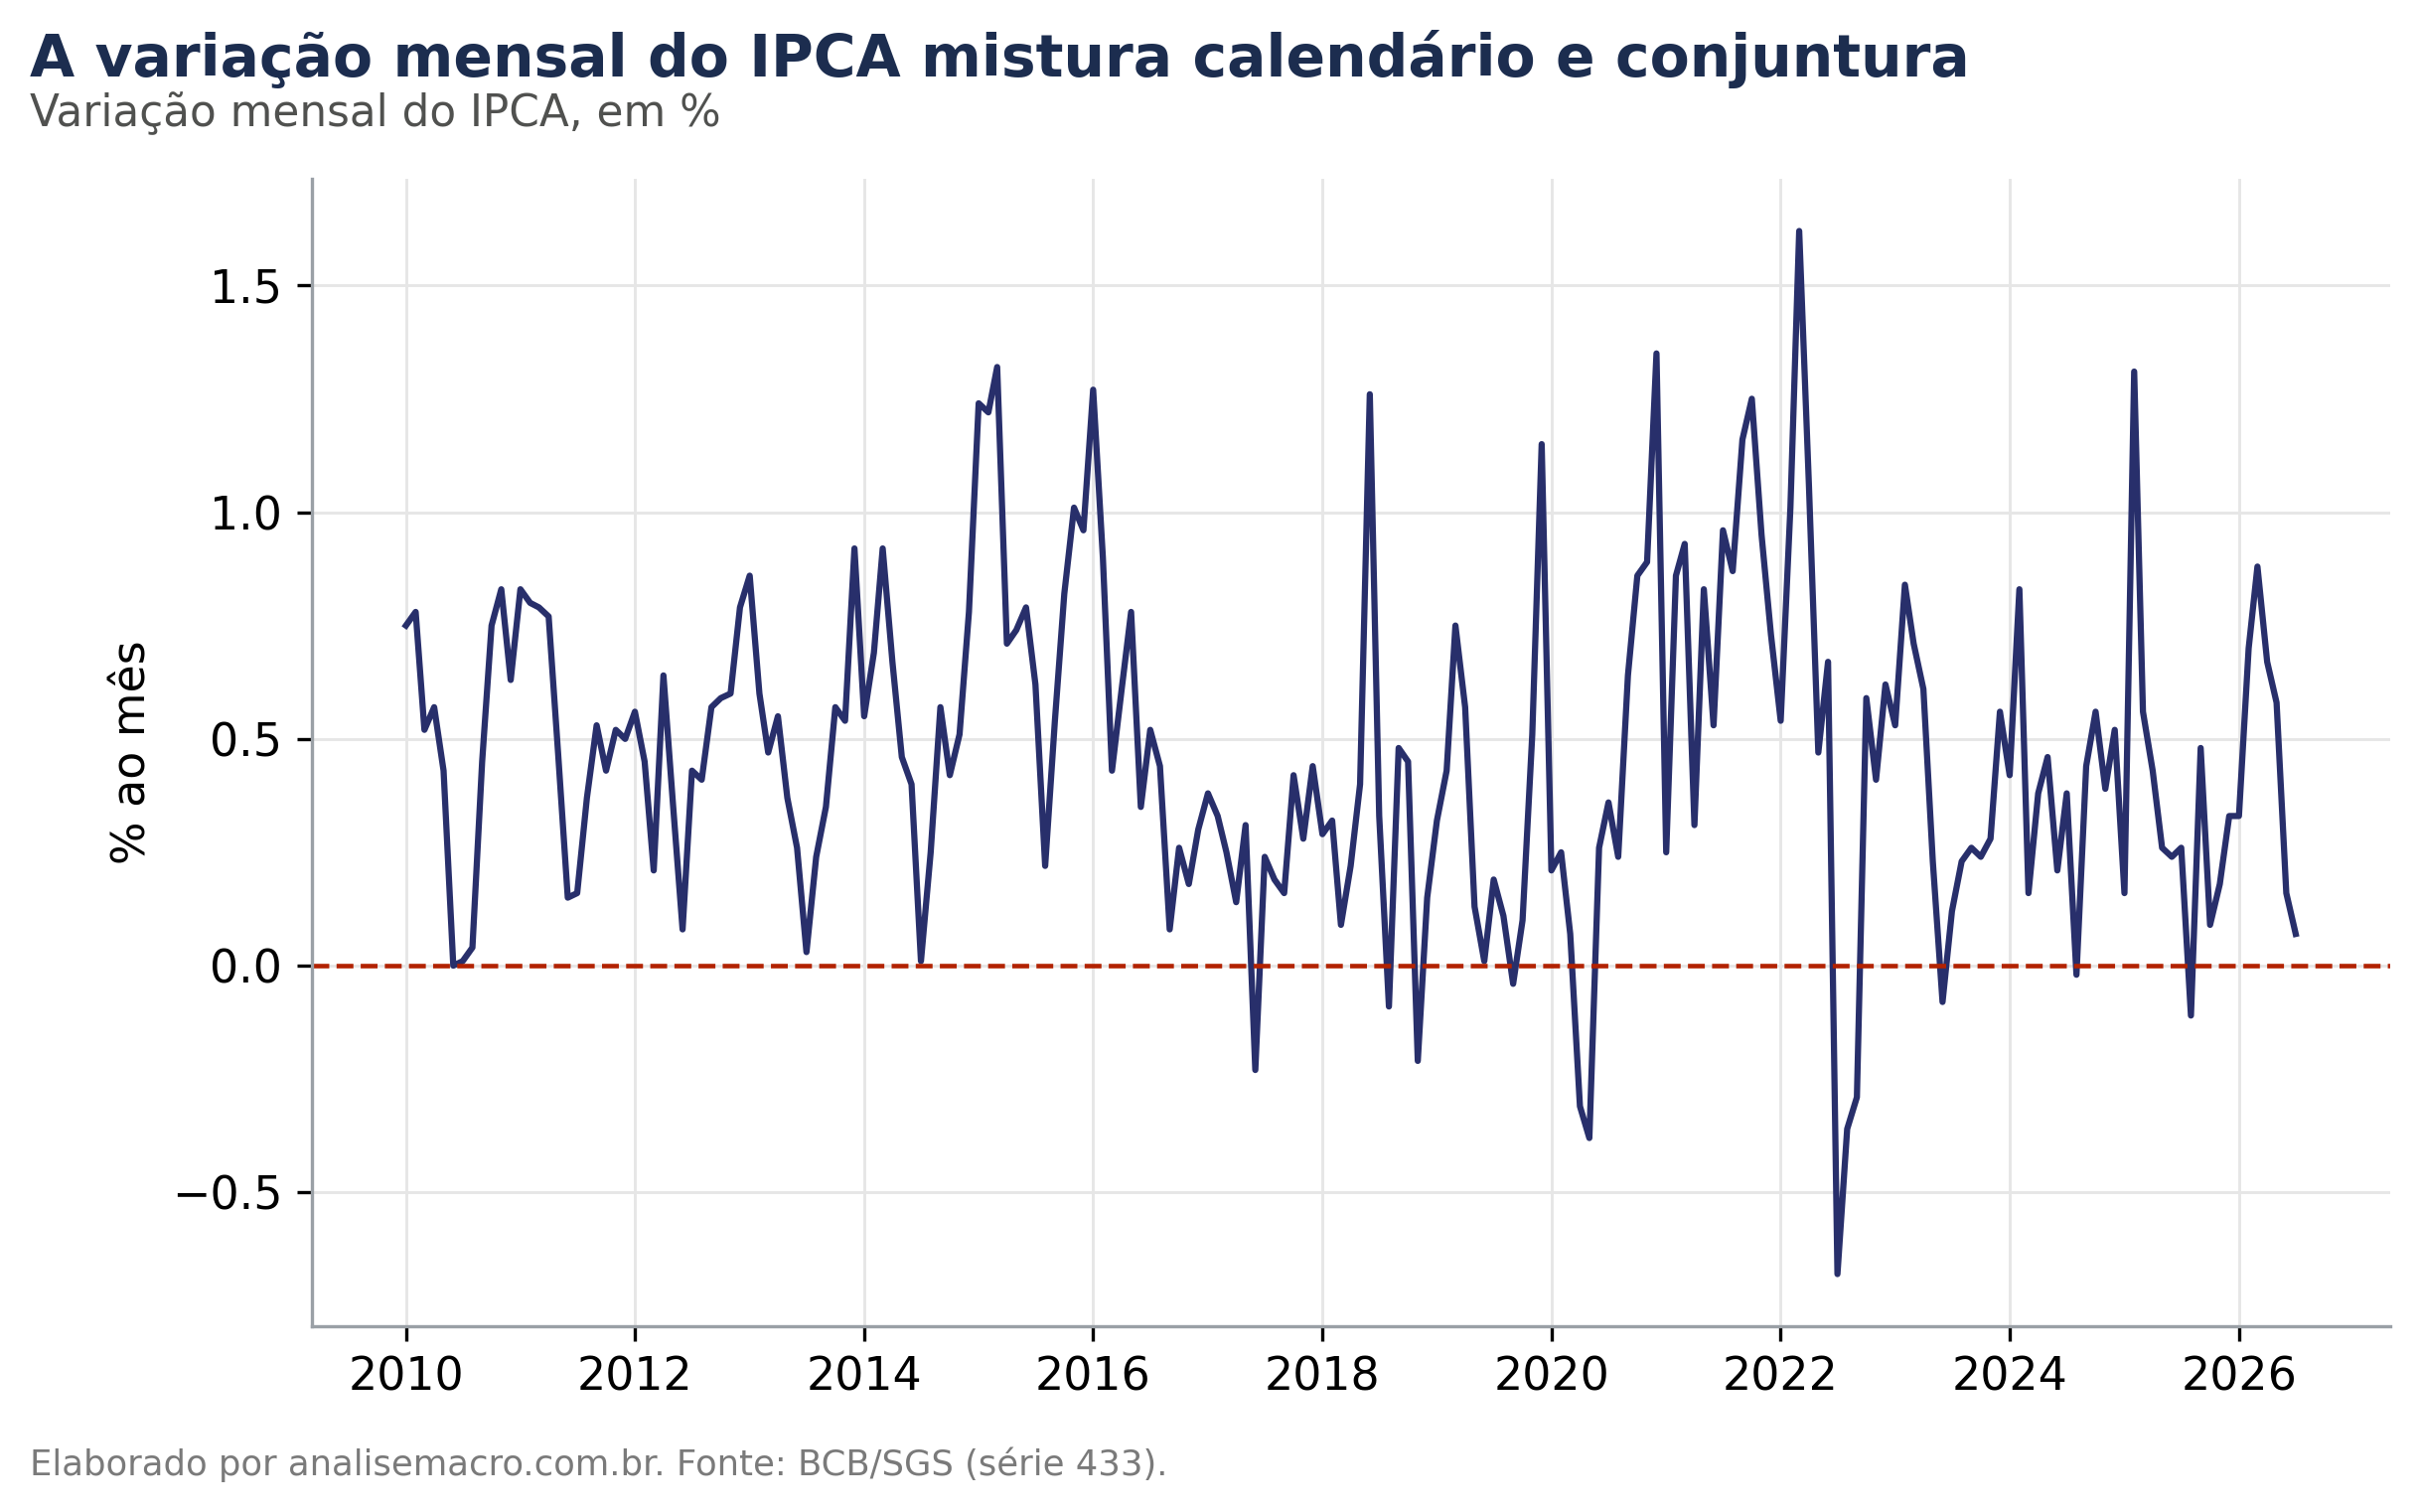
O primeiro gráfico de qualquer análise de série temporal coloca o tempo no eixo horizontal. Ele mostra os picos e vales da inflação no período, com o efeito do calendário misturado ao restante da variação.
É por isso que existe o gráfico por mês, que reorganiza os mesmos dados: em vez do tempo, os meses do calendário no eixo horizontal, com todos os anos empilhados em cada posição. Um padrão sazonal aparece nesse formato como um arco comum a todos os anos.
O que a média de cada mês revela
| Mês | IPCA médio (% ao mês) | Fator sazonal (p.p.) |
|---|---|---|
| Janeiro | 0,56 | +0,08 |
| Fevereiro | 0,72 | +0,25 |
| Março | 0,63 | +0,14 |
| Abril | 0,51 | +0,02 |
| Maio | 0,41 | -0,08 |
| Junho | 0,30 | -0,14 |
| Julho | 0,24 | -0,22 |
| Agosto | 0,19 | -0,27 |
| Setembro | 0,40 | -0,07 |
| Outubro | 0,53 | +0,06 |
| Novembro | 0,49 | +0,03 |
| Dezembro | 0,67 | +0,20 |
A coluna da direita é o fator sazonal Ŝm de cada mês. A diferença entre o mês de maior e o de menor fator chega a meio ponto percentual: fevereiro recebe do calendário um acréscimo da ordem de um quarto de ponto percentual, e agosto sofre um desconto de tamanho parecido.
A explicação é econômica, não estatística. O início do ano concentra reajustes de mensalidade escolar, material didático e transporte público. O meio do ano combina safra favorável de alimentos e ausência de reajustes concentrados.
A decomposição da série
Identificado o padrão visualmente, o passo seguinte é separá-lo de forma quantitativa. A função seasonal_decompose da biblioteca statsmodels faz isso pelo método de médias móveis.
O método tem três etapas, e cada uma isola um dos componentes da decomposição.
A primeira estima a tendência com uma média móvel centrada de doze meses, que escrevemos MM12(y). A janela de doze cobre um ciclo sazonal inteiro, de modo que a média de um ano completo contém cada mês do calendário uma vez, e os efeitos sazonais se cancelam entre si.
Os pesos das pontas valem meio porque doze é par: uma janela centrada precisaria de meio período de cada lado, e a média móvel 2×12 resolve isso dividindo o peso entre os dois extremos.
A segunda etapa remove a tendência da série e calcula, para cada mês do calendário, a média dos valores que sobraram naquele mês ao longo de todos os anos da amostra.
Essa média é o fator sazonal do mês: quanto aquele mês do calendário costuma acrescentar ou descontar, em pontos percentuais, depois de descontado o rumo geral da série. Como é uma média sobre vários anos, o que é específico de um ano em particular se dilui.
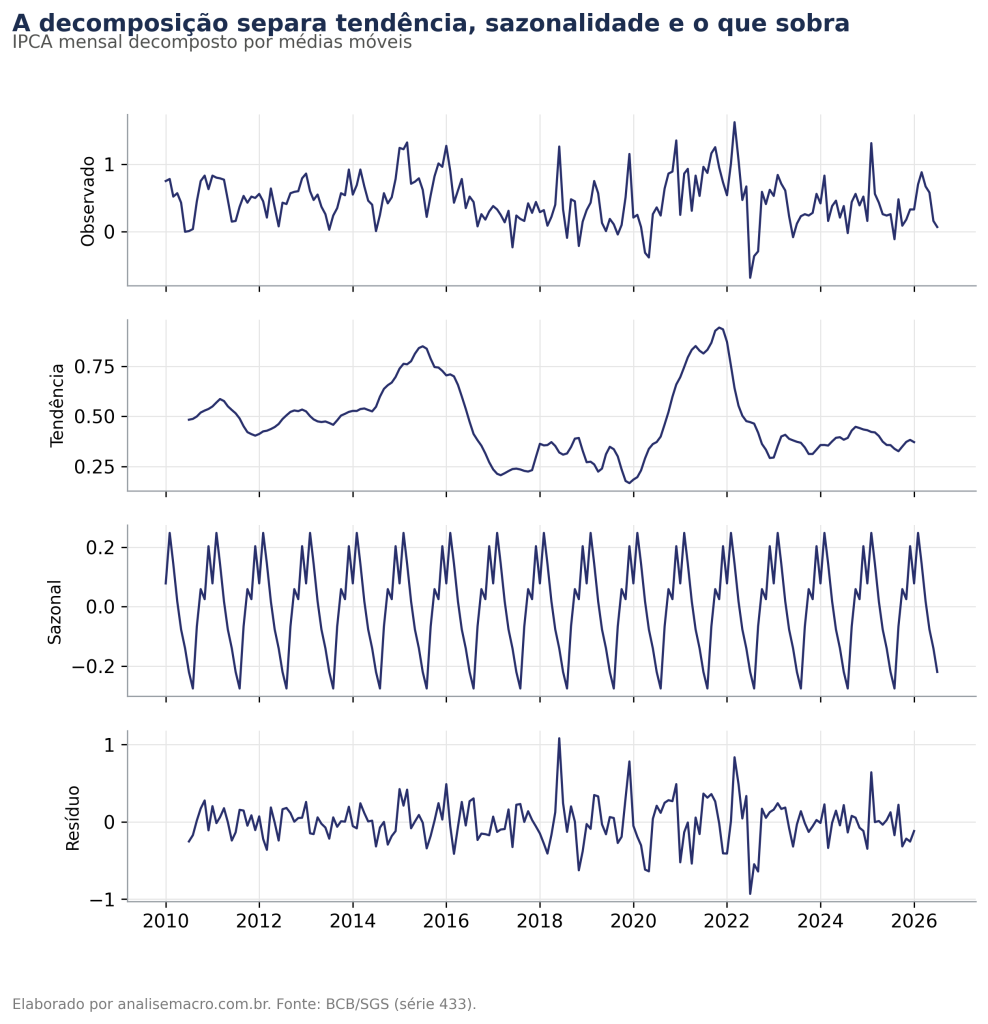
A terceira etapa obtém o resíduo por diferença, aplicando a própria equação da decomposição: o que sobra de yt depois de retirar a tendência e o componente sazonal estimados.
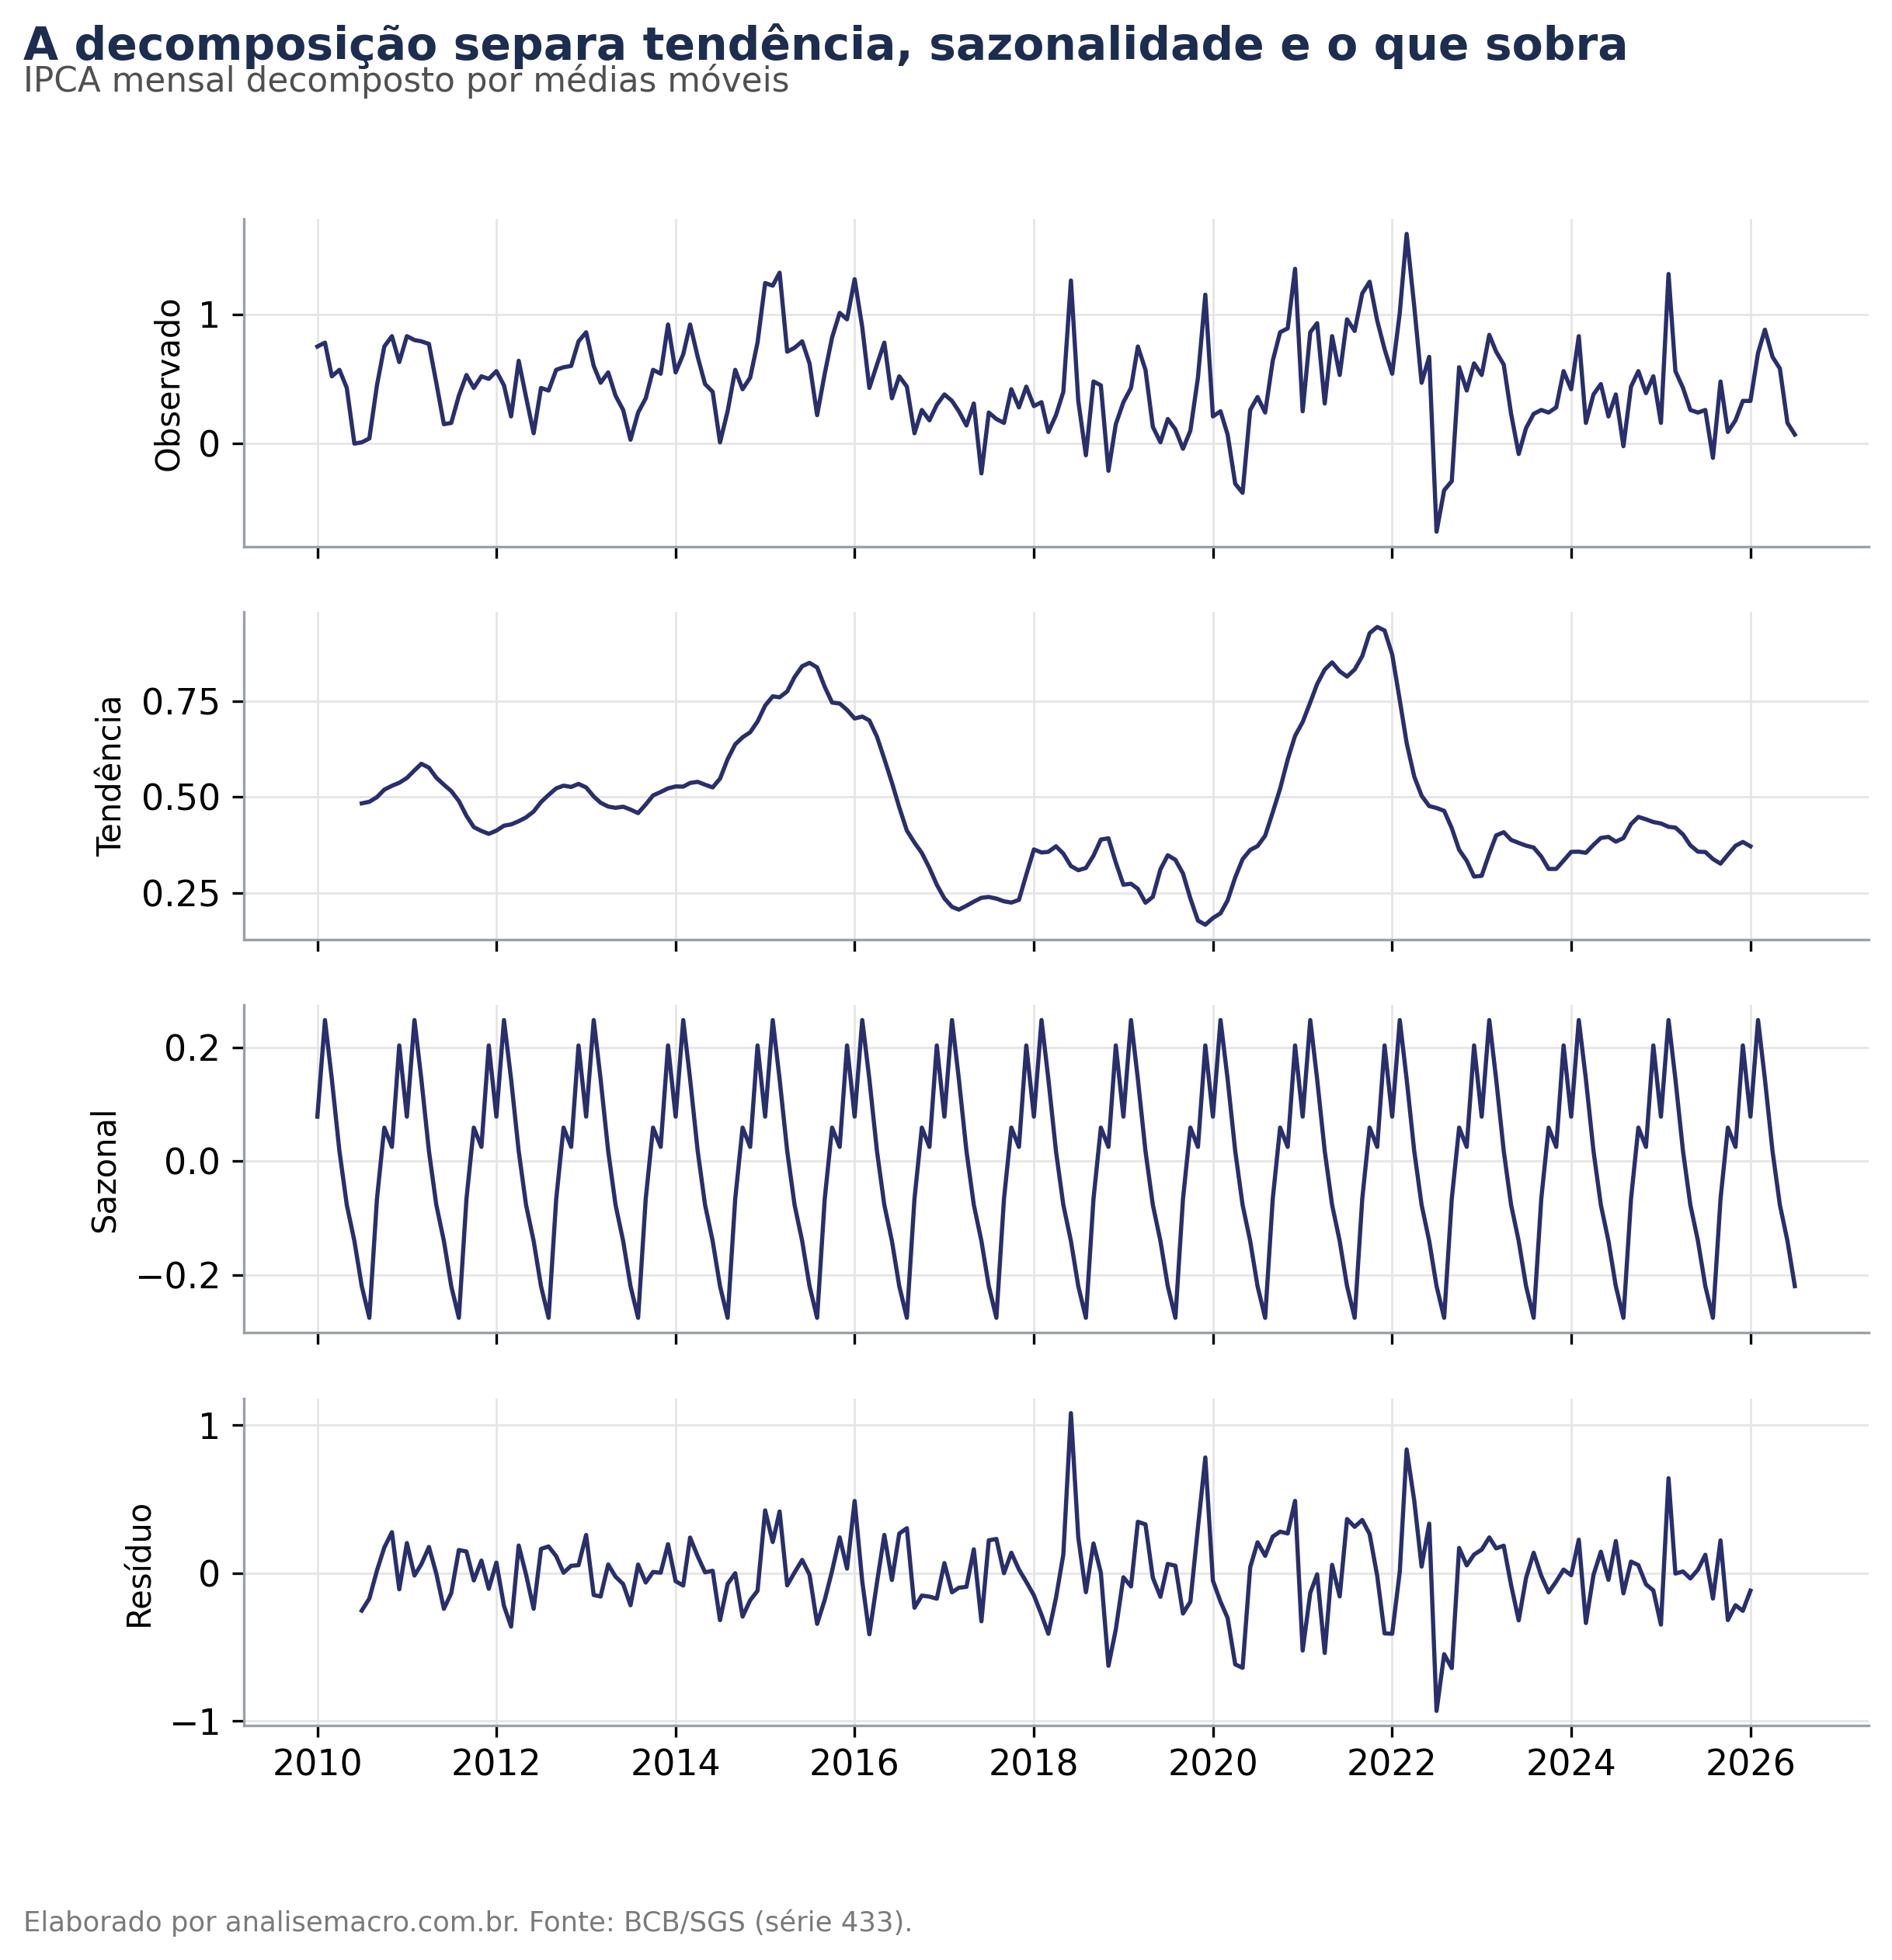
O painel Sazonal mostra Ŝt, o mesmo desenho se repetindo a cada doze meses com amplitude estável, o que confirma na prática a propriedade St = St−12 da definição.
O IPCA sazonalmente ajustado
Com o componente sazonal estimado, a série sazonalmente ajustada sai por subtração.
Pela equação da decomposição, o que resta em ytaj é a soma da tendência com o resíduo. A série ajustada preserva, portanto, tanto o rumo de longo prazo quanto os choques do mês, e descarta apenas o que era repetição de calendário.
O resultado responde à pergunta prática da análise de conjuntura: descontado o efeito do calendário, o que sobrou de movimento na inflação daquele mês?
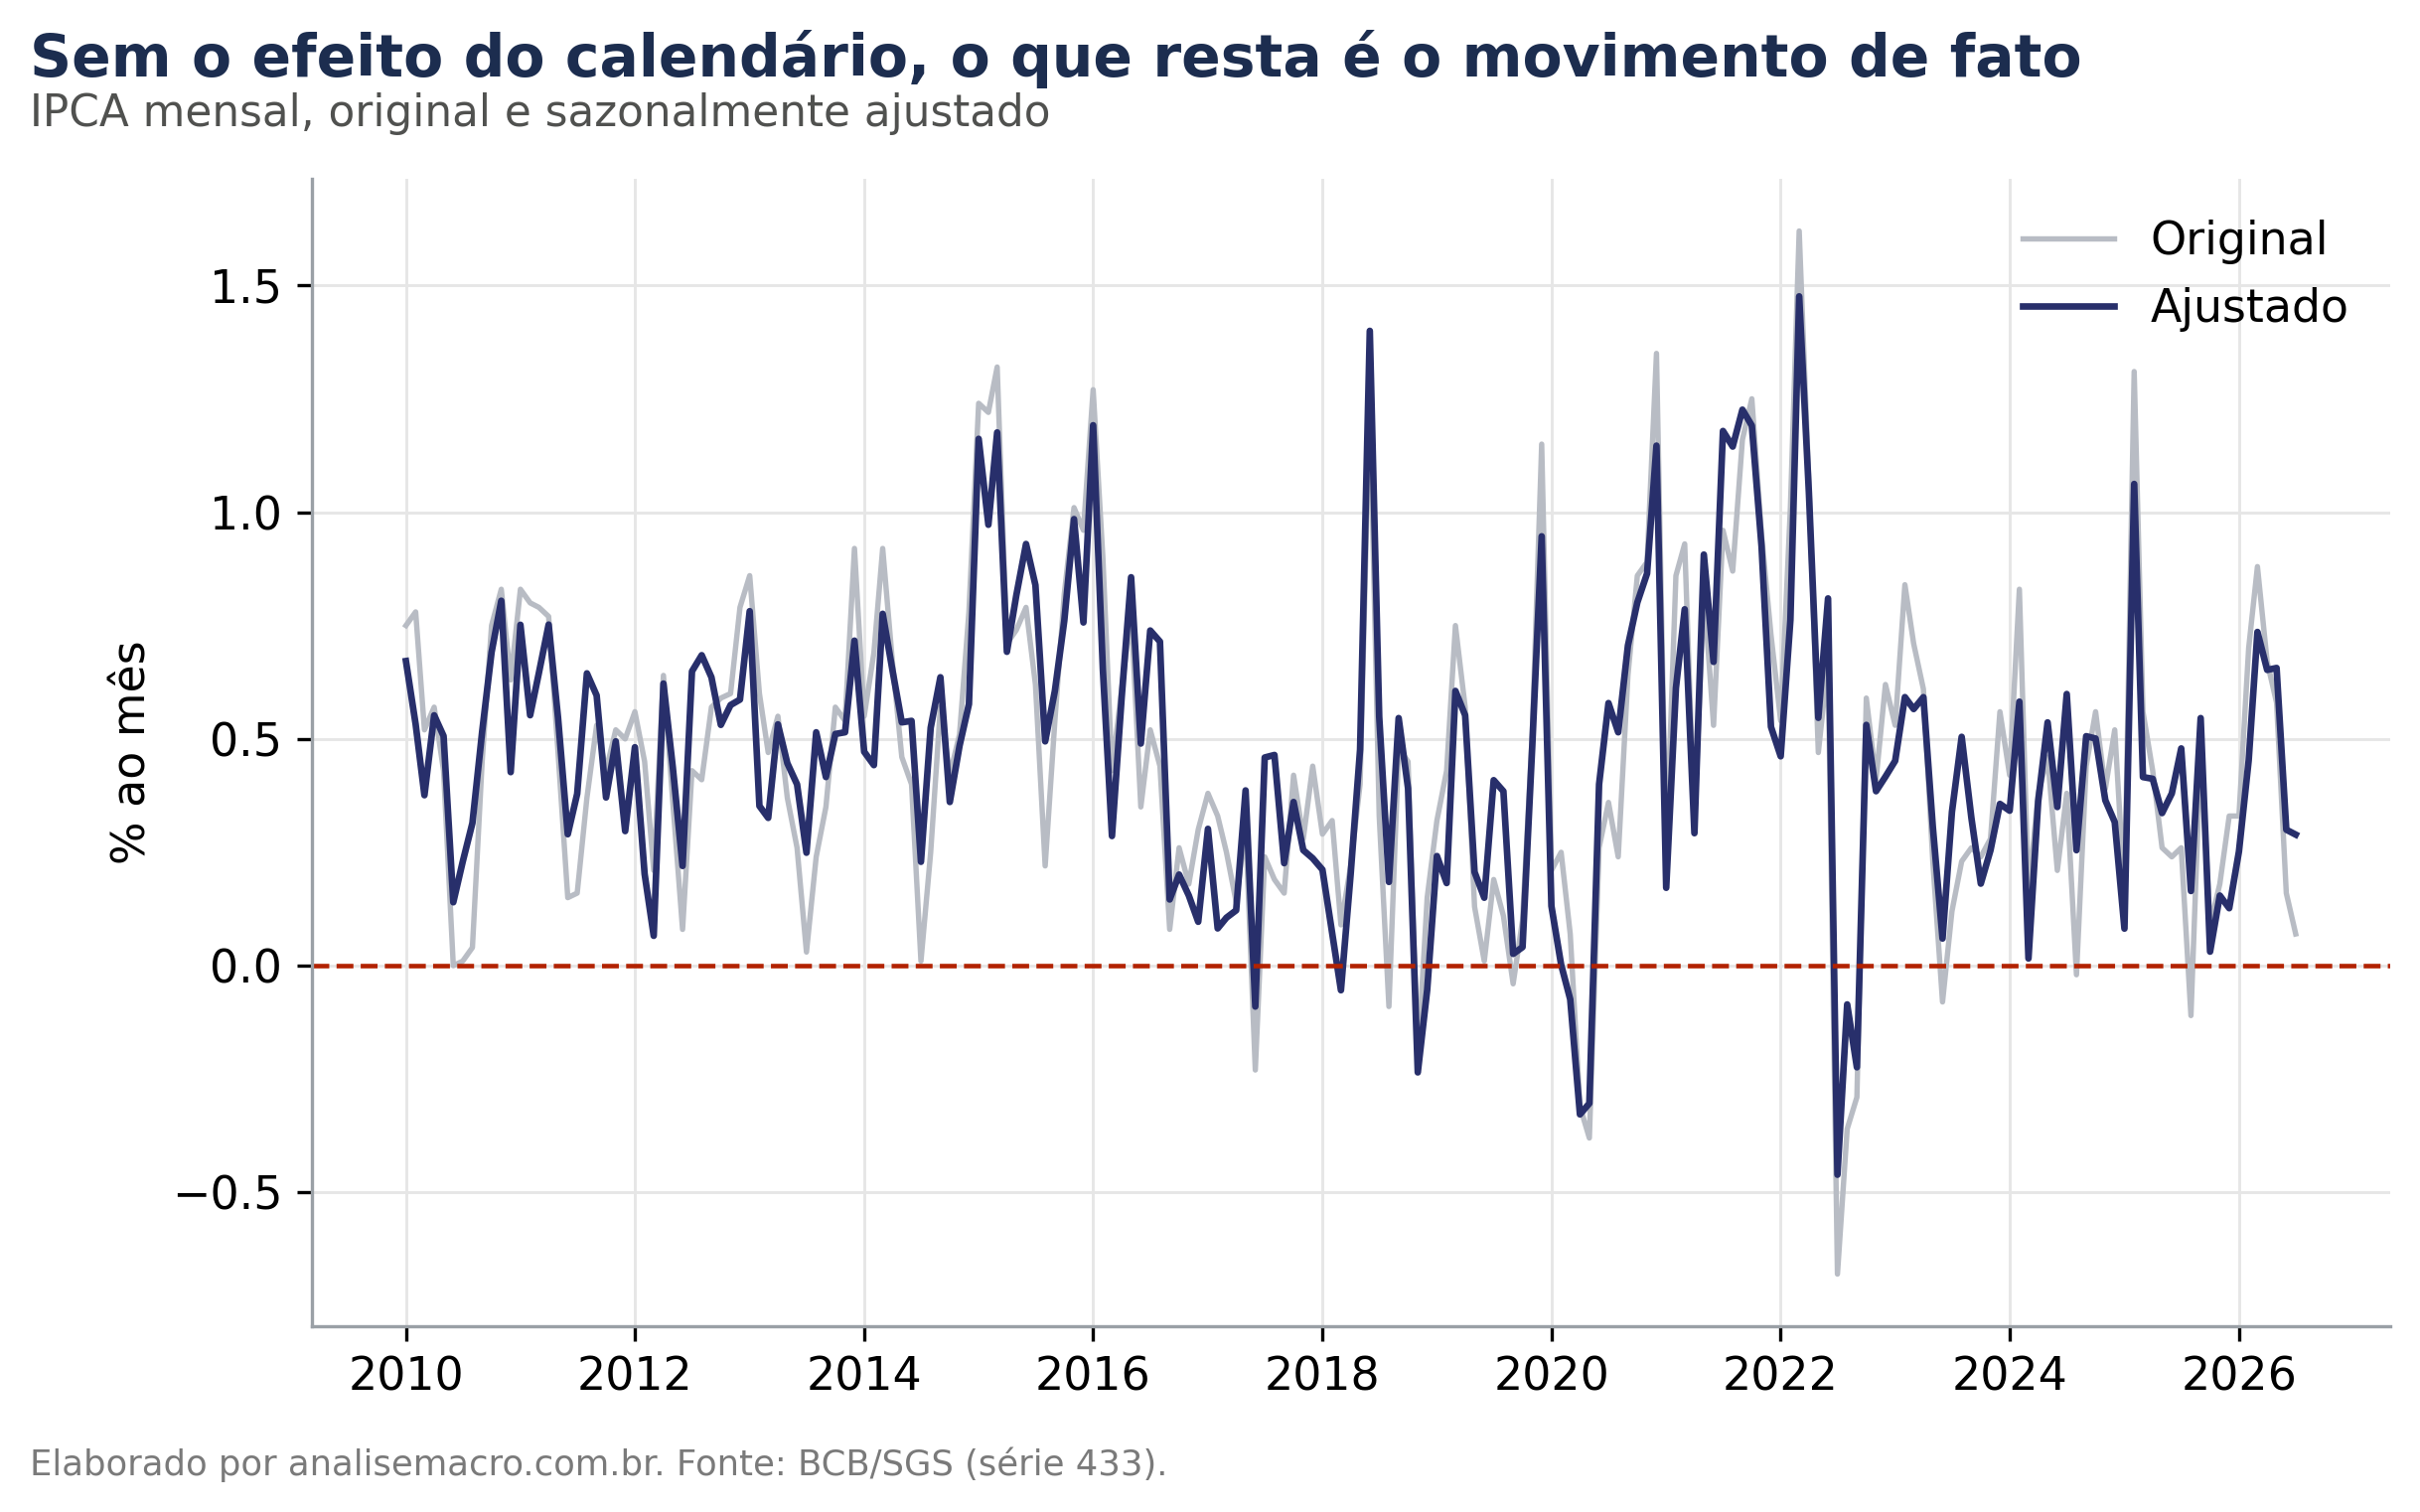
Onde a linha azul fica abaixo da cinza, Ŝt era positivo e o calendário estava inflando o número. Onde fica acima, Ŝt era negativo e o calendário estava segurando.
As médias móveis são a forma mais simples de fazer ajuste sazonal, e é por isso que ela serve para entender o que a decomposição faz.
Onde o ajuste sazonal é usado
A decomposição aparece sempre que uma série de frequência infra-anual precisa ser lida no mês a mês, e não só na comparação com o mesmo mês do ano anterior.
Em análise de conjuntura, é o que permite anualizar a variação do mês. Multiplicar uma taxa mensal contaminada por calendário dá uma inflação anualizada que diz mais sobre fevereiro do que sobre a economia.
Nas estatísticas oficiais, PIB, produção industrial, vendas do varejo e Caged são divulgados com série ajustada justamente para tornar comparáveis trimestres e meses consecutivos.
Em política monetária, os núcleos de inflação e as medidas de difusão que o Banco Central acompanha são calculados sobre séries dessazonalizadas, para que a leitura de tendência não oscile com o calendário.
Em modelagem e previsão, modelos de série temporal exigem a decisão explícita entre trabalhar com a série ajustada ou incluir o componente sazonal no próprio modelo, como fazem os modelos SARIMA.
Na prática, os institutos oficiais usam procedimentos mais elaborados que as médias móveis, como o X-13ARIMA-SEATS. Ele trata também de efeitos que o método simples ignora: feriados móveis como Carnaval e Páscoa, número de dias úteis do mês e valores atípicos.
Considerações finais
Três pontos que mudam a leitura de conjuntura.
Comparar o IPCA de um mês com o do mês anterior sem ajuste sazonal confunde calendário com mudança de rumo. Uma alta em fevereiro pode ser apenas fevereiro sendo fevereiro.
O fator sazonal é estimado a partir da amostra, então ele muda conforme a série cresce ou conforme o comportamento dos preços se altera. Vale reestimar periodicamente em vez de tratar como constante.
E a decomposição serve a mais do que o ajuste. O painel de resíduo isola o que foi específico daquele momento, e é ali que aparecem os choques que merecem explicação.
Dominar esse ferramental muda o trabalho de quem acompanha indicadores mensais:
- Economista de conjuntura — distingue aceleração real de efeito de calendário antes de escrever o relatório do mês.
- Analista de investimentos — lê a surpresa inflacionária sabendo quanto dela era esperada pelo padrão sazonal.
- Profissional de pricing — planeja reajustes conhecendo os meses em que o repasse encontra menos resistência.
- Pesquisador — trabalha com séries ajustadas, evitando que a sazonalidade contamine a estimação de modelos.
Quer aprender a construir análises como esta?
Na Formação do Zero à Análise de Dados Econômicos e Financeiros usando Python e IA você parte sem pré-requisito e chega à coleta, ao tratamento, à modelagem e à visualização de séries econômicas.
Quer acesso a todos os cursos da Análise Macro? Conheça o AM Black, a assinatura anual.
Fonte dos dados
Os dados vêm da série 433 do Sistema Gerenciador de Séries Temporais do Banco Central, acessada pelo pacote python-bcb. Amostra de janeiro de 2010 a julho de 2026, com 199 observações mensais.