
Introdução
O endividamento das famílias brasileiras chegou a 50,1% da renda acumulada em 12 meses em agosto de 2026, o maior nível da série do Banco Central. Em janeiro de 2012, era de 36,8%. Em outras palavras, a dívida bancária das famílias passou a equivaler a seis meses de renda.
Para saber se as famílias conseguem pagar essa dívida, precisamos olhar também para a renda que entra todo mês. Essa renda depende de quantas pessoas trabalham ou procuram trabalho, o que a taxa de participação mede, e de quanto cada uma ganha.
Neste exercício em R, reunimos as duas pontas. Do Banco Central vêm o endividamento, o comprometimento de renda, a inadimplência, as concessões de crédito e os juros. Da PNAD Contínua, do IBGE, vêm a taxa de participação, a desocupação e a renda do trabalho.
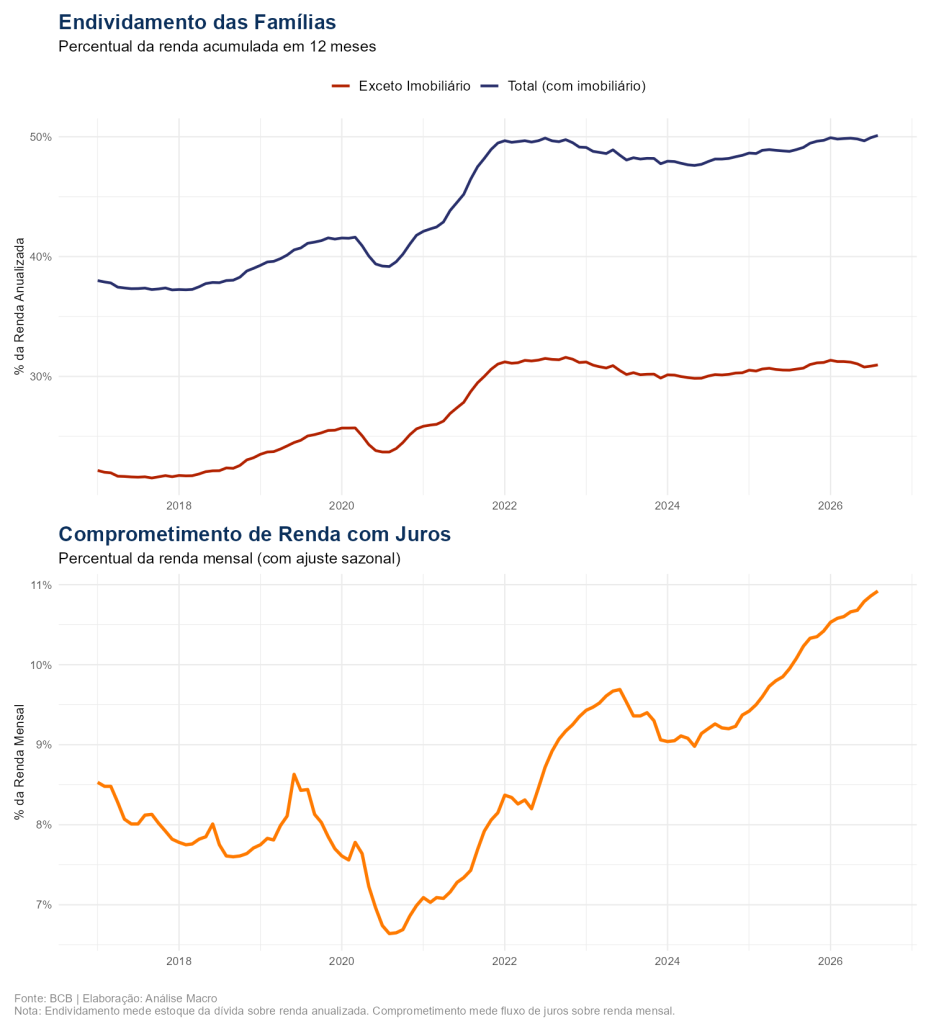
No painel de cima, a linha azul é a dívida total e a linha vermelha é a mesma dívida sem o financiamento imobiliário. A distância entre as duas é o crédito habitacional, que passou de 9 para 19 pontos percentuais da renda desde 2012. Sem o habitacional, o endividamento subiu bem menos, de 27,8% para 31,0%.
📩 Boletim AM
Receba análises e conteúdos sobre modelos estatísticos clássicos, econometria feita com hipóteses sérias e LLMs acessados em ambientes de trabalho reais, tudo aplicado à economia, ao mercado financeiro e à análise de dados.
O que mede o endividamento das famílias
O endividamento das famílias compara o estoque da dívida com a renda de um ano inteiro. Ele responde à pergunta: se toda a renda fosse usada para quitar o que se deve aos bancos, quantos meses levaria?
Aqui Dt é o saldo da dívida das famílias com o sistema financeiro no mês t, e o denominador é a renda disponível das famílias somada nos 12 meses até t. No nosso exemplo, 50,1% significa que a dívida equivale a pouco mais de seis meses de renda.
Por que separar o crédito habitacional? Porque o financiamento imobiliário é longo, tem o imóvel como garantia e cobra taxas mais baixas. Um contrato de 30 anos entra no saldo de uma vez e sai aos poucos, e por isso eleva o endividamento sem apertar o orçamento do mês na mesma proporção.
O salto de 2020 a 2022 tem duas causas. A Selic na mínima barateou o crédito, e a renda acumulada em 12 meses caiu na pandemia, o que reduziu o denominador da conta.
Comprometimento de renda: quanto do salário vai para os bancos
O comprometimento de renda mede quanto da renda do mês vai para o pagamento das dívidas. Se o endividamento é o estoque, o comprometimento é o fluxo que esse estoque exige:
Jt são os juros pagos no mês, At é a amortização (a parte do principal devolvida ao banco) e Yt é a renda disponível do mês. A soma dos juros com a amortização é o serviço da dívida.
O serviço da dívida chegou a 29,0% da renda mensal em agosto de 2026, o maior nível desde 2012. A amortização oscilou entre 13% e 18% da renda ao longo de todo o período.
A alta veio dos juros, a parcela que aparece no painel de baixo do primeiro gráfico. Ela passou de 7,8% da renda em 2012 para 10,9% em agosto de 2026. Com a mesma dívida, uma Selic mais alta encarece os contratos com taxa pós-fixada e os novos empréstimos, e a família passa a pagar mais sem ter tomado um real a mais.
Inadimplência: onde se concentram os atrasos
A inadimplência é a parcela da carteira de crédito com parcelas atrasadas há mais de 90 dias:
O Banco Central separa a carteira das pessoas físicas em duas. O crédito com recursos livres tem a taxa negociada entre banco e cliente: cartão, cheque especial, crédito pessoal e veículos. O crédito com recursos direcionados tem destino e taxa definidos em regra, como o habitacional e o rural, em geral com garantia.
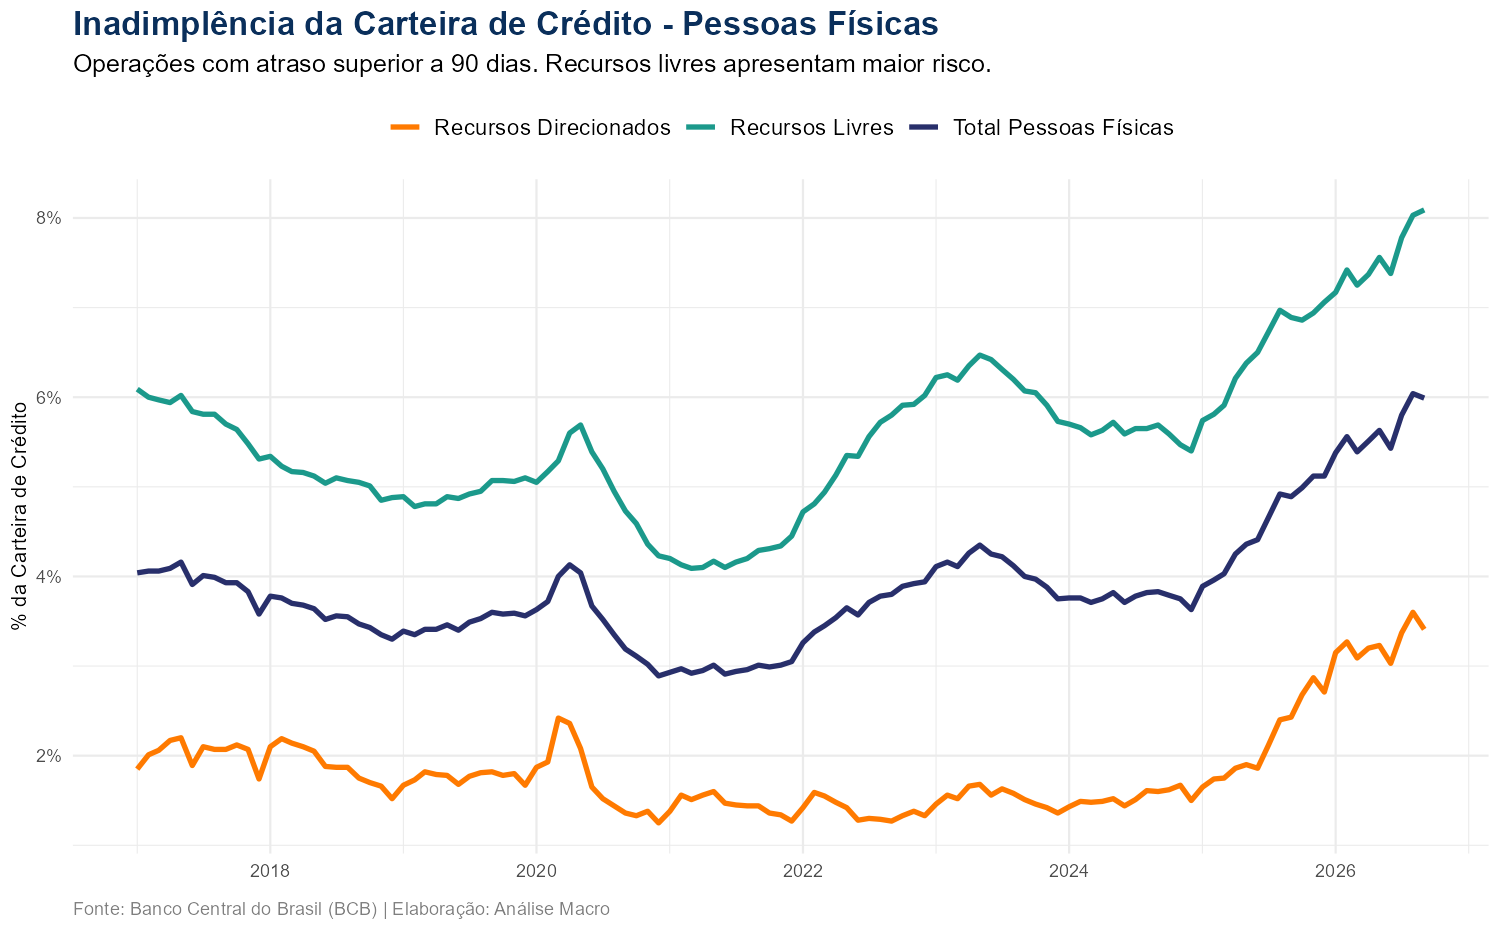
A carteira de recursos livres fica sempre acima da de recursos direcionados. Sem garantia e com juros mais altos, cada atraso no cartão ou no cheque especial cresce rápido e é mais difícil de reverter.
Em setembro de 2026, a inadimplência total das pessoas físicas estava em 5,99%, a do crédito livre em 8,09% (a maior da série desde 2012) e a do crédito direcionado em 3,41%.
A alta a partir de 2025 tem um componente contábil. Em janeiro daquele ano entrou em vigor a Resolução CMN nº 4.966, que adaptou a contabilidade dos bancos ao padrão internacional IFRS 9 e mudou os critérios de provisão e de baixa para prejuízo. Operações em atraso passaram a ficar mais tempo no balanço, como explica o Relatório de Política Monetária do Banco Central de setembro de 2025.
Concessões: o crédito novo e o ciclo dos juros
As concessões são o crédito novo, isto é, o valor dos empréstimos contratados no mês. O saldo carrega contratos de anos atrás; as concessões mostram a disposição de bancos e famílias no presente.
Para comparar meses distantes, deflacionamos as concessões pelo IPCA, levando cada mês aos preços do último mês da amostra. O procedimento está detalhado em Deflacionando dados no R e no Python. Em seguida, comparamos a soma dos últimos 12 meses com a dos 12 meses anteriores, o que elimina a sazonalidade de dezembro:
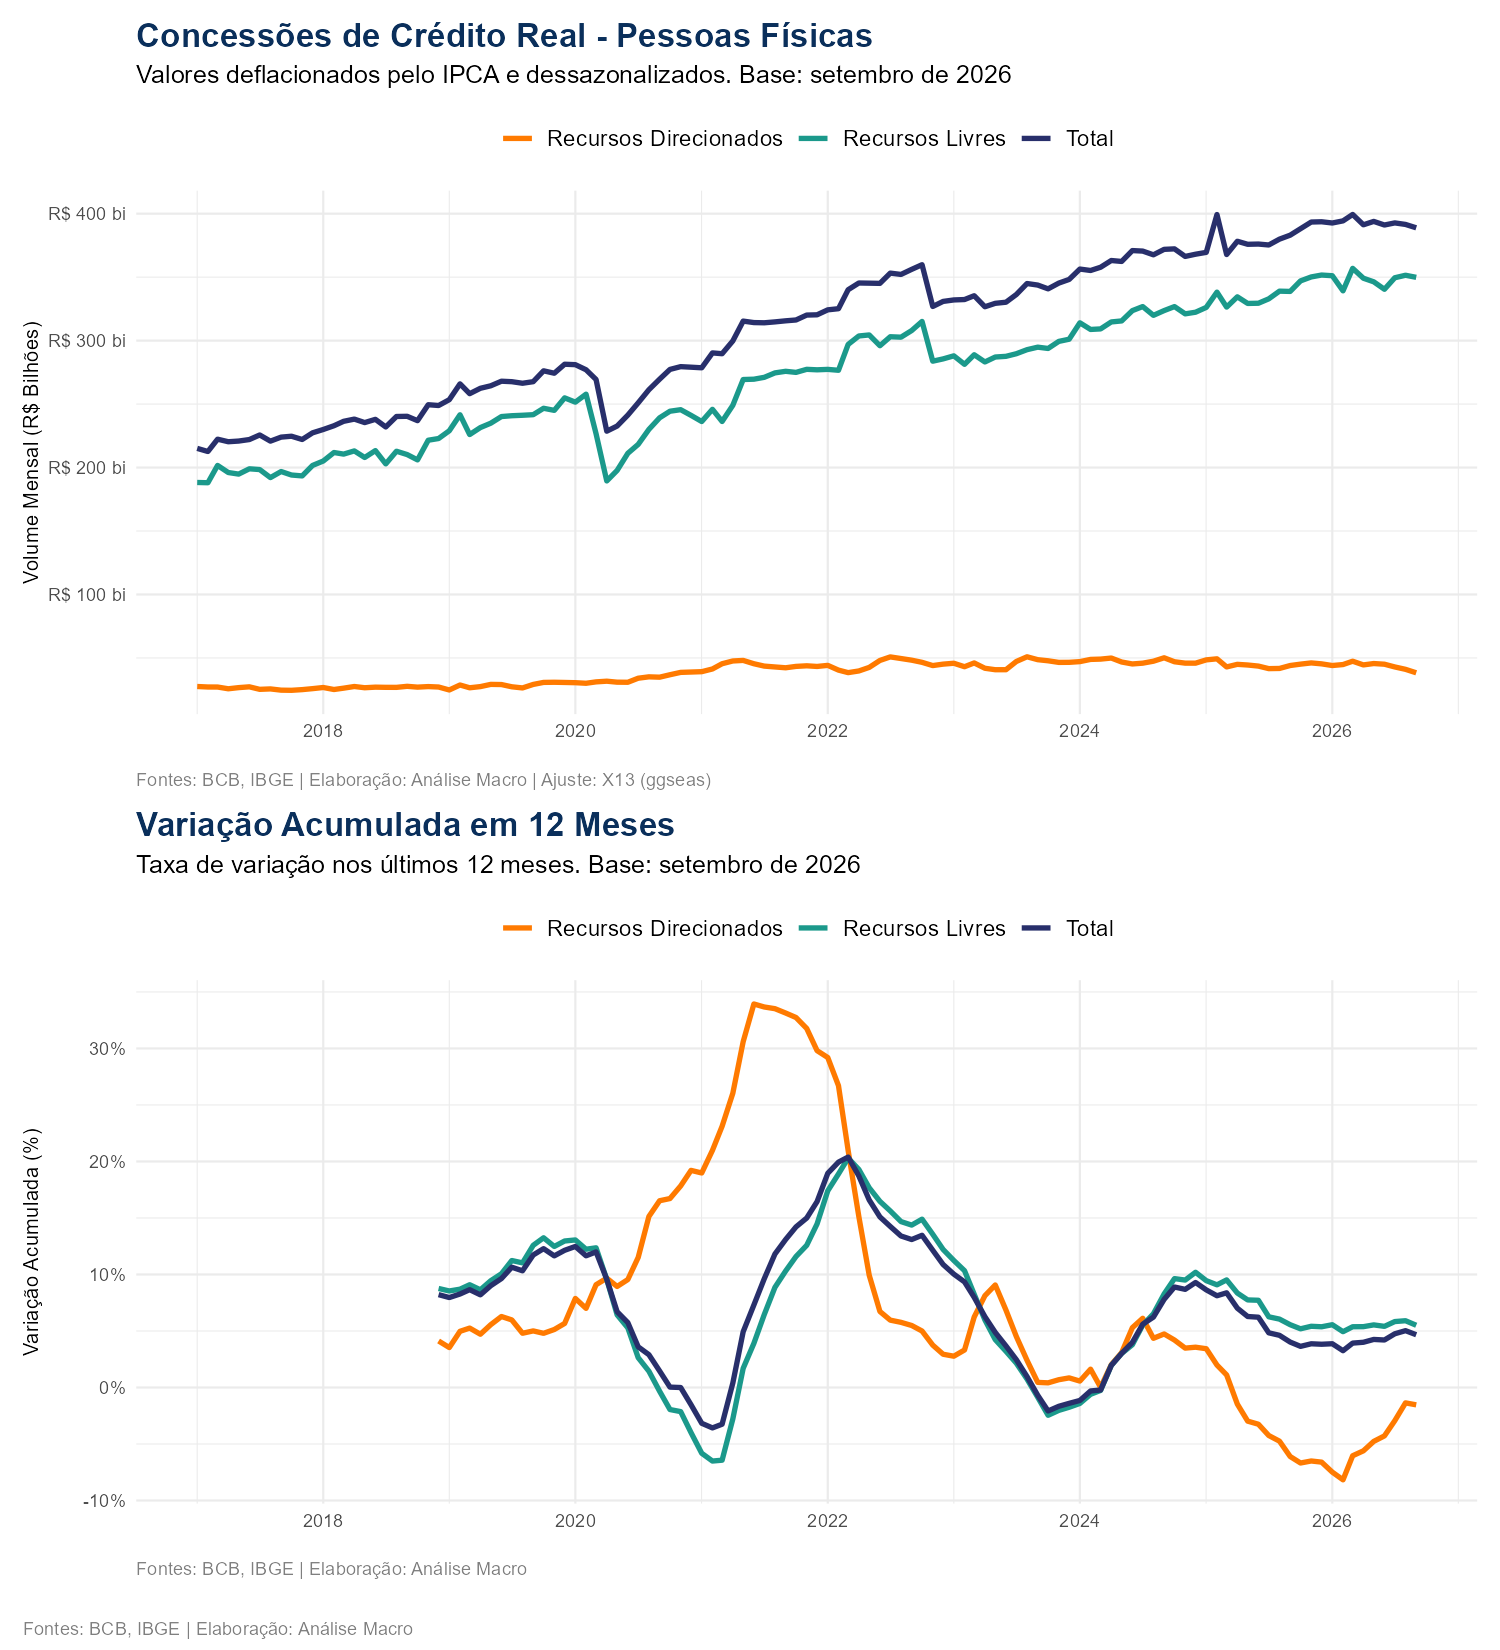
No painel de cima, o volume mensal de crédito novo despencou no início da pandemia e retomou a alta logo depois. No de baixo, a variação em 12 meses acelerou para perto de 20% com a Selic baixa de 2020 e 2021 e ficou negativa no fim de 2023, depois do ciclo de alta dos juros.
Em setembro de 2026, as concessões totais às famílias cresciam 4,7% em termos reais, puxadas pelos recursos livres (5,5%), enquanto as de recursos direcionados recuavam 1,5%.
Da Selic à inadimplência
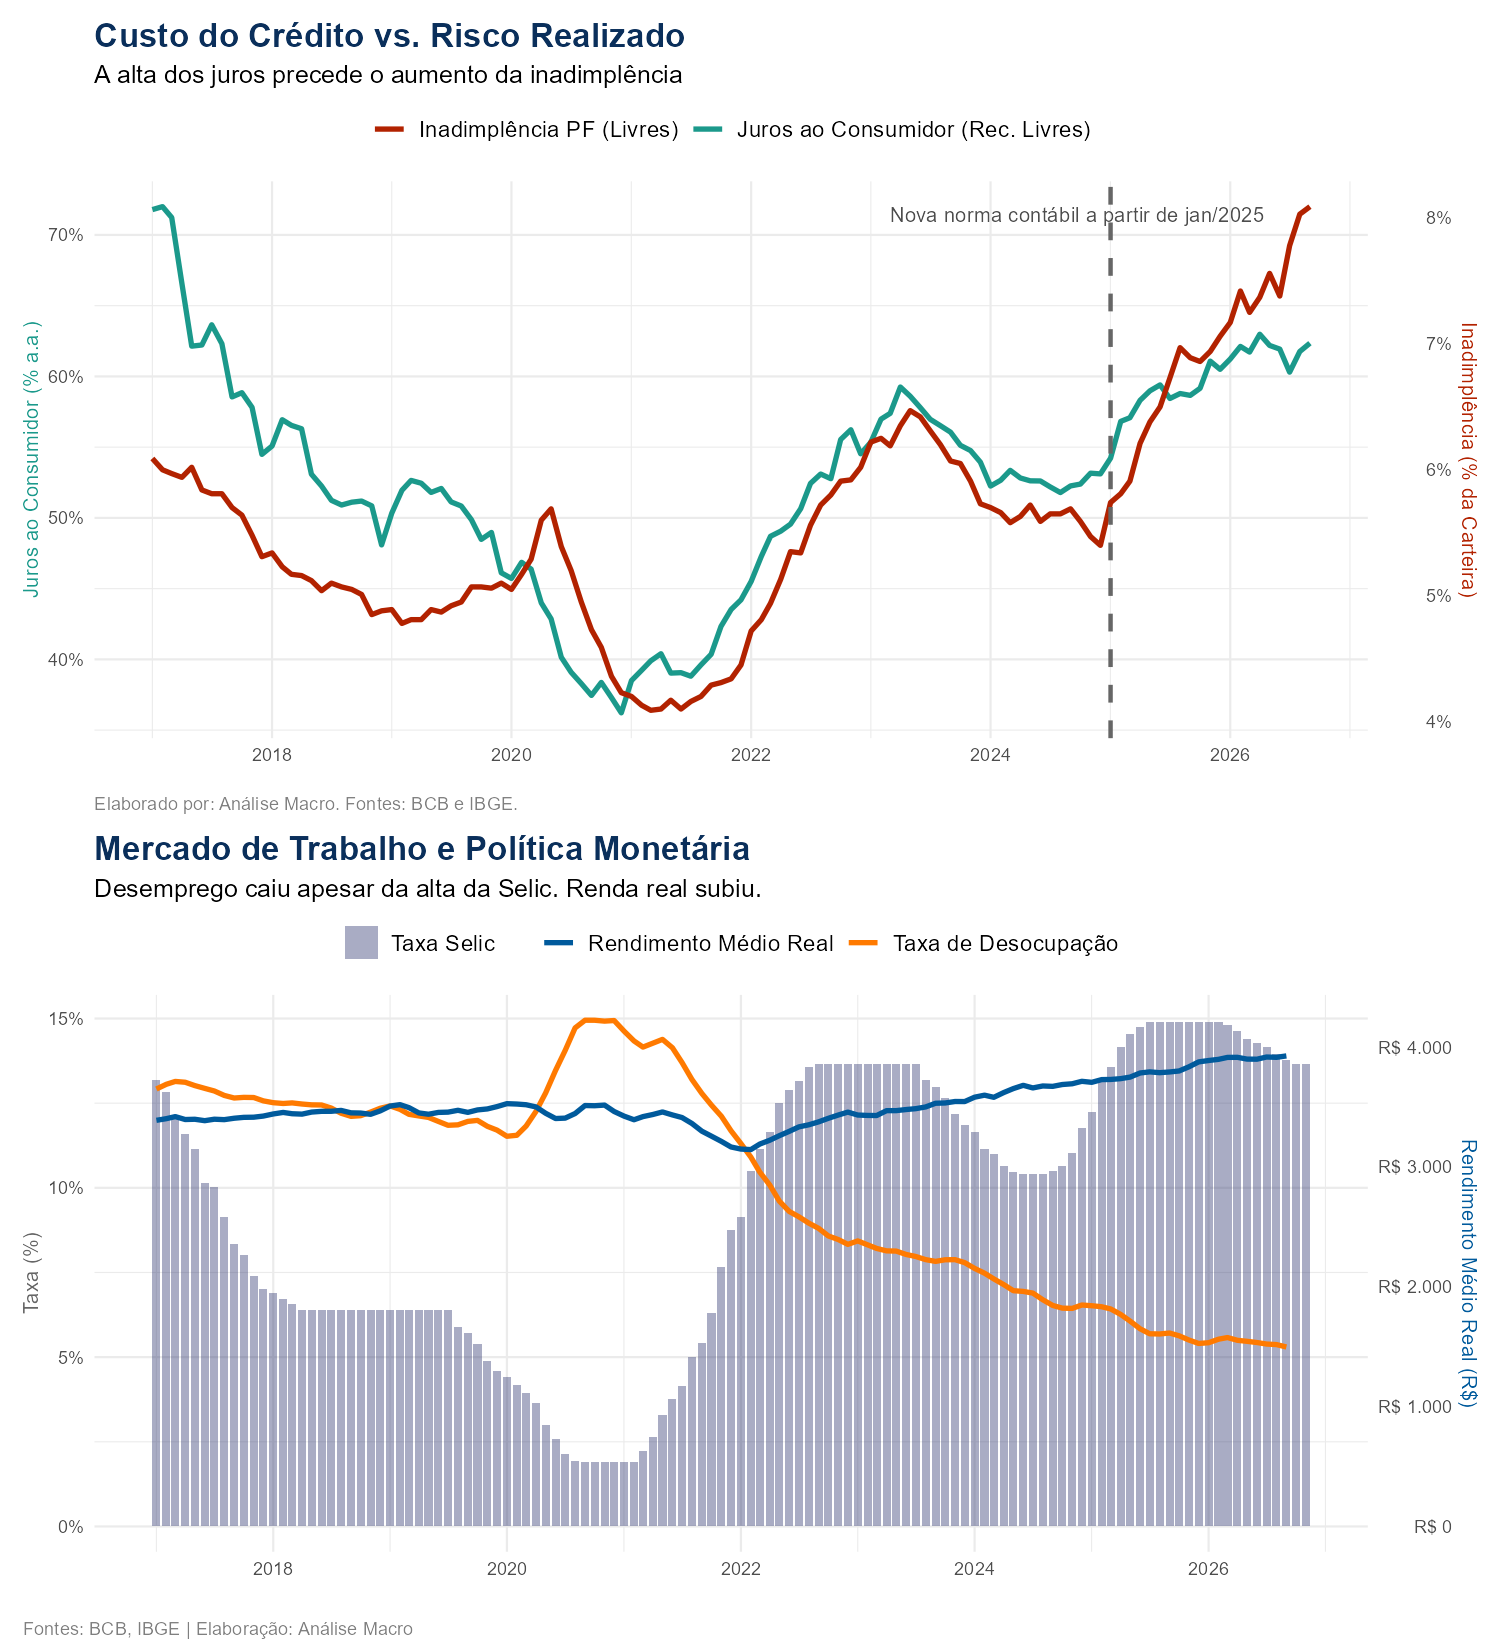
O painel de cima mostra a transmissão da política monetária às famílias. O Copom move a Selic, os bancos repassam a alta para os juros do crédito livre, e a inadimplência sobe alguns meses depois, quando as parcelas mais caras encontram um orçamento já comprometido.
O painel de baixo mostra a renda que paga essas parcelas. Mesmo com a Selic alta desde 2022, a desocupação caiu e o rendimento médio real subiu, e é isso que tem sustentado a capacidade de pagamento das famílias.
O repasse não é de um para um. Em setembro de 2026, os juros do crédito livre às famílias estavam em 62,4% ao ano, contra 13,7% da Selic. A diferença, o spread, cobre o custo de captação, o risco de calote, os impostos e a margem do banco. Medimos esse repasse em Medindo o repasse da taxa Selic para o mercado de crédito bancário.
Quanto tempo a inadimplência leva para reagir? A pergunta pede um modelo, porque juros, renda e atrasos se movem juntos. Estimamos essa resposta com uma função impulso-resposta em Qual o efeito de um choque de juros sobre a inadimplência?
O que mede a taxa de participação
A taxa de participação mede a parcela das pessoas em idade de trabalhar (14 anos ou mais) que está na força de trabalho, ou seja, que trabalha ou procura trabalho:
A PIA é a população em idade de trabalhar. Estudantes, aposentados, quem cuida da casa e quem desistiu de procurar emprego estão na PIA, mas fora da força de trabalho.
A taxa de desocupação é a fatia da força de trabalho que procura emprego e não encontra. As duas taxas se leem juntas, porque a desocupação pode cair por dois caminhos: as pessoas encontram emprego ou desistem de procurar e saem da força de trabalho. A taxa de participação mostra qual dos dois aconteceu.
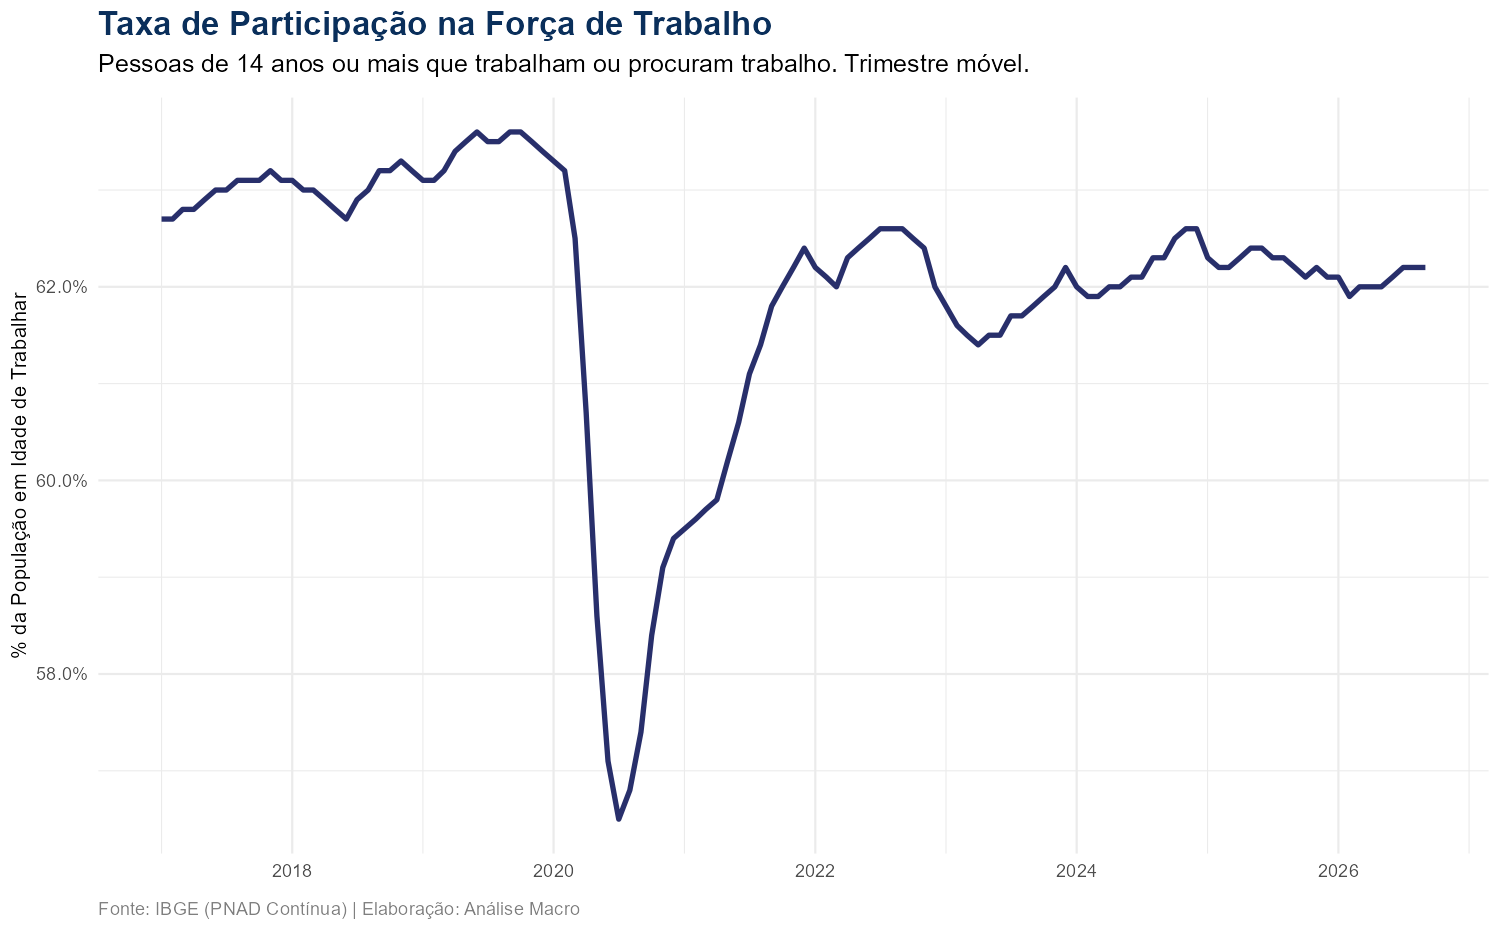
A taxa de participação oscilou entre 62% e 63,6% de 2012 a 2019. Na pandemia, caiu para 56,5% no trimestre encerrado em julho de 2020, quando milhões de pessoas pararam de trabalhar e de procurar trabalho. No trimestre até setembro de 2026, estava em 62,2%.
No mesmo trimestre, a desocupação estava em 5,2%. Como a participação voltou ao intervalo observado antes da pandemia, a queda da desocupação reflete pessoas que encontraram emprego. Aprofundamos a série em Como se comportou a Taxa de Participação no Brasil nos últimos anos?
Taxa de participação, renda e endividamento
Como a taxa de participação chega ao crédito? Pela renda. A massa de rendimento, a soma do que todos os ocupados recebem no mês, se decompõe em quatro fatores:
Aqui TPt é a taxa de participação, ut a taxa de desocupação (as duas em fração) e w̄t o rendimento médio real. O produto dos três primeiros fatores é o número de ocupados.
A identidade mostra o canal. Mais participação e menos desocupação significam mais ocupados e mais massa de renda, que é a base do denominador do endividamento e do comprometimento. Uma família com dois adultos ocupados tem mais folga para pagar a parcela do que uma com um ocupado e um desocupado.
No trimestre até setembro de 2026, o rendimento médio real era de R$ 3.790 por mês, 3,6% acima de um ano antes. A massa de rendimento chegou a R$ 387 bilhões por mês, alta real de 4,7% em 12 meses.
A alta do rendimento médio em 2020, visível no painel de mercado de trabalho, é um efeito de composição: os trabalhadores de menor salário perderam o emprego primeiro, e a média dos que ficaram subiu. A massa de rendimento, que soma todos, caiu em termos reais naquele ano.
Como a participação estava em 62,2% tanto em setembro de 2025 quanto em setembro de 2026, o crescimento da massa veio do salário médio e da queda da desocupação. Mesmo assim, o endividamento e o comprometimento subiram no período, porque a dívida e os juros cresceram mais rápido que a renda.
A leitura mais recente dos indicadores
A tabela reúne o dado mais recente de cada indicador, o valor do mesmo mês um ano antes e a amplitude da série desde 2012. As referências diferem porque cada fonte tem o seu calendário de divulgação.
| Indicador | Referência | Último dado |
Um ano antes |
Mínimo desde 2012 |
Máximo desde 2012 |
|---|---|---|---|---|---|
| Endividamento (% da renda de 12 meses) | ago/2026 | 50,1 | 48,9 | 36,8 | 50,1 |
| Endividamento sem habitacional (%) | ago/2026 | 31,0 | 30,6 | 21,5 | 31,6 |
| Comprometimento de renda (% da renda mensal) | ago/2026 | 29,0 | 27,6 | 19,8 | 29,0 |
| Comprometimento com juros (%) | ago/2026 | 10,9 | 10,1 | 6,5 | 10,9 |
| Inadimplência PF, total (%) | set/2026 | 5,99 | 4,89 | 2,89 | 6,04 |
| Inadimplência PF, recursos livres (%) | set/2026 | 8,09 | 6,89 | 4,09 | 8,09 |
| Juros PF, recursos livres (% a.a.) | set/2026 | 62,4 | 58,7 | 36,2 | 72,9 |
| Selic (% a.a.) | out/2026 | 13,7 | 14,9 | 1,9 | 14,9 |
| Taxa de participação (%) | jul-set/2026 | 62,2 | 62,2 | 56,5 | 63,6 |
| Taxa de desocupação (%) | jul-set/2026 | 5,2 | 5,6 | 5,1 | 14,9 |
| Rendimento médio real (R$ por mês) | jul-set/2026 | 3.790 | 3.660 | 3.074 | 3.811 |
Leitura mais recente dos indicadores de crédito e de mercado de trabalho. Fontes: BCB (SGS) e IBGE (PNAD Contínua).
Dívida e comprometimento estão no maior nível desde 2012, a inadimplência sobe, e o mercado de trabalho tem desocupação baixa e renda real em crescimento. A renda do trabalho sustenta a capacidade de pagamento, e os juros altos consomem uma parte cada vez maior dela.
Como o exercício foi feito no R
O exercício usa doze séries do Banco Central e cinco tabelas do IBGE. A tabela abaixo mostra o que cada indicador mede e onde ele está:
| Indicador | O que mede | Fonte e código |
|---|---|---|
| Endividamento | Dívida bancária das famílias em % da renda de 12 meses | BCB, SGS 29037 e 29038 |
| Comprometimento de renda | Juros e amortização em % da renda do mês | BCB, SGS 29034, 29033 e 29036 |
| Inadimplência PF | Saldo com atraso acima de 90 dias, em % da carteira | BCB, SGS 21084, 21112 e 21145 |
| Concessões PF | Crédito novo contratado no mês, em R$ milhões | BCB, SGS 20662 e 20698 |
| Juros PF e Selic | Custo do crédito livre e juro básico, em % ao ano | BCB, SGS 20740 e 4189 |
| Taxa de participação e desocupação | Quem está na força de trabalho e quem procura emprego | IBGE, PNAD Contínua, SIDRA 5944 e 6381 |
| Rendimento e massa de rendimento | Salário médio real e renda real de todos os ocupados | IBGE, PNAD Contínua, SIDRA 6390 e 6392 |
| IPCA | Inflação ao consumidor, usada para deflacionar as concessões | IBGE, SIDRA 1737 |
Séries usadas no exercício. Fontes: BCB e IBGE.
O roteiro tem quatro etapas:
O GetBCBData e o sidrar baixam os dados das duas fontes oficiais direto para o R. O passo a passo da coleta está em Como importar dados do Banco Central, IPEADATA e Sidra no R?
Os gráficos usam o ggplot2, que descreve cada figura em camadas: os dados, o mapeamento das variáveis nos eixos e cores, a geometria e o tema. A lógica da gramática de gráficos está em Visualizando dados com ggplot2.
Aplicações práticas
O mesmo conjunto de indicadores aparece em várias rotinas de trabalho:
- Risco de crédito em bancos e fintechs: o comprometimento de renda e a inadimplência por carteira ajudam a calibrar limites e provisões antes que os atrasos apareçam na própria base de clientes.
- Varejo e bens duráveis: as concessões reais e a massa de rendimento antecipam o consumo financiado, como eletrodomésticos e veículos.
- Política monetária e conjuntura: a sequência Selic, juros ao consumidor e inadimplência mostra se o aperto monetário está chegando às famílias.
- Mercado imobiliário: a diferença entre o endividamento total e o sem habitacional mede o peso do financiamento imobiliário no orçamento.
Considerações finais
Neste exercício, mostramos que o endividamento das famílias só se lê bem ao lado da renda. A dívida e o serviço da dívida estão no maior nível desde 2012, e a capacidade de pagamento se apoia na renda do trabalho, sustentada por uma taxa de participação de volta ao patamar anterior à pandemia e por uma desocupação baixa.
O R reúne a coleta nas duas fontes oficiais, o tratamento, o cálculo e os gráficos num único script, que se atualiza a cada nova divulgação. O que muda de uma área para outra é a aplicação:
- Economistas e analistas de conjuntura: acompanham o ciclo de crédito e o mercado de trabalho com o mesmo código, mês a mês.
- Analistas de risco: cruzam a inadimplência por modalidade com o comprometimento de renda para antecipar perdas.
- Gestores e estrategistas de investimento: avaliam bancos, varejistas e incorporadoras pela saúde financeira das famílias.
- Estudantes e pesquisadores: aprendem a trabalhar com séries oficiais do Banco Central e do IBGE e a ler indicadores em conjunto.
Aprenda a construir análises como esta
O AM Black é a assinatura anual da Análise Macro, com acesso a todos os cursos e formações: coleta e tratamento de dados, econometria, macroeconomia e mercado financeiro em R e Python.
Leia também:
📩 Acompanhe a leitura de conjuntura todo dia
Este exercício é um recorte. No Boletim AM eu acompanho inflação, juros e atividade o ano inteiro — com o método explicado, a fonte citada e a ressalva onde o dado é frágil.
Receber o Boletim AM → Todo dia no seu e-mail. Gratuito, e sai num clique.




