
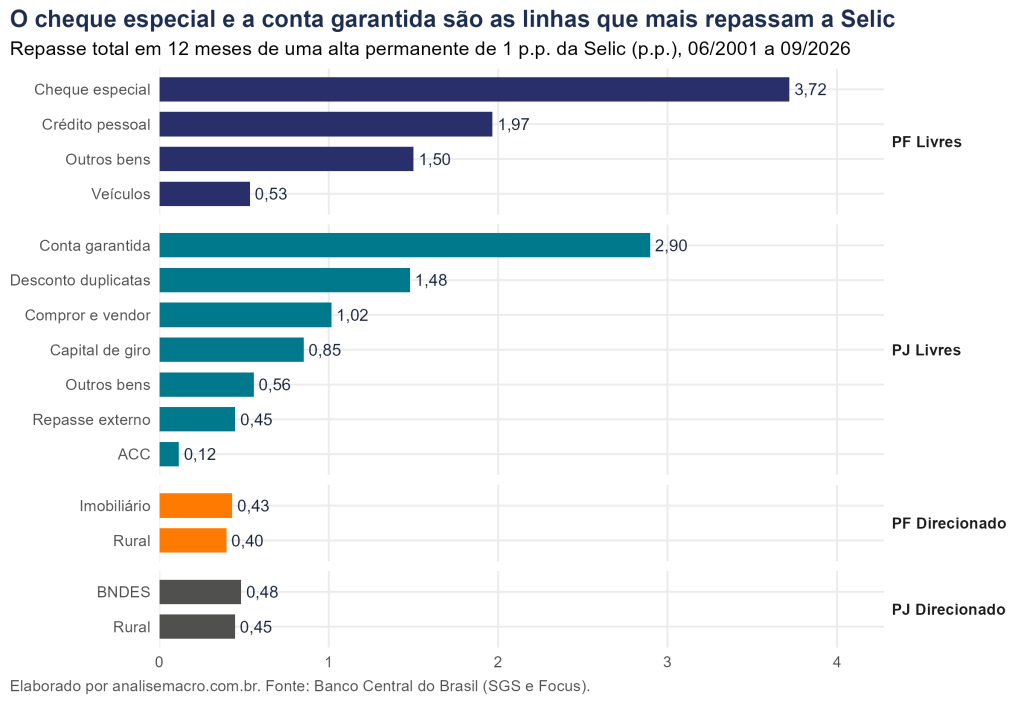
O repasse da Selic mede quanto sobem os juros que os bancos cobram quando o Copom sobe a taxa básica. Neste exercício, medimos esse repasse para 15 modalidades de crédito no R, reproduzindo o estudo que o Banco Central publicou sobre o tema, e chegamos ao resultado da figura abaixo.
A resposta muda muito de uma linha de crédito para outra. O cheque especial e a conta garantida sobem bem mais do que a própria Selic, enquanto o financiamento imobiliário e o crédito rural quase não reagem. Saber quanto e em quanto tempo cada taxa responde permite projetar o custo do crédito a partir do cenário de juros.
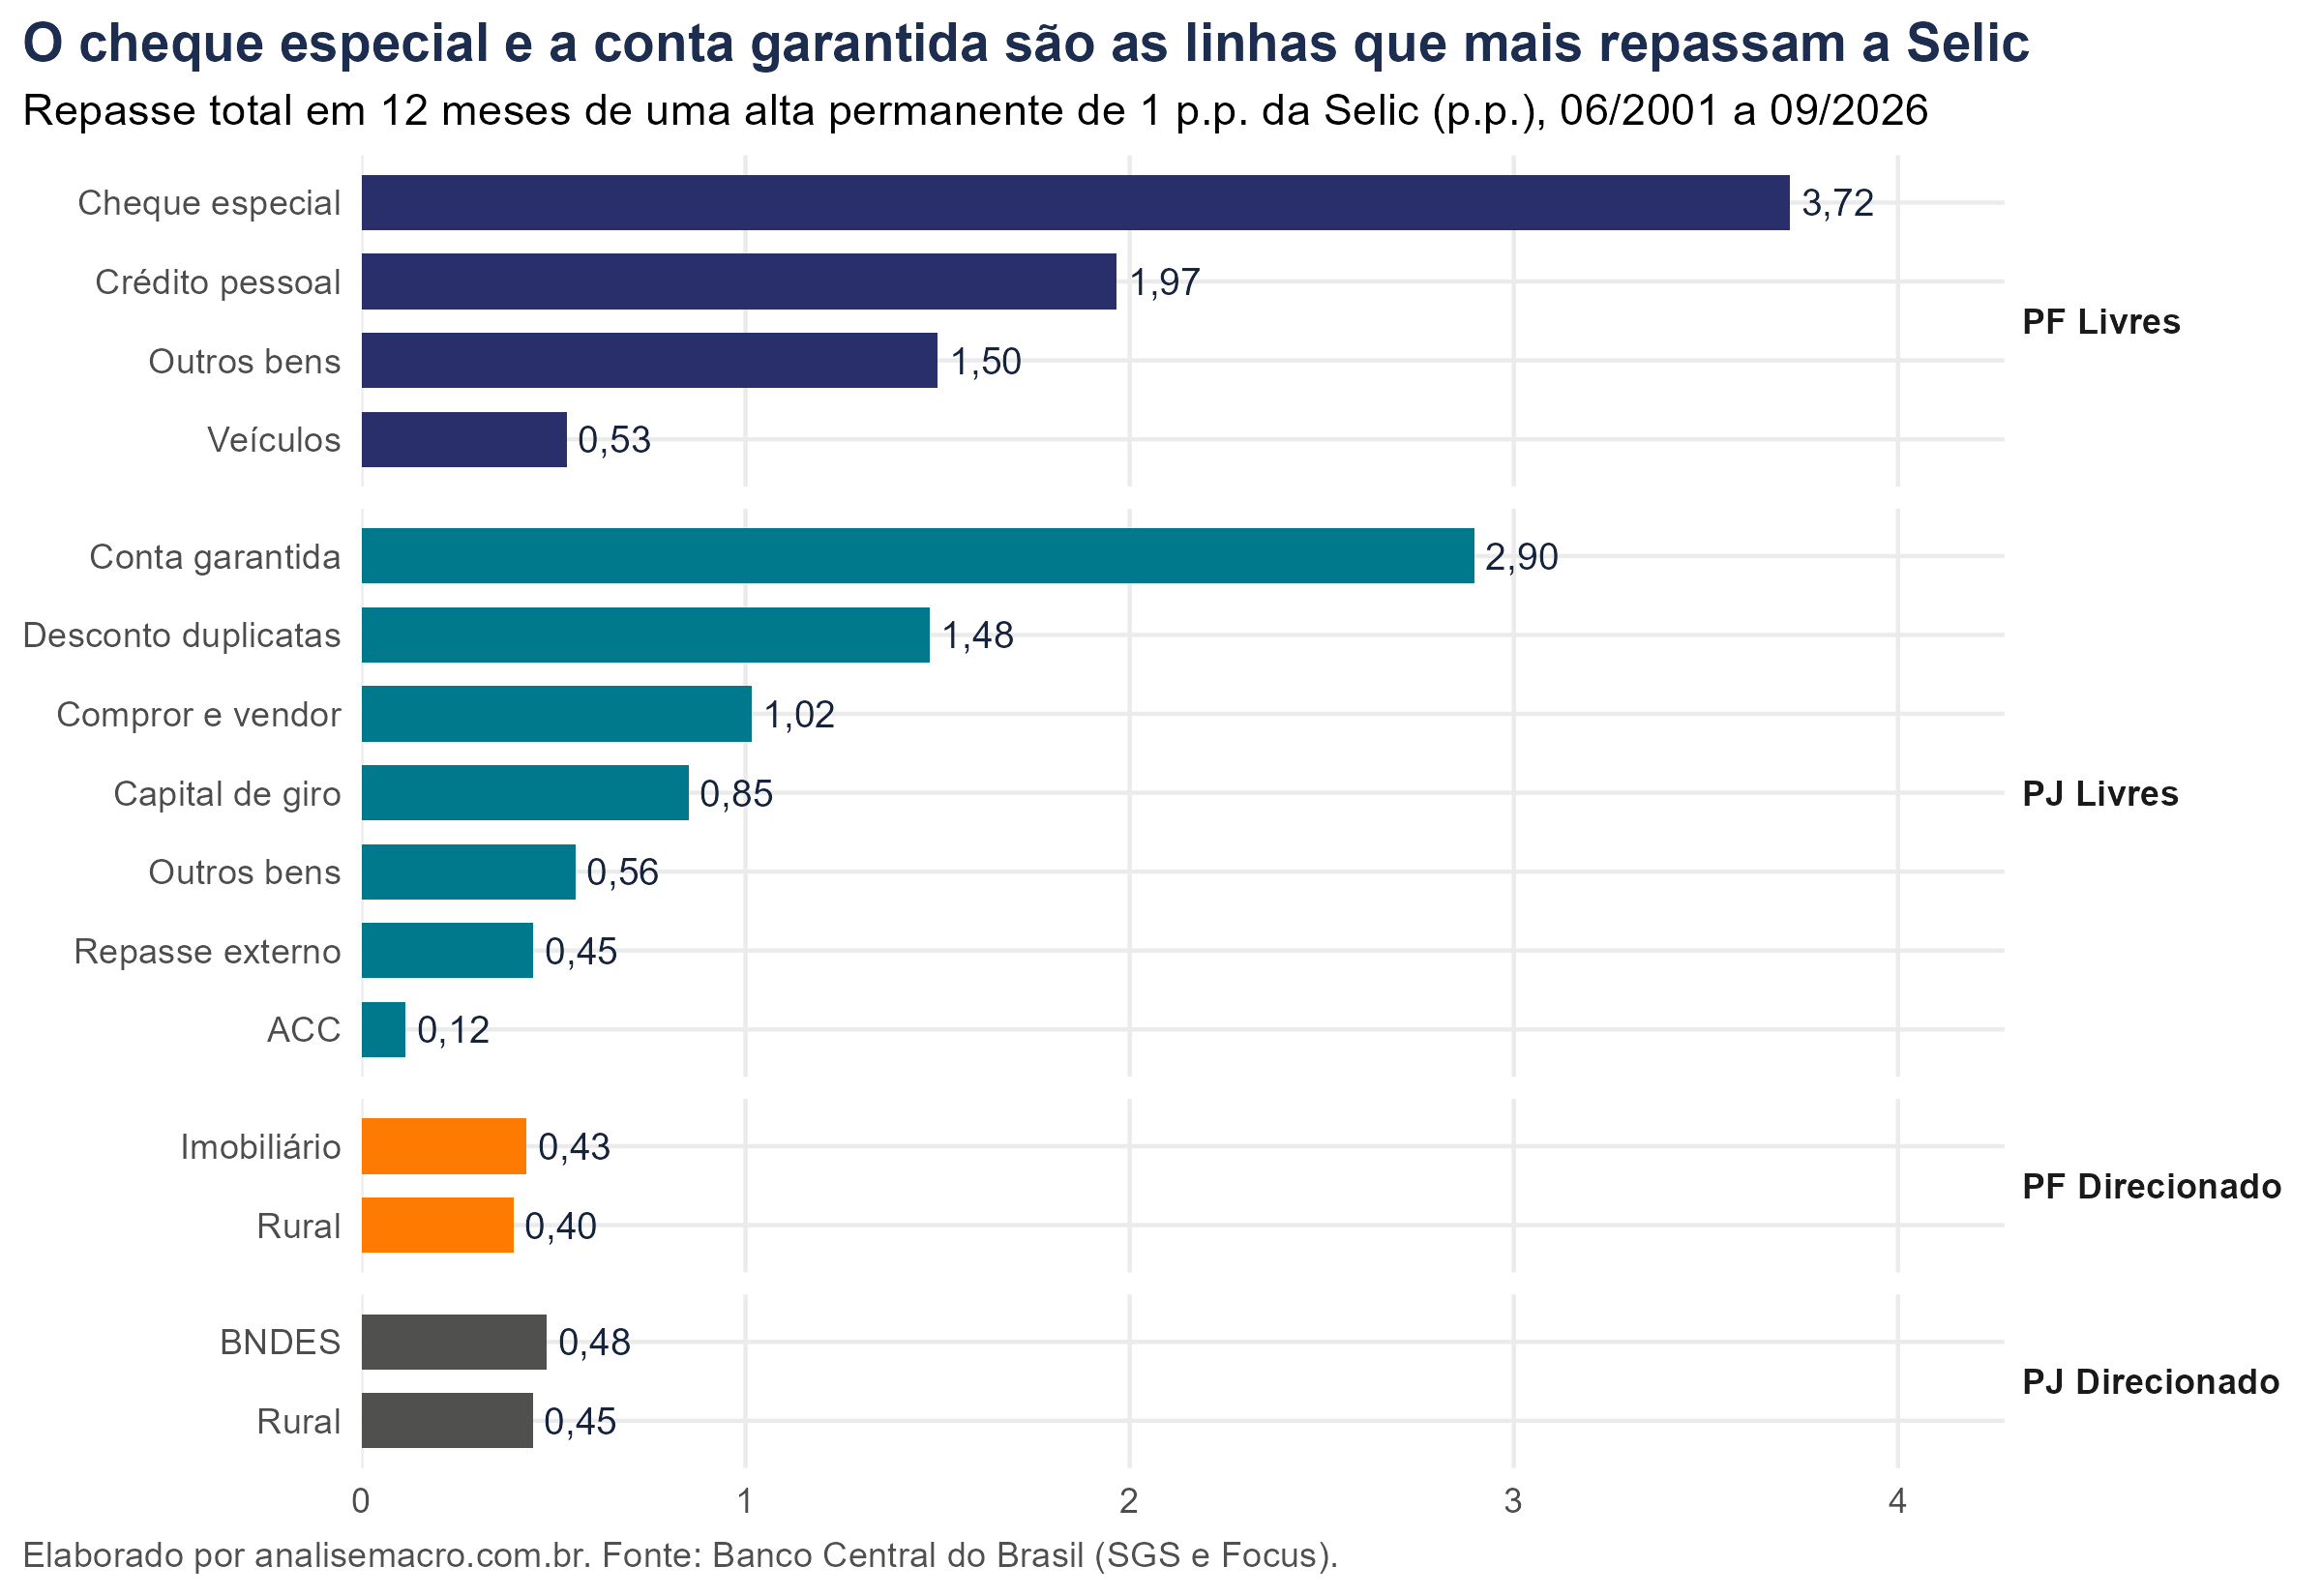
Na figura acima, uma alta de 1 ponto percentual na Selic leva a uma alta de 3,72 p.p. na taxa do cheque especial em 12 meses, e de 0,43 p.p. na do financiamento imobiliário. Ao longo do exercício, mostramos de onde vem cada um desses números.
📬 Boletim AM
Receba análises e conteúdos sobre modelos estatísticos clássicos, econometria feita com hipóteses sérias e LLMs acessados em ambientes de trabalho reais, tudo aplicado à economia, ao mercado financeiro e à análise de dados.
O que é o repasse da Selic
A Selic é a taxa de juros das operações de um dia entre bancos, lastreadas em títulos públicos. O Copom define uma meta para ela a cada 45 dias, e o Banco Central atua no mercado para que a taxa efetiva fique perto dessa meta.
Por que uma taxa de um dia afeta um empréstimo de dois anos? Porque ela é o ponto de partida da curva de juros, o conjunto de taxas que o mercado cobra para cada prazo. Uma alta da Selic, sobretudo quando o mercado espera que ela dure, encarece o dinheiro em todos os prazos. Mostramos como essa curva é construída em Estrutura a Termo da Taxa de Juros no Python.
Com o dinheiro mais caro, sobe o custo que o banco paga para captar recursos, e ele repassa esse custo ao tomador. A taxa de um empréstimo reúne o custo de captação, o risco de calote, os impostos, a despesa administrativa e a margem do banco. A diferença entre a taxa do empréstimo e o custo de captação é o spread bancário, que analisamos em Construindo um Modelo para o Spread Bancário no Brasil.
É a parte da variação da taxa de juros de uma linha de crédito que acompanha a variação da Selic. Um repasse de 2 significa que a taxa da linha sobe 2 p.p. para cada 1 p.p. de alta da Selic; um repasse de 0,5, que ela sobe metade.
Esse caminho é o canal de crédito da política monetária. Com juros mais altos, famílias e empresas tomam menos empréstimos, o consumo e o investimento desaceleram, e a inflação perde força. Medir o repasse diz em quanto tempo a decisão do Copom chega ao custo do crédito.
Por que o repasse muda de uma linha para outra
A garantia. Linhas sem garantia, como o cheque especial, têm inadimplência maior e taxas muito mais altas. Nelas o banco ajusta a taxa com mais força quando o custo de captação sobe.
O prazo. O custo de captação de cada linha acompanha os juros de prazo parecido com o das operações. Como os prazos longos da curva reagem menos à Selic, as linhas de prazo longo também reagem menos.
As regras do crédito direcionado. No crédito livre, o banco define a taxa e o destino do dinheiro. No crédito direcionado, a lei reserva recursos para habitação, agricultura e investimento via BNDES, e boa parte das taxas segue regras próprias. Por isso essas taxas acompanham pouco a Selic, como discutimos em Efeito da Taxa de Juros sobre o crédito direcionado.
O Adiantamento sobre Contrato de Câmbio (ACC) é o caso extremo. Nele o exportador recebe em reais, antecipadamente, um valor que o banco capta no exterior. A taxa segue os juros internacionais, e o repasse da Selic fica perto de zero.
Como o Banco Central mede o repasse
O método vem do Estudo Especial nº 118/2022 do Banco Central, divulgado originalmente como boxe do Relatório de Inflação de setembro de 2022. Para cada modalidade de crédito, o estudo relaciona a variação mensal da taxa de juros com as variações da Selic nos 12 meses anteriores:
Aqui ΔJurosm,t é a variação, em pontos percentuais, da taxa da modalidade m no mês t. ΔSelict−i é a variação da Selic i meses atrás, de 0 a 11. ΔInadm,t−i é a variação da inadimplência da modalidade, do mês corrente até três meses atrás. Dt vale 1 a partir de março de 2011, quando as estatísticas de crédito mudaram de metodologia, e εm,t é o erro, a parte da variação dos juros que o modelo não explica.
Cada coeficiente βm,i mede quanto os juros da modalidade sobem no mês t para cada 1 p.p. de alta da Selic i meses antes. As doze defasagens deixam o repasse se espalhar ao longo de um ano: parte chega no mesmo mês, parte nos meses seguintes.
Por que a inadimplência entra na equação? Porque ela também move a taxa. Quando os calotes aumentam, o banco cobra mais para cobrir as perdas, mesmo com a Selic parada. Os coeficientes δm,i separam esse efeito, de modo que os β capturem só o que vem da Selic. A relação na direção contrária, dos juros para a inadimplência, é o tema de Qual o efeito de um choque de juros sobre a inadimplência?.
A equação é uma regressão linear estimada por Mínimos Quadrados Ordinários, o método que escolhe os coeficientes que minimizam a soma dos erros ao quadrado. Explicamos o método passo a passo em Regressão linear: teoria e prática.
O repasse total
O resultado central do estudo é a soma dos doze coeficientes de repasse:
Por que somar? Suponha uma alta de 1 p.p. na Selic que se mantém depois disso. A variação da Selic vale 1 no mês da alta e zero nos seguintes. Pela equação, os juros sobem βm,0 no primeiro mês, mais βm,1 no segundo, e assim por diante. Ao fim de doze meses, a alta acumulada é Rm.
Ou seja, Rm é a alta esperada na taxa da modalidade depois de uma elevação permanente de 1 p.p. na Selic. É esse número que aparece em cada barra da primeira figura.
A velocidade e os meses atípicos
O estudo também mostra quando o repasse acontece. Os doze coeficientes são agrupados em quatro trimestres de defasagem, e a soma de cada grupo, dividida pelo repasse total, diz que parcela do ajuste chega em cada trimestre.
Meses atípicos, como a crise de 2008 ou o início da pandemia, podem distorcer os coeficientes. Para tratá-los, o estudo calcula os resíduos padronizados da regressão (cada erro dividido pelo seu desvio-padrão estimado). Se o maior deles passa de 3, aquele mês ganha uma variável indicadora própria e a regressão é estimada de novo, até que nenhum resíduo passe de 3.
Os dados e a troca de metodologia de 2011
Os dados vêm do SGS, sigla para Sistema Gerenciador de Séries Temporais, que o Banco Central mantém. Para cada modalidade, ele traz três séries mensais: a taxa média de juros das novas operações, a inadimplência (a parcela da carteira com atraso acima de 90 dias) e o saldo da carteira.
O estudo usa 15 modalidades: quatro do crédito livre a pessoas físicas, sete do crédito livre a empresas e quatro linhas direcionadas. Duas delas somam linhas que o SGS publica separadas, e nesses casos a taxa da modalidade é a média das linhas ponderada pelo saldo.
A emenda das séries pede um ajuste de nível. As estatísticas de crédito atuais começam em março de 2011. Antes delas, o BCB publicava o "crédito referencial para taxa de juros", com dados desde junho de 2000 e encerrado em dezembro de 2012. Para estudar mais ciclos de política monetária, o estudo liga as duas bases nas modalidades livres, que têm correspondência na base antiga.
As duas bases medem coisas parecidas, mas com coberturas e definições diferentes. Em março de 2011, a taxa do cheque especial era de 145% ao ano na base nova e de 175% na antiga. Se ligarmos as séries sem ajuste, a regressão lê essa diferença de quase 30 p.p. como uma queda dos juros que nunca aconteceu.
Como as duas bases coexistem por 22 meses, entre março de 2011 e dezembro de 2012, conseguimos medir a diferença de nível entre elas. No exercício, deslocamos a série antiga por essa diferença média:
O ajuste muda o nível da série antiga, mas mantém as variações de um mês para o outro. Como a regressão trabalha com variações, o ajuste elimina o salto da troca de metodologia e preserva a informação que a regressão usa. Com a emenda, a amostra das modalidades livres passa a ter 253 meses até junho de 2022, contra 132 das direcionadas, os mesmos números que o BCB informa.
O exemplo: reproduzindo o estudo do Banco Central
Para conferir o método, estimamos as 15 regressões com a mesma amostra do estudo, até junho de 2022, e comparamos o repasse total com a tabela publicada pelo BCB.
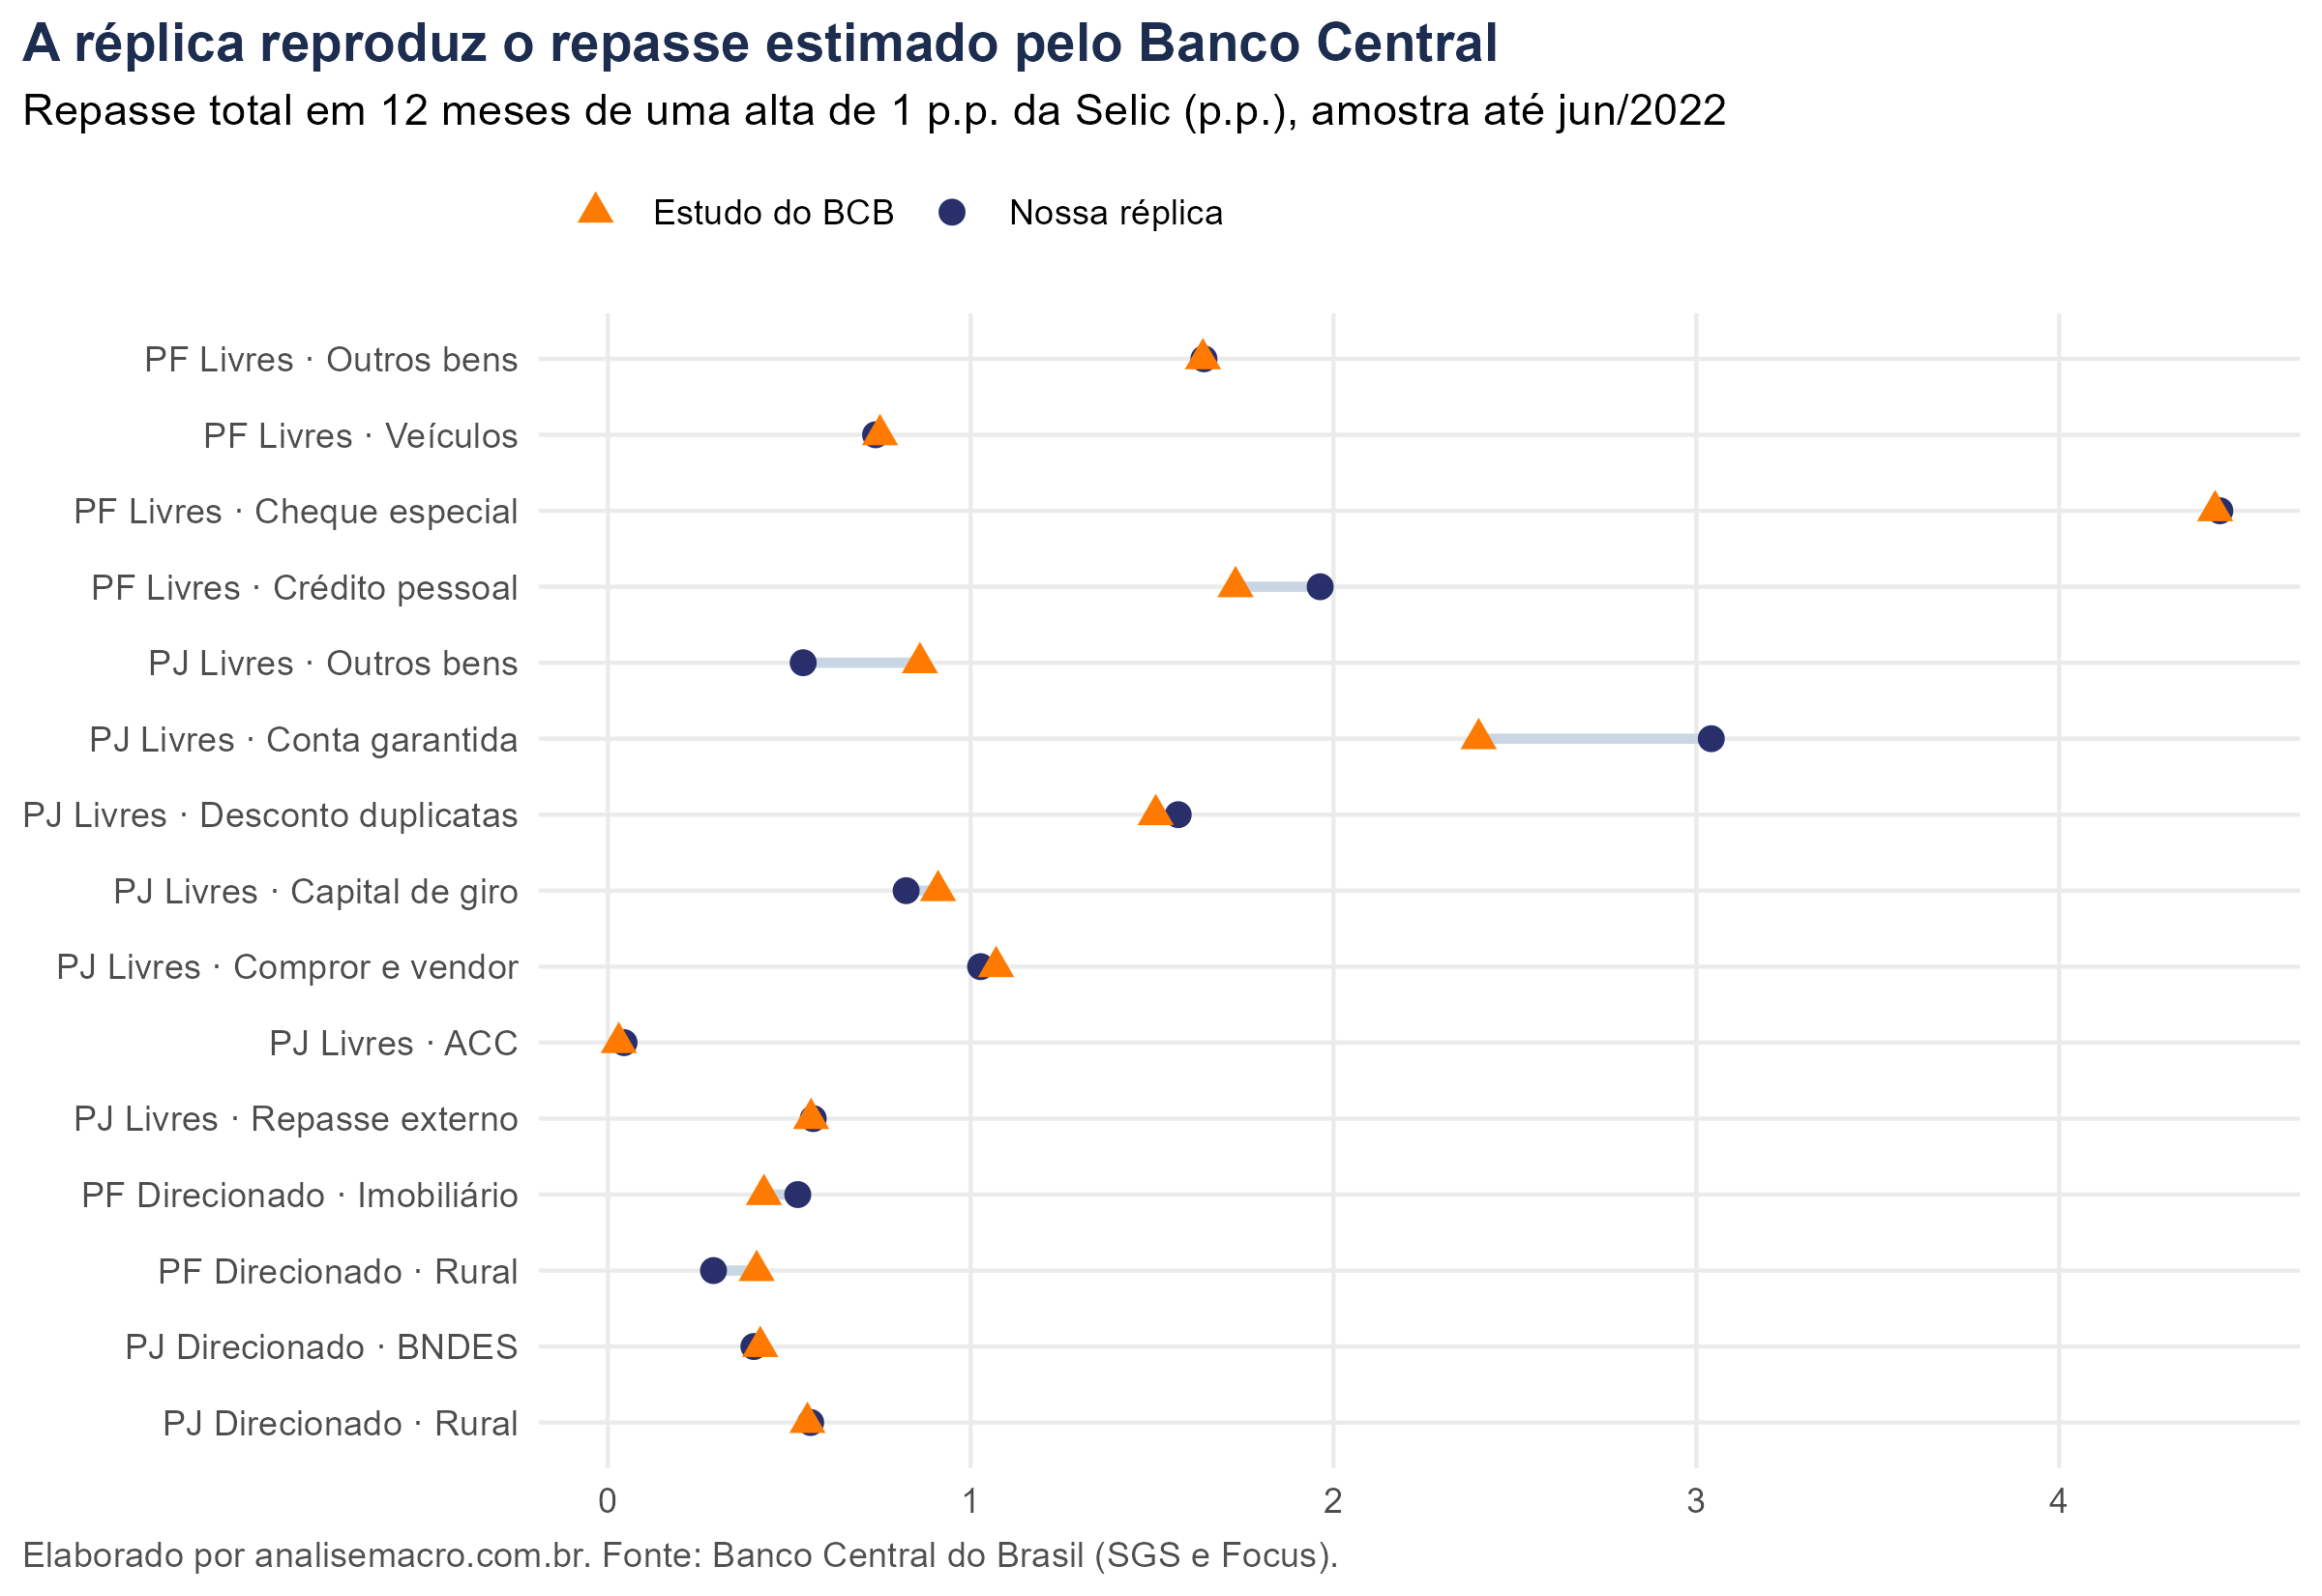
Na figura acima, os dois números que o BCB destaca no texto do estudo saem iguais. O repasse do crédito para aquisição de outros bens por pessoa física é de 1,64 p.p., igual ao do estudo, e o do cheque especial é de 4,44 p.p., contra 4,43. Em 11 das 15 modalidades, a réplica fica a menos de 0,1 p.p. do valor publicado.
As maiores distâncias aparecem na conta garantida, no crédito pessoal e na aquisição de outros bens por empresas. De onde vêm? O estudo informa que usou ajustes aditivos e multiplicativos "em algumas das modalidades", sem dizer quais, e essas três linhas estão entre as que passam pela emenda. A segunda fonte é a revisão dos dados: o BCB revisa as estatísticas de crédito quando recebe informações novas dos bancos, e as séries de hoje não são exatamente as de 2022.
A velocidade do repasse
Com a amostra completa, de junho de 2001 a setembro de 2026, a tabela abaixo reproduz o formato da tabela do estudo. Cada célula mostra a parcela do repasse total que chega em um trimestre de defasagem da Selic, e a última coluna traz o repasse total.
| Segmento | Modalidade | 3 meses | 6 meses | 9 meses | 12 meses | Total (p.p.) |
|---|---|---|---|---|---|---|
| PF Livres | Aquisição de outros bens | 111% | – | – | 9% | 1,50 |
| PF Livres | Aquisição de veículos | 139% | – | – | 9% | 0,53 |
| PF Livres | Cheque especial | 90% | 2% | – | 32% | 3,72 |
| PF Livres | Crédito pessoal | 115% | – | – | 26% | 1,97 |
| PJ Livres | Aquisição de outros bens | 116% | – | 36% | – | 0,56 |
| PJ Livres | Conta garantida e cheque especial | 92% | – | – | 29% | 2,90 |
| PJ Livres | Desconto de duplicatas | 94% | – | 35% | – | 1,48 |
| PJ Livres | Capital de giro | 126% | – | 17% | 5% | 0,85 |
| PJ Livres | Compror e vendor | 116% | – | 30% | – | 1,02 |
| PJ Livres | ACC | – | 210% | – | 60% | 0,12 |
| PJ Livres | Repasse externo | 106% | 39% | – | – | 0,45 |
| PF Direcionado | Financiamento imobiliário | 94% | 48% | – | 91% | 0,43 |
| PF Direcionado | Crédito rural | 80% | – | – | 101% | 0,40 |
| PJ Direcionado | BNDES | 43% | – | 166% | 77% | 0,48 |
| PJ Direcionado | Crédito rural | 113% | – | 51% | – | 0,45 |
Parcela do repasse total em cada trimestre de defasagem. Azul mais escuro: acima de 100%; azul médio: entre 20% e 100%; azul claro: até 20%; traço: sinal contrário ao do total. Amostra de jun/2001 a set/2026. Fonte: BCB (SGS).
A primeira coluna concentra os tons mais escuros. Em 14 das 15 modalidades, o primeiro trimestre carrega mais de 20% do repasse total, e em várias passa de 100%, com uma pequena devolução nos trimestres seguintes. Ou seja, os bancos ajustam as taxas logo depois da decisão do Copom.
Comparando com a amostra do estudo, as linhas que mais e menos repassam continuam as mesmas. A maior mudança é a do cheque especial, cujo repasse passa de 4,44 para 3,72 p.p. com os anos mais recentes na amostra. O ACC é a exceção da tabela: com repasse total de 0,12 p.p., perto de zero, a parcela de cada trimestre fica instável, e a leitura correta é a de que ele praticamente não reage à Selic.
O ciclo de alta de 2024-2025
A última parte do estudo usa os coeficientes para uma pergunta de conjuntura: a alta dos juros do crédito durante um ciclo de aperto segue o padrão histórico de repasse?
A ideia é calcular quanto as taxas teriam subido se reagissem à Selic exatamente como no passado. Para cada modalidade, o efeito estimado da Selic em cada mês é a soma dos coeficientes de repasse multiplicados pelas variações da Selic correspondentes:
Acumulamos esse efeito desde o trimestre anterior ao ciclo e o comparamos com a variação observada das taxas. A estimativa deixa de fora a constante, a inadimplência e os meses atípicos, para isolar a parte que vem da Selic. Os agregados de cada segmento ponderam as modalidades pelo saldo da carteira.
No ciclo mais recente, o Copom subiu a meta de setembro de 2024 a junho de 2025, até 15% ao ano. Para os dois trimestres seguintes ao último dado, usamos a Selic esperada pelo mercado no Boletim Focus, a pesquisa semanal em que o Banco Central reúne as projeções de cerca de 100 instituições. A coleta dessas expectativas aparece em Como coletar dados do Boletim Focus com o Python.
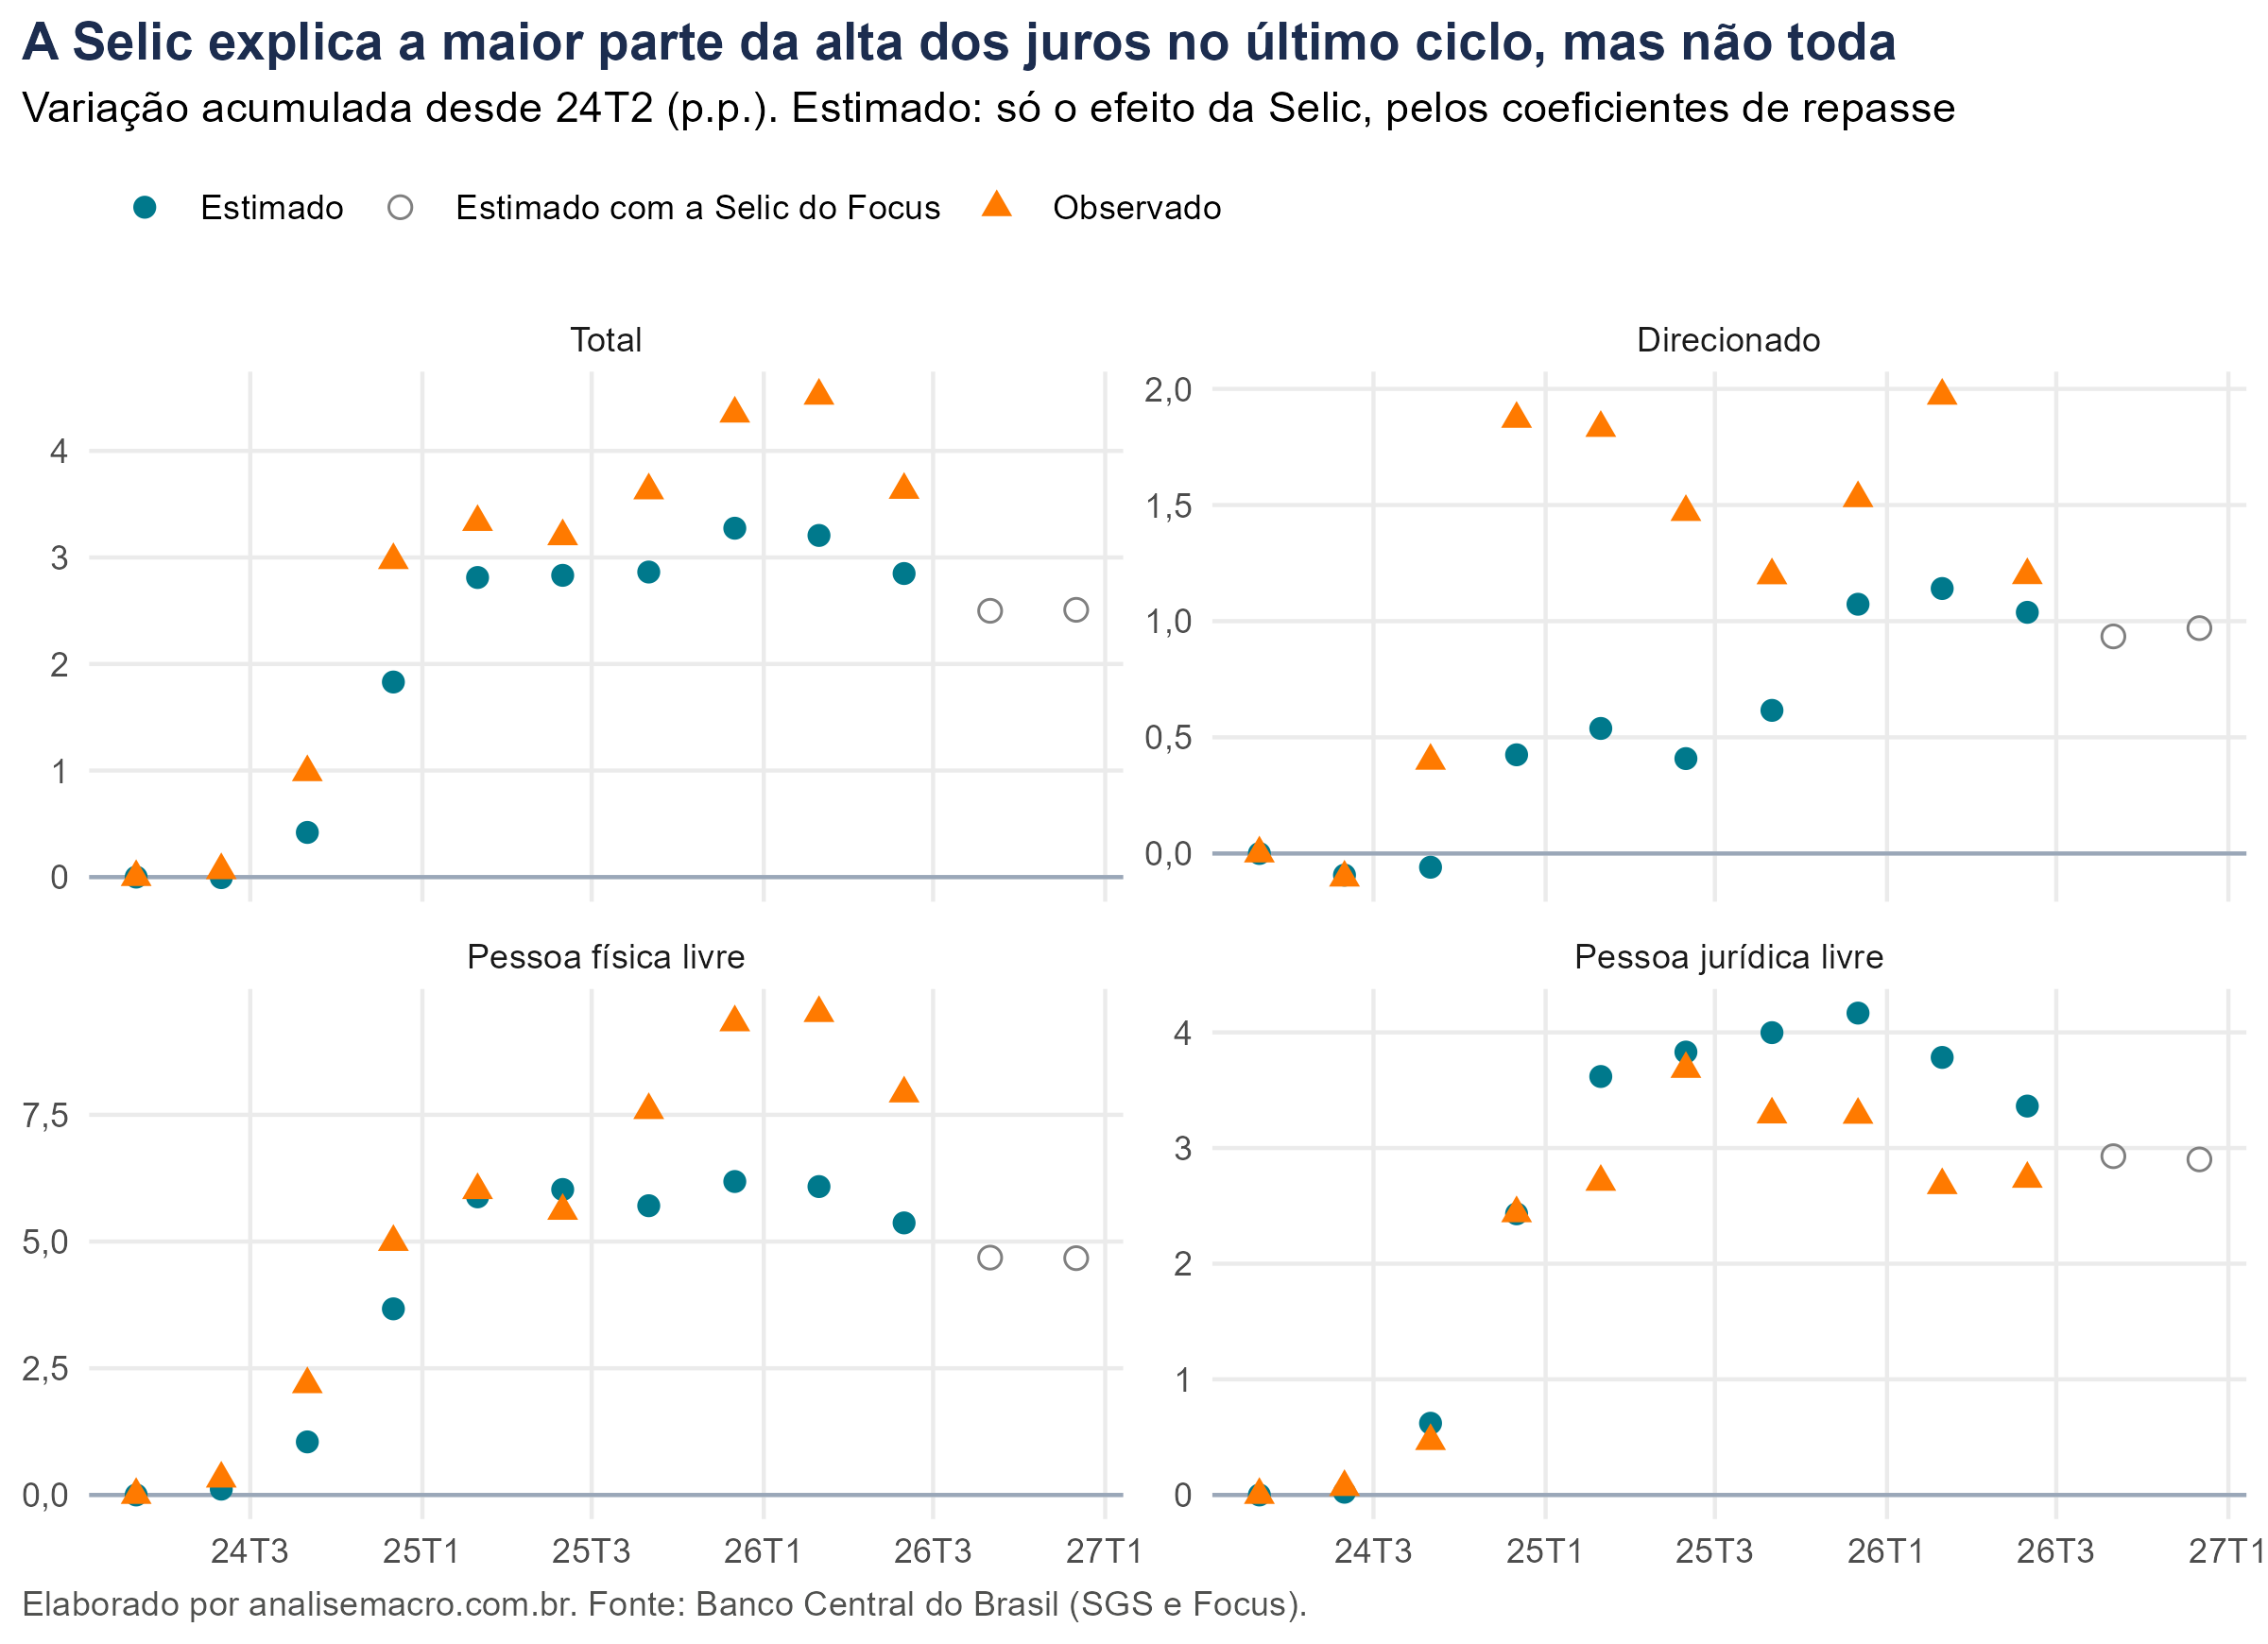
No 3º trimestre de 2026, a taxa média do crédito acumulava alta de 3,63 p.p. desde o trimestre-base, e o efeito estimado da Selic era de 2,85 p.p. Ou seja, o padrão histórico de repasse explica cerca de 78% da alta observada no agregado.
Nos dois segmentos livres, observado e estimado andam juntos durante a fase de alta da Selic. A partir do fim de 2025, eles se separam em sentidos opostos: no crédito a pessoas físicas, a taxa observada continua subindo e fica acima do estimado; no crédito a empresas, fica abaixo.
O que explica a distância? O modelo atribui à Selic só a parte da variação dos juros que segue o padrão histórico. O restante vem de outros fatores, como a inadimplência e o risco de crédito percebido pelos bancos, que podem pesar mais em um segmento do que no outro.
Onde o repasse da Selic é usado
Projeção do custo do crédito. Com os coeficientes e o cenário de Selic do Focus, um analista projeta a taxa de cada modalidade nos meses seguintes, como fizemos para os dois trimestres à frente.
Leitura de conjuntura. A comparação entre observado e estimado separa a alta dos juros que vem da política monetária da que vem do risco de crédito. Uma distância grande indica que o problema está na inadimplência ou nas condições dos bancos.
Precificação e estratégia em bancos. Uma instituição pode comparar o repasse das suas próprias taxas com o do mercado e avaliar se ajusta mais rápido ou mais devagar que a concorrência.
Avaliação da política monetária. O repasse mede a força do primeiro elo do canal de crédito. Quanto maior e mais rápido o repasse nas linhas que financiam consumo e investimento, mais rápido a decisão do Copom chega à economia.
Há um limite para a leitura desses números. Os coeficientes descrevem uma relação histórica entre a Selic e os juros, estimada com dados agregados. Eles não isolam o efeito causal da política monetária de outros choques que movem as duas taxas ao mesmo tempo, e o próprio estudo ressalta que outros canais de transmissão podem ter defasagens mais longas.
As ferramentas

Considerações finais
O exercício reúne em um único fluxo a coleta de dados públicos do Banco Central, a emenda de séries com metodologias diferentes, a estimação de 15 regressões com tratamento de outliers e a comparação com um estudo oficial. É o tipo de análise que costuma ficar restrita aos departamentos de pesquisa.
O R dá conta de todas as etapas com pacotes abertos, e o código roda de novo a cada divulgação das estatísticas de crédito, sem retrabalho. O mesmo caminho se repete em quase todo problema de macroeconomia aplicada. O que muda é a aplicação:
- Economistas de bancos e consultorias: projetar as taxas de cada linha de crédito a partir do cenário de Selic.
- Analistas de crédito e risco: separar a alta dos juros que vem da política monetária da que vem da inadimplência.
- Áreas de precificação em bancos: medir quanto e em quanto tempo as taxas da casa acompanham o mercado.
- Pesquisadores e estudantes: reproduzir estudos de bancos centrais com dados recentes e estendê-los.
Aprenda a fazer análises como esta no R
A formação Do Zero à Análise de Dados Econômicos e Financeiros usando R ensina a coletar, tratar, modelar e visualizar dados econômicos, as mesmas etapas deste exercício. Quem quer acesso a todas as formações tem o AM Black, a assinatura anual.
Leia também:
📩 Quem lê o dado decide melhor
Inflação, juros e atividade não se leem no olho — se leem com método. No Boletim AM eu mostro, todo dia, a estatística, a econometria e a IA por trás da leitura de conjuntura. Com a fonte, com a ressalva e com o código quando ele importa.
Receber o Boletim AM → Todo dia no seu e-mail. Gratuito, e sai num clique.




