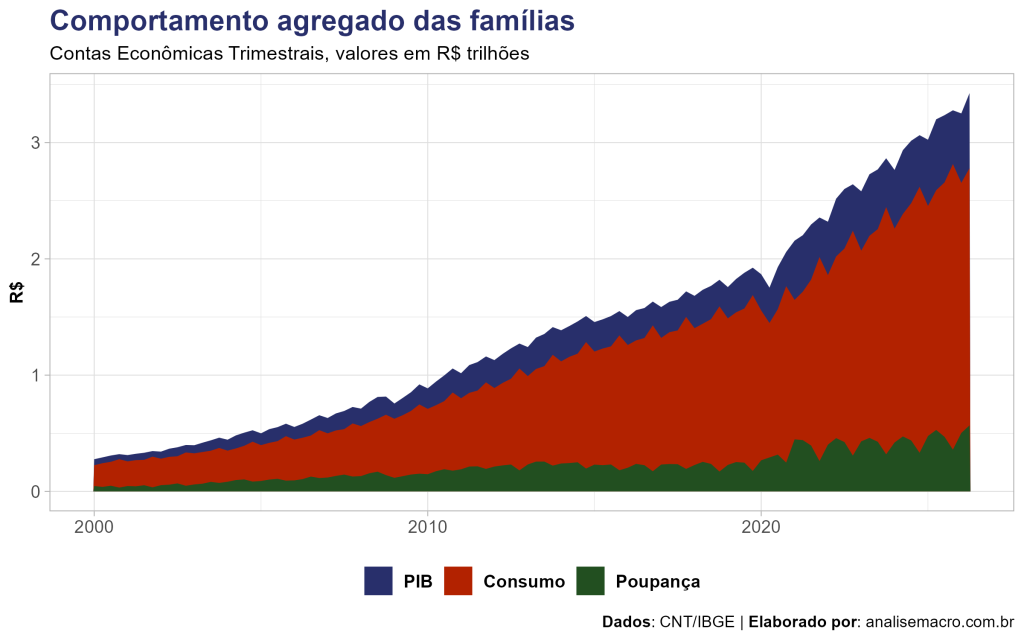
Toda família decide quanto da renda gastar agora e quanto guardar para depois. Essa decisão, repetida por milhões de domicílios, determina o consumo agregado, que responde por cerca de 82% do PIB brasileiro e é o principal componente da demanda.
A teoria econômica tem duas respostas para como essa escolha é feita. Keynes ligou o consumo à renda corrente; Fisher mostrou que a decisão envolve também a renda futura e a taxa de juros. Percorremos as duas.
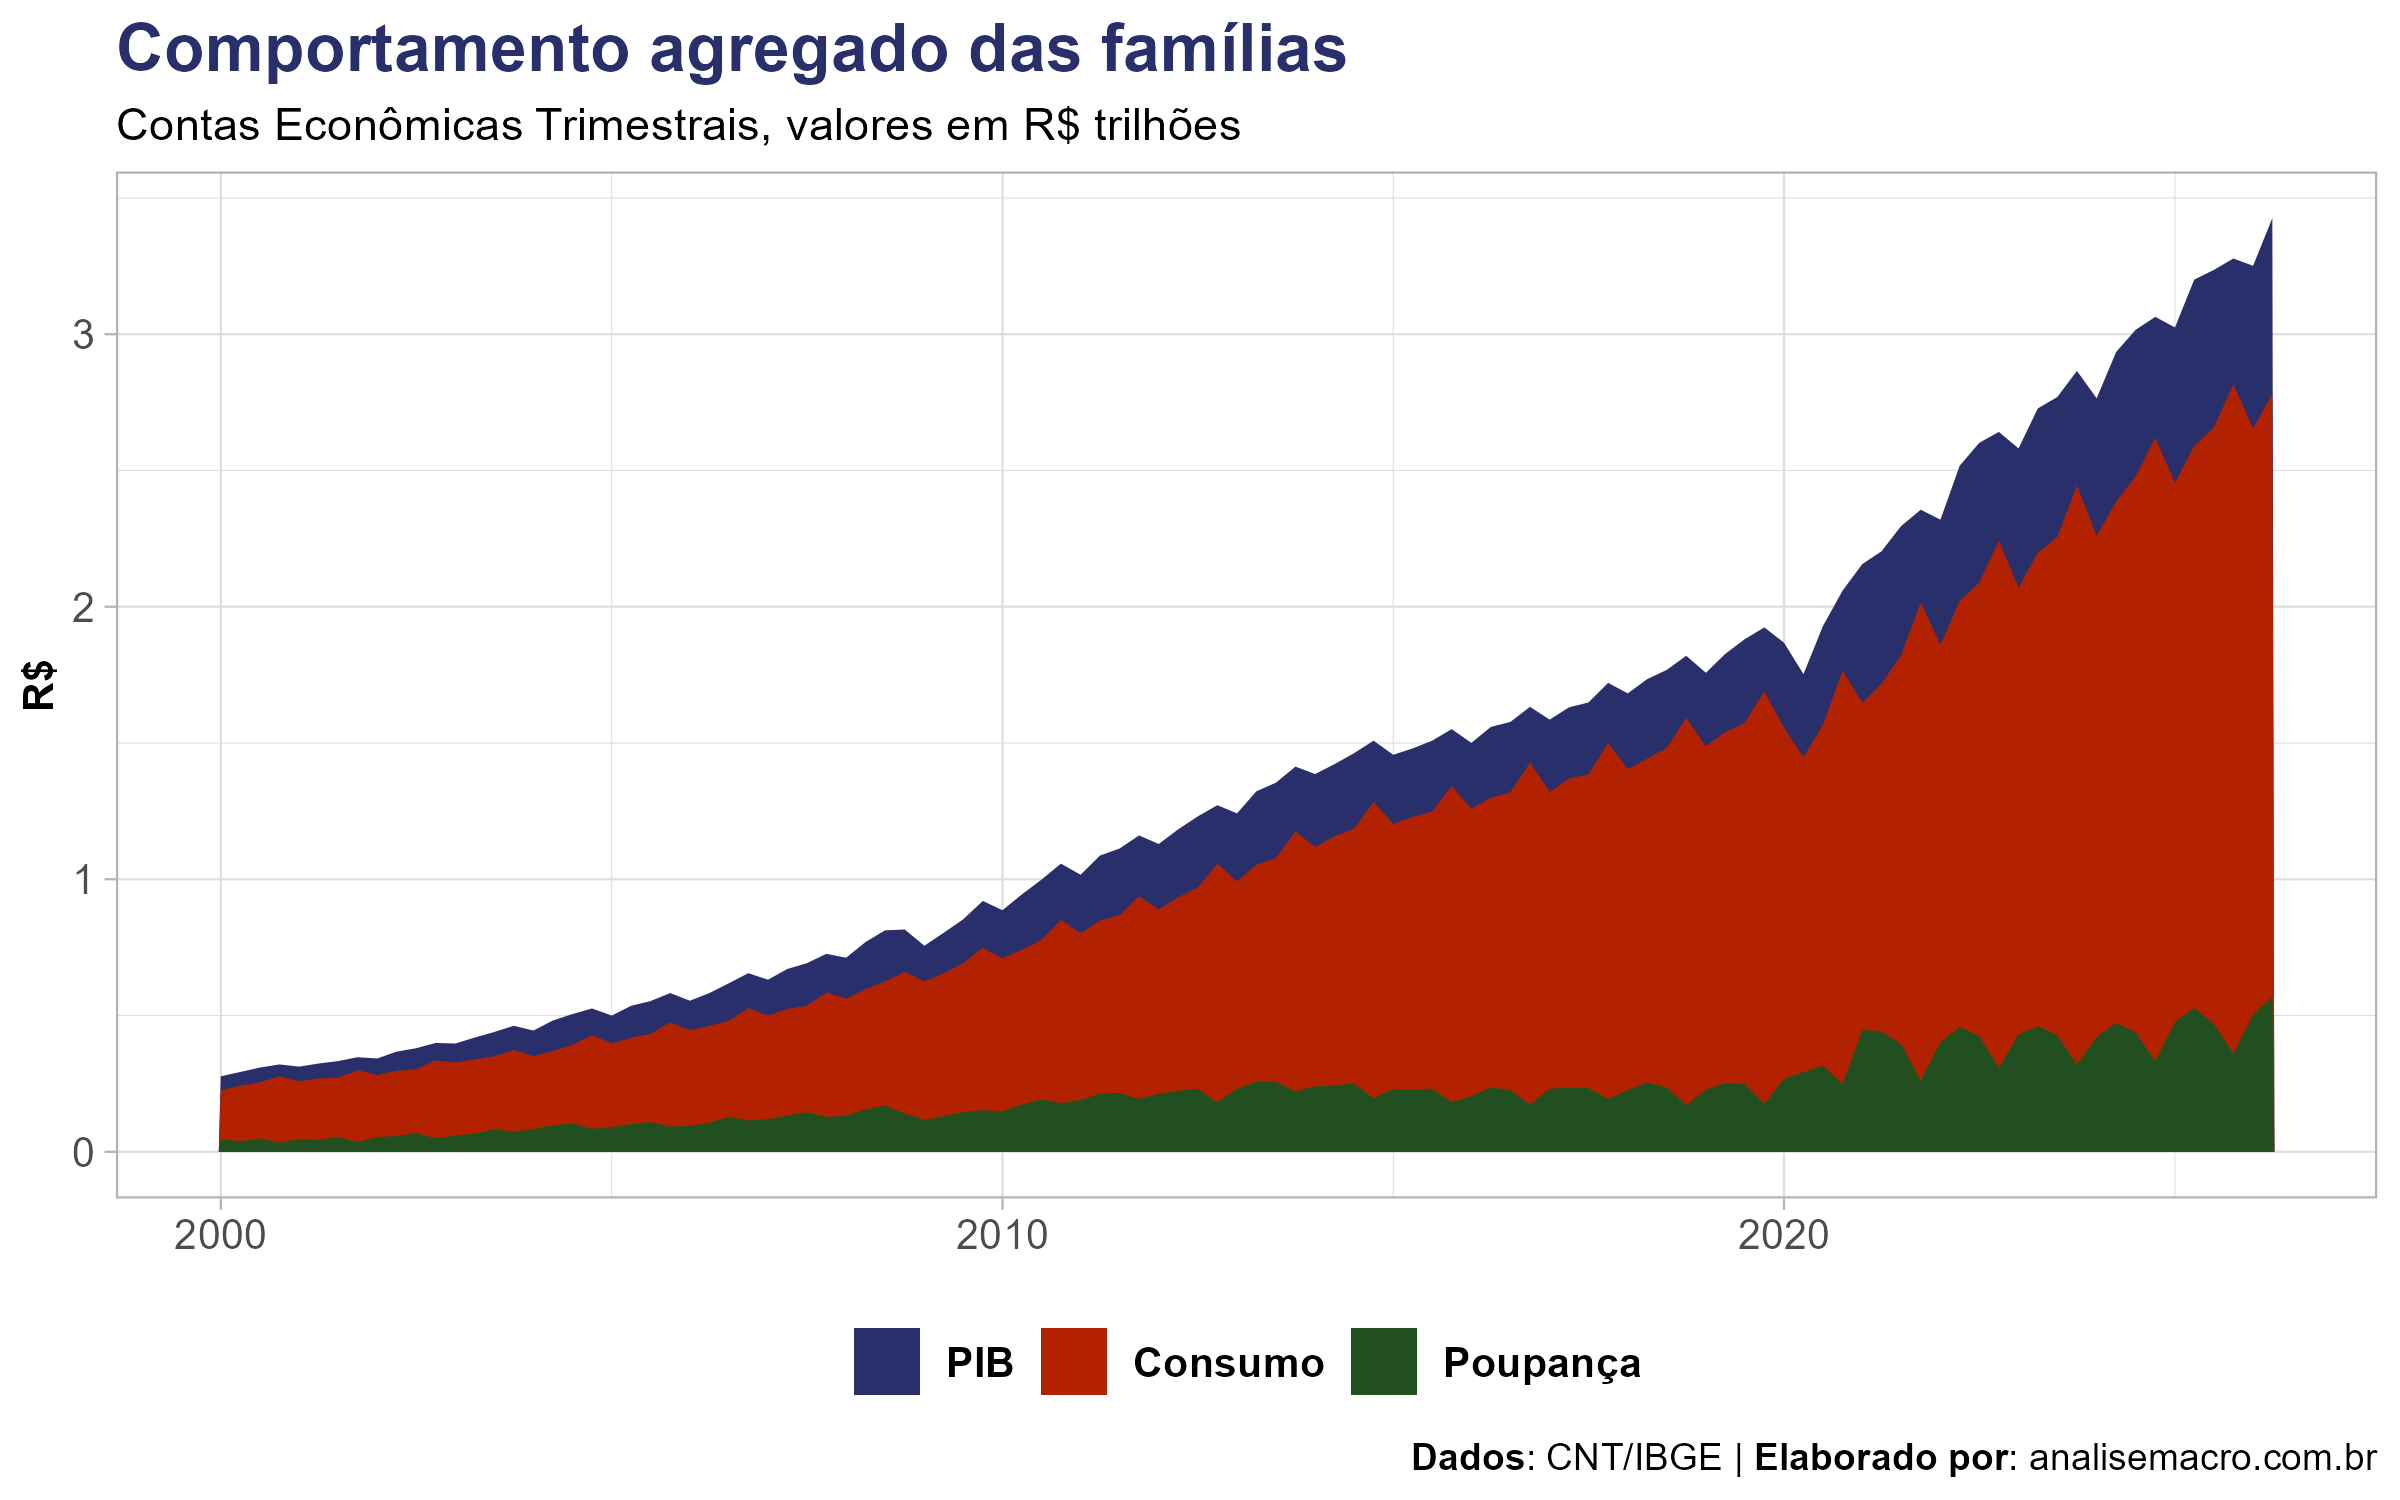
A área vermelha do gráfico mostra o tamanho do consumo em relação ao PIB. Entender o que move essa variável é entender boa parte do que move a economia brasileira.
📩 Acompanhe nossas análises
O Boletim AM traz análises de conjuntura, exercícios em R e Python e material de estudo, direto no seu e-mail.
A resposta de Keynes: o consumo segue a renda
Keynes (1936) colocou a função consumo no centro de sua teoria das flutuações econômicas, partindo de três premissas.
A primeira é que a propensão marginal a consumir fica entre zero e um. Ao receber um real a mais, a família gasta parte dele e guarda o resto, nunca tudo nem nada.
A segunda é que a propensão média a consumir cai conforme a renda sobe. Poupar seria um luxo, e famílias de renda alta guardariam uma fração maior do que ganham.
A terceira é que a renda corrente determina o consumo, e a taxa de juros tem papel secundário. É a premissa mais forte das três, e também a mais contestada depois.
Dessas premissas sai a função consumo keynesiana:
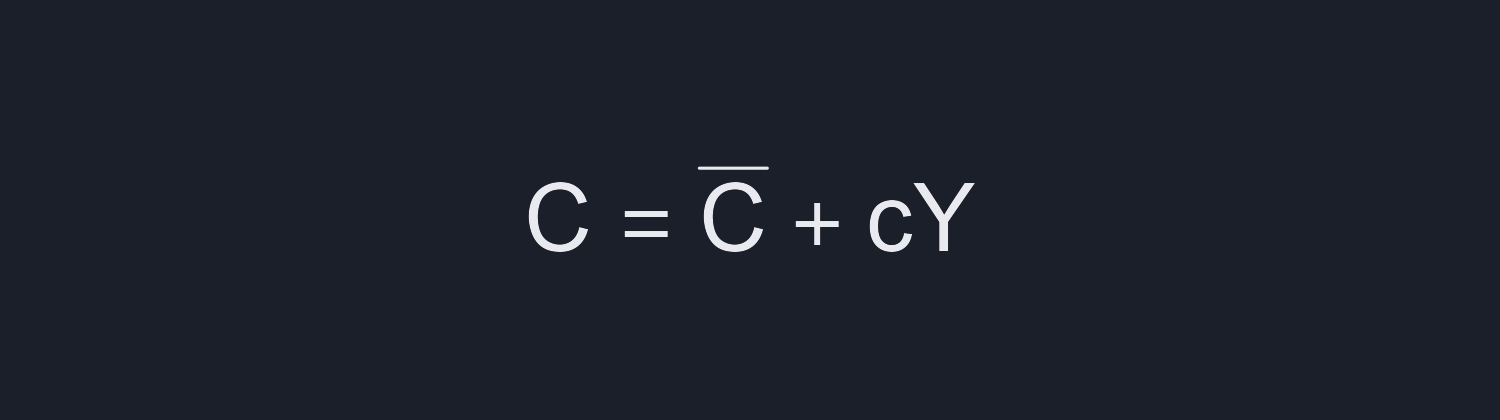
O primeiro termo é o consumo autônomo, o gasto que existe mesmo sem renda, bancado por poupança acumulada ou dívida. O segundo multiplica a renda disponível pela propensão marginal a consumir.
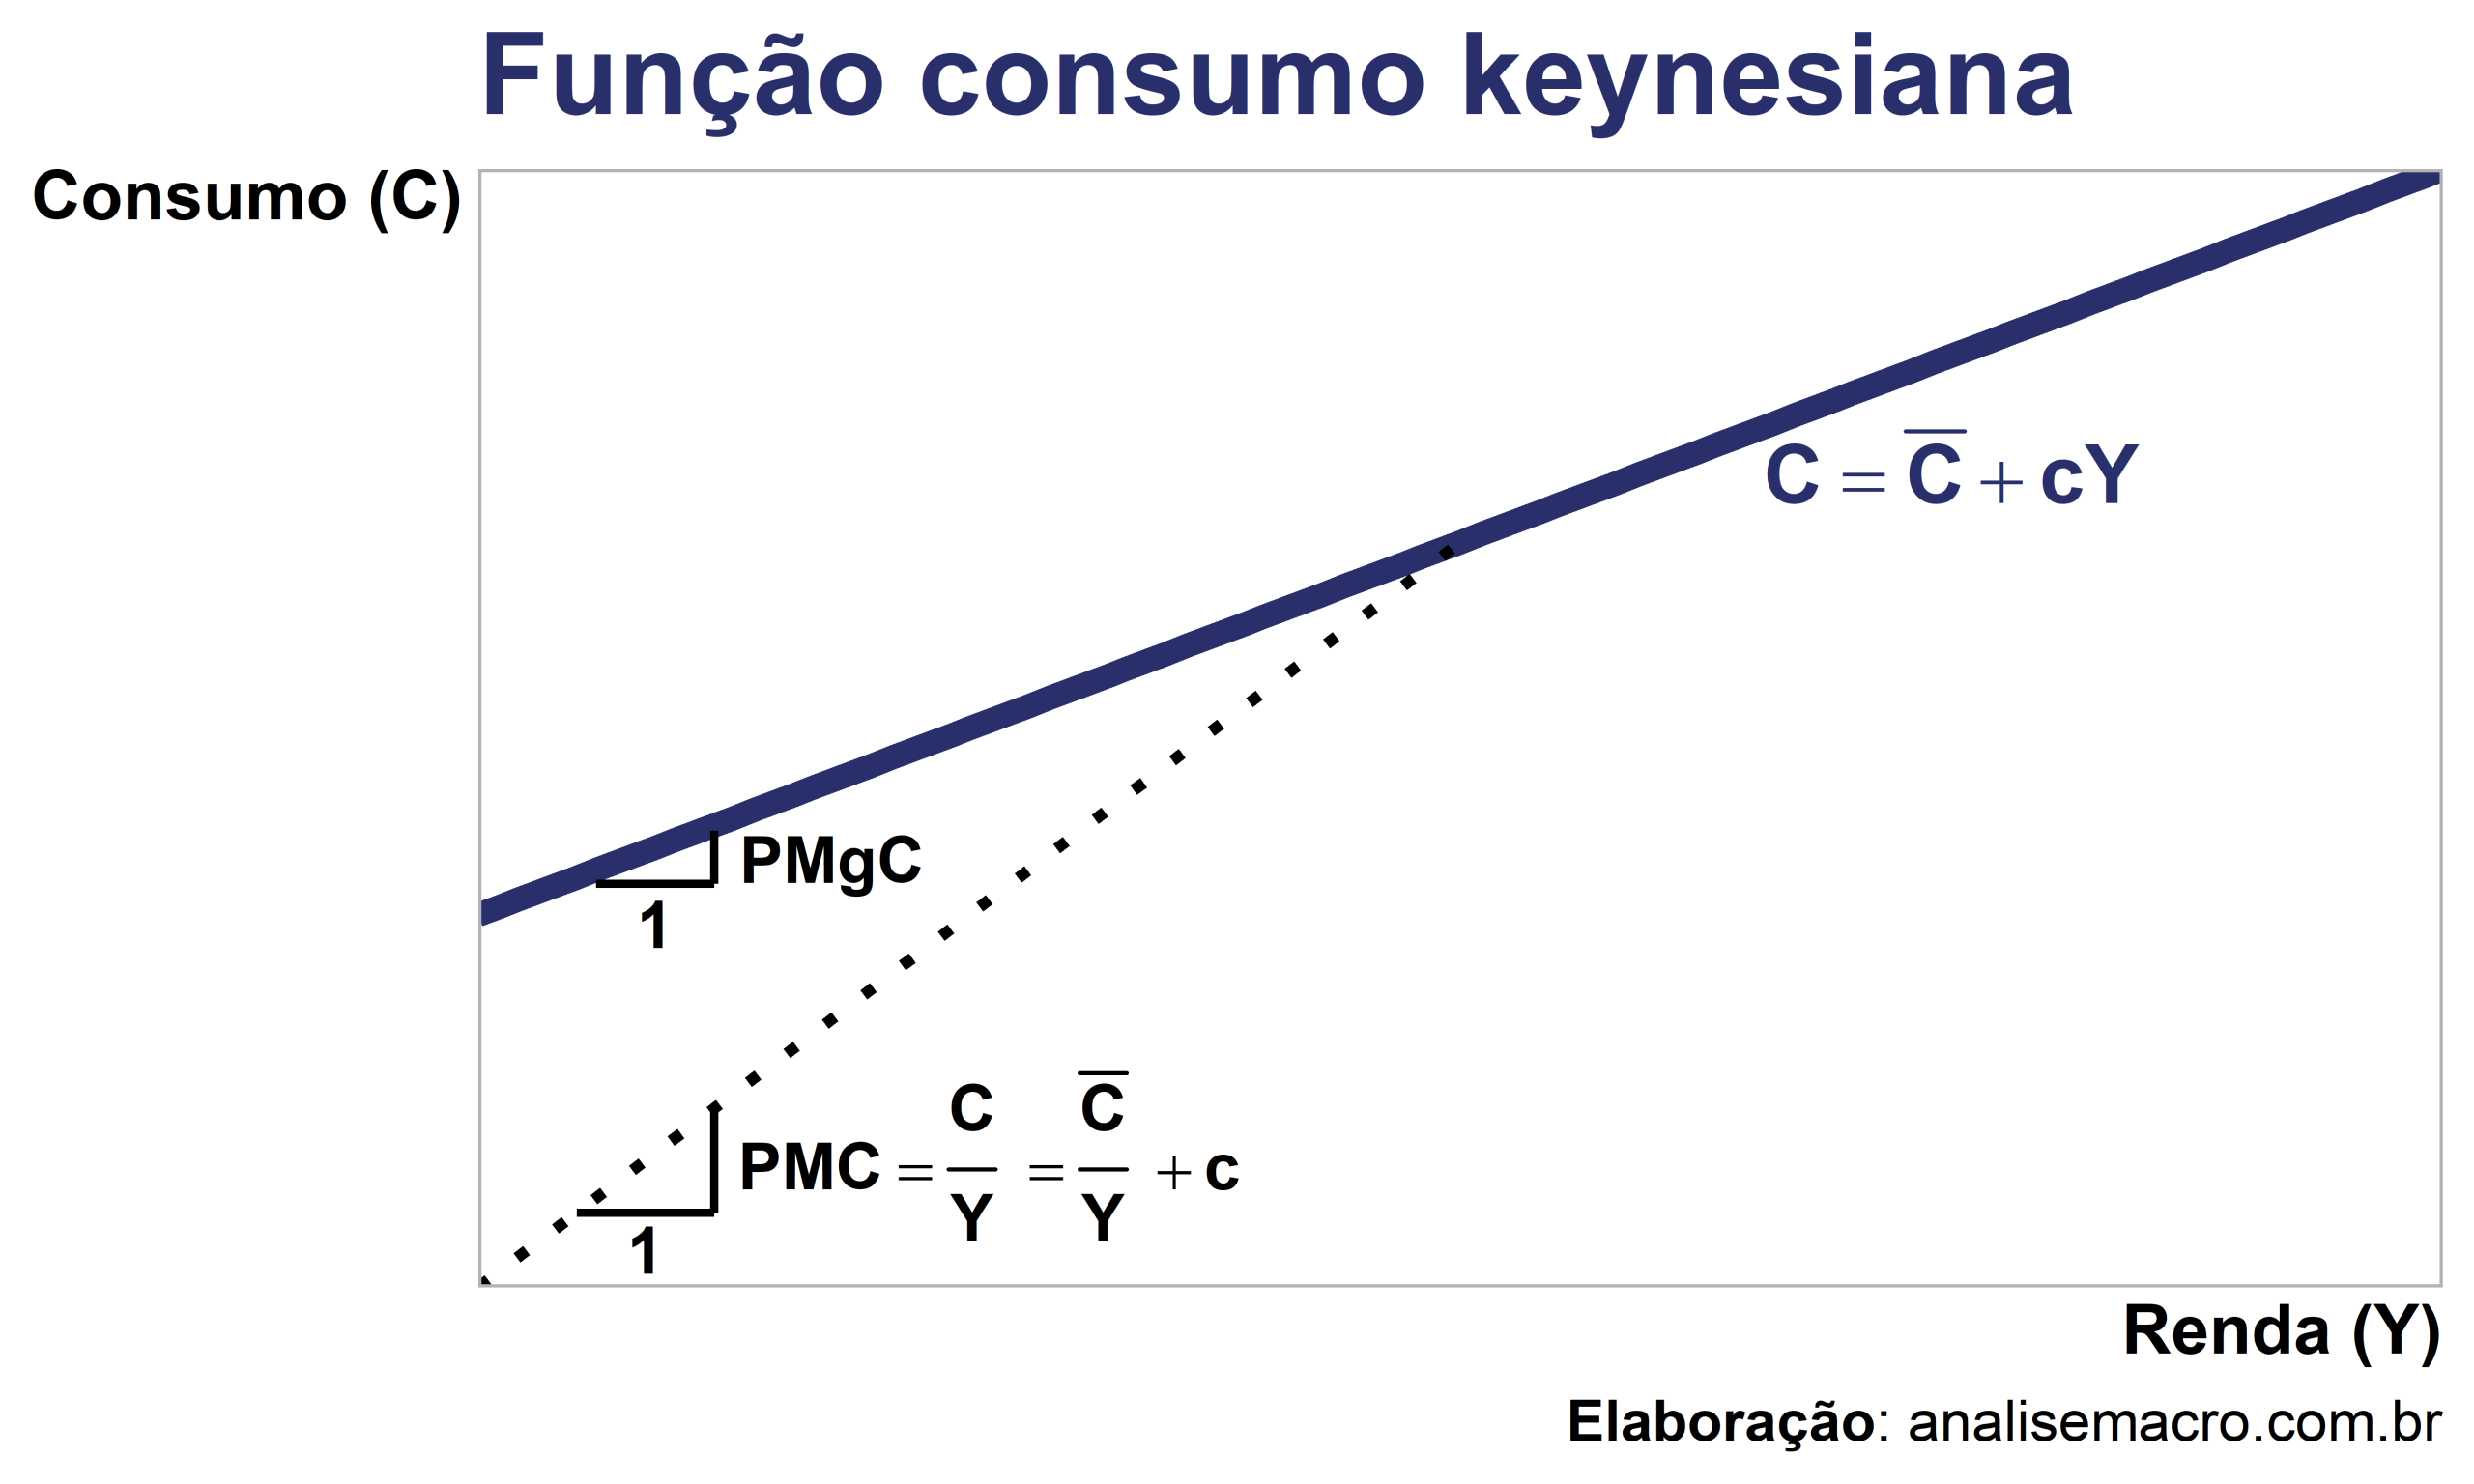
No gráfico, a inclinação da reta é a propensão marginal a consumir, entre zero e um conforme a primeira premissa. A reta pontilhada, que parte da origem, tem inclinação decrescente: é a propensão média caindo à medida que a renda aumenta, como pede a segunda premissa.
A função explicou bem os dados de curto prazo de sua época, mas um problema apareceu nas séries longas: a propensão média a consumir não caía ao longo das décadas, como a teoria previa. Era preciso uma explicação mais completa.
A resposta de Fisher: o consumo olha para o futuro
Irving Fisher propôs um modelo em que o consumidor vive dois períodos, que podemos chamar de juventude e velhice, e decide quanto consumir em cada um deles.
A restrição que ele enfrenta não é a renda de um período, mas a renda dos dois juntos, trazida a valor presente:
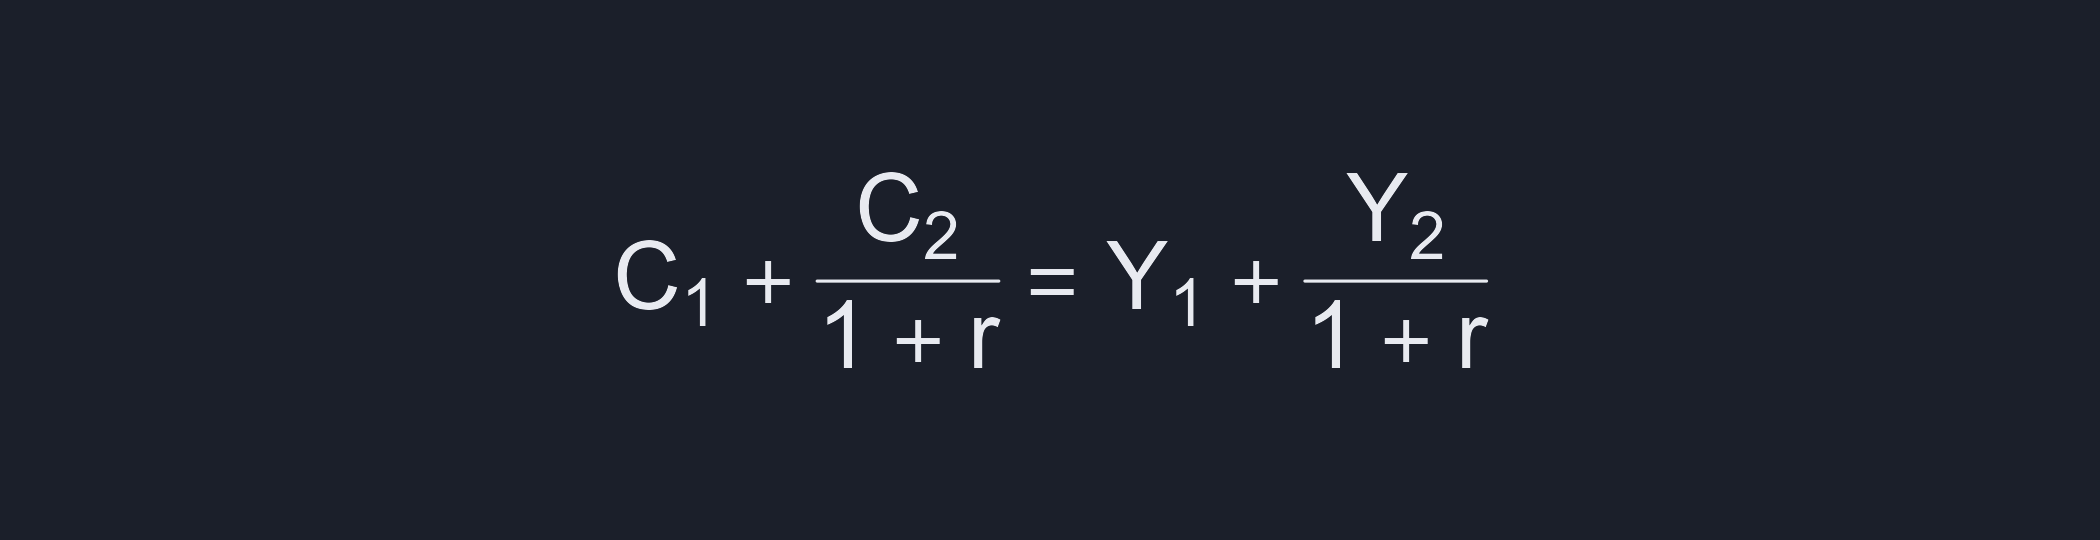
A equação diz que o valor presente do consumo é igual ao valor presente da renda. O divisor aplicado ao segundo período é o que muda tudo: com juros positivos, um real recebido no futuro vale menos que um real hoje, e o consumo futuro custa menos que o presente.
Essa é a diferença central em relação a Keynes. A renda que importa deixa de ser a do mês corrente e passa a ser a renda esperada ao longo da vida, descontada pela taxa de juros. Quem espera ganhar mais adiante pode consumir mais agora, tomando crédito contra essa renda futura.
As preferências do consumidor
A restrição diz o que é possível. Falta dizer o que a família prefere, e isso se representa por curvas de indiferença.
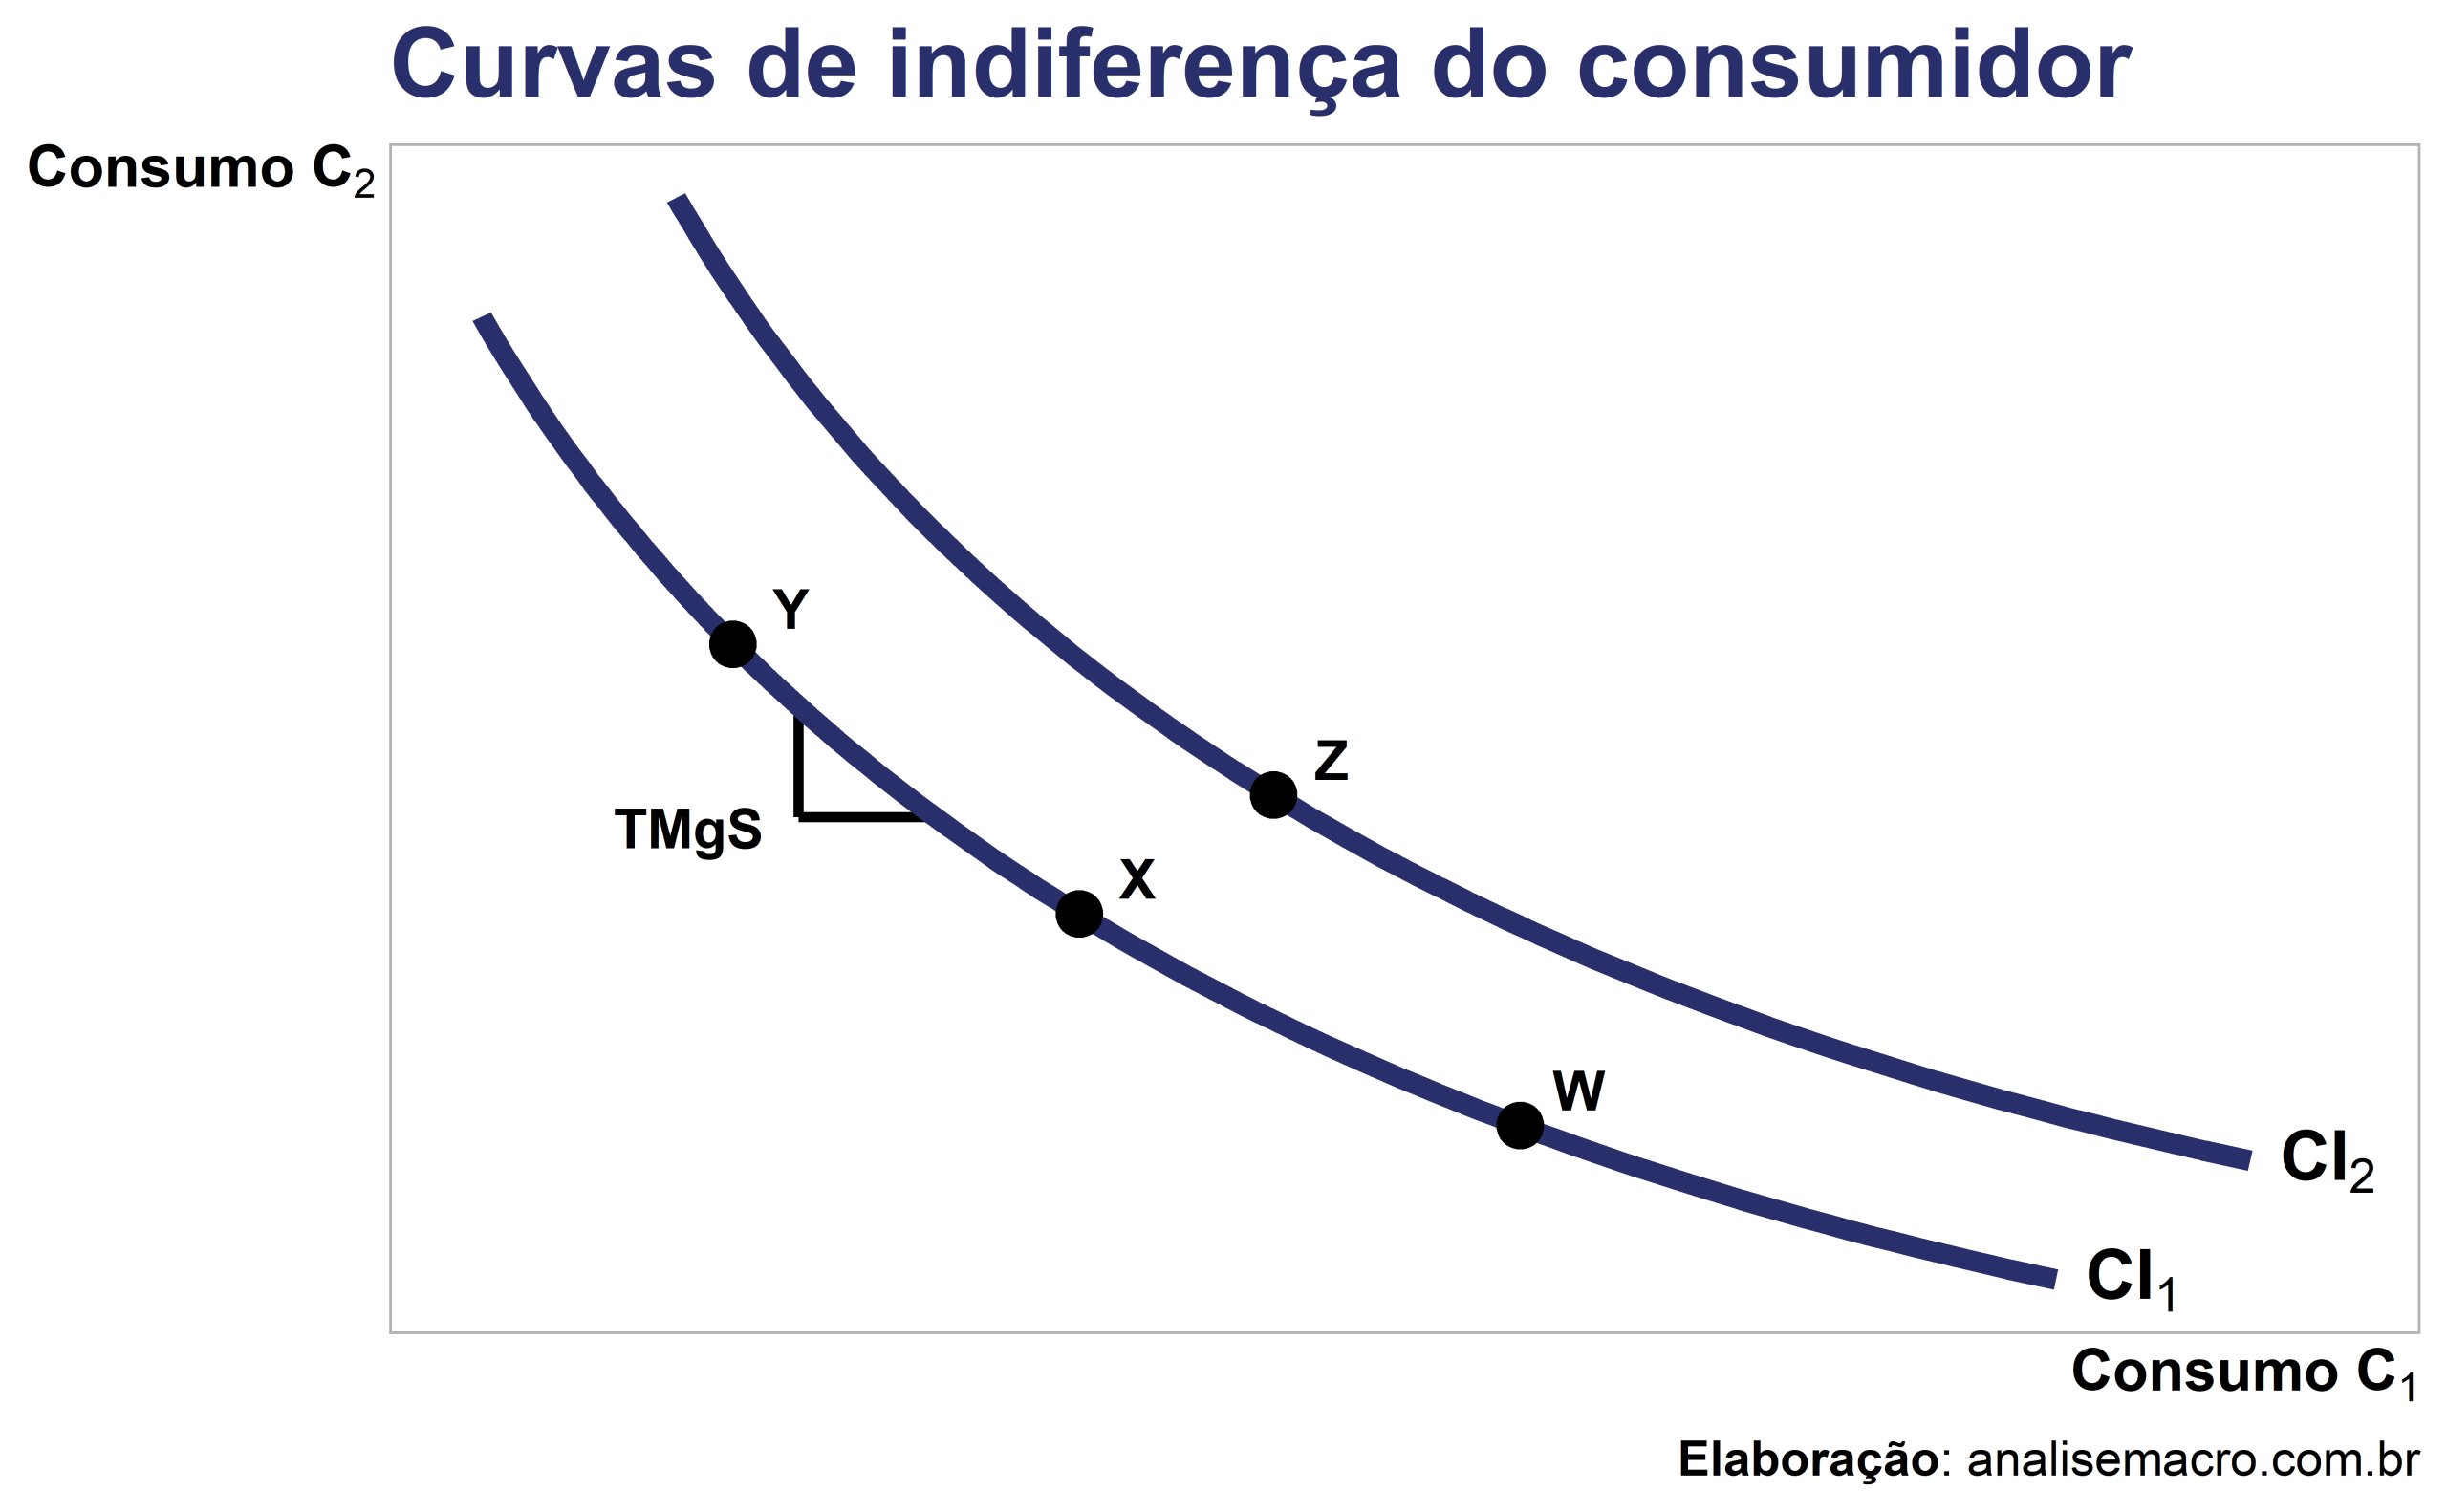
Cada curva reúne combinações de consumo hoje e amanhã entre as quais o consumidor é indiferente: os pontos W, X e Y estão todos na curva de baixo e valem o mesmo para ele, embora distribuam o consumo de formas bem diferentes entre os dois períodos. Curvas mais acima representam bem-estar maior, e por isso o ponto Z é preferível aos outros três.
A inclinação da curva é a taxa marginal de substituição: quanto de consumo futuro a pessoa exige para abrir mão de uma unidade de consumo hoje. Ela é decrescente porque quem já consome muito num período dá menos valor a uma unidade adicional nele.
O ponto ótimo
Com a restrição e as preferências definidas, a escolha do consumidor fica determinada: ele busca a curva de indiferença mais alta que ainda cabe no orçamento.
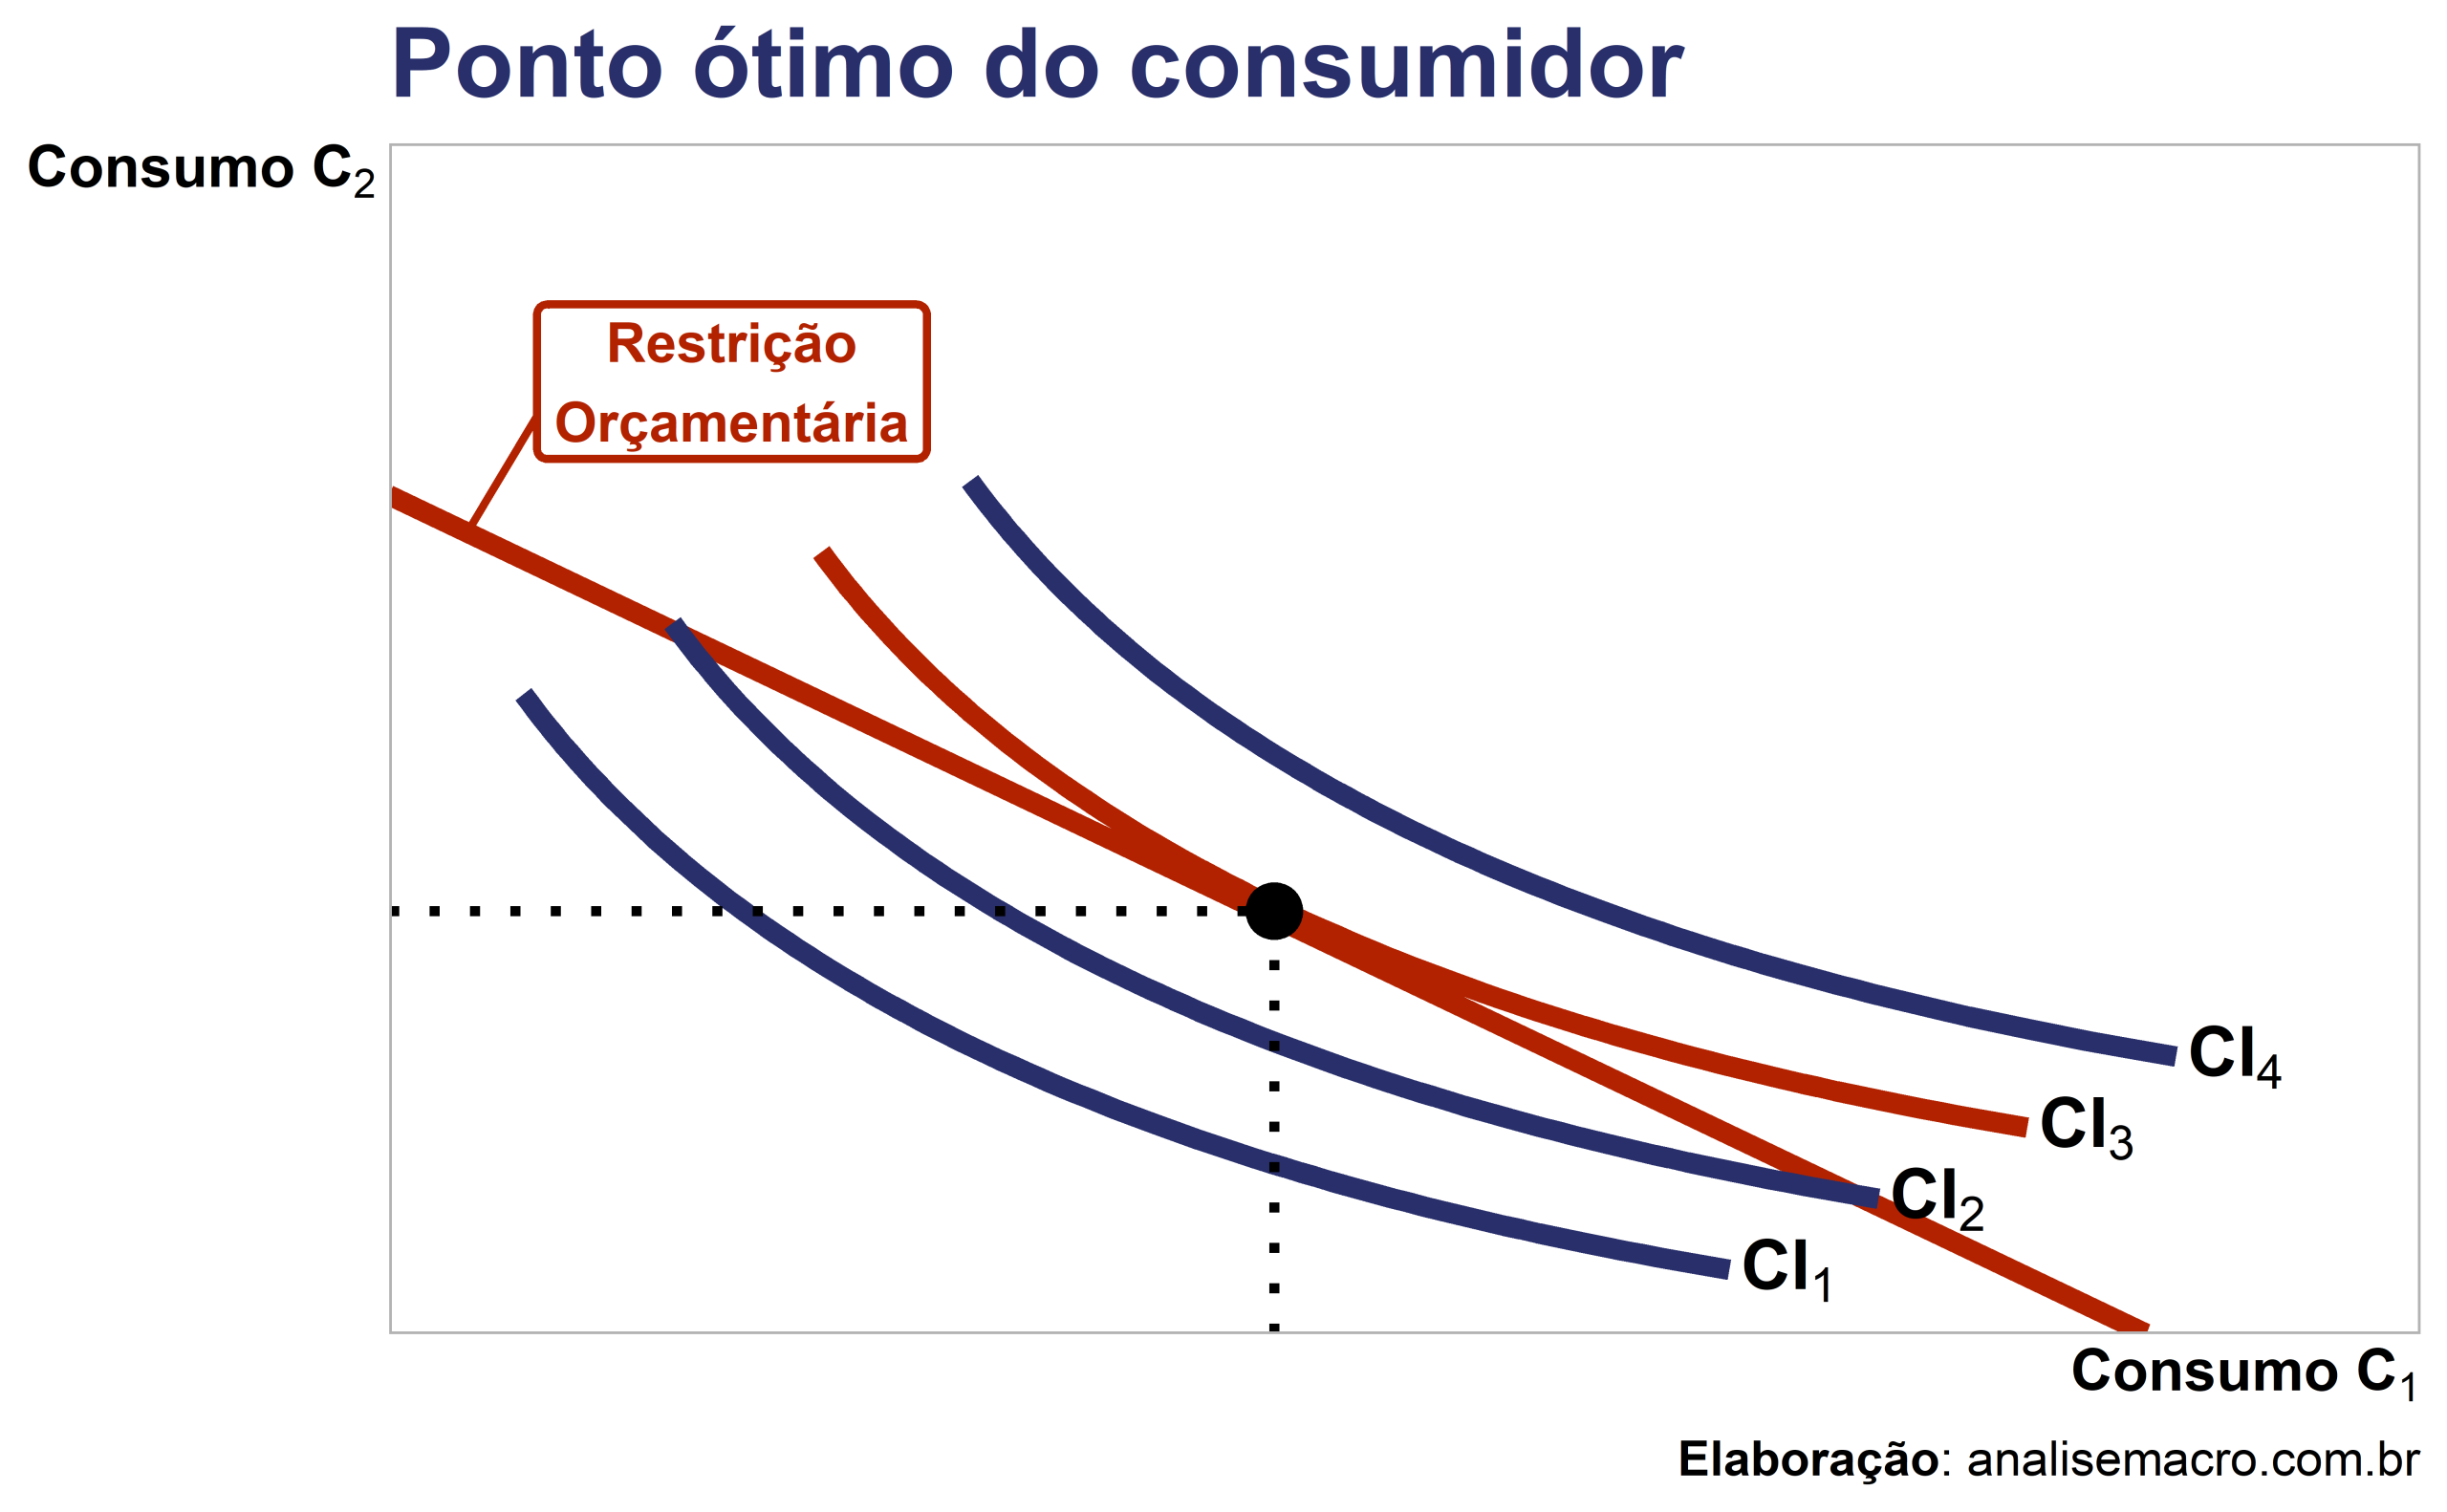
O ponto escolhido é aquele em que a reta orçamentária tangencia a curva de indiferença mais alta que o consumidor consegue alcançar. Curvas acima dela são preferíveis, mas inatingíveis com a renda disponível; curvas abaixo são atingíveis, mas deixam bem-estar na mesa.
Nesse ponto, a taxa marginal de substituição se iguala a um mais a taxa de juros. Em palavras: no ótimo, a disposição da pessoa a trocar consumo presente por futuro coincide exatamente com o que o mercado oferece nessa troca.
O que muda quando os juros sobem
O modelo de Fisher permite responder a uma pergunta que Keynes deixava de fora: qual o efeito de uma alta de juros sobre o consumo?
A resposta se divide em dois efeitos de sentidos opostos.
- Efeito substituição. Com juros mais altos, o consumo futuro fica mais barato em relação ao presente, porque cada real poupado rende mais. Isso empurra a família a consumir menos hoje e poupar mais.
- Efeito renda. Para quem é poupador, juros mais altos aumentam a renda futura, o que permite consumir mais nos dois períodos, inclusive hoje. Para quem é devedor, o efeito é inverso.
O resultado depende de qual efeito domina, e isso varia com a situação da família. Para quem é devedor líquido, os dois efeitos apontam na mesma direção e o consumo presente cai. Para quem é poupador líquido, eles se opõem, e a teoria sozinha não diz qual prevalece.
No agregado, porém, o canal do crédito costuma prevalecer, e a evidência empírica brasileira mostra efeito negativo de altas de juros sobre a atividade. Medimos essa relação em Choque de juros e renda em bens duráveis e não duráveis e em Estimando a sensibilidade da política monetária sobre a atividade econômica.
Onde Keynes e Fisher discordam
| Keynes | Fisher | |
|---|---|---|
| O que determina o consumo | A renda corrente | A renda ao longo da vida |
| Papel dos juros | Secundário | Central, pelo desconto do futuro |
| Horizonte da decisão | O período atual | Presente e futuro juntos |
| Crédito e poupança | Não modelados | Permitem separar consumo de renda |
As duas visões sobre a decisão de consumir. Elaboração: Análise Macro.
As duas continuam úteis. A função keynesiana descreve bem o comportamento de curto prazo e de famílias sem acesso a crédito, que consomem o que recebem no mês. O modelo de Fisher explica por que um aumento de renda percebido como temporário afeta pouco o consumo, enquanto um aumento permanente afeta muito.
Essa distinção tem consequência direta na avaliação de políticas. Uma transferência pontual de renda produz efeito diferente de uma mudança permanente na tributação, e a teoria intertemporal é o que permite antecipar a diferença.
Onde a restrição de crédito entra
O modelo de Fisher supõe que a família pode tomar emprestado contra a renda futura. Na prática, boa parte dos domicílios não consegue, seja por não ter garantias, seja pelo custo do crédito.
Para essas famílias, a renda corrente volta a ser o limite, e o comportamento se aproxima do que Keynes descreveu. É por isso que a composição do crédito importa para a política econômica, e acompanhamos essa dinâmica em Ciclo das Concessões de Crédito e Atividade Econômica e em Como se comportou o endividamento e a inadimplência nos últimos anos.
Os dados agregados do gráfico inicial vêm das Contas Econômicas Trimestrais, e mostramos como trabalhar com elas em Analisando as Contas Nacionais Trimestrais no Python.
Considerações finais
A escolha intertemporal explica o consumo como uma decisão que distribui renda ao longo do tempo, e não como uma reação automática ao salário do mês. Keynes deu a versão de curto prazo; Fisher acrescentou o futuro e os juros.
Com esse arcabouço, dá para entender por que uma alta de juros afeta famílias de formas diferentes, por que transferências temporárias e permanentes têm efeitos distintos, e por que o acesso ao crédito muda o comportamento de consumo.
O uso varia conforme a área:
- Economista: projeta consumo agregado a partir de renda, juros e condições de crédito.
- Analista de varejo: distingue o efeito de um ganho pontual de renda do de uma melhora sustentada.
- Profissional de crédito: avalia como o custo do financiamento desloca a decisão de consumo das famílias.
- Gestor de investimentos: liga o ciclo de juros ao comportamento dos setores dependentes de consumo.
Em todos os casos, o ganho vem de entender a decisão que produz o número agregado, e não apenas acompanhar o indicador divulgado.
Aprenda a trabalhar com os dados de consumo
A Formação em Análise Macroeconômica ensina a coletar e analisar contas nacionais, crédito, renda e juros com Python, ligando a teoria aos dados brasileiros. Quem quer acesso a todas as formações tem o AM Black, a assinatura anual.
Leia também:
- Qual o efeito de um choque de juros sobre a inadimplência?
- Decomposição do Impulso de Crédito usando Python
Referências: Keynes, J. M. (1936). The General Theory of Employment, Interest and Money. Fisher, I. (1930). The Theory of Interest. Mankiw, N. G. (2010). Macroeconomia, cap. 17.