Previsão com Vetores Autorregressivos (VAR) no R
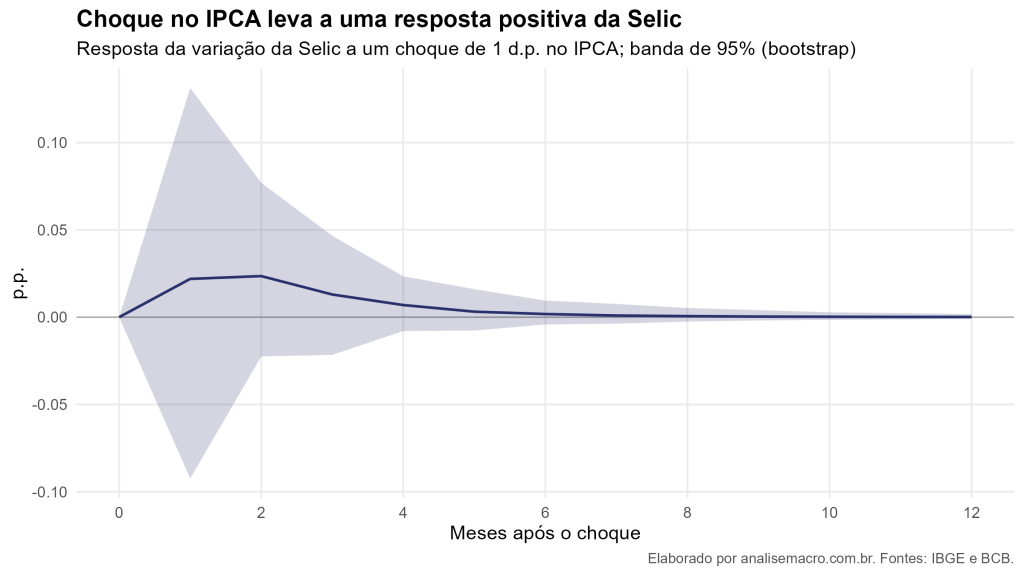
Como estimar um modelo VAR no R com dados do IBGE e do BCB: testes de estacionariedade, escolha de defasagem, diagnóstico, previsão do IPCA 12 meses à frente, função impulso-resposta e decomposição de variância.
Aplicações de Modelos de Volatilidade: Covariância Dinâmica usando GARCH

Os efeitos GARCH na volatilidade levam a uma variabilidade no tempo dos retornos. Essa variação no tempo tem um impacto direto na relação entre os retornos de dois ativos. Quando sua variância varia com o tempo, também sua covariância muda com o tempo. Portanto, é de interesse modelar essa dinâmica com o objetivo de conhecer a relação de dois ativos no tempo. Vamos realizar esse exercício utilizando o R e o Python como ferramentas.
Análise de Regressão e Previsão
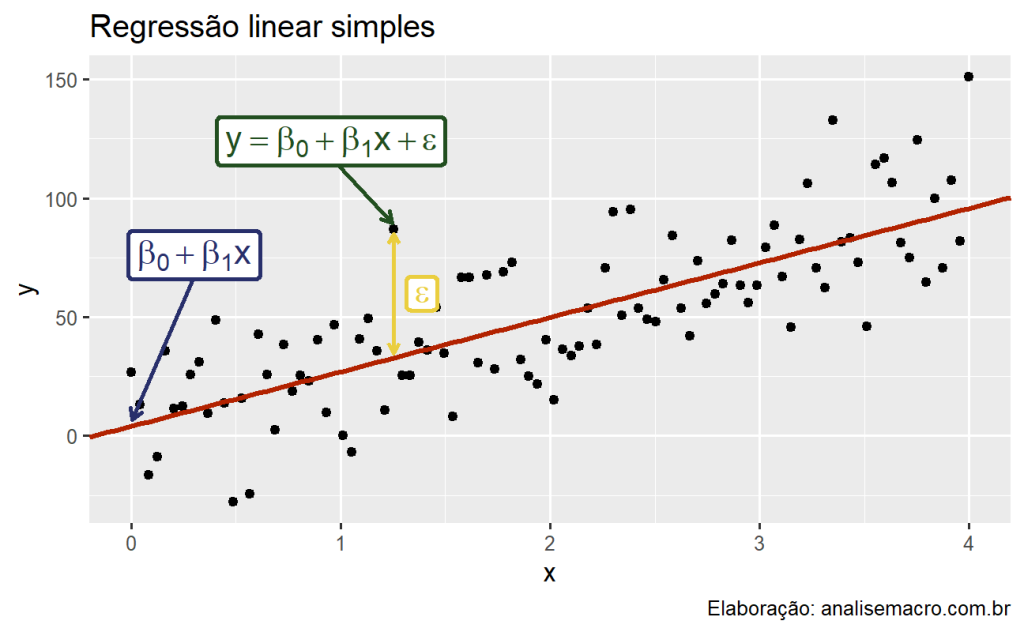
Gerar previsões quantitativas passa por satisfazer os seguintes passos: o quanto nós sabemos sobre os fatores que influenciam determinado evento ou variável? Existem dados disponíveis? O quanto as previsões que estamos fazendo podem afetar os eventos ou observações futuras? Satisfeita essas condições, podemos utilizar uma Regressão Linear para prever os valores de uma variável.
Aplicações de Modelos de Volatilidade: VaR Dinâmico com GARCH usando Python
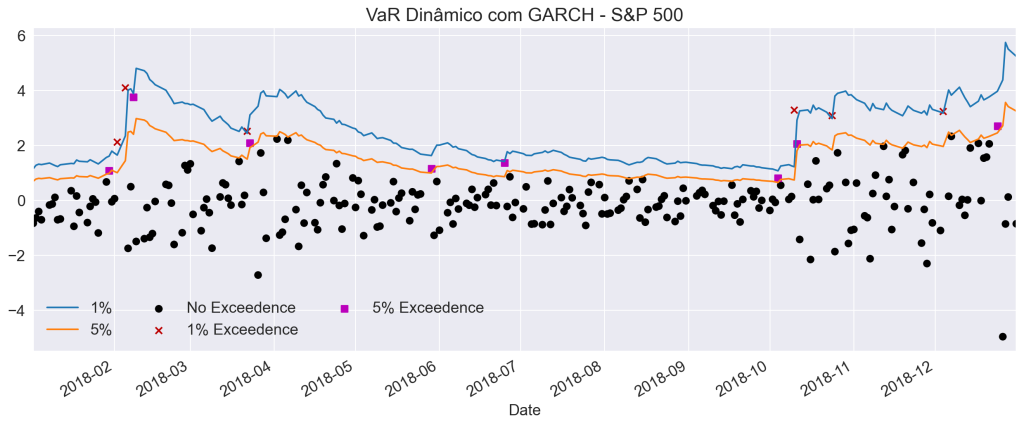
Uma aplicação interessante da variância calculada a partir dos modelos da família ARCH é a possibilidade de estimar o Value at Risk ao longo do tempo de uma carteira ou ativo. Mostramos como aplicar um VaR por meio de um GARCH utilizando o Python como ferramenta.
Modelos ARIMA e Metodologia Box-Jenkins
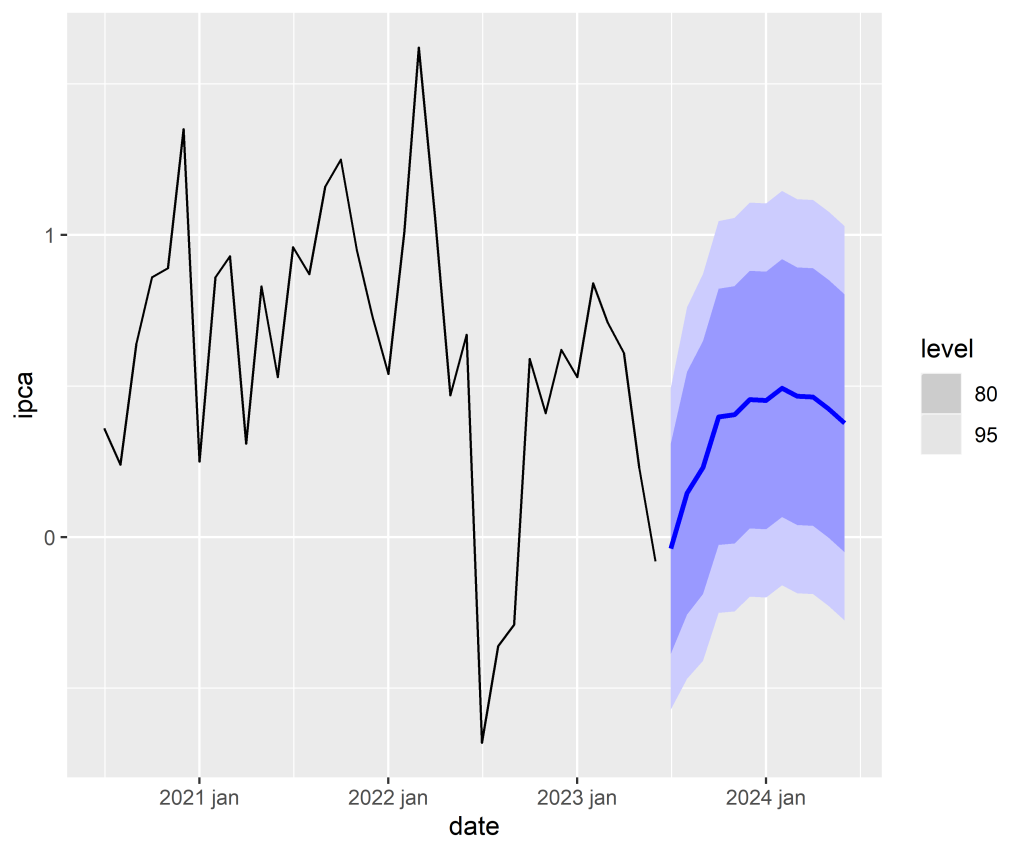
O que são os modelos ARIMA e como aplicar a Metodologia Box-Jenkins? Vamos demonstrar neste post como construir um modelo linear univariado, expondo o modelo do tipo ARIMA, bem como vamos descrever a metodologia Box-Jenkins para prever séries temporais. Mostraremos os resultados de um exemplo da previsão do IPCA mensal construído no R e no Python.