Usando Bagging e Bootstrap no R
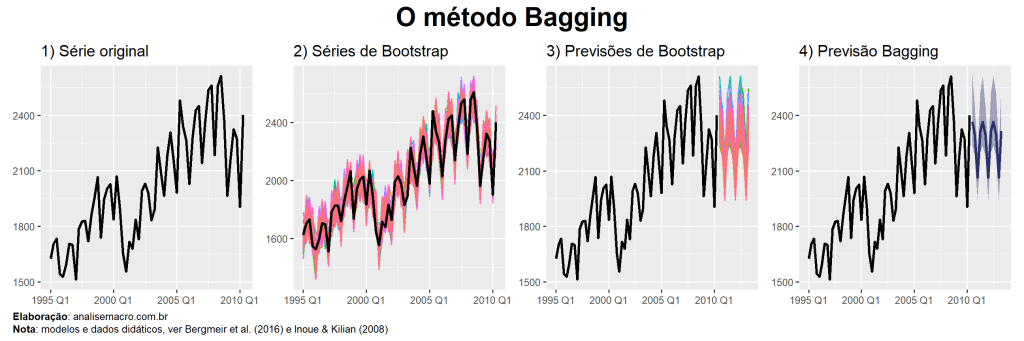
Bagging significa agregação de bootstrap e é um método estatístico que visa diminuir a instabilidade de modelos e reduzir o erro de previsão fora da amostra. A ideia é combinar previsões de vários modelos instáveis estimados para diferentes amostras de bootstrap, que é um processo de reamostragem aleatória com substituição. Normalmente, há muito mais a ganhar com combinações de […]
Complete Subset Regression (CSR): um MQO turbinado?
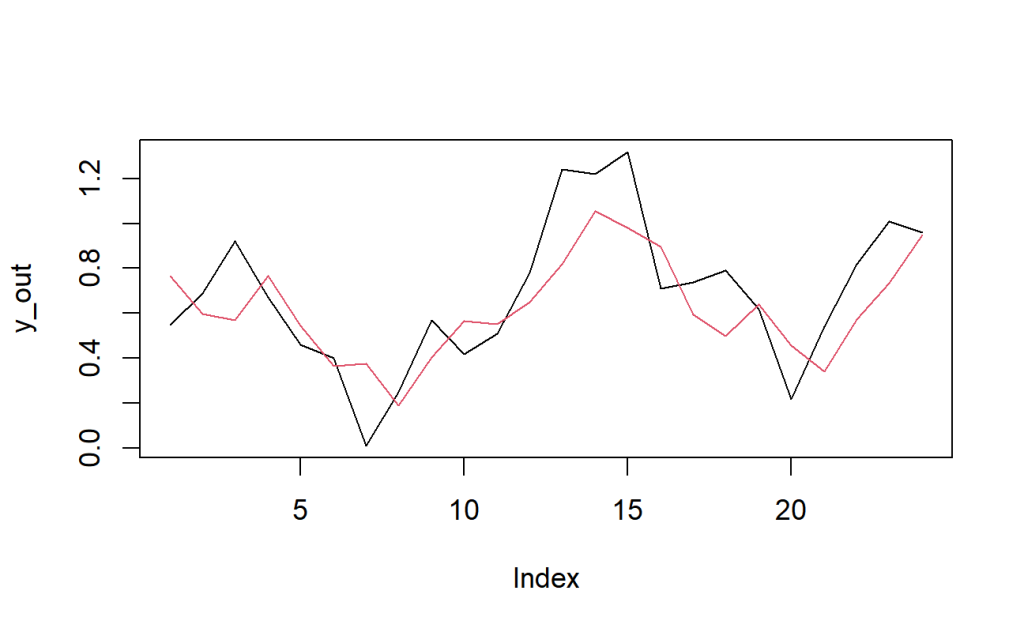
A inflação medida pelo IPCA é uma variável que possivelmente pode ser relacionada com uma série de outras variáveis, desde indicadores de nível de atividade, de expectativas, de mercado de trabalho até indicadores de política monetária, para citar alguns. E no mundo de hoje há uma abundância de dados, uma simples navegação até o sistema […]
Modelagem e Previsão em 6 Passos: fluxo de trabalho com séries temporais
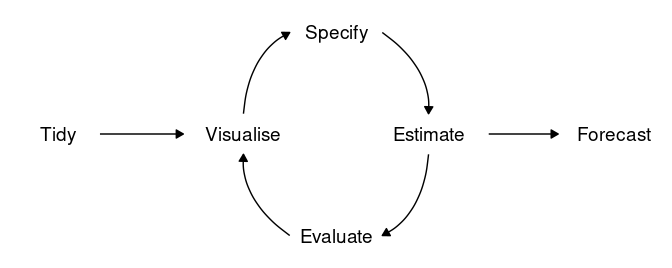
Produzir modelos preditivos para séries temporais é uma tarefa difícil e bastante valorizada no mercado de trabalho. São diversos os procedimentos que um profissional dessa área precisa sempre ter no radar e, se generalizarmos isso em um fluxo, a distância entre a idealização do modelo e sua implementação pode ser mais curta e menos árdua. […]
Validação Cruzada de Séries Temporais
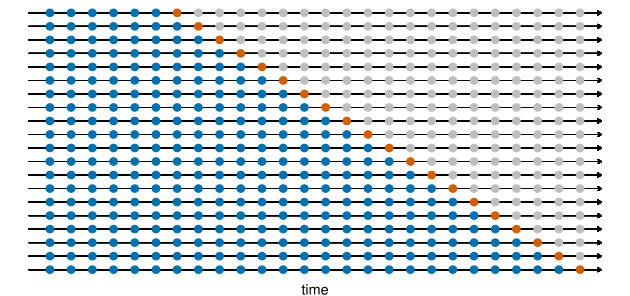
Quando estimamos um modelo para previsão de séries temporais precisamos avaliar sua performance preditiva. Separar os dados em uma amostra de treino e outra de teste é a forma mais simples de verificar como o modelo performa em dados pseudo fora da amostra, através do cálculo do erro de previsão. Entretanto, a escolha das amostras é […]
Modelos SARIMA
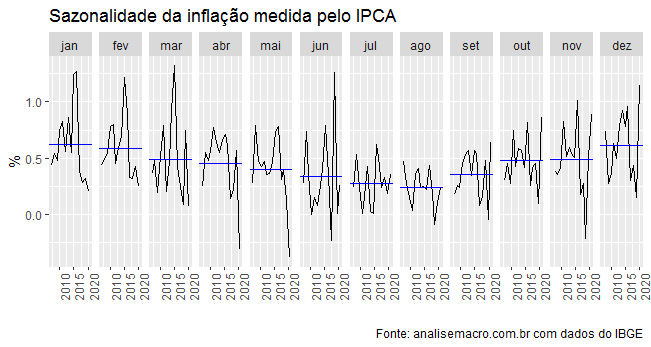
Modelos SARIMA são modelos da classe de modelos univariados de séries temporais. O acrônimo SARIMA significa modelos AutoRegressivos Integrados de Médias Móveis com Sazonalidade. São modelos bastante úteis para gerar previsão de séries temporais quando, em geral, não estão disponíveis variáveis preditoras. O aspecto mais interessante desse tipo de abordagem é justamente colocar a parte sazonal da […]