
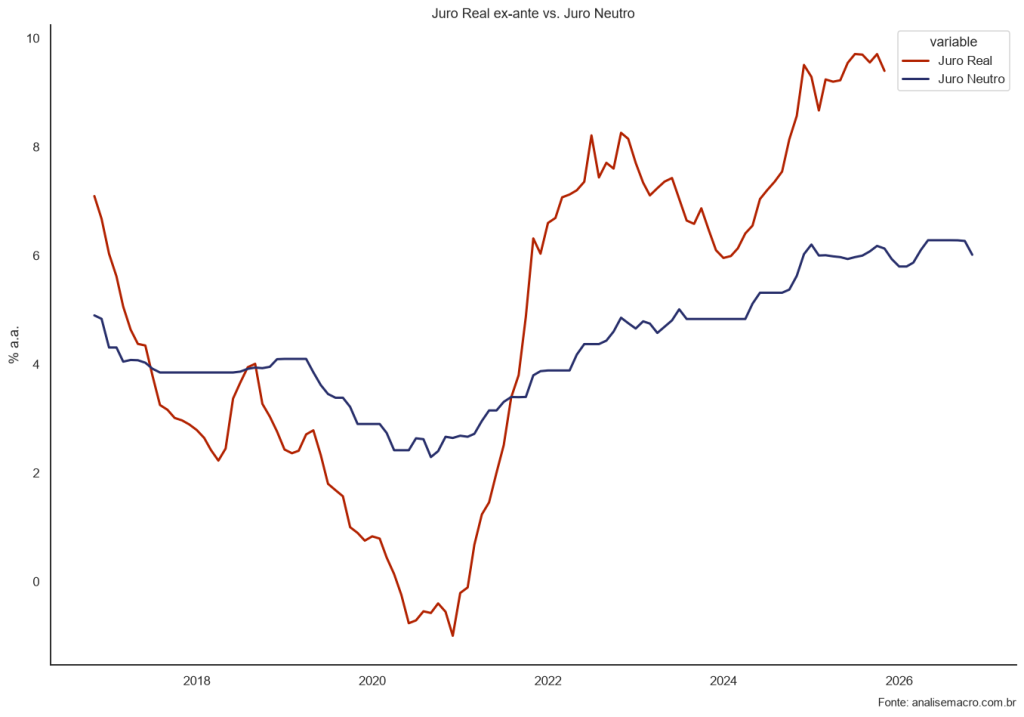
Comparar o juro real com o juro neutro mostra se a política monetária está freando ou estimulando a economia. Neste exercício, calculamos as duas taxas no Python com dados da pesquisa Focus e do mercado de swaps, e chegamos ao gráfico abaixo.
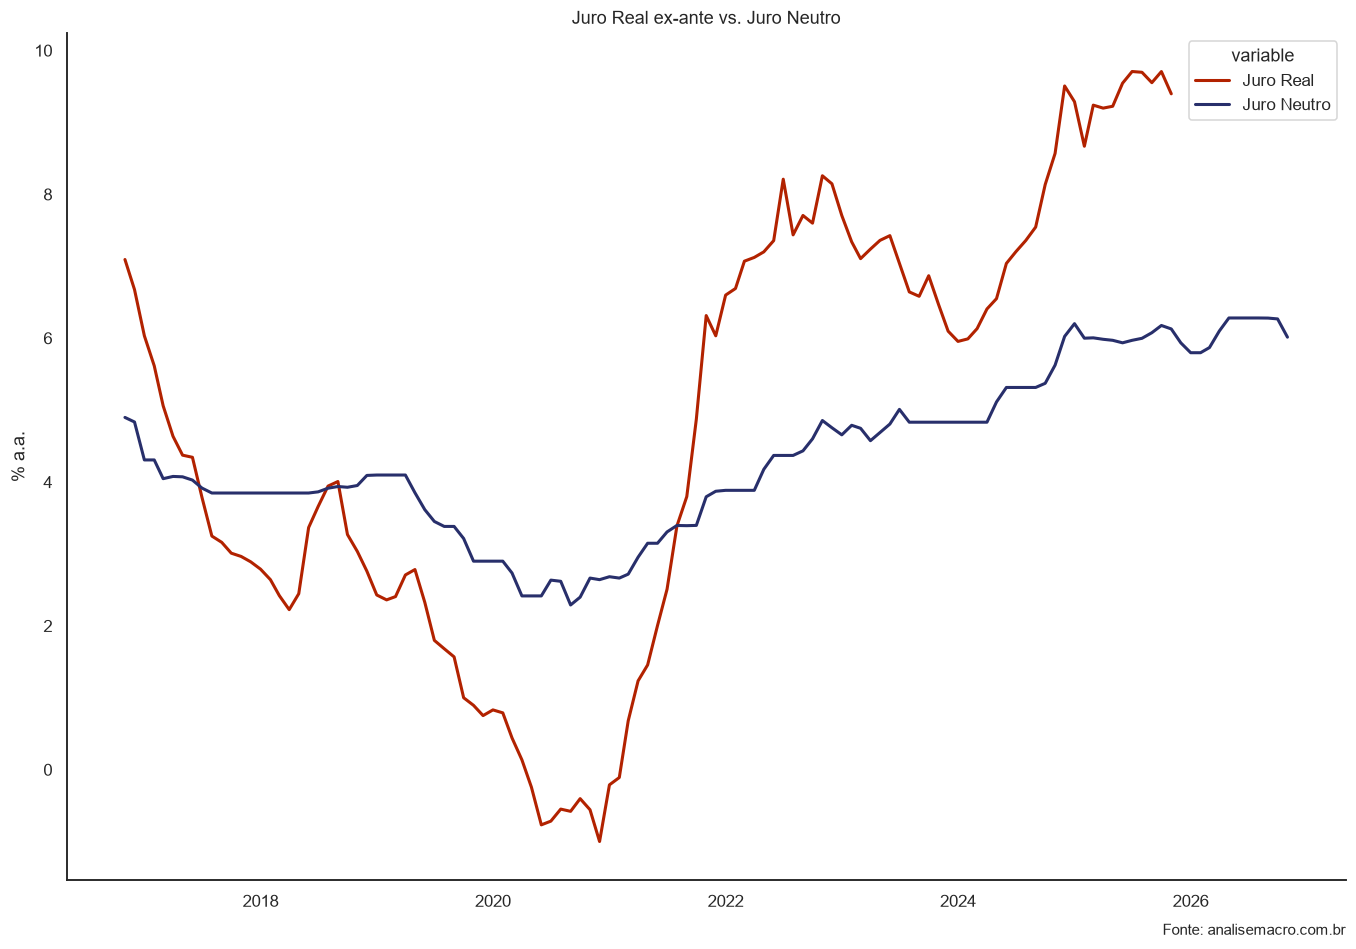
Na figura acima, o juro real ficou abaixo do neutro de 2017 a 2021, quando a política monetária foi expansionista, e acima dele desde então, com a política contracionista do ciclo de alta da Selic.
📬 Boletim AM
Receba análises e conteúdos sobre modelos estatísticos clássicos, econometria feita com hipóteses sérias e LLMs acessados em ambientes de trabalho reais, tudo aplicado à economia, ao mercado financeiro e à análise de dados.
Juro real, juro neutro e o sentido da política monetária
O juro real é o juro nominal descontada a inflação. Ele mede quanto poder de compra o dinheiro rende, e por isso orienta as decisões de consumir, poupar e investir.
O juro neutro é o juro real que mantém a inflação na meta e a economia crescendo no ritmo do potencial. A diferença entre as duas taxas dá o sentido da política monetária: com o juro real abaixo do neutro, a política é expansionista; acima, contracionista.
As duas taxas saem da equação de Fisher, que desconta a inflação do juro nominal:
Aqui i é o juro nominal, π é a inflação esperada e r é o juro real. Com juro de 10% e inflação de 4%, o juro real é de 5,8%, e não de 6%, porque o ganho nominal também perde poder de compra.
Como medimos cada taxa
O juro real ex-ante usa a inflação esperada, a que orienta as decisões tomadas hoje. Ele é a taxa do swap DI pré de 360 dias, o juro que o mercado cobra para travar o CDI por um ano, deflacionada pela inflação esperada para os doze meses seguintes. Explicamos esse contrato em Prêmio do Swap pré-DI 360 no Python.
O juro neutro é uma variável de equilíbrio e precisa ser estimado. Usamos a aproximação do Relatório de Inflação de dezembro de 2019: a Selic esperada para daqui a três anos, deflacionada pelo IPCA esperado para o mesmo ano. Nesse horizonte, os analistas já esperam a economia de volta ao equilíbrio.
As expectativas de Selic e IPCA saem da pesquisa Focus, pela biblioteca python-bcb; a coleta está detalhada em Como coletar dados do Boletim Focus com o Python. A taxa do swap vem do Ipeadata, pela biblioteca ipeadatapy.
Passo 1: bibliotecas e funções auxiliares
Antes de começar, instalamos o python-bcb e o ipeadatapy. As duas funções auxiliares definem o início da amostra, dez anos antes de hoje, e o ano de referência das projeções, três anos depois da data de cada resposta.
import numpy as np
import pandas as pd

import datetime

from matplotlib import pyplot as plt
import seaborn as sns


# !pip install python-bcb

from bcb import Expectativas
from datetime import datetime
from datetime import timedelta

# Cria função para subtrair os dias da data de hoje

def years_sub(days):
  sub_year_days = pd.to_datetime(datetime.today().strftime('%Y-%m-%d')) - timedelta(days = days)
  sub_year_days = sub_year_days.strftime("%Y-%m-%d")
  return sub_year_days

# Cria função para calcular a data de referência a partir da data de observação

def reference_date(date):
  years = pd.DatetimeIndex(date).year.values + 3 # Calcula 3 anos a frente
  years = years.tolist()
  years = [str(i) for i in years]
  return years
Passo 2: expectativas de Selic e IPCA para daqui a três anos
Para cada data da pesquisa, mantemos só a projeção feita para o ano três anos à frente. As colunas são selecionadas depois da coleta, porque a API de expectativas do Banco Central recusa consultas que escolhem as colunas no próprio pedido.
# Conecta com a API das Expectativas de Mercado Anuais
em = Expectativas()
ep = em.get_endpoint('ExpectativasMercadoAnuais')


# Importa as expectativas do IPCA anuais e realiza os filtros

ipca_raw = (
  ep.query()
  .filter(ep.Indicador == "IPCA")
  .filter(ep.Data >= years_sub(10 * 365))
  .filter(ep.baseCalculo == 0)
  .collect()
  [['Data', 'Mediana', 'Minimo', 'Maximo', 'DataReferencia']]   # seleciona as colunas depois da coleta
  )

# Realiza o filtro para a data de referência 3 anos a frente das obs.

ipca = ipca_raw[(
          ipca_raw
          .DataReferencia == reference_date(ipca_raw['Data'])
          )
            ]

# Renomeia as colunas

ipca = ipca.rename(columns = {'Data' : 'date',
                                  'Mediana' : 'ipca_e',
                                  'Minimo' : 'ipca_e_min',
                                  'Maximo' : 'ipca_e_max'}).drop(['DataReferencia'], axis = 1)

# Importa as expectativas da Selic anuais e realiza os filtros

selic_raw = (
    ep.query()
  .filter(ep.Indicador == "Selic")
  .filter(ep.Data >= years_sub(10 * 365))
  .filter(ep.baseCalculo == 0)
  .collect()
  [['Data', 'Mediana', 'Minimo', 'Maximo', 'DataReferencia']]   # seleciona as colunas depois da coleta
  )

# Realiza o filtro para a data de referência 3 anos a frente das obs.

selic = selic_raw[(
    selic_raw
    .DataReferencia == reference_date(selic_raw['Data'])
    )
      ]

# Renomeia as colunas

selic = selic.rename(columns = {'Data' : 'date',
                                  'Mediana' : 'selic_e',
                                  'Minimo' : 'selic_e_min',
                                  'Maximo' : 'selic_e_max'}).drop(['DataReferencia'], axis = 1)
Passo 3: o juro neutro pela equação de Fisher
Juntamos as duas expectativas, aplicamos a equação de Fisher à mediana, ao mínimo e ao máximo das projeções e tiramos a média de cada mês.
# Junta os dados em um data frame

proxy_neutro = pd.merge(left = ipca,
                        right = selic,
                        how = 'inner',
                        on = 'date')

# Cria a função de Fisher para calcular o juro real

def fisher(juros, inflacao):
  juros_real = (((1 + (juros / 100)) / (1 + inflacao / 100)) - 1) * 100
  return juros_real

# Realiza os cálculos
proxy_neutro = proxy_neutro.assign(neutro = lambda x : fisher(x.selic_e, x.ipca_e),
                    neutro_min = lambda x : fisher(x.selic_e_min, x.ipca_e_min),
                    neutro_max = lambda x : fisher(x.selic_e_max, x.ipca_e_max))


# Realiza a mudança para a classe datetime e period da coluna date e insere no índice do data frame

proxy_neutro = proxy_neutro.set_index(pd.to_datetime(proxy_neutro['date']).dt.to_period('D')).drop(['date'], axis = 1)

# Realiza a mudança para período mensal com base na média dos valores
proxy_neutro = proxy_neutro.resample('M').mean()
Passo 4: o juro real ex-ante
Coletamos a taxa do swap DI 360 e a inflação esperada para os doze meses seguintes, suavizada, e aplicamos a mesma equação de Fisher.
# !pip install ipeadatapy
import ipeadatapy as ip

# Taxa referencial - swaps - DI pré-360 dias - média do período (IPEADATA/B3)
swaps = (
    ip.timeseries('BMF12_SWAPDI36012')
    .rename(columns = {'VALUE ((% a.a.))' : 'swaps'})[['swaps']]
)

# Muda a coluna de data para o índice

swaps = swaps.set_index(swaps.index.to_period('M'))

# Expectativa média do IPCA - tx. acumulada para os próximos 12 meses (Expectativas)

ifl_ep = em.get_endpoint('ExpectativasMercadoInflacao12Meses')

ipca_expec_12m_raw = (
    ifl_ep.query()
    .filter(ifl_ep.Suavizada == 'S', ifl_ep.baseCalculo == 0, ifl_ep.Indicador == 'IPCA')
    .collect()
    )

# Muda a classe da coluna de data para date time e period, renomeia as colunas seleciona a coluna dos valores

ipca_expec_12m = (
    ipca_expec_12m_raw
    .set_index(pd.to_datetime(ipca_expec_12m_raw['Data'])
    .dt.to_period('D'))
    .rename(columns = {'Mediana' : 'ipca_exp_12m'})
    [['ipca_exp_12m']]
                    )
# Mensaliza os dados com base na média dos valores

ipca_expec_12m = ipca_expec_12m.resample('M').mean()

# Junta o df do swap e expectativas do ipca

ex_ante = ipca_expec_12m.join(swaps)

# Calcula o juro real ex-ante

ex_ante = ex_ante.assign(juro_real = lambda x: fisher(x.swaps, x.ipca_exp_12m))
Passo 5: o gráfico
Juntamos as duas taxas numa tabela, passamos para o formato longo e traçamos uma linha para cada uma.
# Junta o juro neutro e o juro real; renomeia as colunas

df_juros = (
    proxy_neutro
    .join(ex_ante)
    [['juro_real', 'neutro']]
    .rename(columns = {'juro_real' : 'Juro Real',
                                      'neutro' : 'Juro Neutro'})
      )


# Muda a coluna de data para timestamp (para gerar o gráfico)

df_juros.index = df_juros.index.to_timestamp()

# Transforma de wide para long

df_juros_long = pd.melt(df_juros.reset_index(),
                        id_vars = 'date',
                        value_vars = ['Juro Real', 'Juro Neutro'],
                        var_name = 'variable',
                        value_name = 'values')

# Configura o tema do gráfico
theme = {'figure.figsize' : (15, 10),
         'axes.facecolor' : 'white',
         "axes.spines.right": False,
         "axes.spines.top": False}

# Cor das variáveis
colors = ['#b22200', '#282f6b']

# Adiciona as configurações
sns.set_theme(style = 'white',
              palette = colors,
              rc = theme)

# Plota
sns.lineplot(x = 'date', y = 'values',
            data = df_juros_long,
            hue = 'variable',
            linewidth = 2).set(xlabel = "",
                               ylabel = "% a.a.",
                               title = "Juro Real ex-ante vs. Juro Neutro")

 # Adiciona a fonte no gráfico
plt.annotate('Fonte: analisemacro.com.br',
            xy = (1.0, -0.06),
            xycoords='axes fraction',
            ha='right',
            va="center",
            fontsize=10)
A taxa do swap DI 360 no Ipeadata é atualizada com defasagem, e por isso a linha do juro real termina antes da do juro neutro, que vem direto da pesquisa Focus.
A Selic esperada em três anos é uma das formas de aproximar o neutro. No exercício completo, estimamos quatro medidas (pesquisa Focus, curva IS, NTN-B sem prêmio a termo e tendência da NTN-B) e comparamos as estimativas.
Onde essa comparação é usada
Leitura das decisões do Copom. A distância entre o juro real e o neutro indica quanto a Selic ainda precisa andar para a política mudar de sentido.
Regras de política monetária. O juro neutro é a constante da Regra de Taylor para o Brasil, que recomenda a Selic a partir da inflação e do hiato do produto.
Investimentos em renda fixa. Um juro real muito acima do neutro sinaliza política apertada e, em geral, espaço para cortes da Selic à frente, o que afeta o preço dos títulos prefixados e atrelados à inflação.
A medida tem limites. A proxy do neutro depende das projeções dos analistas, e outras medidas dão níveis diferentes, por isso os períodos em que as duas linhas estão próximas devem ser lidos com cautela.
Aprenda a construir análises como esta no Python
Com o AM Black, a assinatura anual da Análise Macro, você tem acesso a todos os cursos e formações, de coleta de dados do Banco Central a modelos de política monetária e mercado financeiro.
Leia também:
📩 O que sustenta a decisão de investimento
Preço, risco e volatilidade viram decisão quando há método por trás. No Boletim AM eu mostro, todo dia, a estatística, a econometria e a IA aplicadas ao mercado financeiro — com a fonte, com a ressalva e sem promessa de atalho.
Receber o Boletim AM → Todo dia no seu e-mail. Gratuito, e sai num clique.




