
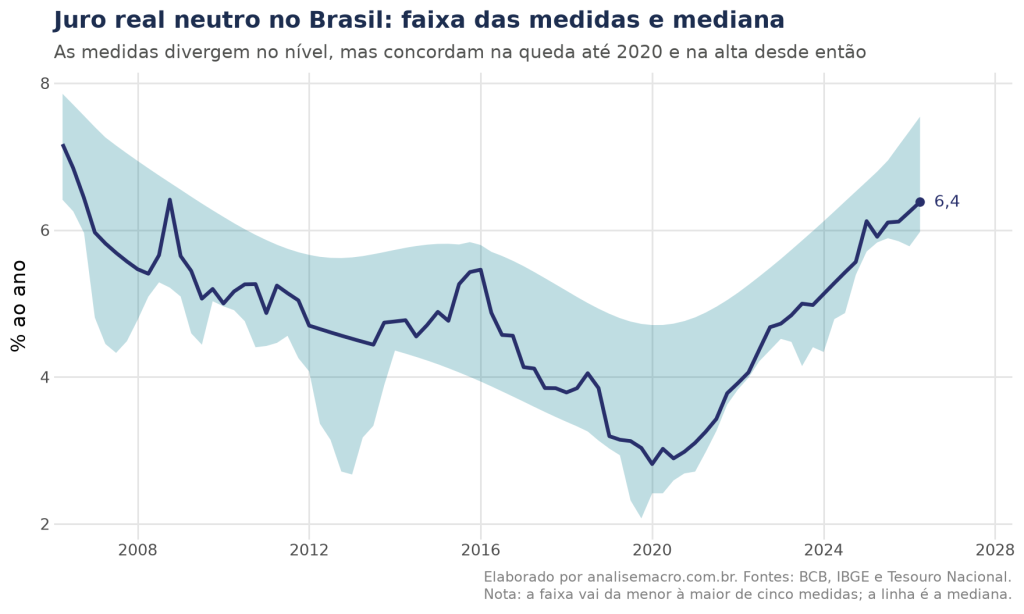
O juro neutro é a taxa de juros real que mantém a economia crescendo no ritmo do potencial e a inflação na meta. Neste exercício, estimamos o juro neutro para o Brasil no Python com as quatro famílias de medidas que o Banco Central acompanha, e chegamos à faixa da figura abaixo.
O neutro é a referência para classificar a política monetária. Com o juro real acima dele, a política é contracionista: o crédito encarece, a demanda desacelera e a inflação tende a cair. Com o juro real abaixo, a política é expansionista. Como o neutro é uma variável de equilíbrio, ele precisa ser estimado a partir de outras séries, e cada medida parte de uma hipótese diferente.
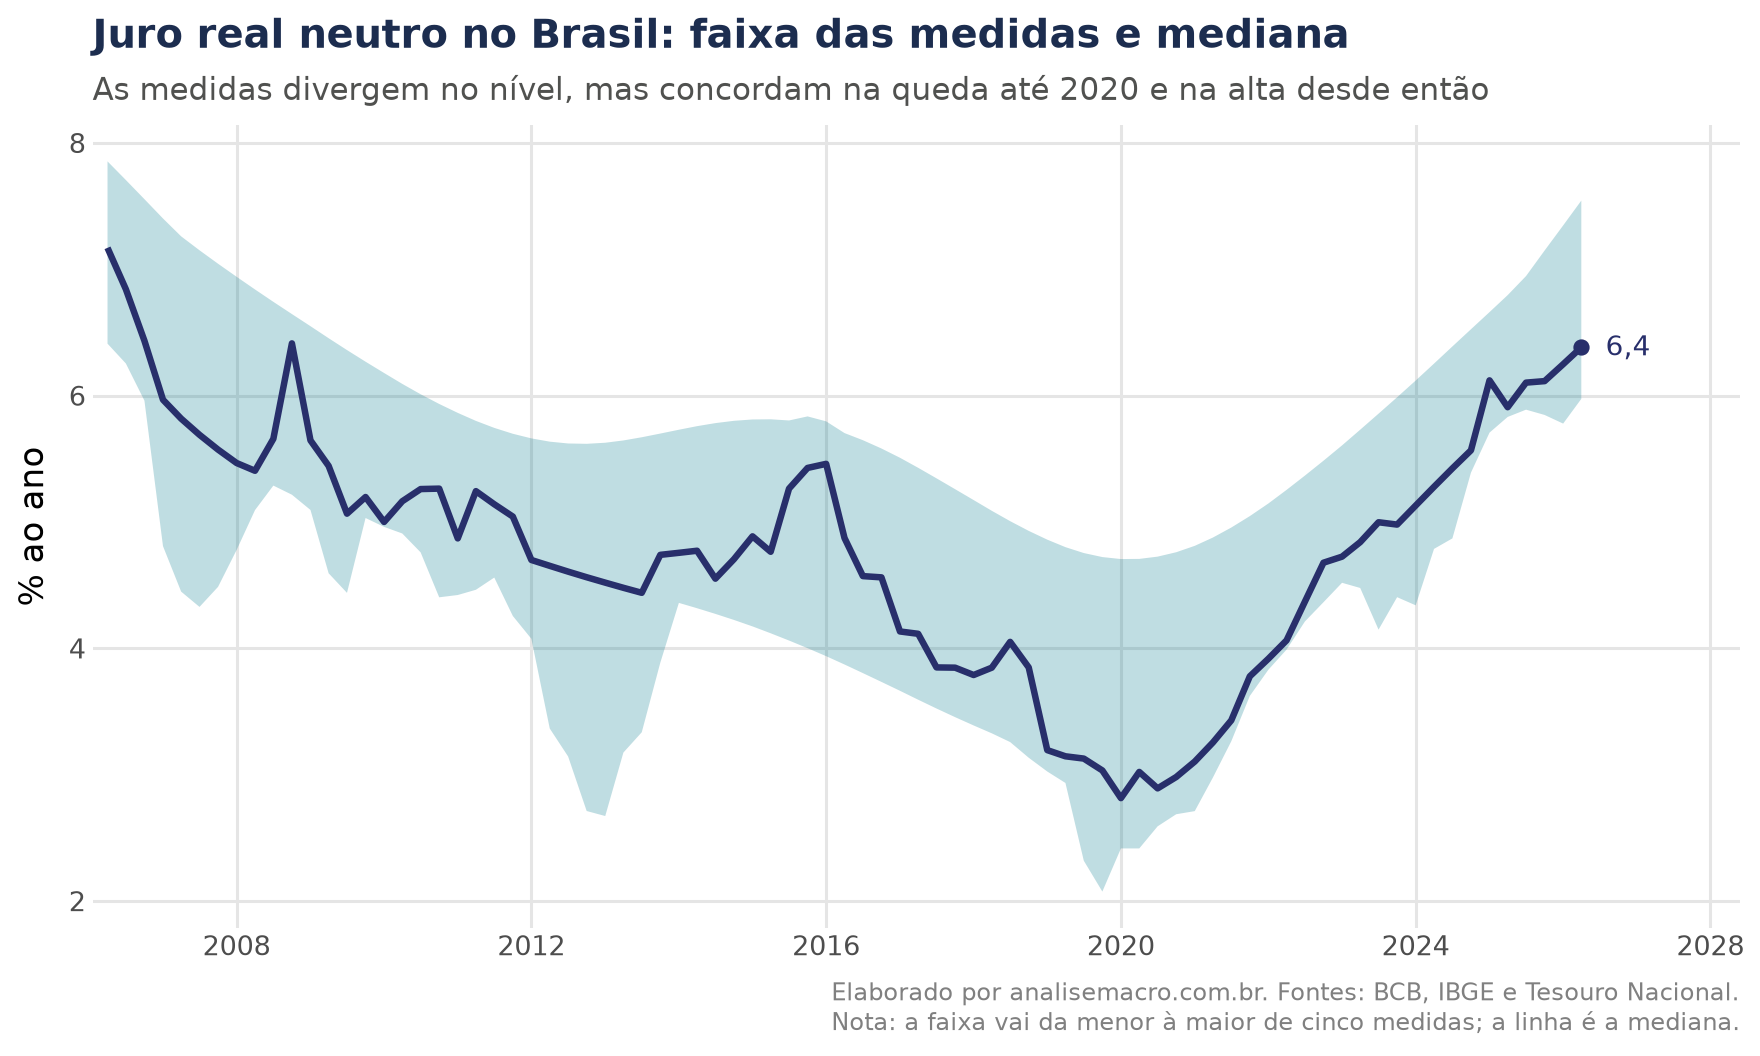
Na figura acima, a faixa vai da menor à maior estimativa em cada trimestre, e a linha é a mediana. As medidas divergem no nível, com distância que costuma passar de um ponto percentual, mas concordam na trajetória: o juro neutro cai do início dos anos 2000 até 2020 e sobe desde então.
📬 Boletim AM
Receba análises e conteúdos sobre modelos estatísticos clássicos, econometria feita com hipóteses sérias e LLMs acessados em ambientes de trabalho reais, tudo aplicado à economia, ao mercado financeiro e à análise de dados.
O que é a taxa de juros real neutra
É a taxa de juros real que, no médio prazo, mantém a inflação estável na meta e o produto crescendo no ritmo do potencial (Blinder, 1998). Com o juro real nesse nível, a política monetária nem estimula nem freia a atividade.
Juro nominal e juro real
A Selic é uma taxa nominal: diz quantos reais a mais recebemos ao fim de um ano. Quem decide consumir, poupar ou investir olha para a taxa real, que desconta a inflação. A equação de Fisher liga as duas:
Aqui i é a taxa nominal, π é a inflação e r é a taxa real. Com Selic de 10% e inflação de 4%, o juro real é de 5,8%, e não 6%, porque o ganho nominal também perde poder de compra.
Quando a inflação usada é a esperada, o resultado é o juro real ex-ante, o que orienta as decisões tomadas hoje. Todas as medidas do exercício trabalham com taxas ex-ante.
Como o juro real afeta o hiato do produto: a curva IS
A curva IS descreve como o juro real afeta o hiato do produto, que é a distância percentual entre o PIB efetivo e o PIB potencial:
O termo h é o hiato do produto, η mede quanto do hiato do trimestre anterior persiste, σ mede a sensibilidade da atividade aos juros, r é o juro real e rn é o juro neutro.
Com o juro real acima do neutro, o termo entre parênteses é positivo e o hiato cai: a economia passa a produzir abaixo do potencial, o que reduz a pressão sobre os preços. Com o juro real igual ao neutro, os juros deixam de empurrar o hiato. Ou seja, o neutro é o juro real que não aquece nem esfria a economia. Estimamos essa relação para o Brasil em Como construir uma Curva IS no Python.
Por que o juro neutro muda ao longo do tempo
O neutro depende da disposição das famílias a poupar e das empresas a investir, e essas disposições mudam. Cinco determinantes aparecem na literatura:
Crescimento do produto potencial. Uma economia que cresce mais oferece mais oportunidades de investimento, o que eleva a demanda por crédito e o juro de equilíbrio.
Preferência por poupança. O envelhecimento da população aumenta a poupança para a aposentadoria e reduz o juro necessário para equilibrar poupança e investimento.
Prêmio de risco. Um país com dívida pública alta ou com histórico de inflação paga juros maiores para convencer o investidor a financiá-lo.
Eficiência do sistema financeiro. No Brasil, o crédito direcionado a juros subsidiados reduz o efeito da Selic sobre parte do crédito, e o juro livre precisa subir mais para produzir o mesmo efeito na demanda. Medimos esse canal em Efeito da taxa de juros sobre o crédito direcionado.
Juro internacional. Numa economia aberta, o capital se desloca para onde rende mais, e o neutro doméstico acompanha o juro dos países ricos somado ao risco-país.
Como estimar o juro neutro: as quatro famílias de medidas
O Banco Central apresentou as medidas no boxe "Medidas de taxa de juros real neutra no Brasil", do Relatório de Inflação de junho de 2023. Cada uma procura o neutro num dado diferente:
| Medida | Ideia | Hipótese principal |
|---|---|---|
| Pesquisa Focus | O juro real esperado para daqui a alguns anos já descarta os efeitos do ciclo | Os analistas esperam que a economia volte ao equilíbrio no horizonte da projeção |
| Curva IS | O neutro é o juro que manteria o hiato do produto na trajetória observada | Os parâmetros da curva IS são conhecidos e constantes |
| NTN-B sem prêmio | A taxa longa de mercado mede o juro real esperado, somado a um prêmio | O prêmio a termo é constante ao longo do tempo |
| Tendência da NTN-B | A tendência da taxa longa reflete o juro de equilíbrio | Os desvios em relação à tendência são cíclicos |
Medida 1: o juro real esperado na pesquisa Focus
Os juros de prazo longo são uma primeira aproximação do neutro. Quem projeta a Selic e a inflação para daqui a quatro anos supõe, em geral, que até lá a economia terá voltado ao equilíbrio. O juro real implícito nessas projeções é, então, uma estimativa do neutro.
A pesquisa Focus, que o Banco Central conduz com bancos, gestoras e consultorias, traz a mediana das projeções para a Selic do fim de cada ano e para o IPCA de cada ano. Calculamos o horizonte de cada projeção, aplicamos a equação de Fisher e tiramos a média de cada trimestre. A coleta dessas projeções está detalhada em Como coletar dados do Boletim Focus com o Python.
Usamos dois horizontes. No de quatro anos, o juro real esperado é o próprio neutro. No de um ano, o juro esperado ainda carrega a posição do ciclo de política monetária, e extraímos a tendência com o filtro HP.
O filtro de Hodrick-Prescott separa uma série em tendência e ciclo. A tendência é a curva mais próxima da série que ainda muda de inclinação devagar, e o parâmetro λ = 1.600, o usual para dados trimestrais, define o quanto ela é suave. Nas pontas da amostra o filtro não tem dados futuros para comparar, e os últimos trimestres da tendência mudam quando novos dados chegam.
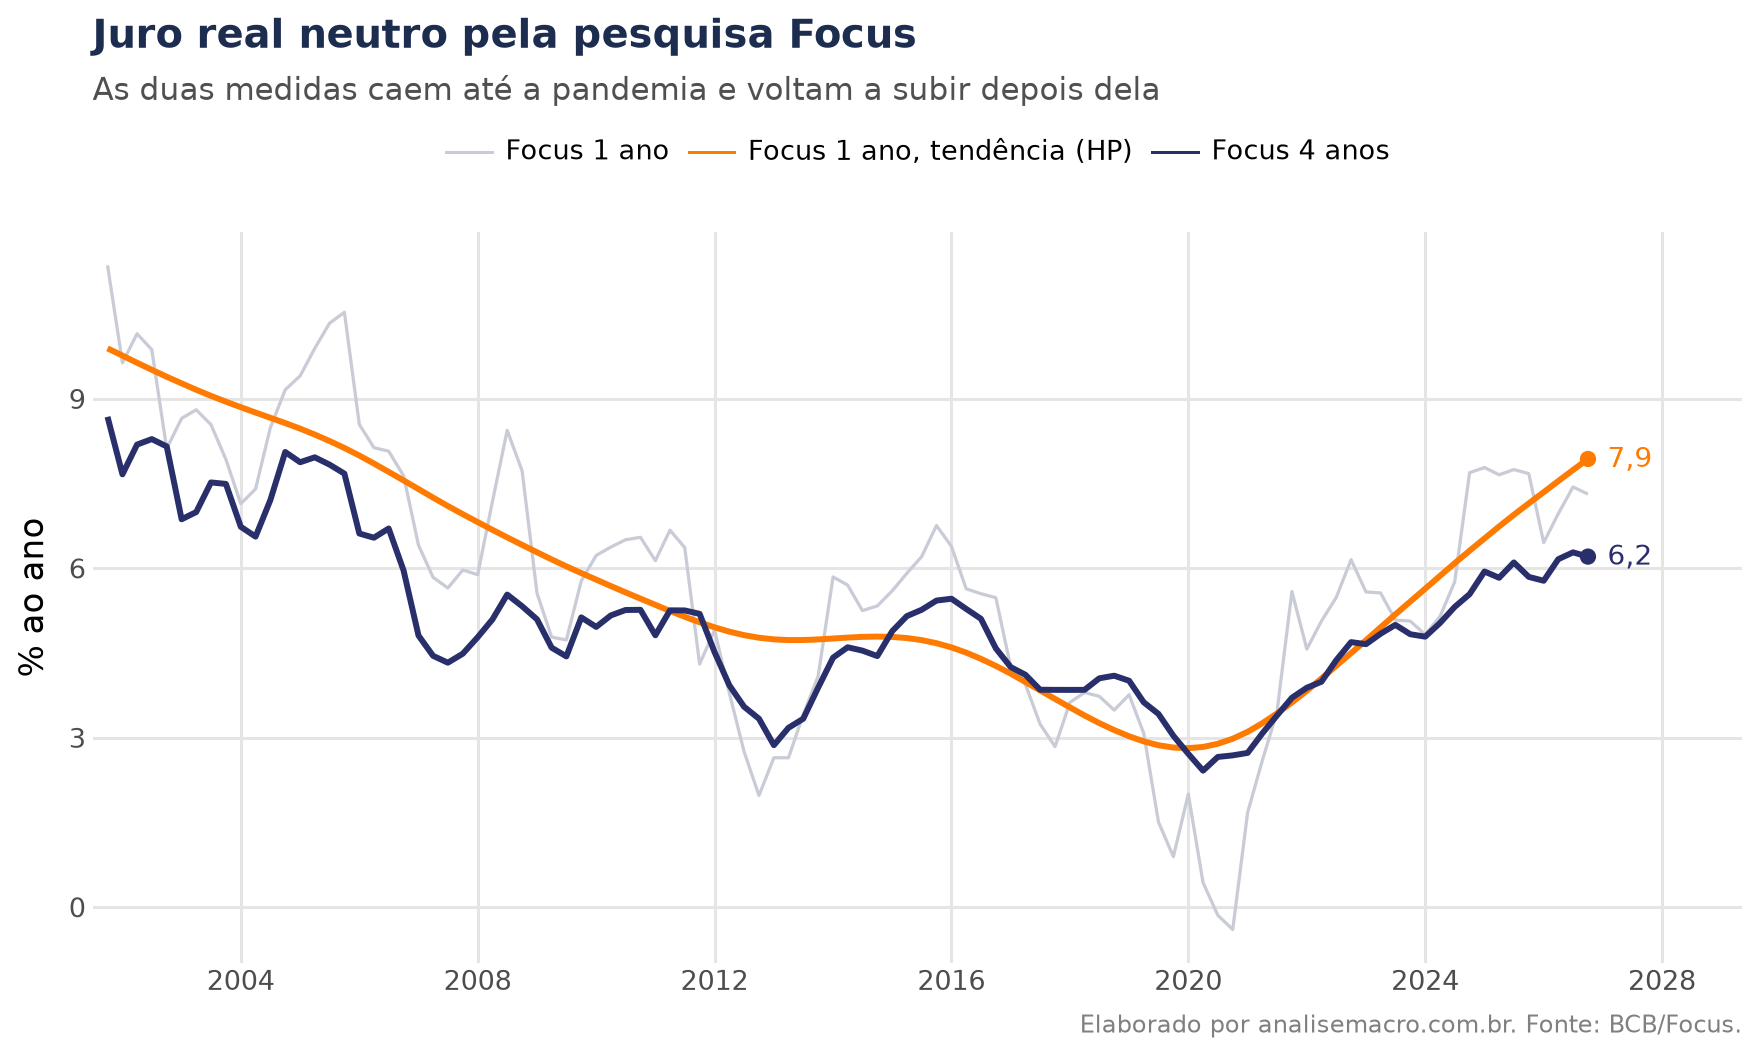
As duas medidas do neutro caem de forma quase contínua do início dos anos 2000 até a pandemia, acompanhando a queda da inflação e do risco-país, e voltam a subir depois de 2020. O juro de um ano, em cinza, oscila em torno da tendência: chega a zero nos ciclos de corte da Selic e fica acima dela nos ciclos de alta.
Medida 2: o juro neutro pela curva IS
Roberts (2018) resolve a curva IS para o neutro. Com o juro real de médio prazo, o hiato de hoje, o hiato do trimestre anterior e os parâmetros da curva, obtemos o juro neutro de alta frequência:
O resultado é o juro que, em cada trimestre, teria mantido o hiato na trajetória observada. Se o hiato subiu mais do que a persistência explicaria, o juro vigente estava abaixo do neutro, e a equação devolve um neutro acima do juro de quatro anos. Seguimos a calibração do Banco Central: η = 0,84 e σ = 0,75.
Três medidas do hiato do produto
O hiato também é estimado, porque o PIB potencial não é observado. Usamos o hiato que o Banco Central publica no Relatório de Política Monetária e dois hiatos calculados a partir do PIB dessazonalizado do IBGE: pelo filtro HP e pelo filtro de Hamilton. O filtro de Hamilton estima o ciclo como o erro de uma regressão do PIB de hoje contra o PIB de dois anos antes, e por isso não revisa os trimestres antigos quando chegam dados novos. Comparamos esses métodos em Medindo o Hiato do Produto do Brasil usando Python.
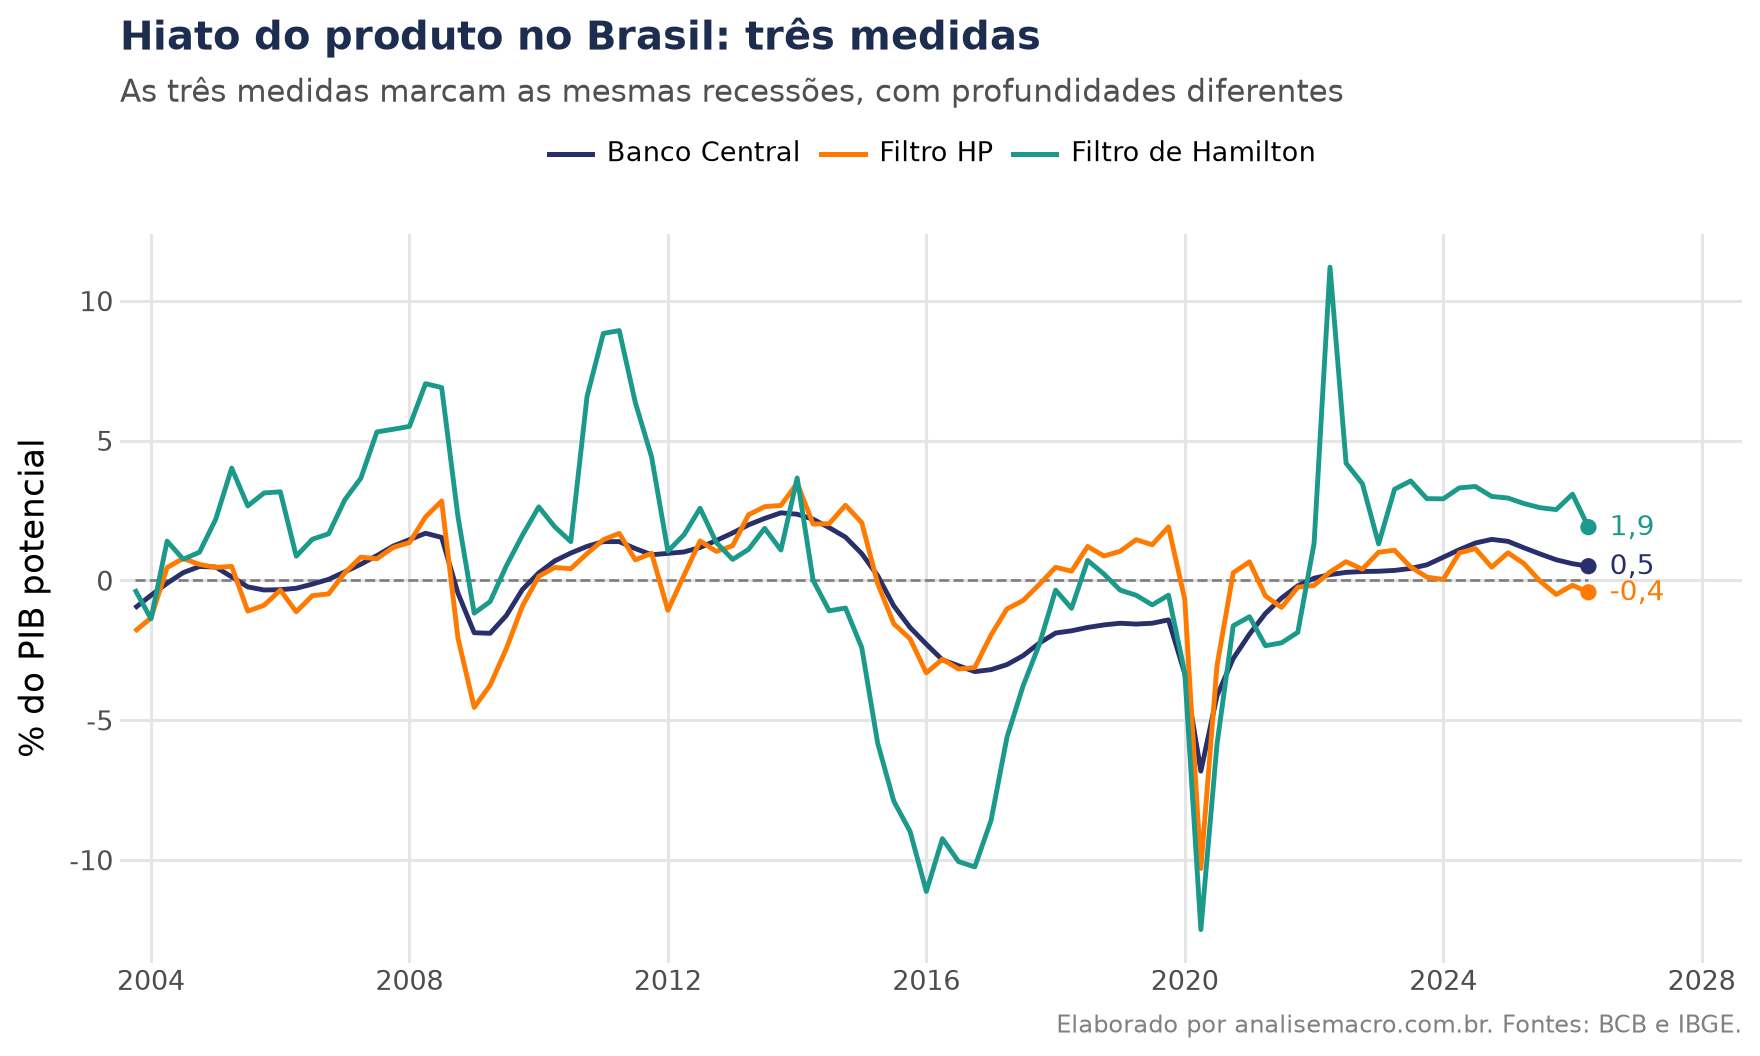
As três medidas marcam a recessão de 2015-2016 e a queda da pandemia. O filtro de Hamilton produz o hiato mais volátil, porque compara o PIB de hoje com o de dois anos antes.
Alta e baixa frequência
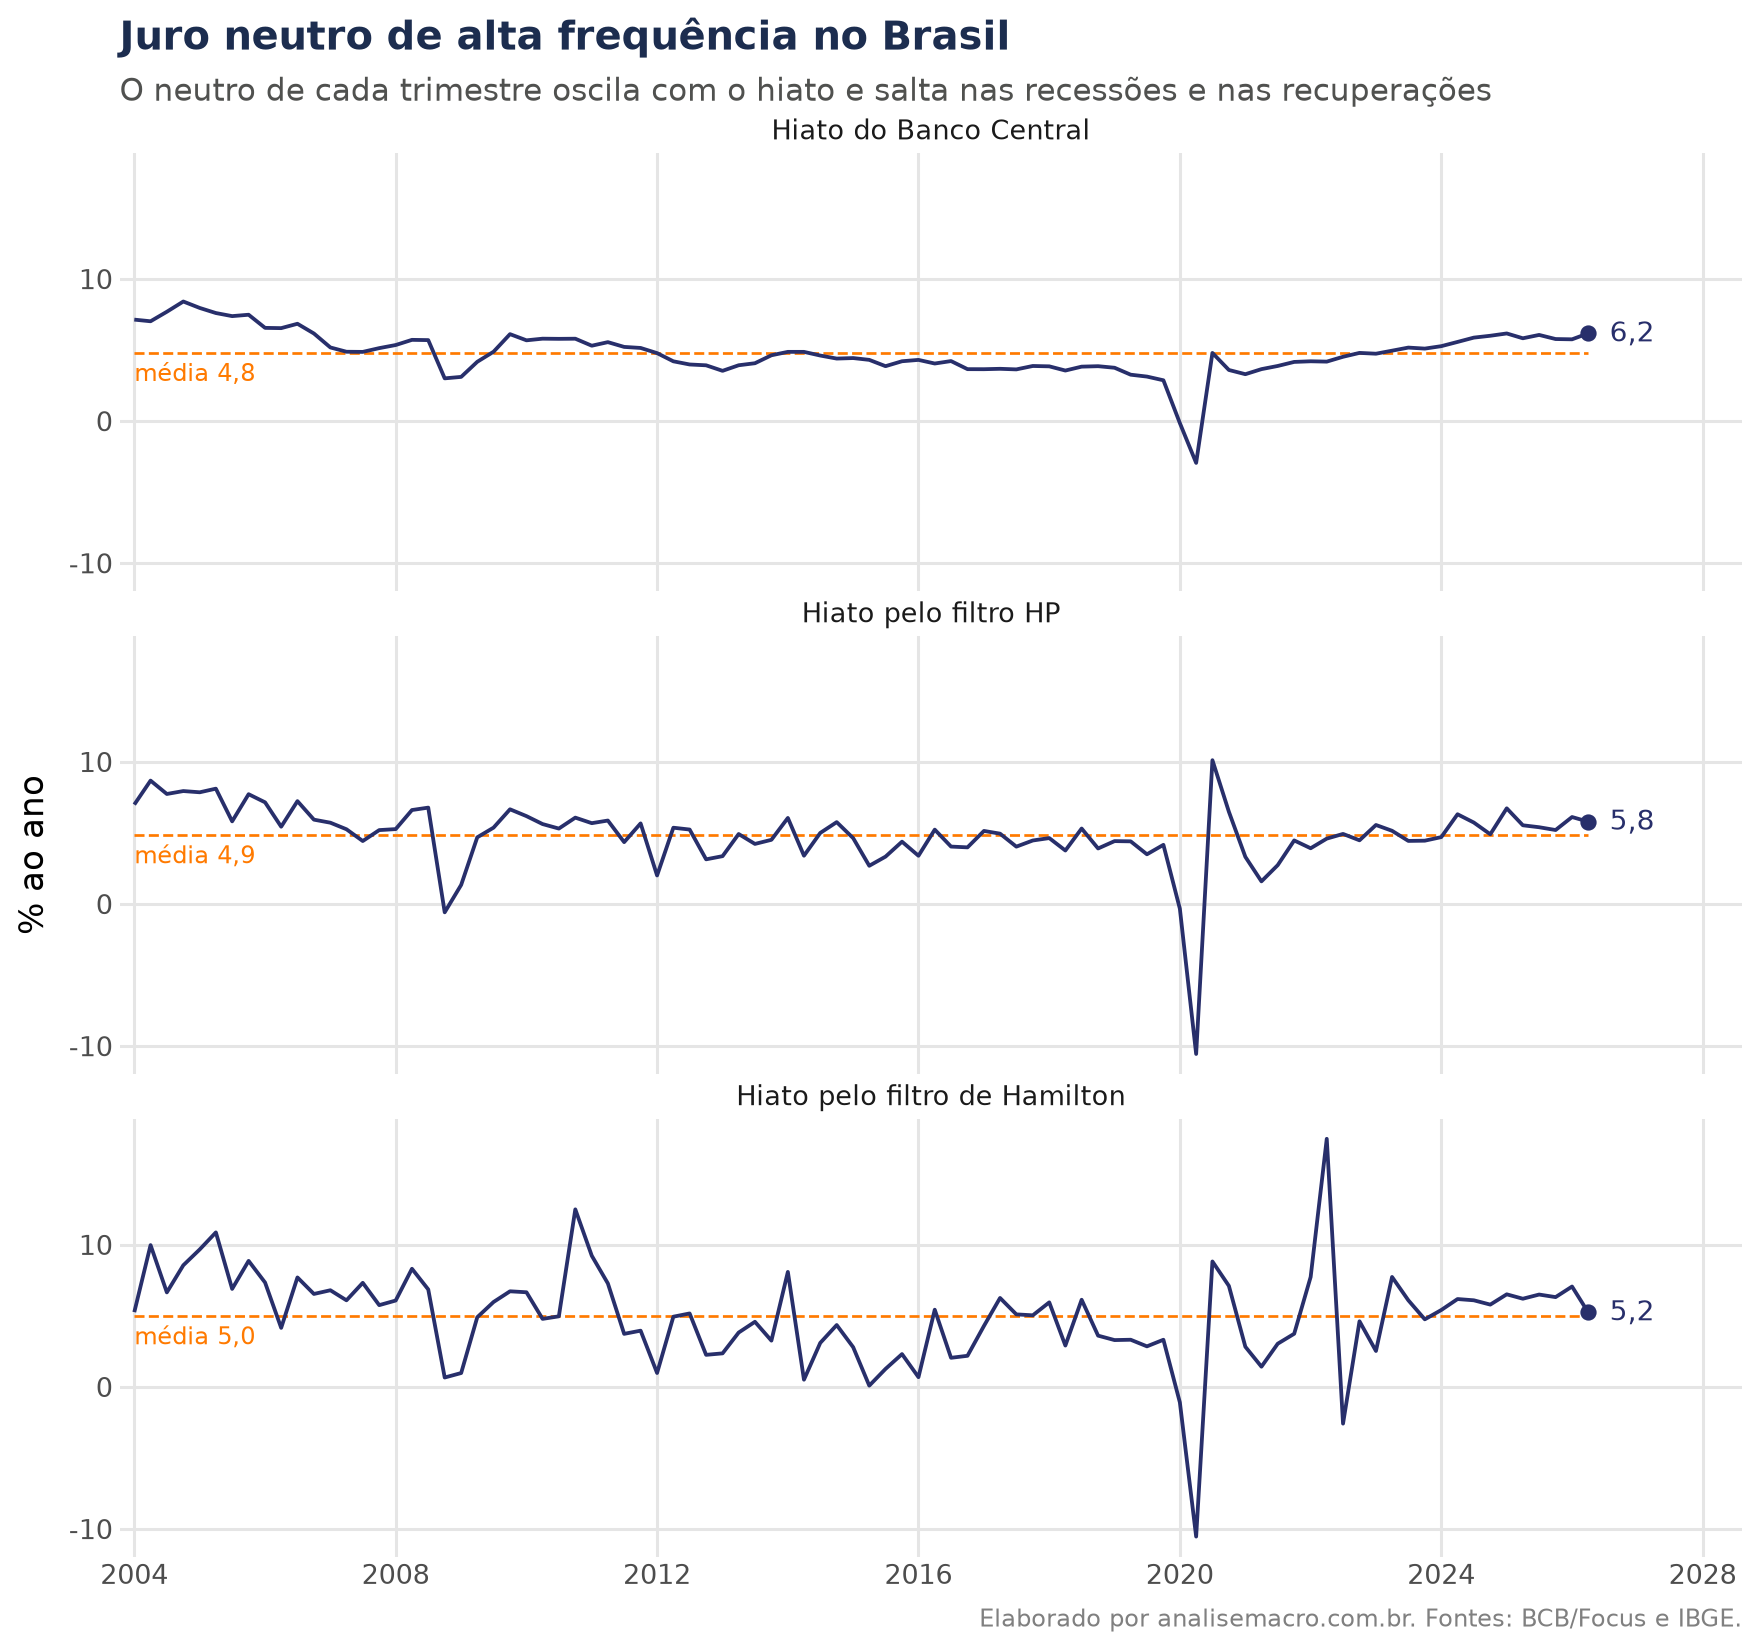
O neutro de alta frequência herda o ruído do hiato. Ele atribui ao juro toda a variação do hiato que a persistência não explica, inclusive choques sem relação com a política monetária: em 2020, a queda do PIB na pandemia derruba a medida, e a recuperação do trimestre seguinte a faz saltar.
Para chegar ao neutro de baixa frequência, aplicamos o filtro HP sobre a série de alta frequência e ficamos com a tendência.
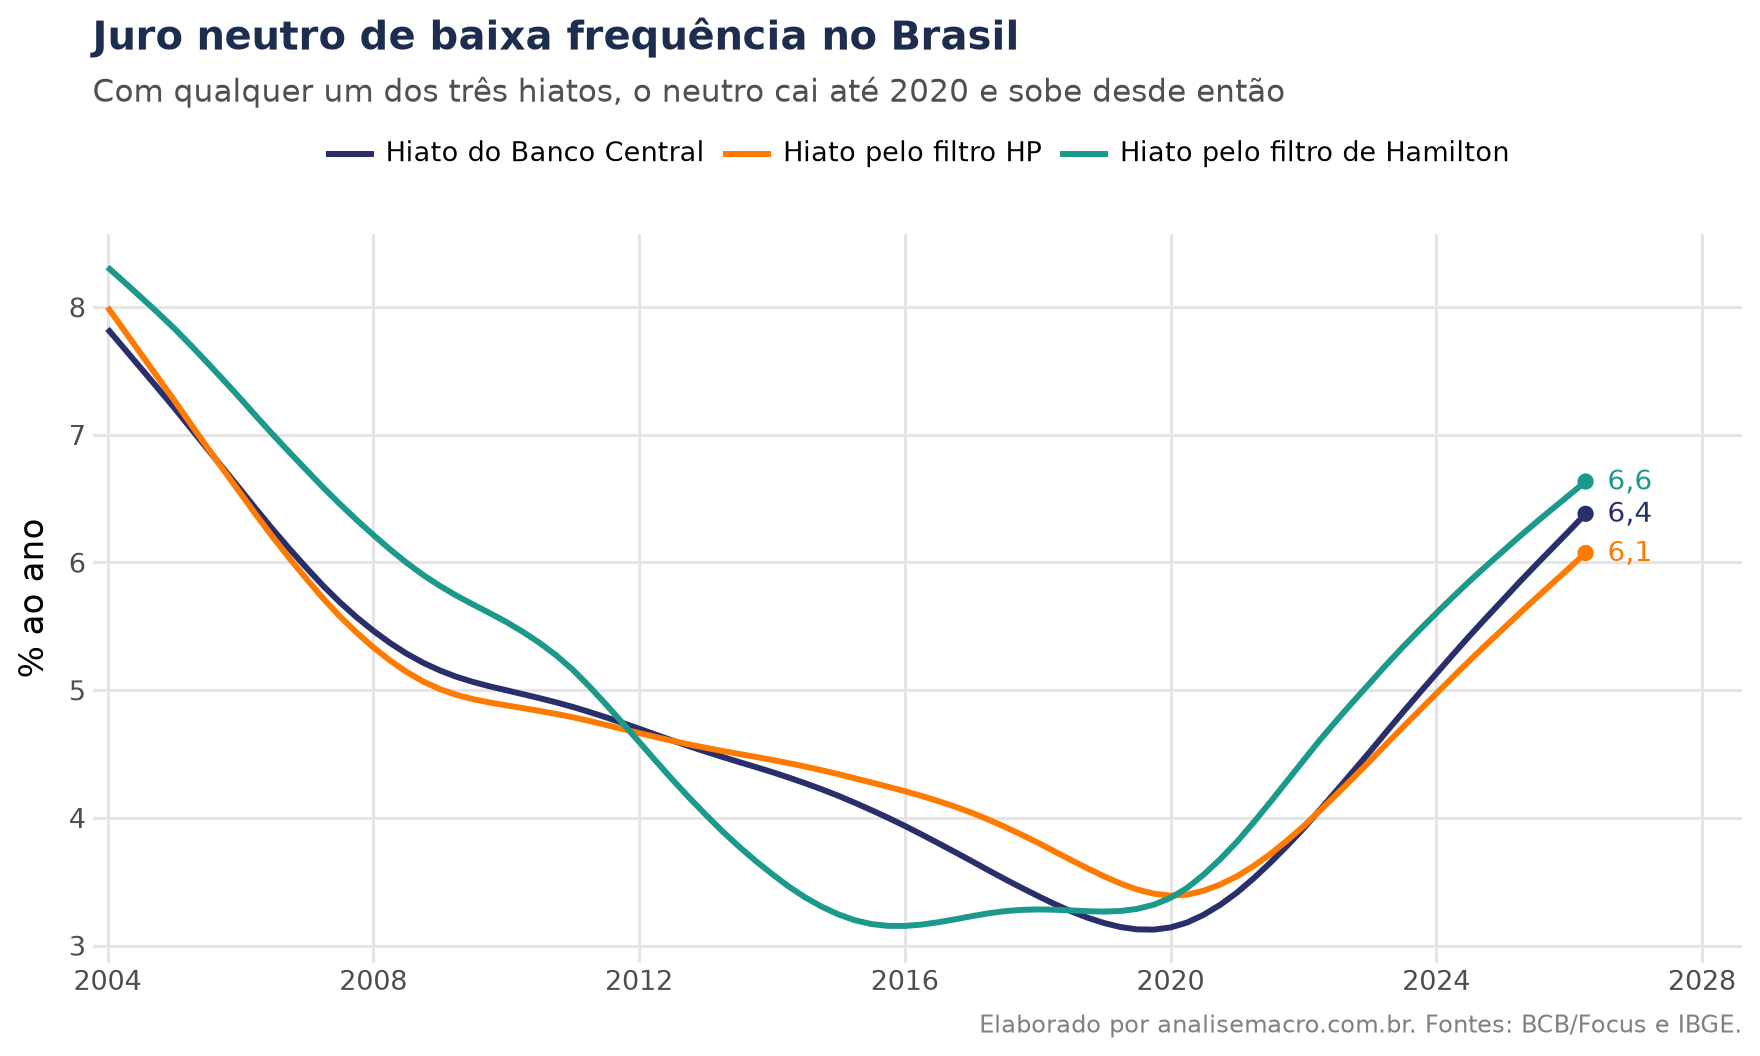
Depois do filtro, as três versões ficam próximas, e a escolha do hiato muda pouco o resultado. O desenho é o mesmo da medida do Focus: queda longa até o fim da década de 2010, mínimo por volta de 2020 e alta desde então.
Medida 3: a NTN-B descontada do prêmio a termo
A NTN-B, vendida no Tesouro Direto como Tesouro IPCA+ com Juros Semestrais, corrige o valor do título pelo IPCA e paga uma taxa real definida na compra. É um juro real negociado todos os dias, para vencimentos de até 30 anos.
A taxa de um título longo reflete o juro real esperado para todo o prazo, somado a um prêmio a termo: a remuneração extra que o investidor exige para travar o dinheiro por muitos anos. A estrutura das taxas por prazo é o tema de Estrutura a Termo da Taxa de Juros no Python.
Para medir o prêmio, comparamos a taxa da NTN-B com o juro real de quatro anos do Focus, que é uma projeção e não carrega prêmio. A média da diferença na amostra é o prêmio médio, que descontamos da taxa:
As taxas vêm do portal Tesouro Transparente, que publica o histórico diário de todos os títulos do Tesouro Direto. Usamos as NTN-B com vencimento em 2035 e em 2045.
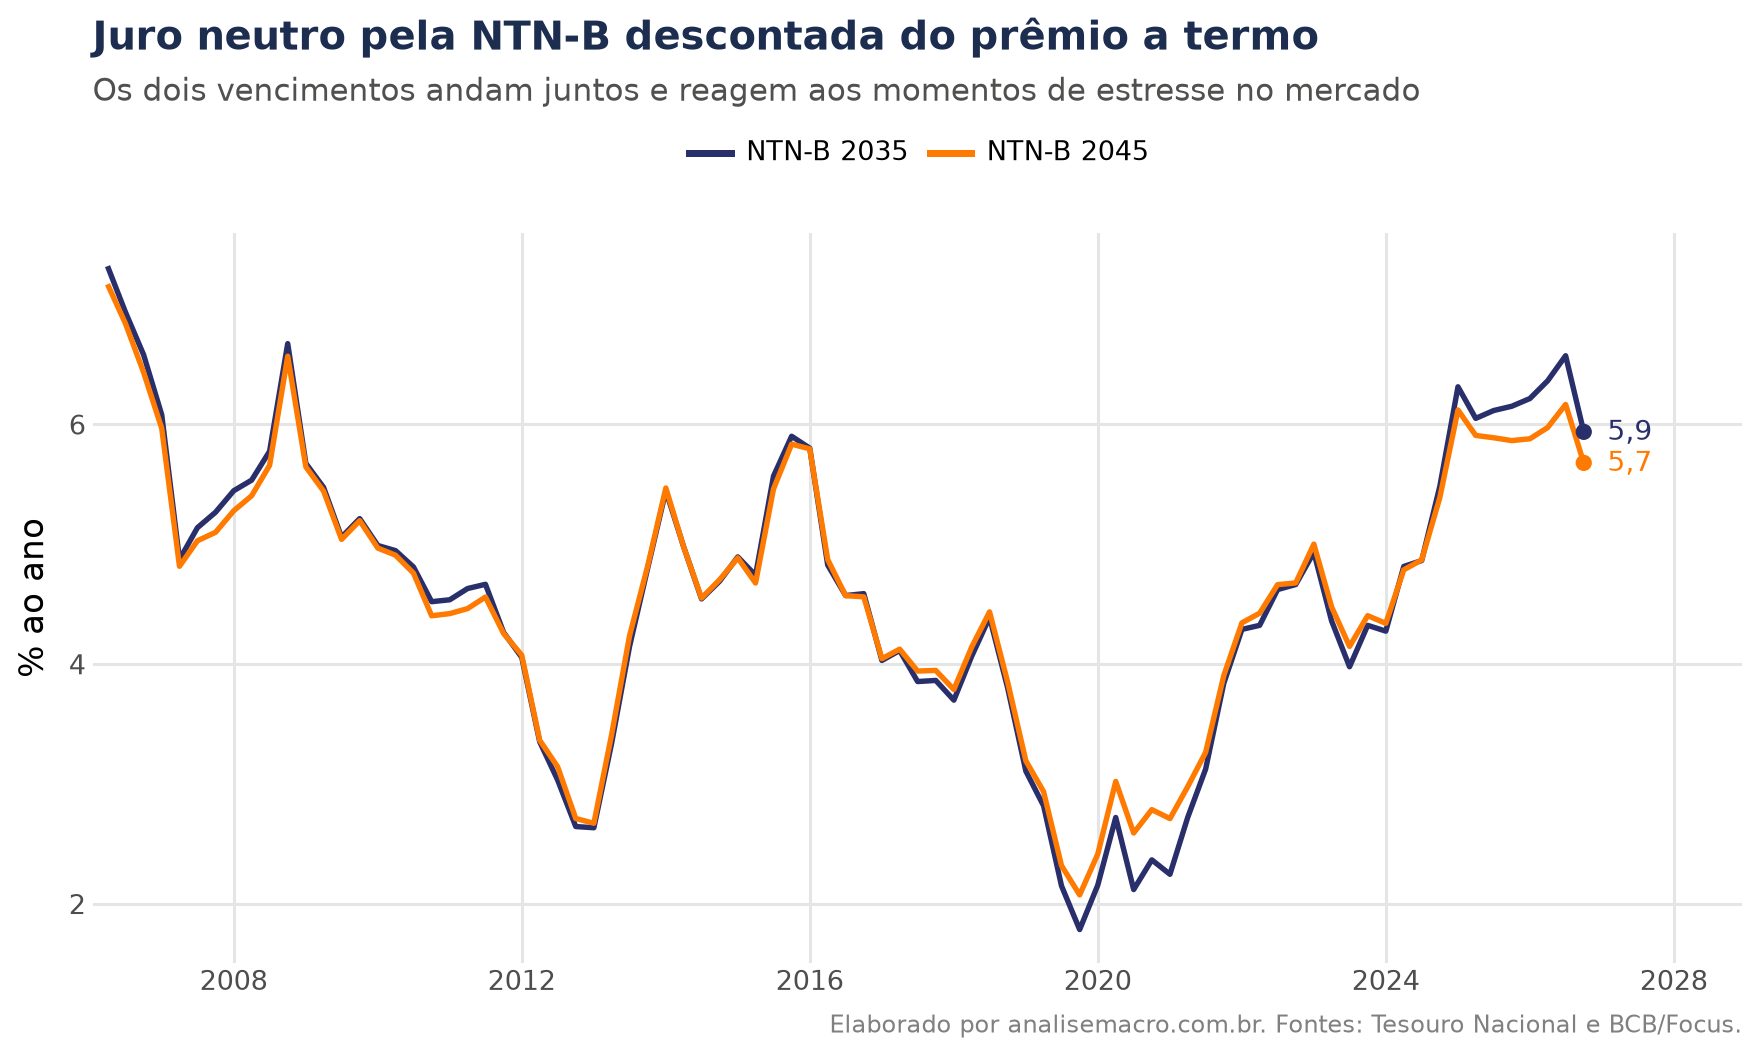
Os dois vencimentos andam juntos. A medida de mercado é mais volátil que as do Focus: sobe na crise de 2008, na recessão de 2015-2016 e nos anos recentes, períodos em que o prêmio efetivo ficou acima da média. Como a medida supõe um prêmio constante, ela atribui ao neutro uma alta que, nesses momentos, vem do risco.
Medida 4: a tendência da NTN-B 2045
Barbosa, Camêlo e João (2016) partem da paridade entre os títulos públicos brasileiros: se a taxa de um título em reais corrigido pela inflação é igual à que o mercado cobra dos títulos brasileiros em dólar, a taxa longa doméstica reflete o juro internacional somado ao risco-país. A tendência da taxa de uma NTN-B longa, obtida com o filtro HP, é então uma estimativa do neutro.
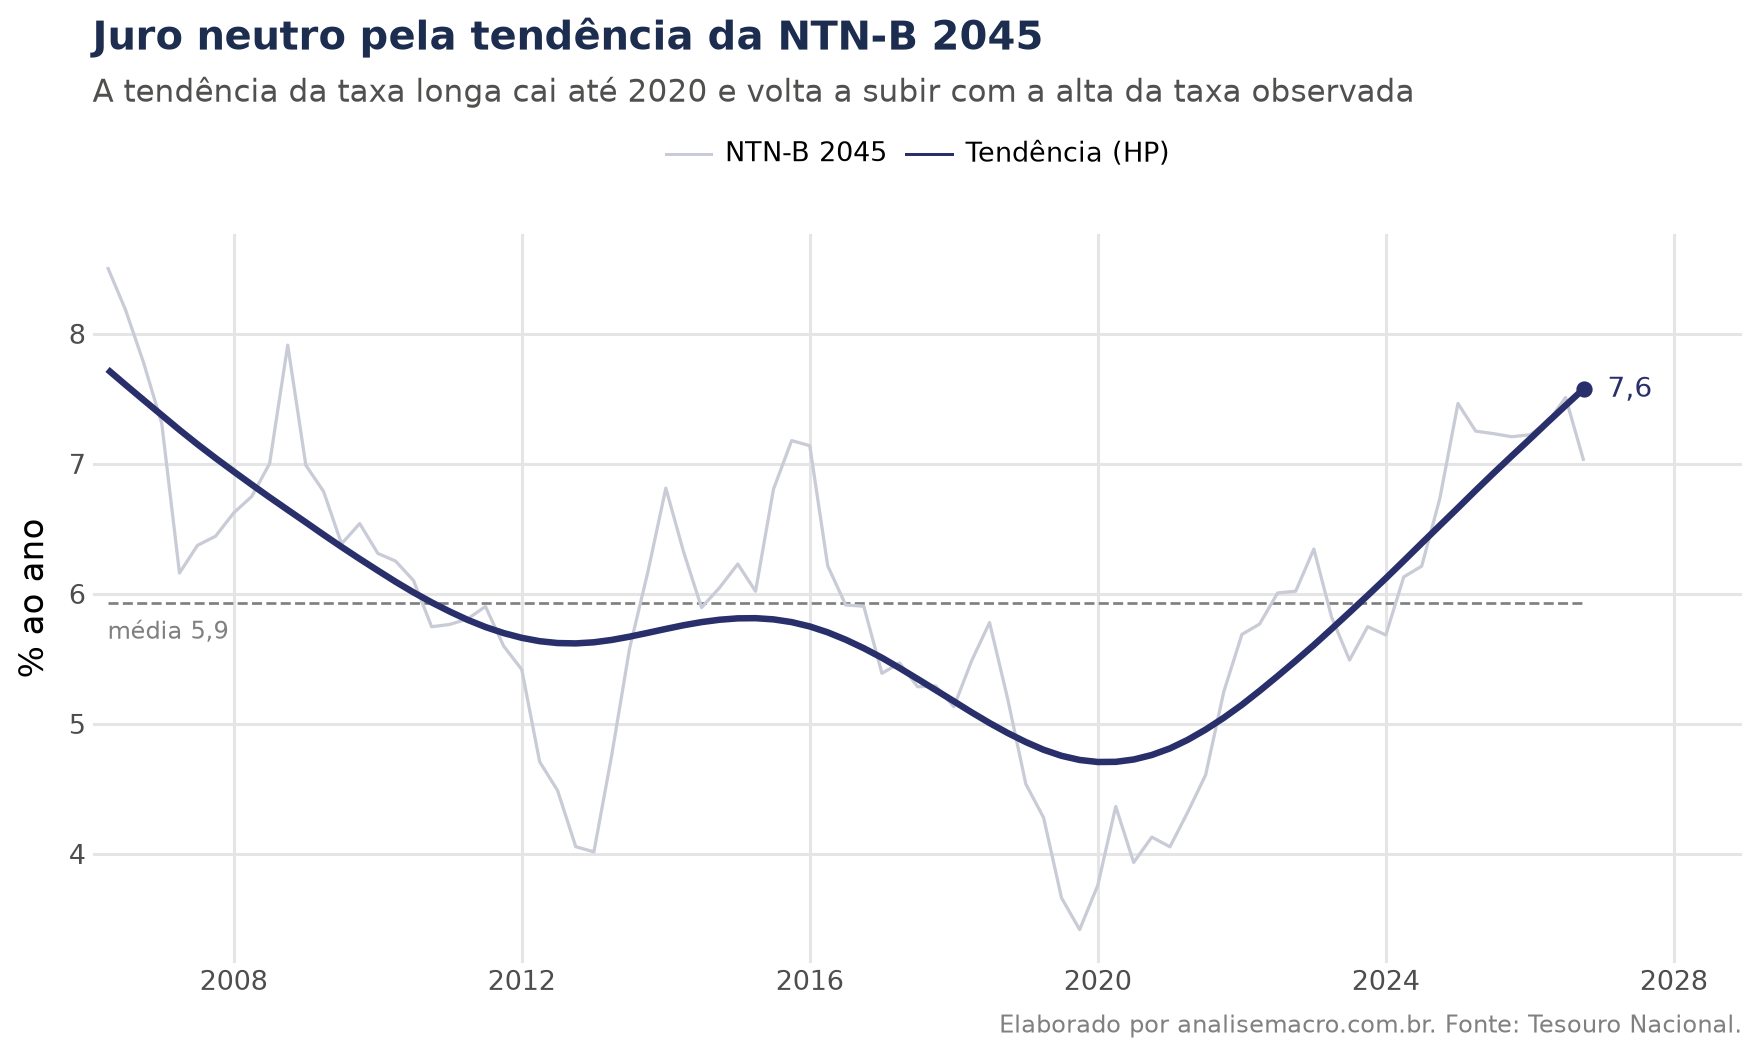
A tendência fica acima das outras medidas, porque a taxa observada inclui o prêmio a termo. A trajetória, porém, é a mesma: queda até o fim da década de 2010 e alta a partir de 2020.
Juro neutro e a postura da política monetária
A faixa do início do post reúne uma versão de cada família: o Focus de quatro anos, a tendência do Focus de um ano, o neutro de baixa frequência com o hiato do Banco Central, a NTN-B 2045 sem prêmio e a tendência da NTN-B 2045. A mediana das cinco é menos sensível ao erro de uma única medida, e é com ela que classificamos a política monetária.
Comparamos o juro real esperado para os próximos doze meses, pelo Focus, com essa mediana. A diferença é o hiato de juros:
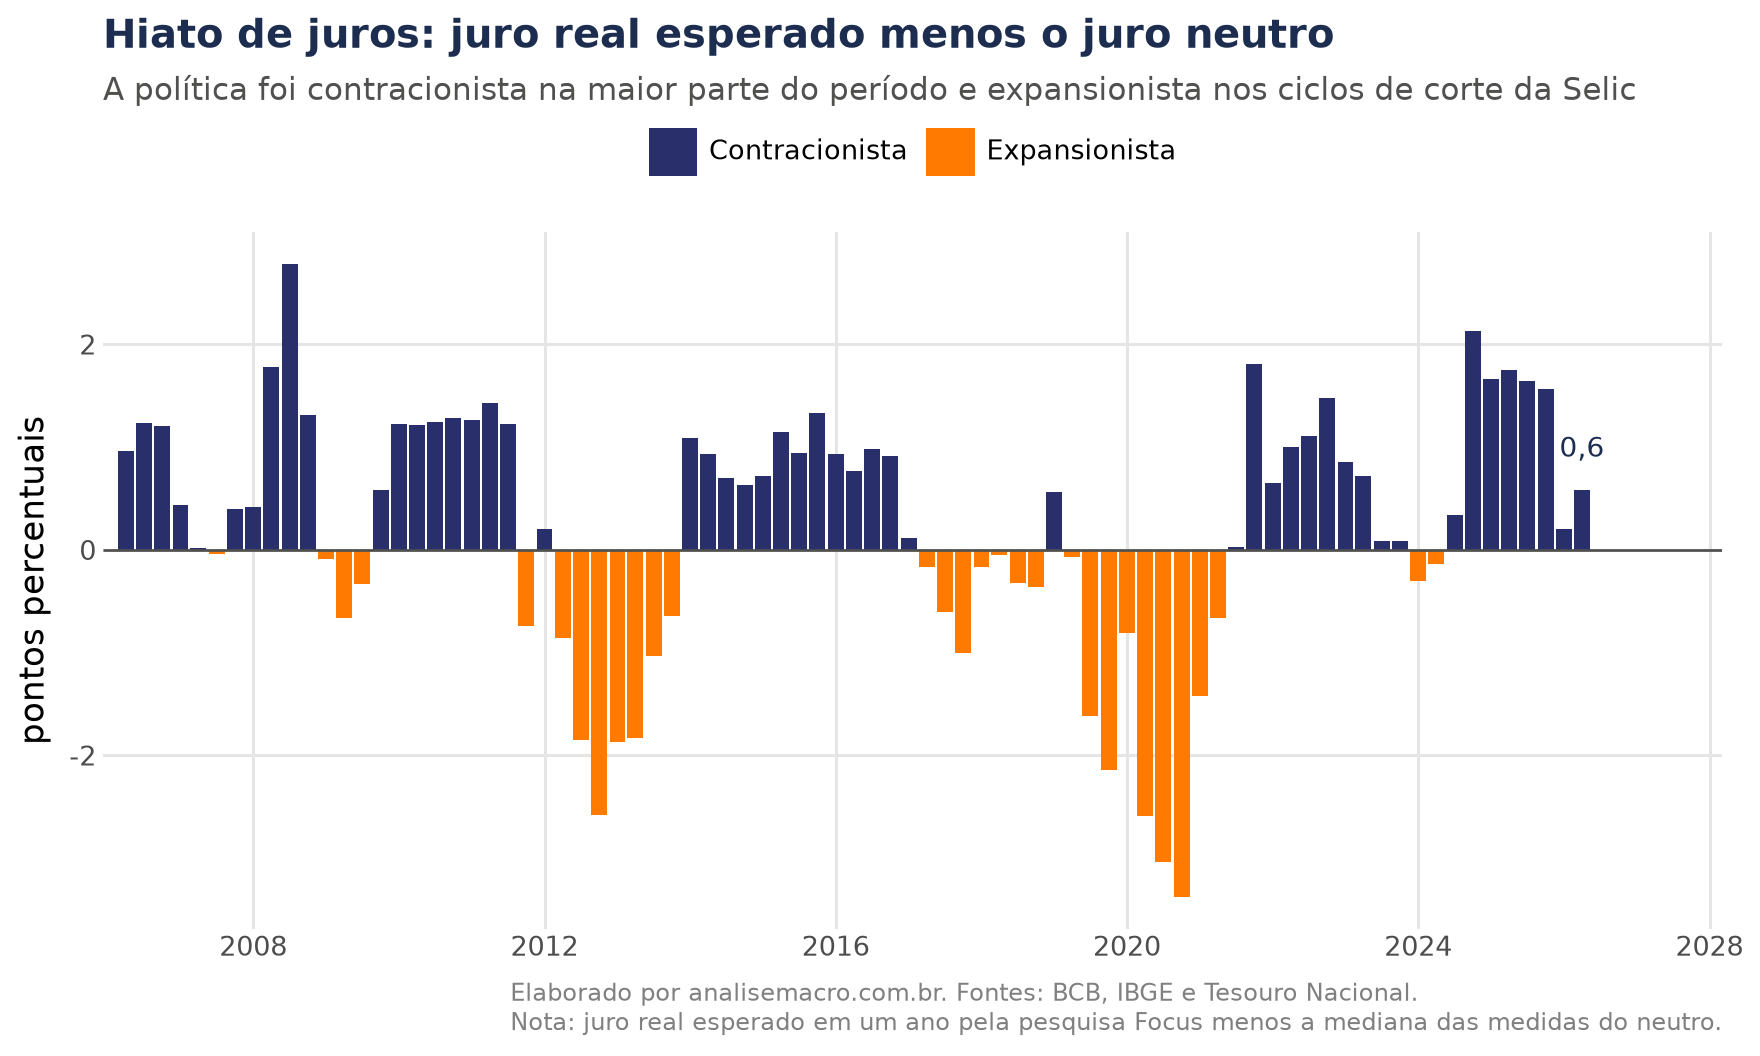
Barras acima de zero indicam política contracionista, e abaixo, expansionista. A política foi contracionista na maior parte da amostra e ficou expansionista em dois períodos: no ciclo de cortes de 2012-2013 e entre 2017 e 2021, quando a Selic chegou à mínima histórica na pandemia. O ciclo de alta iniciado em 2021 devolveu o juro real para acima do neutro.
Essa leitura depende da medida escolhida. Com a estimativa mais alta da faixa, trimestres classificados como contracionistas passam a neutros, e o inverso acontece com a mais baixa. O mesmo neutro entra como constante na Regra de Taylor para o Brasil, e o nível escolhido desloca toda a Selic que a regra recomenda.
Onde o juro neutro é usado
Leitura do Copom. Os comunicados e as atas descrevem a política como contracionista ou neutra comparando o juro real com o neutro, e as revisões do neutro mudam o quanto a Selic precisa subir ou cair.
Projeção da Selic. Bancos e consultorias usam o neutro como ponto de chegada da Selic no longo prazo: a Selic nominal de equilíbrio é o neutro somado à meta de inflação.
Renda fixa. A diferença entre a taxa da NTN-B e o neutro estimado indica quanto do juro longo é prêmio, o que orienta a decisão de alongar ou encurtar a carteira.
Sustentabilidade da dívida pública. A trajetória da dívida depende da diferença entre o juro real e o crescimento da economia, e o neutro é a estimativa do juro real de equilíbrio nessa conta.
As medidas têm limitações próprias. O filtro HP revisa os trimestres recentes quando chegam dados novos, a curva IS supõe parâmetros fixos e as medidas de mercado supõem um prêmio constante. Por isso o Banco Central acompanha as medidas em conjunto, junto com a distância entre elas.
As ferramentas

Considerações finais
O juro neutro é estimado, e cada medida o procura num dado diferente: nas projeções dos analistas, na relação entre juros e hiato, nas taxas dos títulos públicos. O exercício constrói as quatro famílias e chega a um resultado que se repete em todas: o neutro brasileiro caiu até 2020 e sobe desde então. O nível exato depende da hipótese, e a distância entre as medidas, que costuma passar de um ponto percentual, mede essa incerteza.
O Python reúne as quatro fontes de dados com bibliotecas abertas, e o código roda de novo a cada divulgação do Focus, do PIB e do relatório do Banco Central. O que muda é a aplicação:
- Economistas de bancos e consultorias: projetar a Selic de longo prazo e avaliar a postura do Copom.
- Gestores de renda fixa: separar o juro real esperado do prêmio a termo nas NTN-B.
- Analistas de política fiscal: usar o juro real de equilíbrio nas projeções da dívida pública.
- Pesquisadores e estudantes: praticar filtros estatísticos e a combinação de teoria e dados numa variável não observada.
Aprenda a construir medidas como estas no Python
O curso Macroeconometria usando Python ensina a coletar, tratar e modelar dados macroeconômicos, com filtros, regressões e diagnóstico de séries temporais. Quem quer acesso a todas as formações tem o AM Black, a assinatura anual.
Referências
- Banco Central do Brasil (2023). Boxe "Medidas de taxa de juros real neutra no Brasil". Relatório de Inflação, junho de 2023.
- Barbosa, F. H.; Camêlo, F. D.; João, I. C. (2016). A taxa de juros natural e a regra de Taylor no Brasil: 2003-2015. Revista Brasileira de Economia, v. 70, n. 4.
- Blinder, A. (1998). Central Banking in Theory and Practice. MIT Press.
- Hamilton, J. D. (2018). Why you should never use the Hodrick-Prescott filter. Review of Economics and Statistics, v. 100, n. 5.
- Roberts, J. M. (2018). An estimate of the long-term neutral rate of interest. FEDS Notes, Federal Reserve Board.
Leia também:
📩 O modelo continua valendo. O que mudou é a velocidade
Quem já sabe econometria tem a parte difícil resolvida: saber qual pergunta fazer e como checar se a resposta faz sentido. No Boletim AM eu mostro, todo dia, como a IA entra nesse trabalho — sem substituir o julgamento de quem entende o modelo.
Receber o Boletim AM → Todo dia no seu e-mail. Gratuito, e sai num clique.




