
Comparar o juro real com o juro neutro é a forma mais direta de saber se a política monetária está freando ou estimulando a economia. Neste comentário de conjuntura, fazemos essa comparação no R para o Brasil, de 2010 a outubro de 2026.
Em outubro de 2026, com a meta da Selic em 13,75% ao ano, o juro real ex-ante estava em 8,0%, e a proxy do juro neutro, em 6,3%. A distância de 1,8 ponto percentual indica uma política monetária contracionista, que segue freando a demanda.
📩 Acompanhe a leitura de conjuntura todo dia
Este exercício é um recorte. No Boletim AM eu acompanho inflação, juros e atividade o ano inteiro — com o método explicado, a fonte citada e a ressalva onde o dado é frágil.
Receber o Boletim AM → Todo dia no seu e-mail. Gratuito, e sai num clique.
Juro real e juro neutro: as duas taxas da comparação
O juro real é o juro nominal descontada a inflação. Ele mede quanto poder de compra o dinheiro rende, e por isso orienta as decisões de consumir, poupar e investir.
O juro neutro é o juro real que mantém a inflação na meta e a economia crescendo no ritmo do potencial. Com o juro real nesse nível, a política monetária nem estimula nem freia a atividade.
A diferença entre os dois dá o sentido da política monetária:
- Juro real abaixo do neutro: política expansionista. O crédito fica barato e a demanda é estimulada.
- Juro real acima do neutro: política contracionista. O crédito encarece, a demanda desacelera e a inflação tende a cair.
Como medimos cada taxa
Usamos o juro real ex-ante, o juro real calculado com a inflação esperada, que orienta as decisões tomadas hoje. Ele é a taxa do swap DI pré de 360 dias, o juro que o mercado cobra para travar o CDI por um ano, deflacionada pela inflação esperada para os doze meses seguintes na pesquisa Focus. Explicamos esse contrato em Prêmio do Swap pré-DI 360 no Python.
O juro neutro é uma variável de equilíbrio e precisa ser estimado. Usamos uma aproximação simples. Seguimos a proposta do Banco Central no Relatório de Inflação de dezembro de 2019: a Selic esperada para daqui a três anos, deflacionada pela inflação esperada para o mesmo ano. A ideia é que, nesse horizonte, os analistas já esperam a economia de volta ao equilíbrio.
Essa é uma de várias medidas possíveis do neutro. Construímos as quatro famílias que o Banco Central acompanha, com dados atualizados, em Juro neutro no Brasil: como estimar com quatro medidas.
Os dados vêm de três fontes. As expectativas de Selic e de inflação saem da pesquisa Focus, do Banco Central. A expectativa de inflação para doze meses vem do Ipeadata. A taxa do swap vem da B3: pela série do Ipeadata até novembro de 2025 e, a partir daí, pela média mensal das taxas diárias da curva DI x pré no prazo de 360 dias, que a B3 publica a cada pregão.
A política monetária de 2010 a 2026
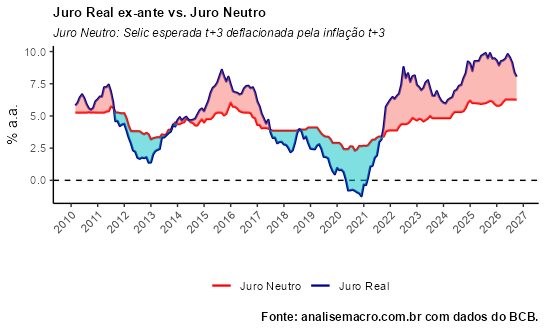
Na figura acima, a área ciano marca os períodos em que o juro real ficou abaixo do neutro, com política expansionista, e a área rosa, os períodos em que ficou acima, com política contracionista.
A política foi contracionista em 2010 e 2011, expansionista no ciclo de cortes de 2012 e 2013 e voltou a ser contracionista na alta de juros de 2015 e 2016. De 2018 a 2021, ficou expansionista, e em 2020, na pandemia, o juro real chegou a ficar negativo.
O ciclo de alta iniciado em 2021 levou a Selic a dois dígitos, e o juro real passou para acima do neutro no fim daquele ano. Desde então, a política segue contracionista. Em 2025, o juro real chegou perto de 10%, quase quatro pontos acima do neutro.
Em outubro de 2026, a distância caiu para 1,8 ponto, com o juro real em 8,0% e o neutro em 6,3%. Ao longo de 2026, o Copom cortou a meta da Selic de 14,75% em março para 13,75% em setembro, e o juro do swap de um ano recuou junto. O neutro, por sua vez, subiu de cerca de 2,5% em 2020 para mais de 6%, e por isso a mesma Selic hoje aperta menos do que apertaria há alguns anos.
A Selic esperada em três anos é uma das formas de aproximar o neutro. No exercício completo, estimamos quatro medidas (pesquisa Focus, curva IS, NTN-B sem prêmio a termo e tendência da NTN-B) e calculamos o hiato de juros com a mediana delas.
Onde essa comparação é usada
Leitura das decisões do Copom. Os comunicados descrevem a política como expansionista, neutra ou contracionista, e a distância entre o juro real e o neutro indica quanto a Selic ainda precisa andar.
Regras de política monetária. O juro neutro é a constante da Regra de Taylor para o Brasil, que recomenda a Selic a partir da inflação e do hiato do produto.
Expectativas. As duas taxas usam projeções da pesquisa Focus. Quando as expectativas se afastam da meta, o juro real ex-ante muda mesmo sem mudança na Selic, tema de Analisando a ancoragem das expectativas de inflação no Python.
A medida tem limites. A proxy do neutro depende das projeções dos analistas, e outras medidas dão níveis diferentes. Por isso a classificação dos períodos próximos de zero deve ser lida com cautela.
Aprenda a construir análises como esta
Com o AM Black, a assinatura anual da Análise Macro, você tem acesso a todos os cursos e formações em R e Python, de coleta de dados a modelos de política monetária.
Leia também:
- Construindo o juro real e o juro neutro em Python
- Medindo o repasse da taxa Selic para o mercado de crédito bancário
📩 Acompanhe a leitura de conjuntura todo dia
Este exercício é um recorte. No Boletim AM eu acompanho inflação, juros e atividade o ano inteiro — com o método explicado, a fonte citada e a ressalva onde o dado é frágil.
Receber o Boletim AM → Todo dia no seu e-mail. Gratuito, e sai num clique.
📩 Acompanhe a leitura de conjuntura todo dia
Este exercício é um recorte. No Boletim AM eu acompanho inflação, juros e atividade o ano inteiro — com o método explicado, a fonte citada e a ressalva onde o dado é frágil.
Receber o Boletim AM → Todo dia no seu e-mail. Gratuito, e sai num clique.




