
Um importante tipo de hipótese que estamos interessados é o da forma em que:
(1) 
onde  é um número dado [em geral,
 ]. Para a maioria dos testes bicaudais, a hipótese alternativa implica em:
(2) 
e para testes unicaudais, ou temos:
(3) 
Essas hipóteses podem ser testadas usando um teste t que é baseado na seguinte estatística:
(4) 
Se  é verdadeira, essa estatística possui uma distribuição t com
 graus de liberdade. Para ilustrar, estimamos uma função para o log do salário-hora. Assim, temos os parâmetros dos retornos percentuais de cada entrada no modelo. Podemos avaliar se, por exemplo, depois de controlar por educação e titularidade, experiência ainda tem um efeito estatisticamente significante no salário-hora.
library(wooldridge)

data("wage1") # puxamos os dados

summary(lm(log(wage) ~ educ + exper + tenure, data=wage1))
E abaixo, a saída da regressão.
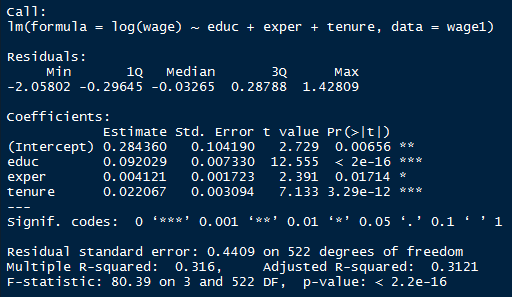
E de fato, a  de significância existe um efeito para experiência. Mais especificamente, um ano a mais de experiência na média se traduz em
 de aumento salarial. Observe ainda que a estatística t pode ser calculada como sendo o parâmetro
 estimado sobre o erro-padrão. Para o caso da experiência, temos
 , que é igual a 2,39. Em outras palavras, podemos rejeitar a hipótese nula que
 .
__________________________
(*) Isso e muito mais você aprende em nosso Curso de Introdução à Econometria usando o R.
📩 A ferramenta é meio caminho. O outro é o método
Coletar e tratar o dado é a parte que a IA já encurtou. O que continua sendo seu é saber qual pergunta fazer e como checar a resposta. No Boletim AM eu mostro, todo dia, estatística, econometria e IA aplicadas à economia, mercado financeiro e análise de dados.
Receber o Boletim AM → Todo dia no seu e-mail. Gratuito, e sai num clique.




