
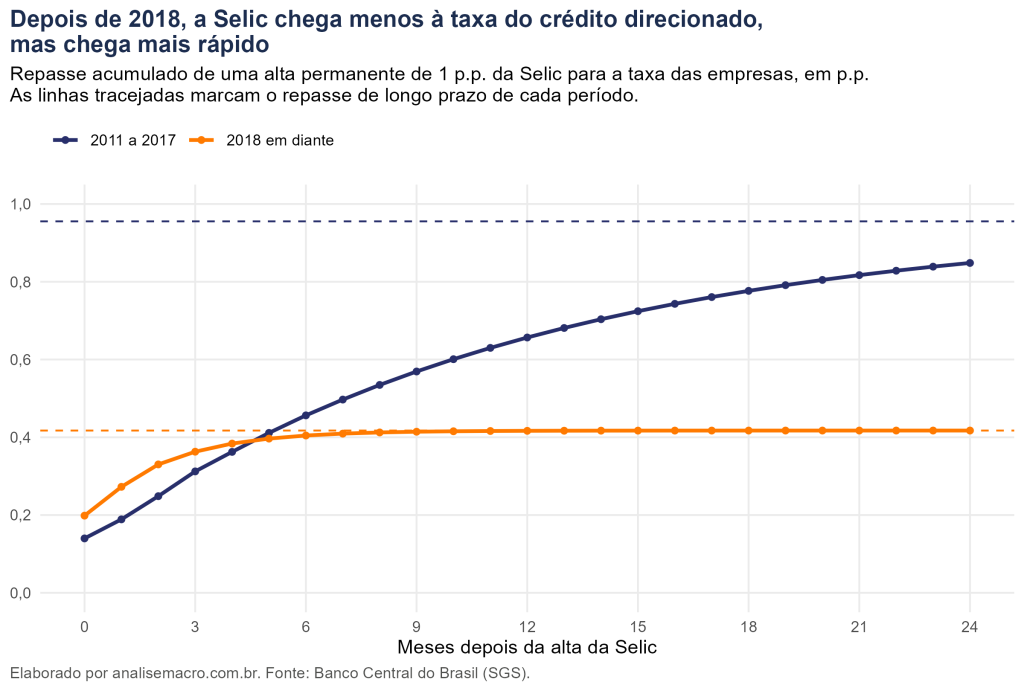
Quando a Selic sobe, os juros do crédito direcionado às empresas sobem menos e, desde 2018, mais rápido. Neste exercício, medimos esse efeito no R com um modelo ARDL e mostramos como a troca da TJLP pela TLP mudou a resposta da taxa à Selic.
O crédito direcionado tem parte das taxas definida por regra, e por isso a Selic chega a ele de um jeito diferente do crédito livre. O modelo responde a três perguntas: quanto de uma alta da Selic chega à taxa no longo prazo, em quanto tempo esse repasse acontece e se a resposta mudou depois de 2018.
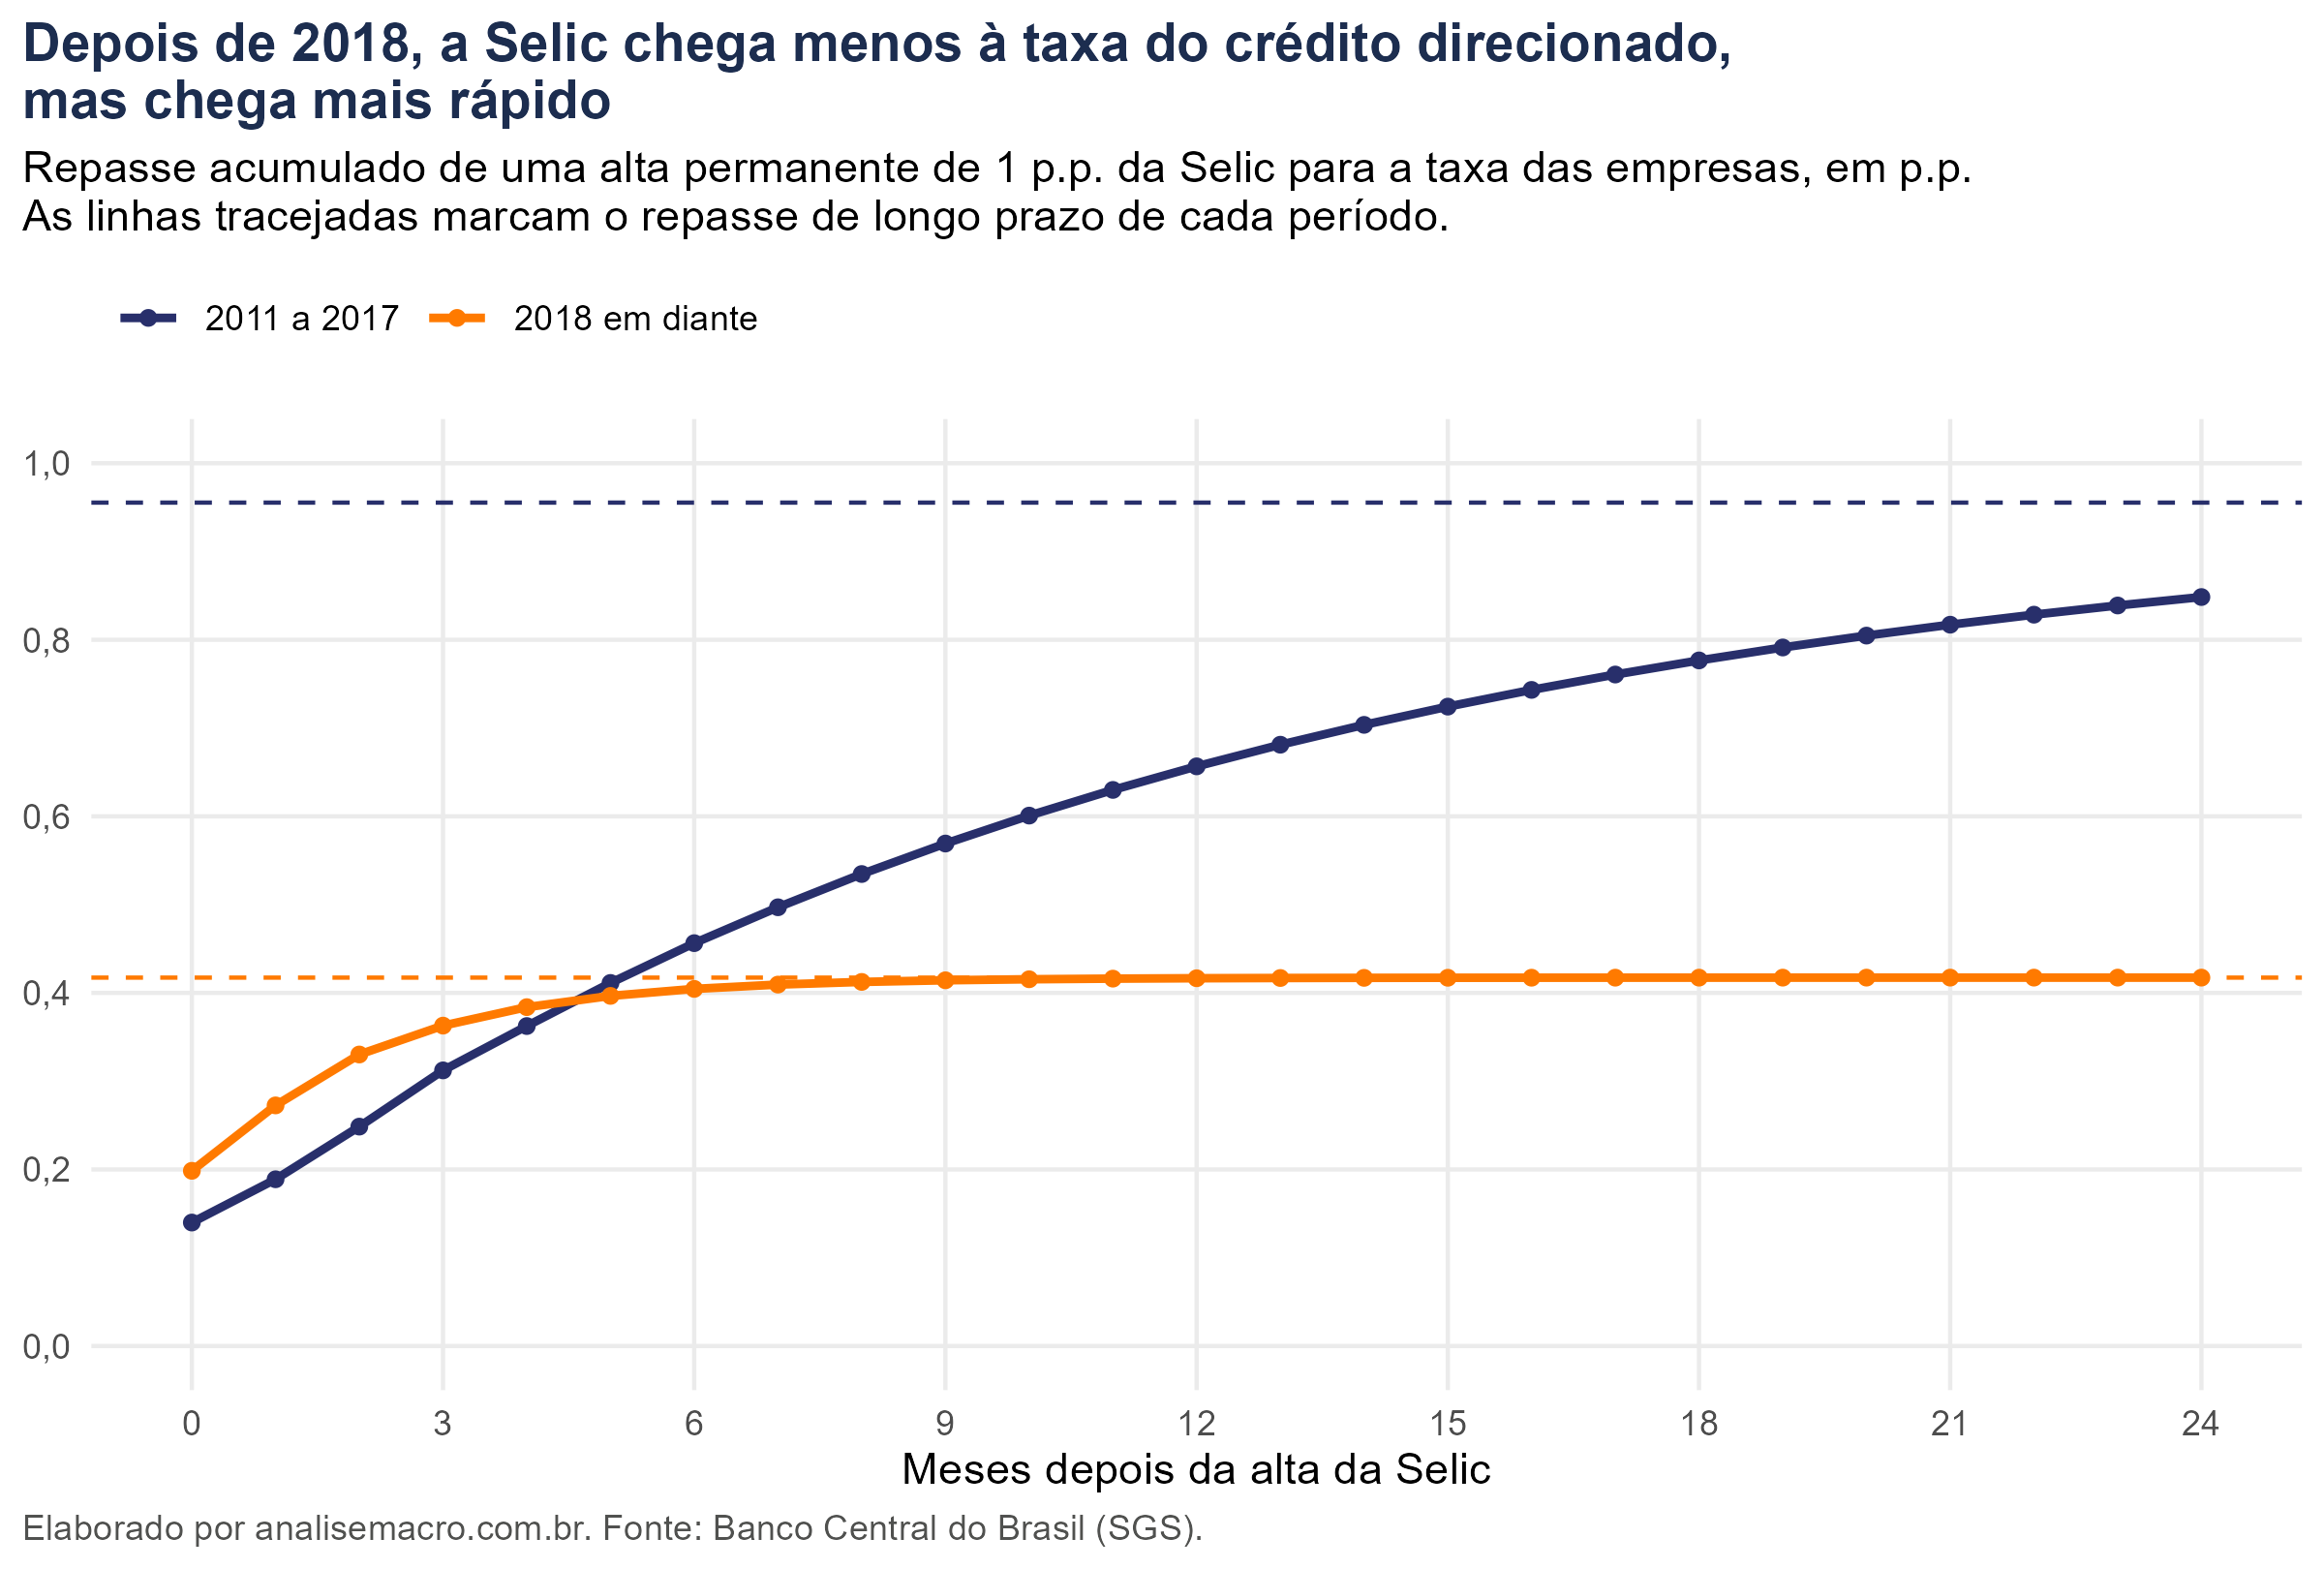
Na figura acima, antes de 2018 a Selic chegava quase inteira à taxa, mas o ajuste levava mais de dois anos. Depois de 2018, chega menos da metade, e quase tudo nos primeiros seis meses.
📬 Boletim AM
Receba análises e conteúdos sobre modelos estatísticos clássicos, econometria feita com hipóteses sérias e LLMs acessados em ambientes de trabalho reais, tudo aplicado à economia, ao mercado financeiro e à análise de dados.
Fundamentos econômicos: o que é o crédito direcionado
É o crédito em que a lei ou o Conselho Monetário Nacional determinam para onde vai o dinheiro e, em boa parte dos casos, quanto ele custa. No crédito livre, o banco decide a quem emprestar e a que taxa.
Para as empresas, o crédito direcionado tem três frentes: os financiamentos do BNDES, com custo atrelado à TJLP ou à TLP; o crédito rural, com parte das taxas fixada no Plano Safra; e o financiamento imobiliário, com recursos da poupança. O BNDES empresta dinheiro do FAT e do Tesouro, e o crédito rural e o imobiliário usam a parcela dos depósitos e da poupança que os bancos são obrigados a aplicar nessas linhas.
Por que a Selic chega com menos força e mais devagar
No crédito livre, a Selic chega à taxa pelo custo de captação: quando ela sobe, o banco paga mais pelos depósitos e repassa o custo ao tomador. Esse caminho funciona de modo diferente no crédito direcionado, por três razões.
Parte das taxas é fixada por regra. O CMN define as taxas do crédito rural com recursos controlados, e a TJLP era definida a cada trimestre pelo mesmo Conselho. Uma alta da Selic só chega a essas taxas quando a regra muda.
O custo de captação muda pouco. A poupança rende 0,5% ao mês mais a TR enquanto a Selic está acima de 8,5% ao ano, e o BNDES remunera os recursos do FAT pela TJLP ou pela TLP. Nenhuma dessas fontes reage a cada decisão do Copom.
Os contratos são longos. Um financiamento de investimento dura anos, e as regras que definem as novas concessões mudam devagar.
A expectativa, portanto, é de um repasse de longo prazo menor que 1 e de um ajuste lento. O mesmo tipo de medida para as linhas do crédito livre está em Repasse da Selic para os juros do crédito: como medir no R.
TJLP, TLP e a taxa de juros de mercado
Até 2017, os empréstimos do BNDES seguiam a TJLP, definida pelo CMN a partir da meta de inflação e de um prêmio de risco. Ela ficava bem abaixo da Selic, e a diferença era um subsídio pago pelo Tesouro.
A Lei nº 13.483, de 2017, criou a TLP, que vale para os contratos do BNDES assinados desde janeiro de 2018. A TLP é a soma do IPCA com o juro real da NTN-B de cinco anos, um título público negociado no mercado. O custo do BNDES deixou de depender de uma decisão do CMN e passou a seguir uma taxa de mercado de longo prazo, com uma transição gradual até 2023.
A TLP segue o juro de mercado de longo prazo, enquanto a Selic é uma taxa de um dia. As duas andam juntas na maior parte do tempo, mas se separam quando o mercado espera que a Selic mude: em 2020, a Selic caiu a 2% ao ano, e a TLP ficou acima dela.
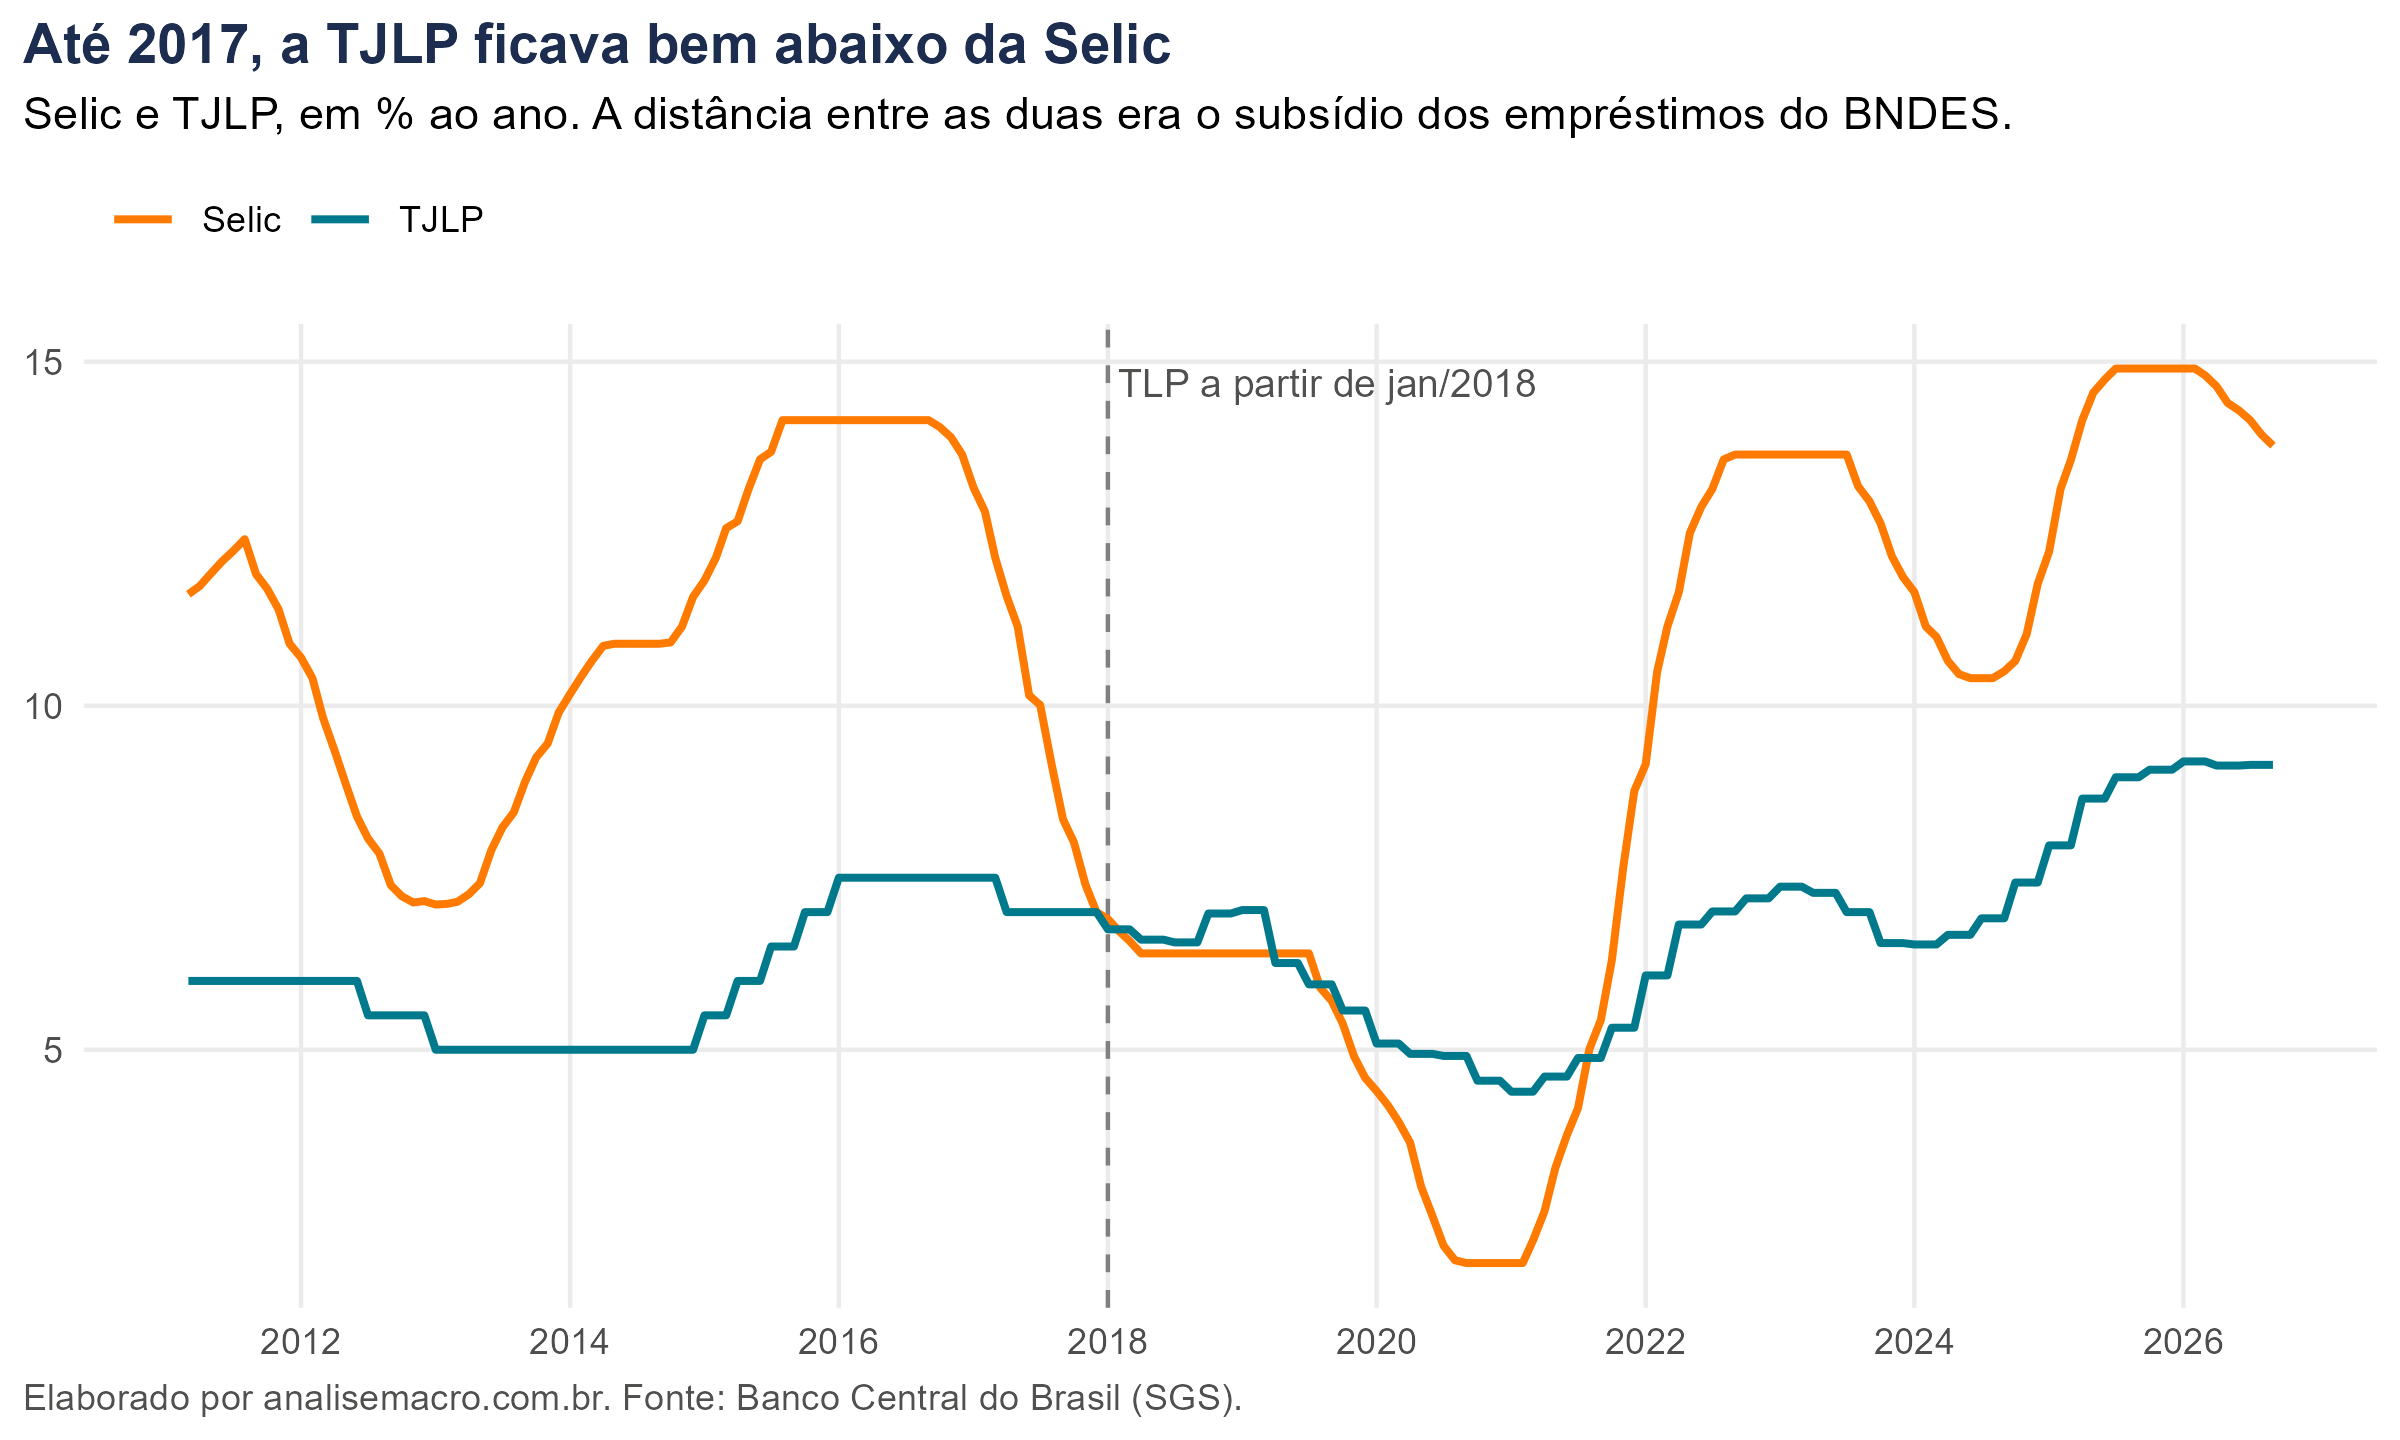
Na figura acima, entre 2011 e 2017 a Selic ficou em média 4,87 pontos acima da TJLP. Depois de 2018, a distância média caiu para 2,56 pontos. A TLP não tem série histórica pública em formato de dados, por isso a comparação usa a TJLP, que continua divulgada para os contratos antigos.
A troca leva à hipótese que o modelo testa: depois de 2018, a taxa do crédito direcionado às empresas deve responder de outra forma à Selic.
Análise dos dados
Os dados vêm do SGS, o sistema de séries temporais do Banco Central: a taxa média das novas operações de crédito direcionado às empresas, a inadimplência dessa carteira, a Selic, a TJLP e os saldos do crédito direcionado às empresas e do BNDES. A base começa em março de 2011, quando as estatísticas de crédito passaram ao formato atual. A taxa do crédito e a Selic estão em % ao ano, e por isso o coeficiente do modelo diz quantos pontos a taxa sobe para cada ponto de alta da Selic.
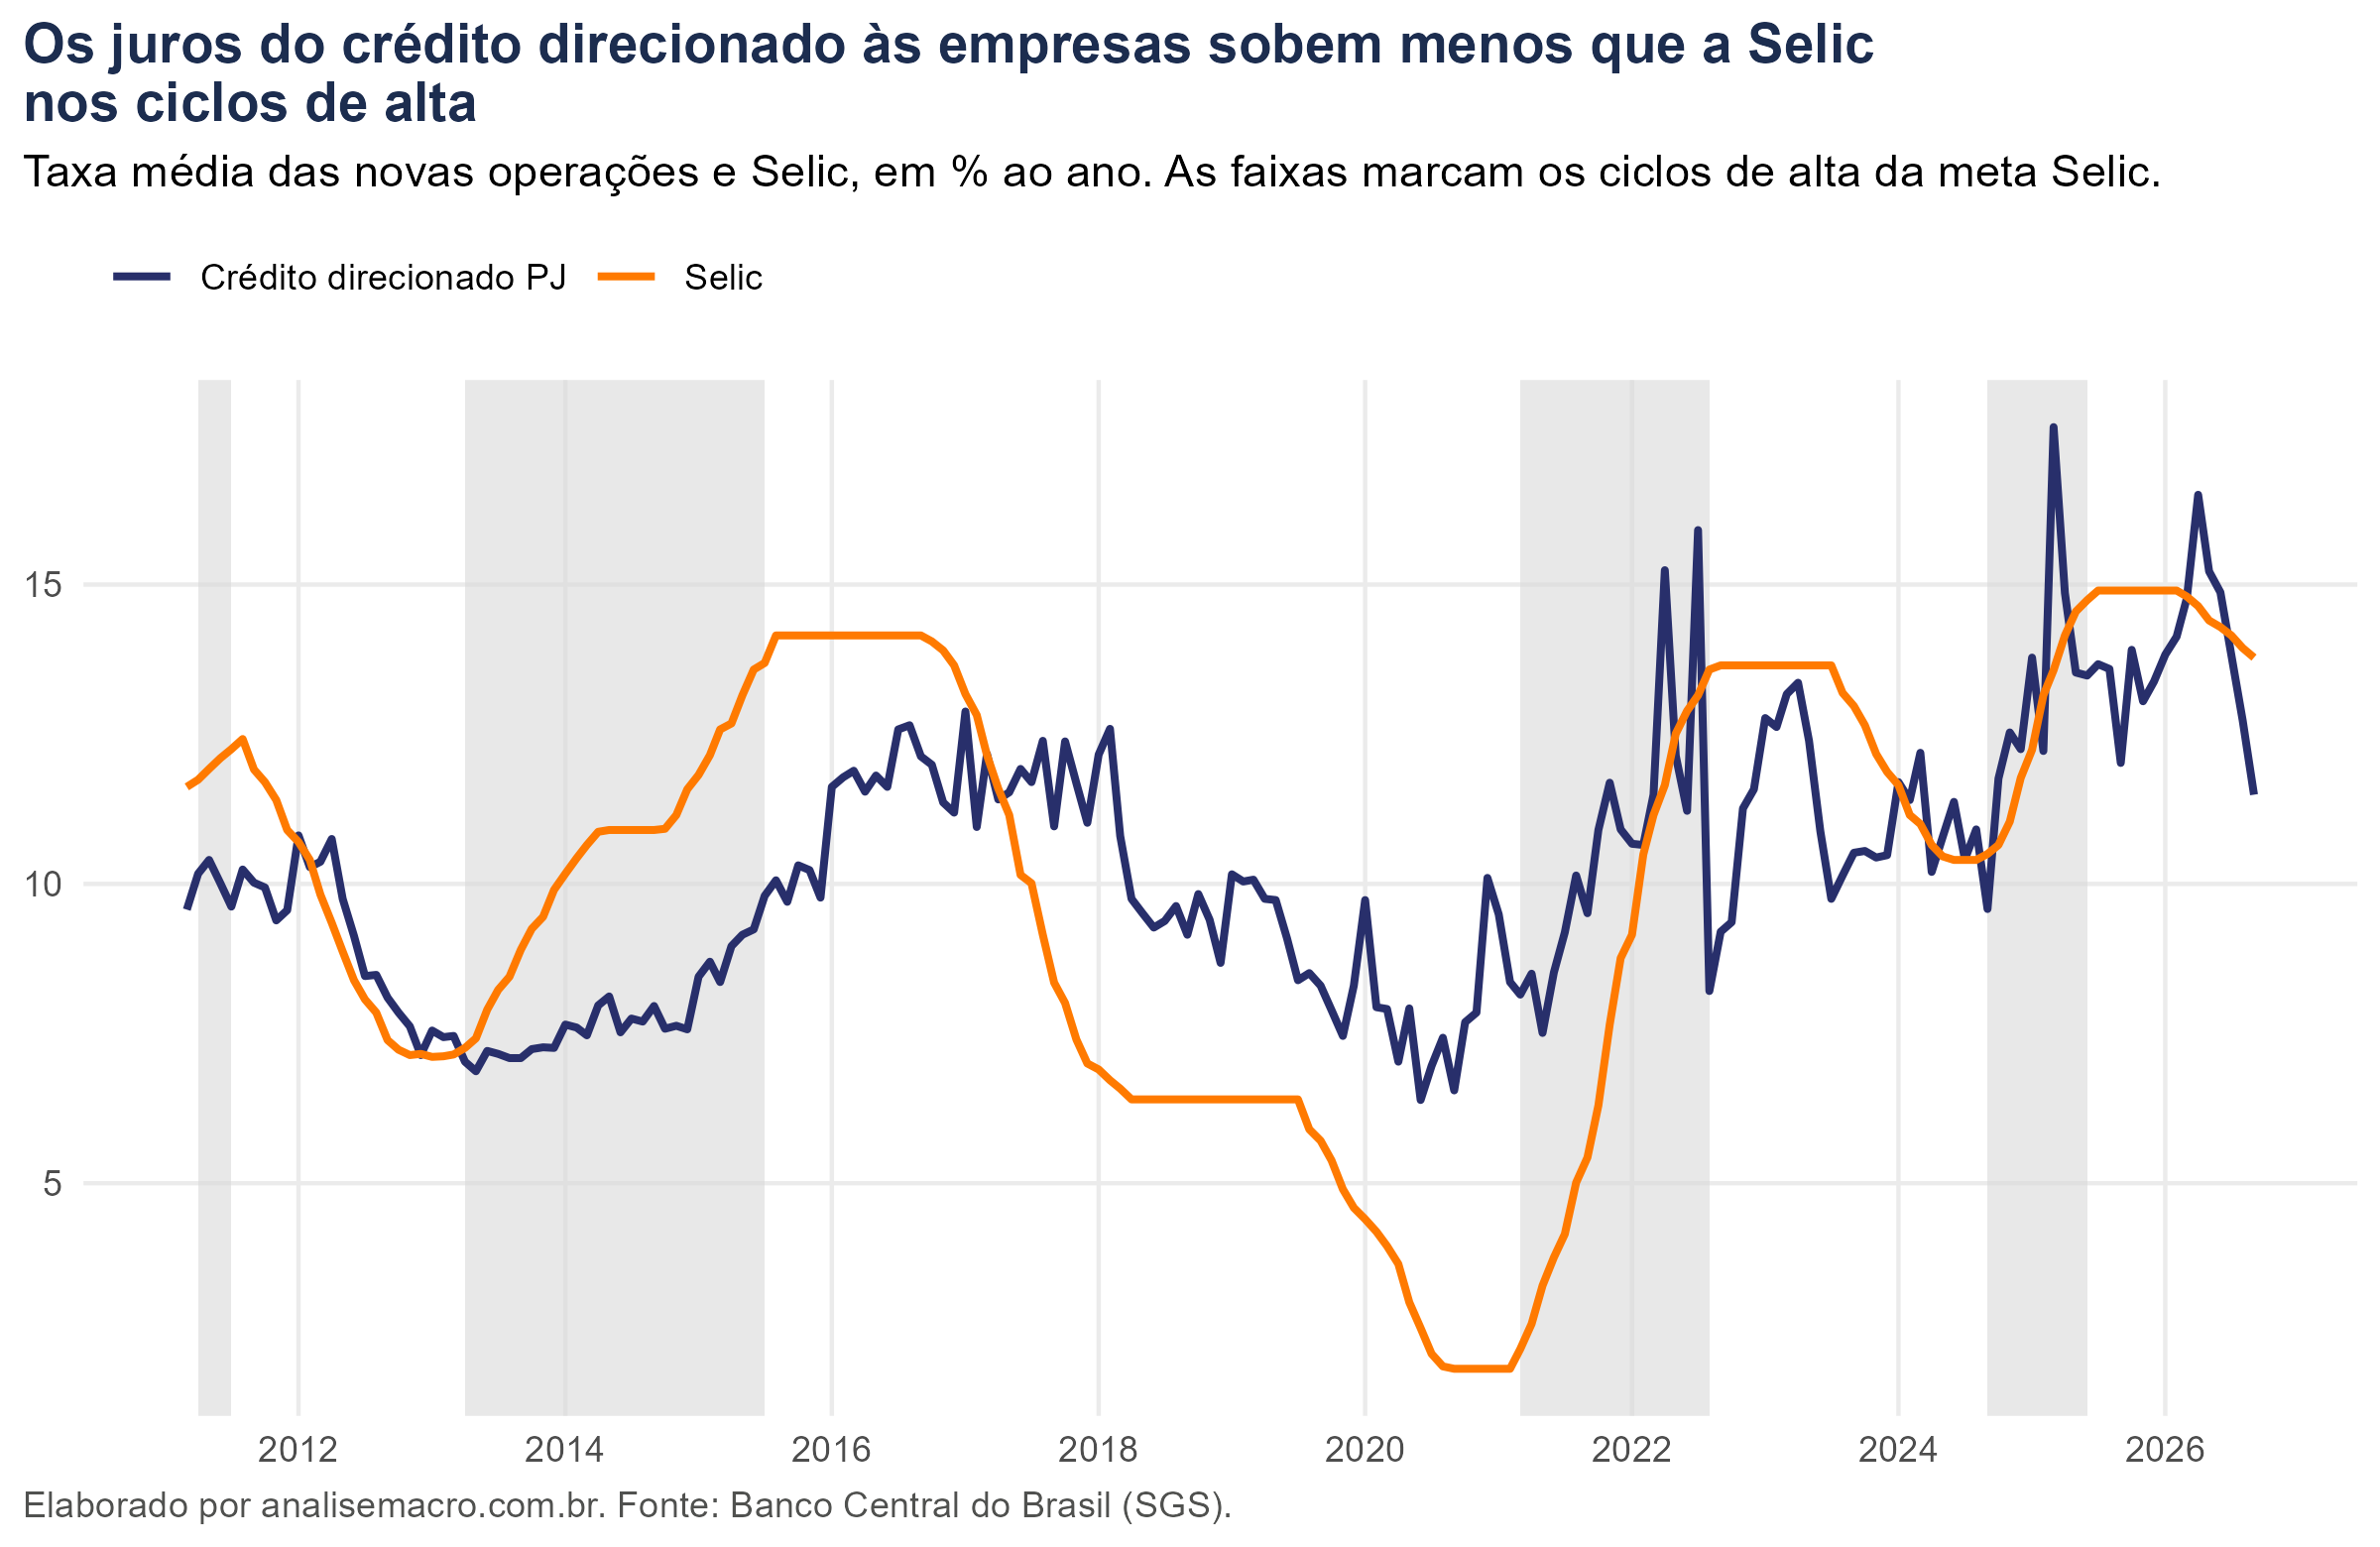
Na figura acima, a taxa do crédito direcionado às empresas sobe menos do que a Selic nos ciclos de alta de 2013 a 2015, de 2021 a 2022 e de 2024 a 2025. No ciclo de 2013 a 2015, ela só ganha força quando a Selic já está perto do pico. Entre 2018 e 2021, a taxa ficou acima da Selic: o custo das empresas acompanhou a taxa de longo prazo, e a Selic caiu bem mais.
O peso do BNDES mudou
Só a parte do BNDES passou da TJLP para a TLP, e o peso dela mudou. O BNDES respondia por 77% do saldo do crédito direcionado às empresas em 2011 e responde por 44% hoje, com a maior parte da queda depois de 2020. A taxa média mistura, portanto, uma parte que passou a seguir o mercado com outras que continuam reguladas.
Estacionariedade
Uma série é estacionária quando oscila em torno de uma média estável. Testamos as séries em nível e em primeira diferença com quatro testes: ADF, Phillips-Perron, DF-GLS e KPSS. Em nível, a inadimplência é não estacionária pelos quatro. Para a taxa do crédito e para a Selic, os testes divergem: dois dos três testes de raiz unitária indicam estacionariedade, e o KPSS indica o contrário. Em primeira diferença, as três séries são estacionárias pelos quatro testes. Explicamos o conceito e os testes em Estacionariedade de séries temporais: Guia Completo.
Esse quadro, com séries que podem ser estacionárias em nível ou só em diferença, é o caso que o ARDL resolve.
Metodologia: o modelo ARDL
O ARDL, sigla em inglês para modelo autorregressivo com defasagens distribuídas, explica uma variável pelos seus valores passados e pelos valores presentes e passados das variáveis explicativas:
Aqui Jurost é a taxa do crédito direcionado às empresas no mês t, Selict−j é a Selic j meses antes e Inadt−k é a inadimplência da carteira k meses antes. Os números de defasagens p, q e r dão o nome ao modelo, ARDL(p, q, r). As defasagens da própria taxa capturam a inércia, e as da Selic e da inadimplência, o tempo que cada uma leva para chegar à taxa. A construção de variáveis defasadas no R está em Como criar defasagens de uma variável no R.
A forma de correção de erro
O mesmo modelo pode ser reescrito para separar o curto e o longo prazo:
O termo entre parênteses é a distância entre a taxa e o seu equilíbrio de longo prazo. Nele estão os dois números que o exercício procura. θ1 é o repasse de longo prazo: quantos pontos a taxa sobe, depois de completo o ajuste, para cada ponto de alta da Selic. α é a velocidade de ajuste: a fração da distância ao equilíbrio corrigida a cada mês. Dela sai a meia-vida, o número de meses para que metade de um desvio desapareça:
Escolha das defasagens e teste de limites
As defasagens são escolhidas pelo critério de informação bayesiano (BIC), entre todas as combinações de até 12 meses. O BIC penaliza cada parâmetro extra mais do que o AIC e evita um modelo com dezenas de coeficientes ajustados ao ruído.
A relação de longo prazo só tem sentido se as variáveis forem cointegradas, isto é, se andarem juntas ao longo do tempo. O teste de limites de Pesaran, Shin e Smith verifica isso sem exigir que se saiba antes se cada série é estacionária em nível ou em diferença. Ele tem uma versão F, para os termos em nível em conjunto, e uma versão t, para a velocidade de ajuste. A ideia de cointegração está explicada em O andar do bêbado e seu cachorro: entendendo cointegração no R.
A mudança de 2018
Para testar a mudança, usamos o teste de Chow, que verifica se os coeficientes do modelo são os mesmos antes e depois de janeiro de 2018. Depois, estimamos o ARDL separadamente em cada período, com as defasagens escolhidas de novo, e comparamos o repasse, a velocidade de ajuste e os multiplicadores interinos, que mostram quanto da alta da Selic chegou à taxa a cada mês.
Resultados
Na amostra inteira
O BIC escolhe um ARDL(2, 0, 0): duas defasagens da taxa e só o valor do mês para a Selic e a inadimplência. No nosso exemplo, cada ponto de alta permanente da Selic eleva a taxa do crédito direcionado às empresas em 0,40 p.p. no longo prazo, menos da metade do repasse. A cada mês, 20% da distância ao equilíbrio é corrigida, o que dá uma meia-vida de 3 meses. A inadimplência também eleva a taxa: 1,11 p.p. por ponto de carteira em atraso.
O teste t de limites rejeita a ausência de relação de longo prazo a 5%, e o teste F a 10%. A evidência é moderada porque a amostra mistura duas relações diferentes.
Antes e depois de 2018
O teste de Chow rejeita coeficientes iguais nos dois períodos, com p-valor de 0,004. A estimação separada mostra o tamanho da mudança:
| Medida | 2011 a 2017 | 2018 em diante |
|---|---|---|
| Modelo escolhido pelo BIC | ARDL(3, 0, 2) | ARDL(2, 0, 0) |
| Repasse de longo prazo da Selic | 0,96 | 0,42 |
| Ajuste por mês | 15% | 48% |
| Meia-vida | 4,4 meses | 1,1 mês |
| Repasse acumulado em 12 meses | 0,66 | 0,42 |
| Efeito de longo prazo da inadimplência | 1,87 (a 10%) | sem efeito |
| Teste de limites | F rejeita, t não | F e t rejeitam a 1% |
ARDL da taxa do crédito direcionado às empresas sobre a Selic e a inadimplência, por período, com erros-padrão robustos à heterocedasticidade. Dados de março de 2011 a setembro de 2026. Fonte: BCB (SGS).
Entre 2011 e 2017, a Selic chegava quase inteira à taxa no longo prazo, mas devagar: um ano depois da alta, só 69% do repasse tinha acontecido.
De 2018 em diante, o repasse de longo prazo cai para menos da metade, e o ajuste fica três vezes mais rápido: em um ano, praticamente todo o repasse já aconteceu. A inadimplência deixa de ter efeito.
A TLP ajuda a entender a mudança. Ela segue o juro de mercado de longo prazo, que reage rápido às expectativas para a Selic, enquanto a TJLP era decidida pelo CMN a cada trimestre. Daí o ajuste mais rápido. O repasse ficou menor porque a taxa longa se move menos do que a Selic: em 2020, a Selic caiu a 2%, e a taxa longa caiu bem menos. A queda do peso do BNDES no saldo também altera a resposta média, e o modelo agregado não separa os dois efeitos.
Diagnóstico
Os resíduos do modelo não têm autocorrelação pelo teste de Breusch-Godfrey, e a forma funcional passa no teste RESET a 5%. A variância dos resíduos muda ao longo da amostra, pelo teste de Breusch-Pagan, e por isso os efeitos de longo prazo usam erros-padrão robustos. A distribuição dos resíduos tem caudas mais pesadas que a normal: os maiores erros caem nos meses de picos isolados da taxa, em 2022 e em 2025.
Onde esse modelo é usado
Política monetária. O repasse do crédito direcionado mede a parte do crédito que a Selic alcança com menos força. Quanto maior essa parte, maior a alta de juros necessária para o mesmo efeito sobre a demanda.
Avaliação de política pública. A comparação entre os períodos mostra o efeito prático da TLP: o crédito do BNDES ficou mais próximo das condições de mercado, e o subsídio encolheu.
Planejamento financeiro das empresas. A velocidade de ajuste diz em quanto tempo uma alta da Selic chega ao custo dos financiamentos de investimento, rural e imobiliário.
Outras relações com defasagens. O mesmo ARDL serve para medir o repasse do câmbio aos preços, da Selic ao spread bancário ou dos preços das commodities à inflação. A relação entre spread, inadimplência e Selic aparece em Spread bancário no Brasil: um modelo de regressão no Python.
O modelo tem um alcance definido. Ele mede a relação média entre a taxa agregada do crédito direcionado às empresas e a Selic, e não separa o efeito da TLP do efeito da mudança na composição da carteira. Com as taxas por linha, como os financiamentos do BNDES, o mesmo modelo pode separar as duas explicações.
As ferramentas

Considerações finais
O exercício constrói o modelo do zero. Os fundamentos econômicos explicam por que a Selic chega ao crédito direcionado com menos força. A análise dos dados mostra séries que misturam comportamento estacionário e não estacionário, o caso do ARDL. A metodologia separa o repasse de longo prazo da velocidade de ajuste. E os resultados mostram que a TLP mudou a relação: depois de 2018, a Selic chega menos à taxa do crédito direcionado das empresas, mas chega mais rápido.
O R faz todas as etapas com pacotes abertos, e o código roda de novo a cada divulgação das estatísticas de crédito. O que muda é a aplicação:
- Economistas de bancos e consultorias: medir quanto e quando a política monetária chega a cada segmento do crédito.
- Analistas de política pública: avaliar o efeito de mudanças de regra, como a TLP, sobre o custo do crédito.
- Tesourarias de empresas: antecipar o custo dos financiamentos depois de uma decisão do Copom.
- Pesquisadores e estudantes: praticar o ARDL completo, com teste de limites, multiplicadores e quebra estrutural.
Aprenda a construir modelos como este no R
O AM Black, a assinatura anual da Análise Macro, dá acesso a todas as formações, com cursos de macroeconometria, séries temporais e análise de dados em R e Python, incluindo testes de estacionariedade, cointegração e modelos dinâmicos como o deste exercício.
Leia também:
📩 Acompanhe a leitura de conjuntura todo dia
Este exercício é um recorte. No Boletim AM eu acompanho inflação, juros e atividade o ano inteiro — com o método explicado, a fonte citada e a ressalva onde o dado é frágil.
Receber o Boletim AM → Todo dia no seu e-mail. Gratuito, e sai num clique.




