
Uma maneira simples de melhorar a precisão das previsões é utilizar vários métodos diferentes na mesma série temporal e calcular a média das previsões resultantes. Vamos verificar como combinar previsões criados no R e Python utilizando variáveis macroeconômicas como exemplo.
Combinar previsões podem levar a um aumento de acurácia da previsão realizada. É comum diversos tipos de formas de junção dos resultados da previsão, seja por meio de uma média simples, seja por meio de uma combinação que penalize a pior.
Nos exemplos abaixo, utilizaremos uma média simples para combinar as previsões, pois é a abordagem mais natural. Essa abordagem tem se mostrado um excelente referencial, apesar ou talvez por causa de sua simplicidade. A previsão combinada é dada por  É claro que outras medidas, talvez menos sensíveis a valores atípicos, como a mediana, também podem ser utilizadas.
📩 Modelo, dado e ressalva — todo dia
Este exercício é um recorte. No Boletim AM eu mostro econometria aplicada o ano inteiro, e como a IA entra nesse trabalho sem substituir o julgamento de quem entende o modelo.
Receber o Boletim AM → Todo dia no seu e-mail. Gratuito, e sai num clique.
Exemplo no R
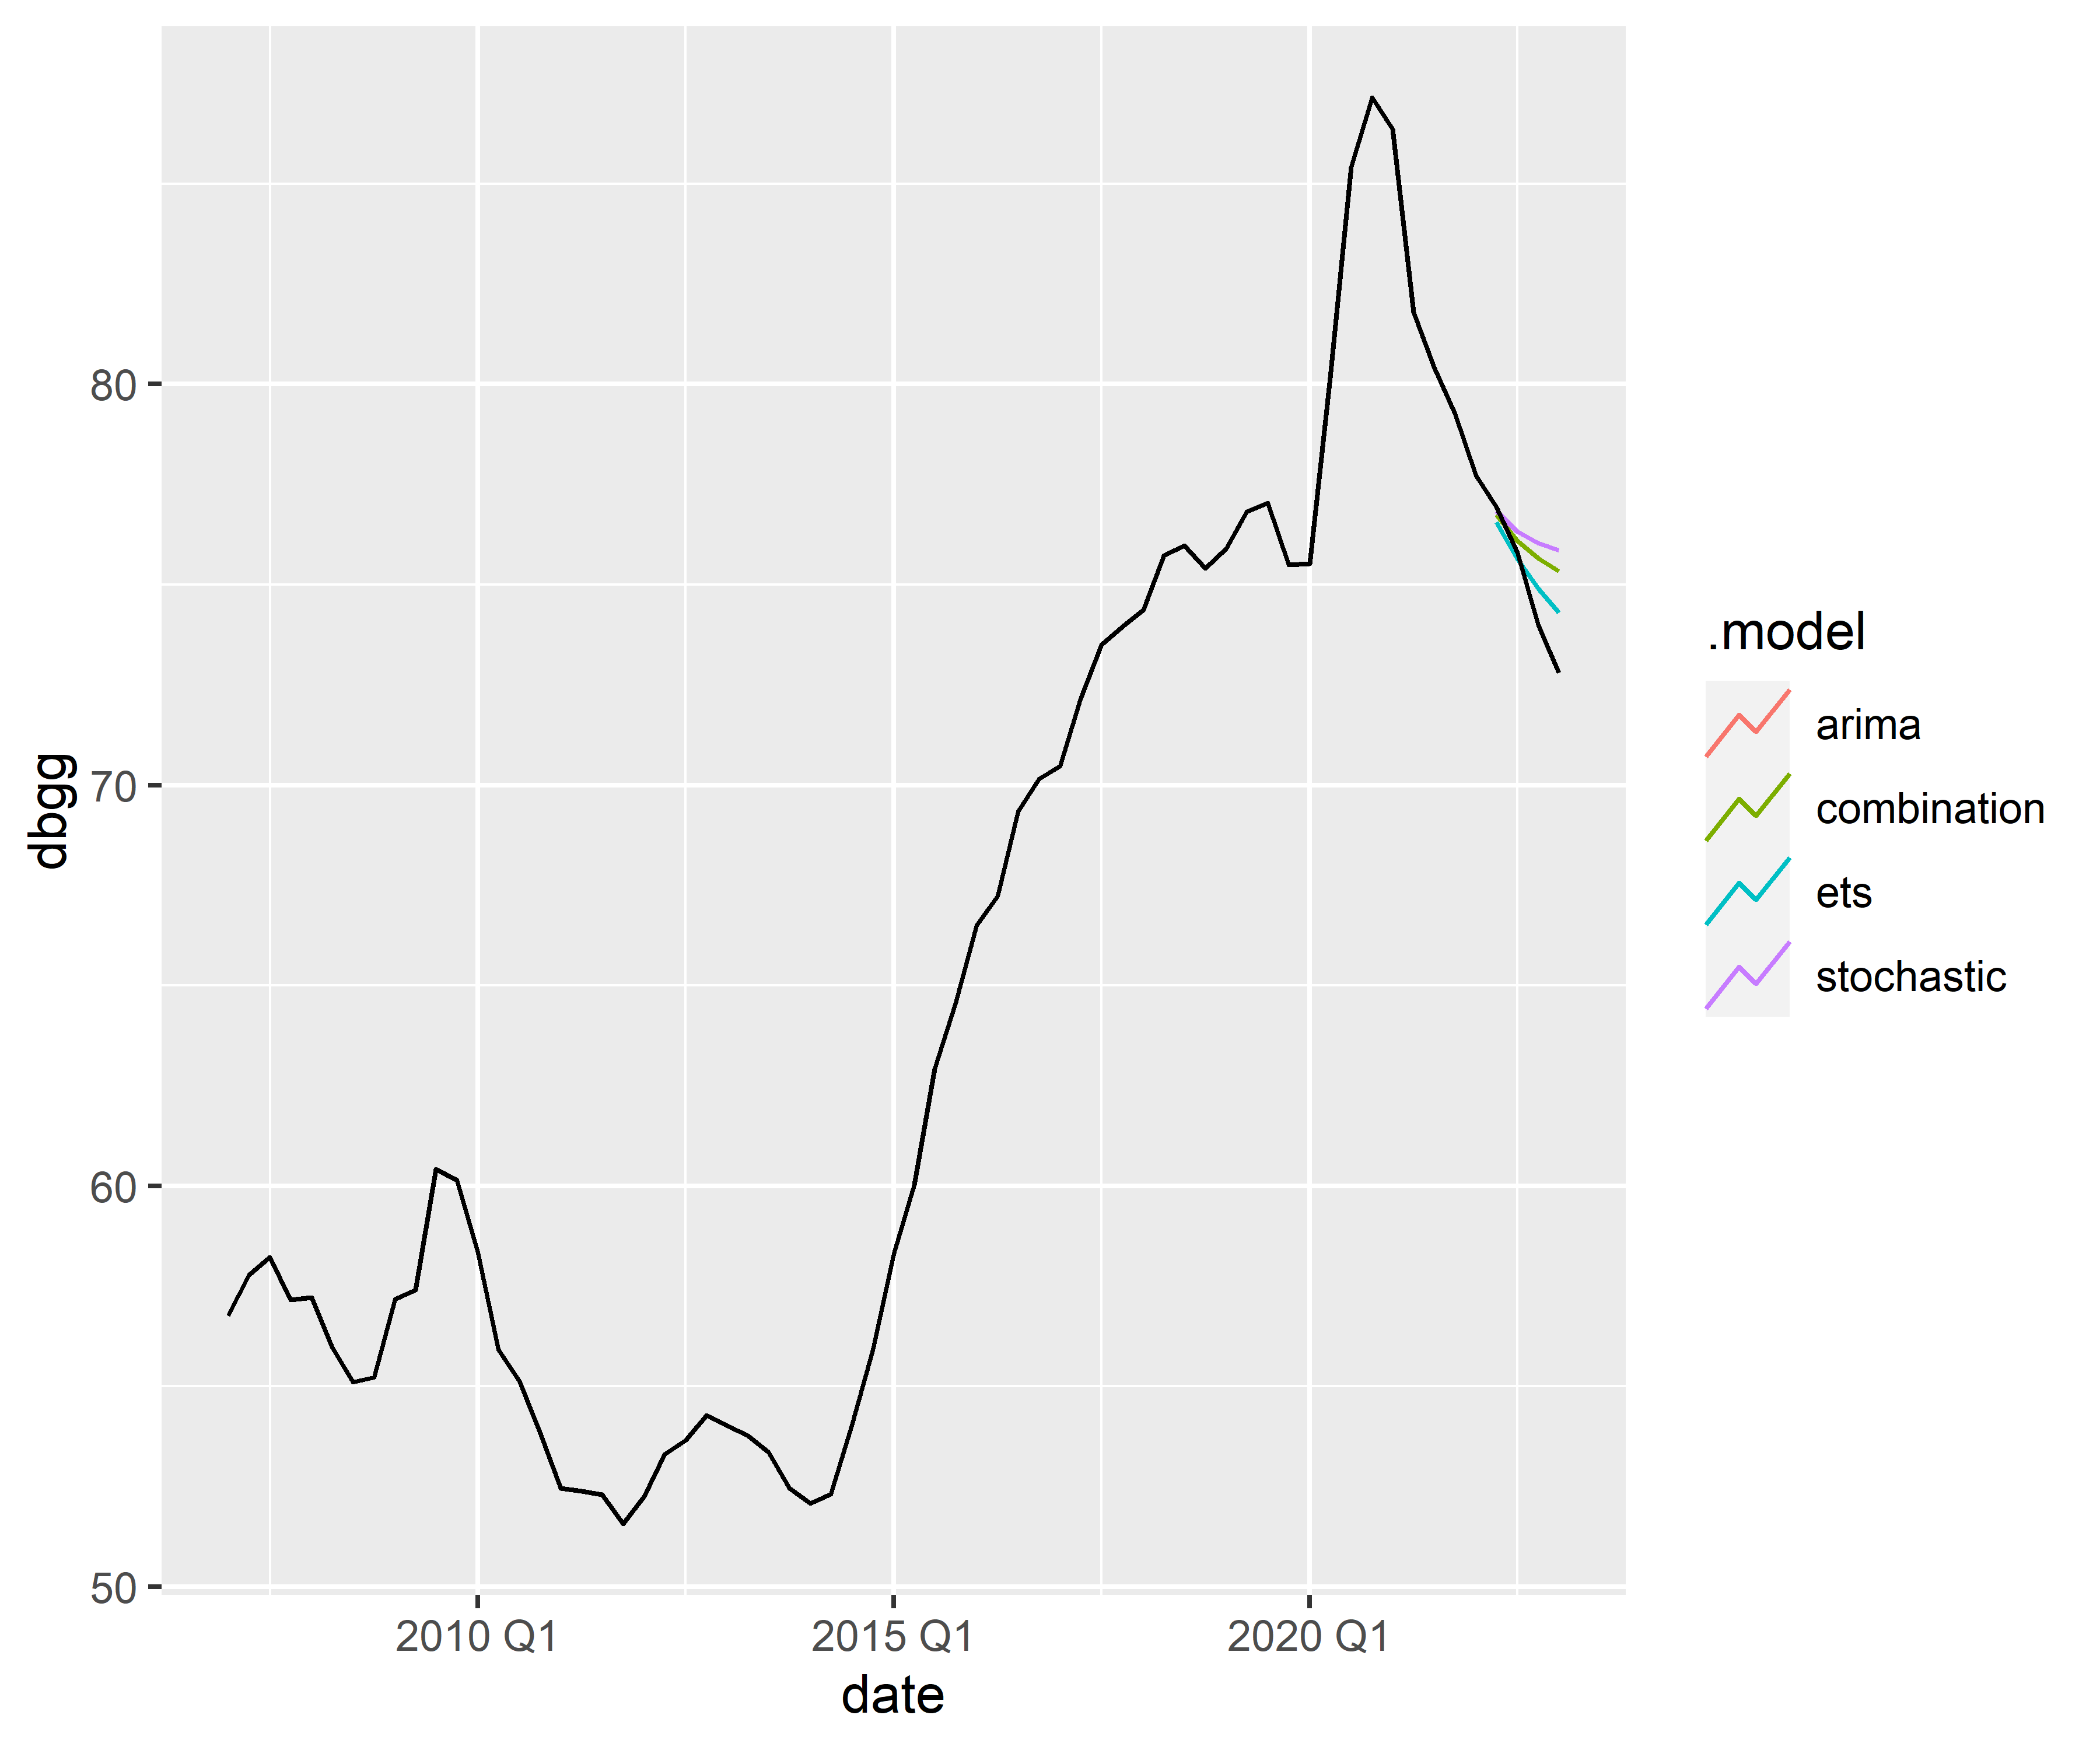
Para ilustrar, vamos considerar um exemplo envolvendo a Dívida Bruta do Governo Geral (DBGG). Criaremos 3 tipos de modelos, e realizaremos a junção dos valores da previsão por meio de uma média simples. Realizaremos a restrição dos dados em treino e teste, bem como criaremos cada modelo:
- ETS (Exponential smoothing state space models)
- Tendência Estocástica por meio de modelo de regressão dinâmica.
- Auto ARIMA
Referências dos modelos, verificar Forecasting: Principles and Practice.
 Exemplo no Python
Para ilustrar, vamos considerar um exemplo envolvendo algumas variáveis bastante conhecidas:
- inflação mensal medida pelo IPCA;
- expectativas em t para t+1 para a taxa de inflação mensal;
- IC-br;
- taxa de câmbio R
 ;
- taxa Selic anualizada;
- taxa de desemprego medida pela PNAD Contínua.
- IBC-br
 ;
Criaremos previsões a partir de um VAR e ARIMA do IPCA Mensal. A partir da previsão dos dois modelos, criaremos uma combinação por meio de uma média simples

___________________________________
Quer aprender mais?
Seja um aluno da nossa trilha de Macroeconomia Aplicada e aprenda a criar projetos voltados para a Macroeconomia.




