Quando o Ibovespa cai 5%, quanto cai uma ação em carteira? Algumas caem mais que o índice, outras menos, e o número que mede essa sensibilidade é o beta de mercado.
O beta responde a essa pergunta com um número só. Um beta de 1,6 significa que a ação se moveu, historicamente, 60% mais que o índice: nas altas e nas quedas. Um beta de 0,5 significa metade do movimento.
Esse movimento conjunto com o índice é a parte do risco que a diversificação não resolve, porque atinge todas as ações ao mesmo tempo. Quem monta uma proteção contra queda da bolsa usa o beta para dimensionar quanto vender de índice futuro, e quem avalia uma empresa o usa para estimar a taxa de desconto dos fluxos futuros.
O gráfico abaixo mostra o beta da PETR4 contra o Ibovespa, calculado sobre 140 meses de retornos.
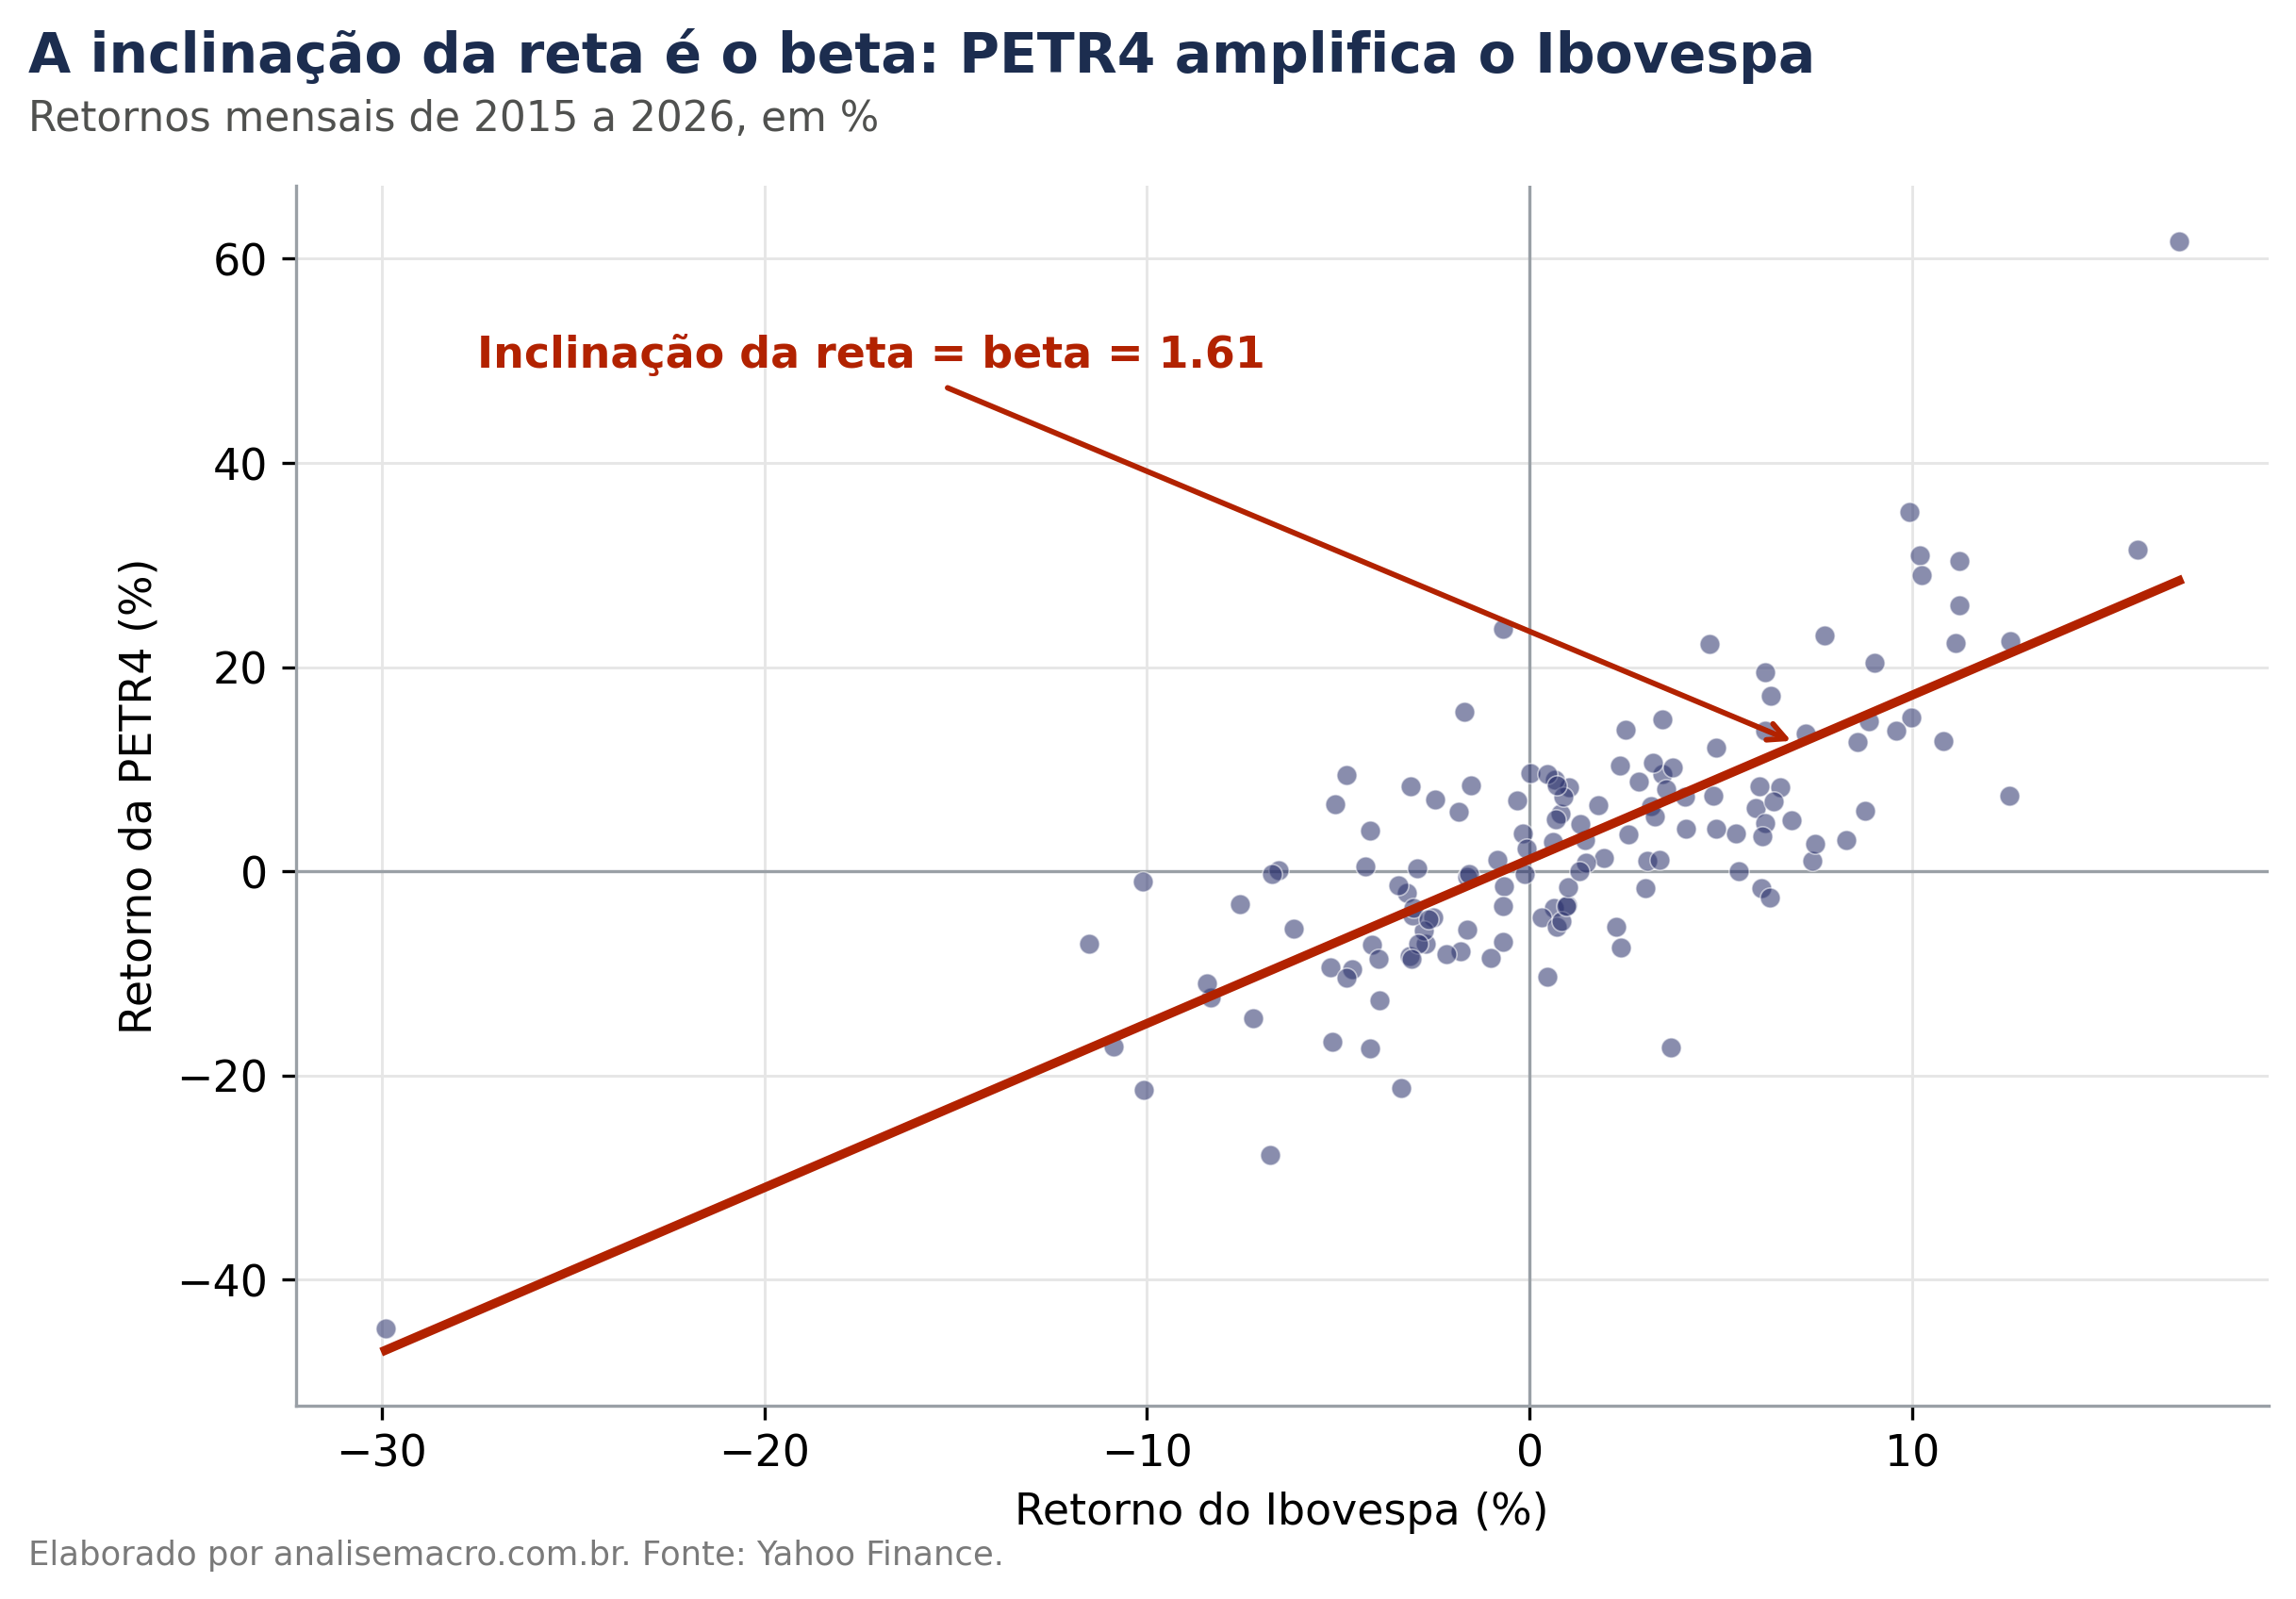
Cada ponto do gráfico é um mês, com o retorno do Ibovespa no eixo horizontal e o retorno da PETR4 no vertical. A nuvem sobe da esquerda para a direita: nos meses em que o índice subiu, a ação tendeu a subir junto.
A inclinação da reta é o beta. Ela responde quanto a ação variou, em média, para cada ponto percentual de variação do índice. No nosso exemplo, entre fevereiro de 2015 e setembro de 2026, essa inclinação foi de 1,61: nos meses em que o Ibovespa subiu 1%, a PETR4 subiu cerca de 1,6%, e nos meses de queda ela caiu na mesma proporção ampliada.
Código do exercício
💡 Quer obter o código completo deste exercício, com o notebook pronto para rodar e calcular o beta de qualquer ativo, fixo e em janela móvel? Obtenha em:
O que o beta mede
O ponto de referência da escala é o valor 1, que corresponde a uma ação acompanhando o índice movimento a movimento. Os valores acima e abaixo de 1 dizem o quanto a ação exagera ou suaviza o que o mercado faz:
Para chegar a esse número, o cálculo divide o quanto ação e mercado se movem juntos pelo quanto o mercado se move sozinho:
Cov(Ri, Rm)
Var(Rm)
O numerador é a covariância, que mede se os dois retornos se movem na mesma direção e com que intensidade. O denominador é a variância do mercado, o tamanho típico da oscilação do índice.
Dividir um pelo outro coloca o resultado na escala certa. Se ação e mercado oscilam exatamente na mesma medida, numerador e denominador se igualam e o beta dá 1. Se a ação oscila mais, o numerador cresce mais rápido e o beta passa de 1.
Essa razão dá exatamente o mesmo número que a inclinação da reta do gráfico acima, e as duas formas se complementam. A inclinação é mais fácil de visualizar; a razão entre covariância e variância deixa explícito de onde o número vem.
O que a regressão entrega além do beta
A regressão linear entrega o beta junto com três informações que a razão de covariâncias sozinha não produz. O modelo estimado é o de índice único:
O termo Ri,t é o retorno da ação no mês t e Rm,t é o retorno do índice no mesmo mês. O βi é a inclinação que queremos, e o εt recolhe tudo que aconteceu com a ação naquele mês e não veio do mercado.
A primeira informação extra é o alfa, o intercepto α da equação. Ele mede o retorno médio mensal que sobra depois de descontar tudo o que se explica pelo movimento do índice. No nosso exemplo, o alfa estimado foi de 1,17% ao mês, com p-valor de 0,10: acima dos níveis de significância usuais, o que significa que não há evidência estatística de retorno anormal consistente.
A segunda é o erro-padrão do beta, que transforma a estimativa pontual em intervalo. O beta de 1,61 da PETR4 veio com erro-padrão de 0,11, e o intervalo de confiança de 95% vai de 1,38 a 1,83. Como o intervalo inteiro está acima de 1, a amostra sustenta a afirmação de que a ação amplifica o mercado. Se o intervalo cruzasse o valor 1, a mesma estimativa de 1,61 seria compatível com uma ação que amortece o índice, e a conclusão teria de ficar em suspenso.
A terceira é o R², a parcela da variação do retorno da ação que o mercado explica. Na regressão da PETR4 ele ficou em 0,589, ou seja, quase 60% do que aconteceu com a ação veio do índice. Os 41% restantes são risco específico da empresa: resultados trimestrais, decisões de gestão, política de preços de combustíveis, mudanças regulatórias.
Essa separação tem consequência prática: o risco específico pode ser diluído com diversificação, porque as surpresas de uma empresa não coincidem com as de outra. O risco medido pelo beta permanece na carteira por mais ações que se acrescente, porque é o movimento comum a todas elas.
Duas escolhas que mudam o resultado
O preço ajustado. O cálculo usa a série de preços ajustada por proventos, que incorpora dividendos e desdobramentos e mede o retorno total de quem manteve a ação. A PETR4 pagou dividendos elevados no período, e usar o preço de fechamento simples registraria uma queda no dia do pagamento como perda do acionista, quando o valor apenas mudou de forma. O beta sairia distorcido.
A frequência dos dados. Usamos retornos mensais, e o mesmo ativo teria betas diferentes se calculados sobre retornos diários, semanais ou trimestrais. Dados diários trazem mais observações e reduzem a incerteza estatística, mas captam ruído de curto prazo e efeitos de liquidez. Dados mensais suavizam esse ruído ao custo de uma amostra menor. A frequência adequada é a do horizonte da decisão: quem faz proteção semanal precisa de um beta de alta frequência, quem avalia uma empresa por dez anos não.
Coletar os preços, alinhar as duas séries pelo mês, converter em retornos e tratar os proventos ocupa a maior parte do exercício. Com as séries prontas, a estimação da regressão linear cabe em uma linha de código.
Fazer o cálculo em Python, em vez de planilha, muda o custo de repetir. Quando sair o dado do mês que vem, refazer o beta custa rodar o mesmo arquivo de novo, sem baixar série, colar coluna e conferir se a fórmula alcançou a linha nova.
Um beta único esconde a trajetória
A regressão sobre toda a amostra devolve um único beta para a PETR4 ao longo de mais de uma década. Esse número supõe que a relação entre a ação e o mercado permaneceu a mesma durante todo o período.
Mas uma empresa permanece a mesma por dez anos? Ao longo desse tempo ela muda endividamento, mix de produtos, exposição cambial e política de dividendos, e o ambiente muda junto: preço do petróleo, ciclo de juros, regulação do setor. Cada uma dessas mudanças altera a sensibilidade da ação ao mercado.
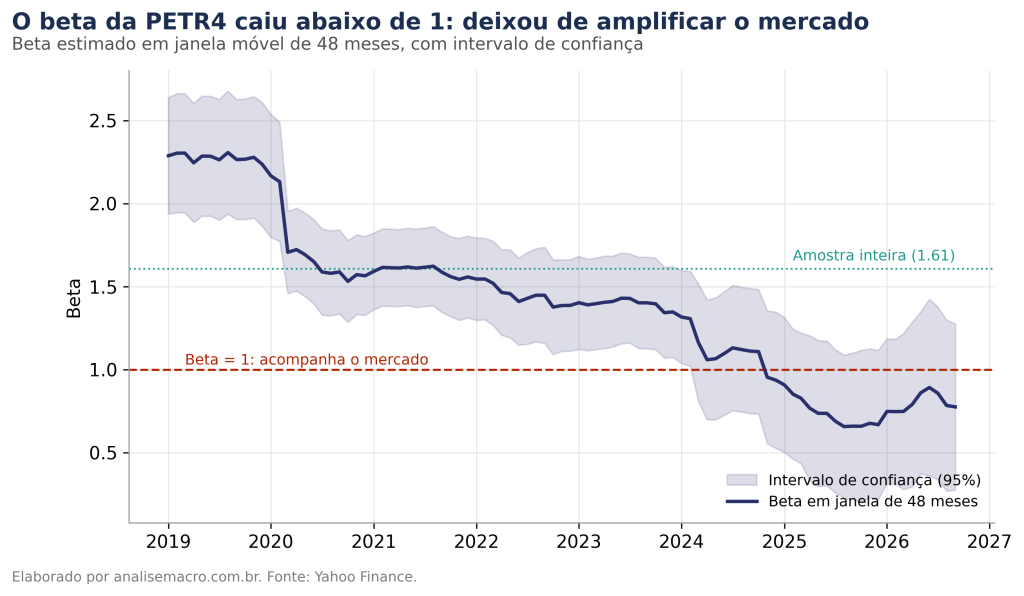
A regressão em janela móvel mede essa mudança. Em vez de uma estimação sobre os 140 meses, estimamos o beta sobre os 48 meses mais recentes a cada ponto do tempo, deslizando a janela mês a mês. O resultado é uma série de betas, e não um número.
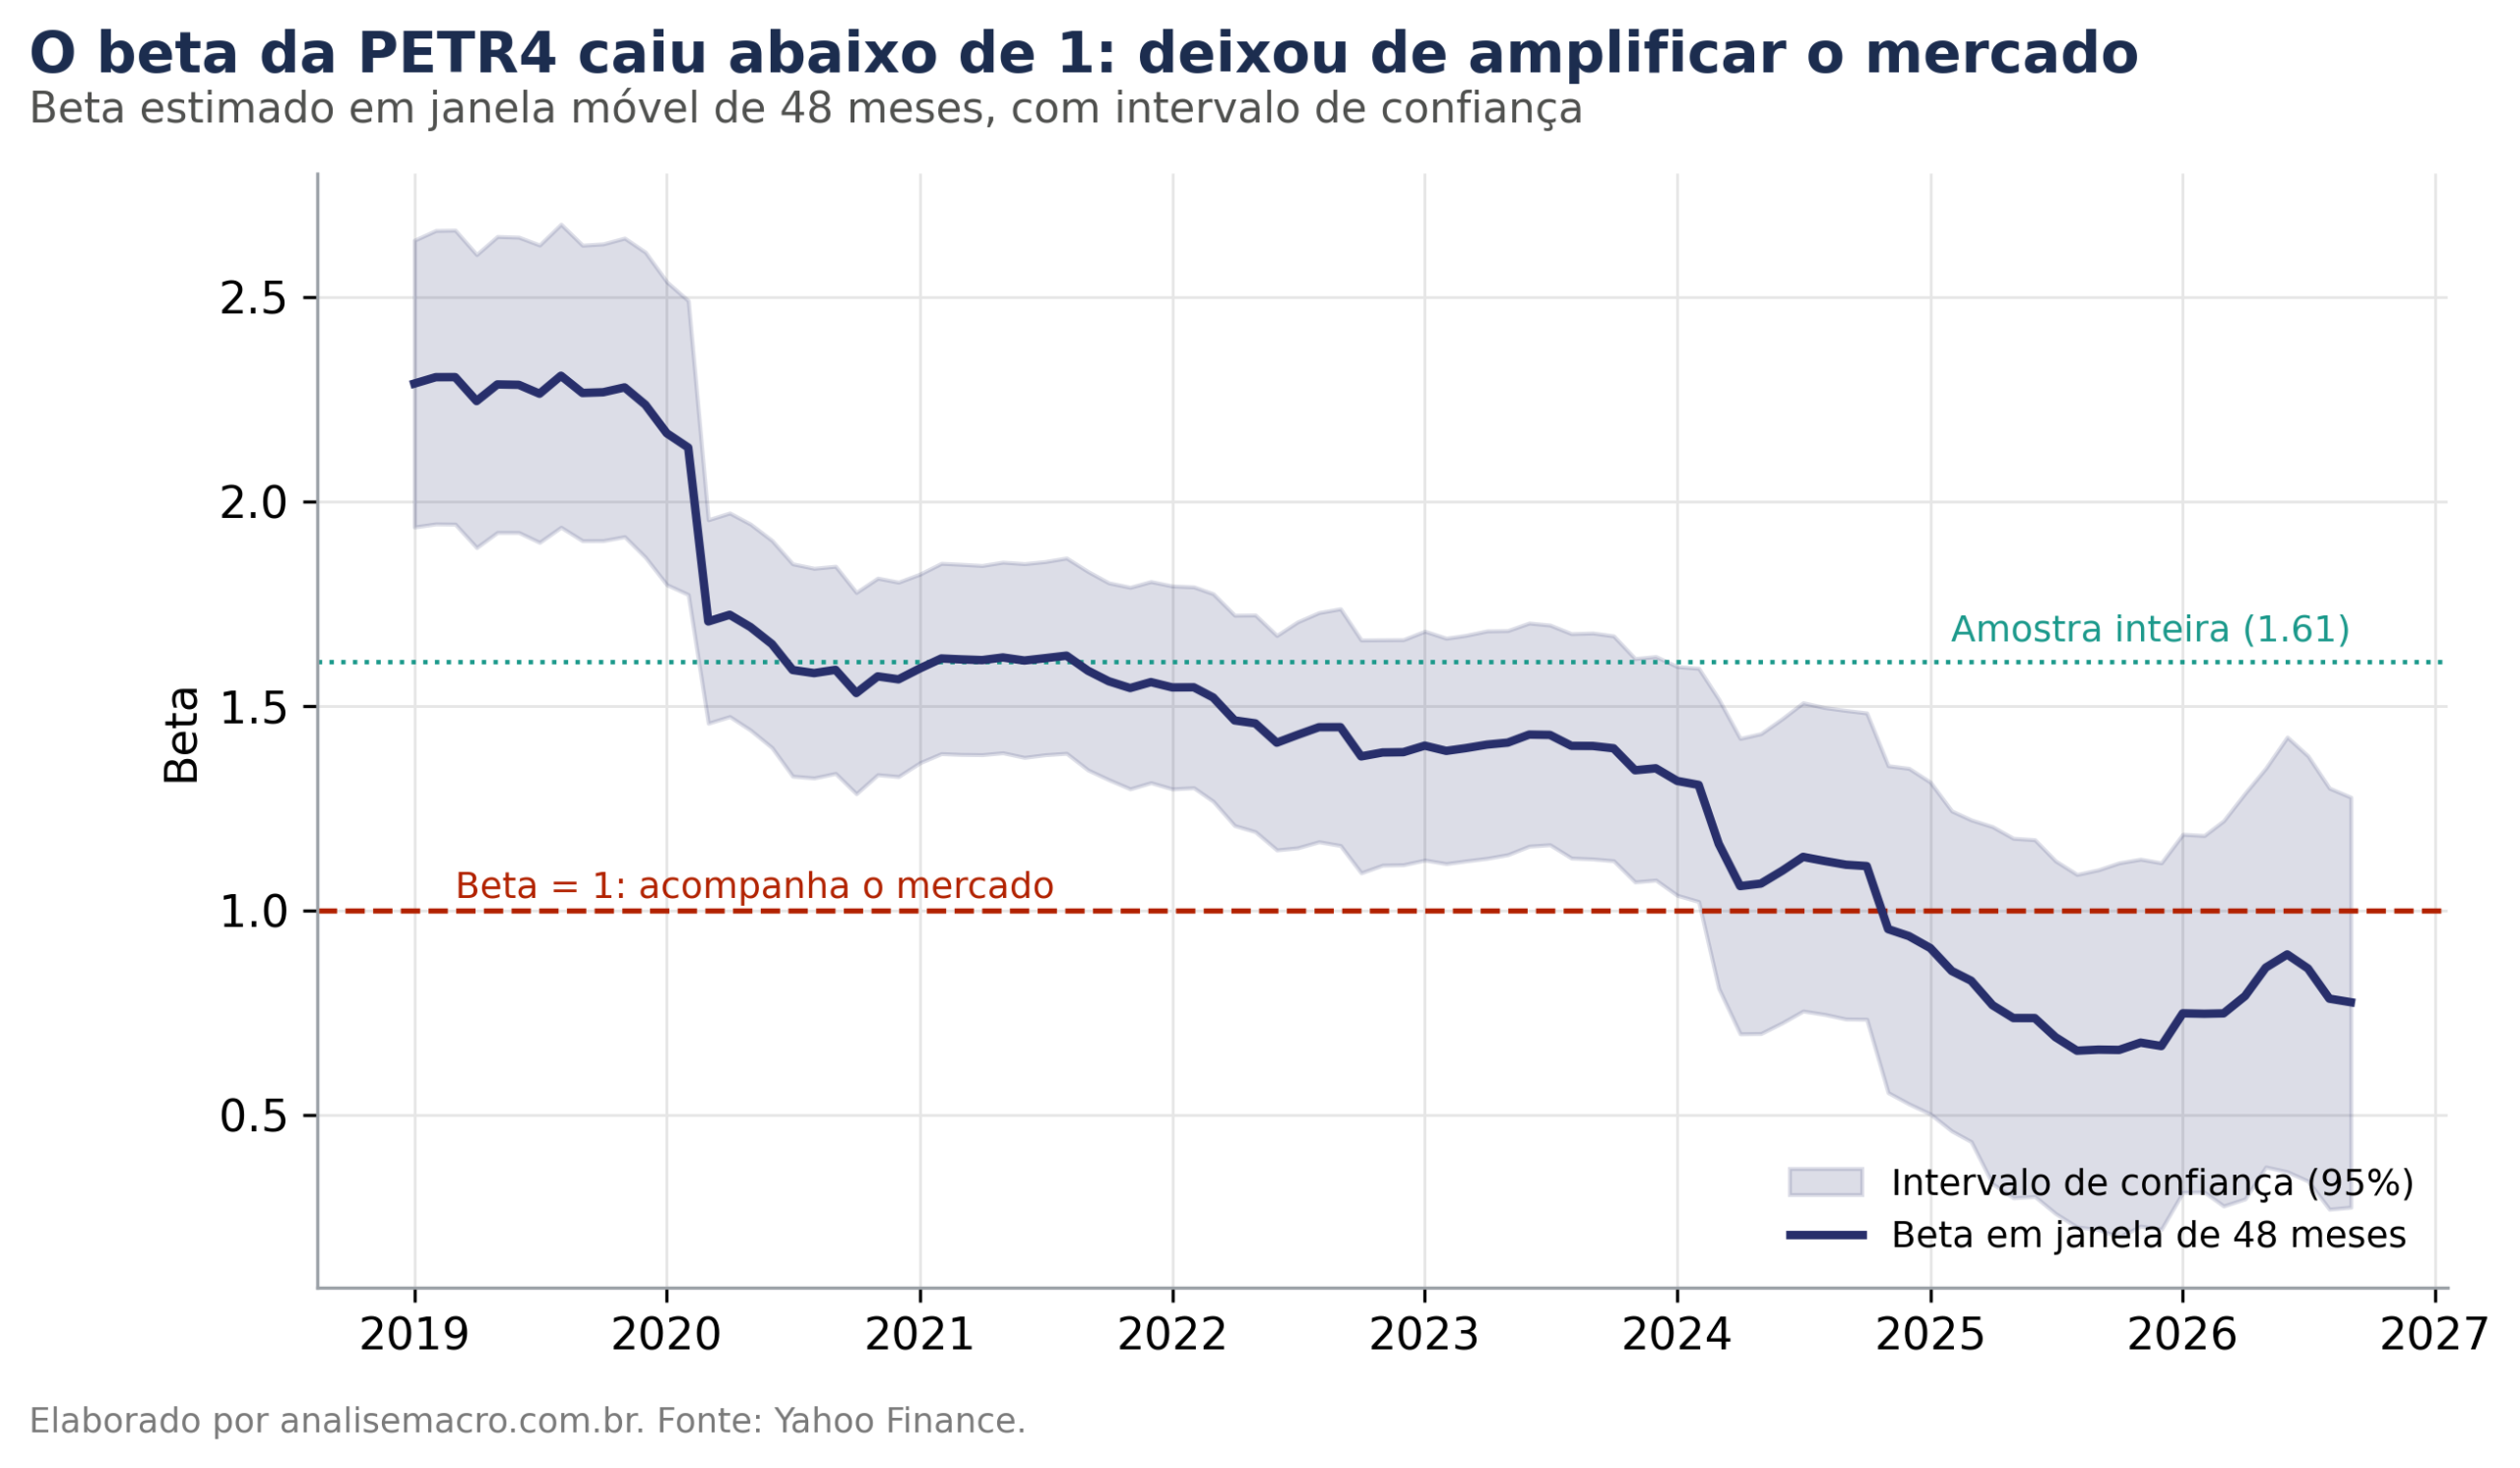
A linha desce ao longo de todo o período. Em janeiro de 2019 o beta da PETR4 estava em 2,29, e a ação amplificava mais que o dobro cada movimento do índice. Em setembro de 2026 ele terminou em 0,78, abaixo do limiar de 1.
A ação que amplificava o mercado passou a oscilar menos que ele. O beta de 1,61 da amostra completa é a média de dois regimes distintos, e aplicá-lo a uma decisão de hoje significaria usar informação de uma empresa com perfil de risco que ficou para trás.
A faixa sombreada em torno da linha é o intervalo de confiança, e ela larga conforme a janela encurta a amostra disponível. No fim do período o intervalo vai de 0,27 a 1,28, contendo o valor 1: com 48 meses de dados, a incerteza é grande demais para afirmar se a ação hoje amplifica ou amortece o índice. A trajetória de queda é clara, o ponto exato em que ela parou não é.
Do índice único ao CAPM
O modelo usado até aqui relaciona os retornos brutos da ação e do índice. O CAPM, sigla para Capital Asset Pricing Model, faz a mesma regressão sobre os retornos que excedem a taxa livre de risco:
O Rf é o retorno que se obtém sem correr risco de mercado, e no Brasil a proxy usual é o CDI. Subtraí-lo dos dois lados isola o que cada retorno tem de prêmio, ou seja, a remuneração que sobra por ter aceitado risco em vez de aplicar na renda fixa.
Quem aplica no CDI recebe esse retorno sem correr risco de bolsa, e só faz sentido comprar ação se houver expectativa de ganho acima disso. O CAPM mede, portanto, a sensibilidade do prêmio da ação ao prêmio do mercado, descontando de ambos o que a renda fixa já entregava.
Com o beta estimado, o CAPM calcula o retorno que se deveria esperar do ativo:
Em palavras: o retorno esperado é a taxa livre de risco mais o prêmio de risco do mercado, multiplicado pela sensibilidade do ativo a esse prêmio. Um beta maior que 1 amplifica o prêmio, e o retorno esperado sobe.
No nosso exemplo, o CDI médio do período foi de 0,79% ao mês e o prêmio de mercado médio, de 0,39% ao mês. Com o beta de 1,60 do CAPM, o retorno esperado da PETR4 sai em 1,41% ao mês, equivalente a 18,3% ao ano.
O cálculo usa médias históricas como estimativas de retorno esperado, e médias passadas são uma proxy fraca para expectativas futuras. O número ilustra o mecanismo do CAPM e não serve como projeção.
O prêmio de mercado de 0,39% ao mês ficou abaixo da metade do CDI de 0,79%. Quem correu risco de bolsa na década foi remunerado com menos da metade do que a renda fixa pagava sem risco nenhum, e o juro brasileiro esteve alto o bastante para competir com o mercado acionário.
O que muda entre os dois modelos
O beta do CAPM ficou em 1,602 e o do índice único, em 1,608: diferença na terceira casa decimal. Subtrair a mesma taxa livre de risco dos dois lados altera pouco a inclinação, porque o CDI é uma série suave comparada à oscilação mensal dos retornos de ações.
A diferença aparece no alfa. No modelo de índice único ele tem p-valor de 0,10 e não é significativo; no CAPM, o p-valor cai para 0,02 e passa a ser. Medido sobre retornos excedentes, há evidência de um componente de retorno que o movimento do mercado não explica.
Fama-French
O CAPM atribui todo o risco sistemático a um único fator, o mercado. Eugene Fama e Kenneth French observaram que duas características das empresas separavam vencedoras de perdedoras de forma persistente, mesmo entre ações de beta parecido: o tamanho da empresa e o preço dela em relação ao próprio patrimônio.
Como um fator só não dava conta dessas diferenças, os dois propuseram medir cada uma delas separadamente e acrescentá-las ao modelo:
O SMB (Small Minus Big) mede quanto as empresas pequenas renderam a mais que as grandes em cada mês. O coeficiente βs diz se a ação analisada se comporta como empresa pequena, mesmo que não seja uma.
O HML (High Minus Low) mede quanto as empresas baratas em relação ao patrimônio renderam a mais que as caras. O coeficiente βh diz se a ação se comporta como ação de valor.
Montar esses dois fatores exigiria classificar todas as ações da bolsa por tamanho e por valor patrimonial, e refazer as carteiras a cada rebalanceamento. Para o mercado brasileiro, o NEFIN, núcleo de pesquisa em economia financeira da USP, faz esse trabalho e publica as séries prontas, o que reduz a coleta a um download.
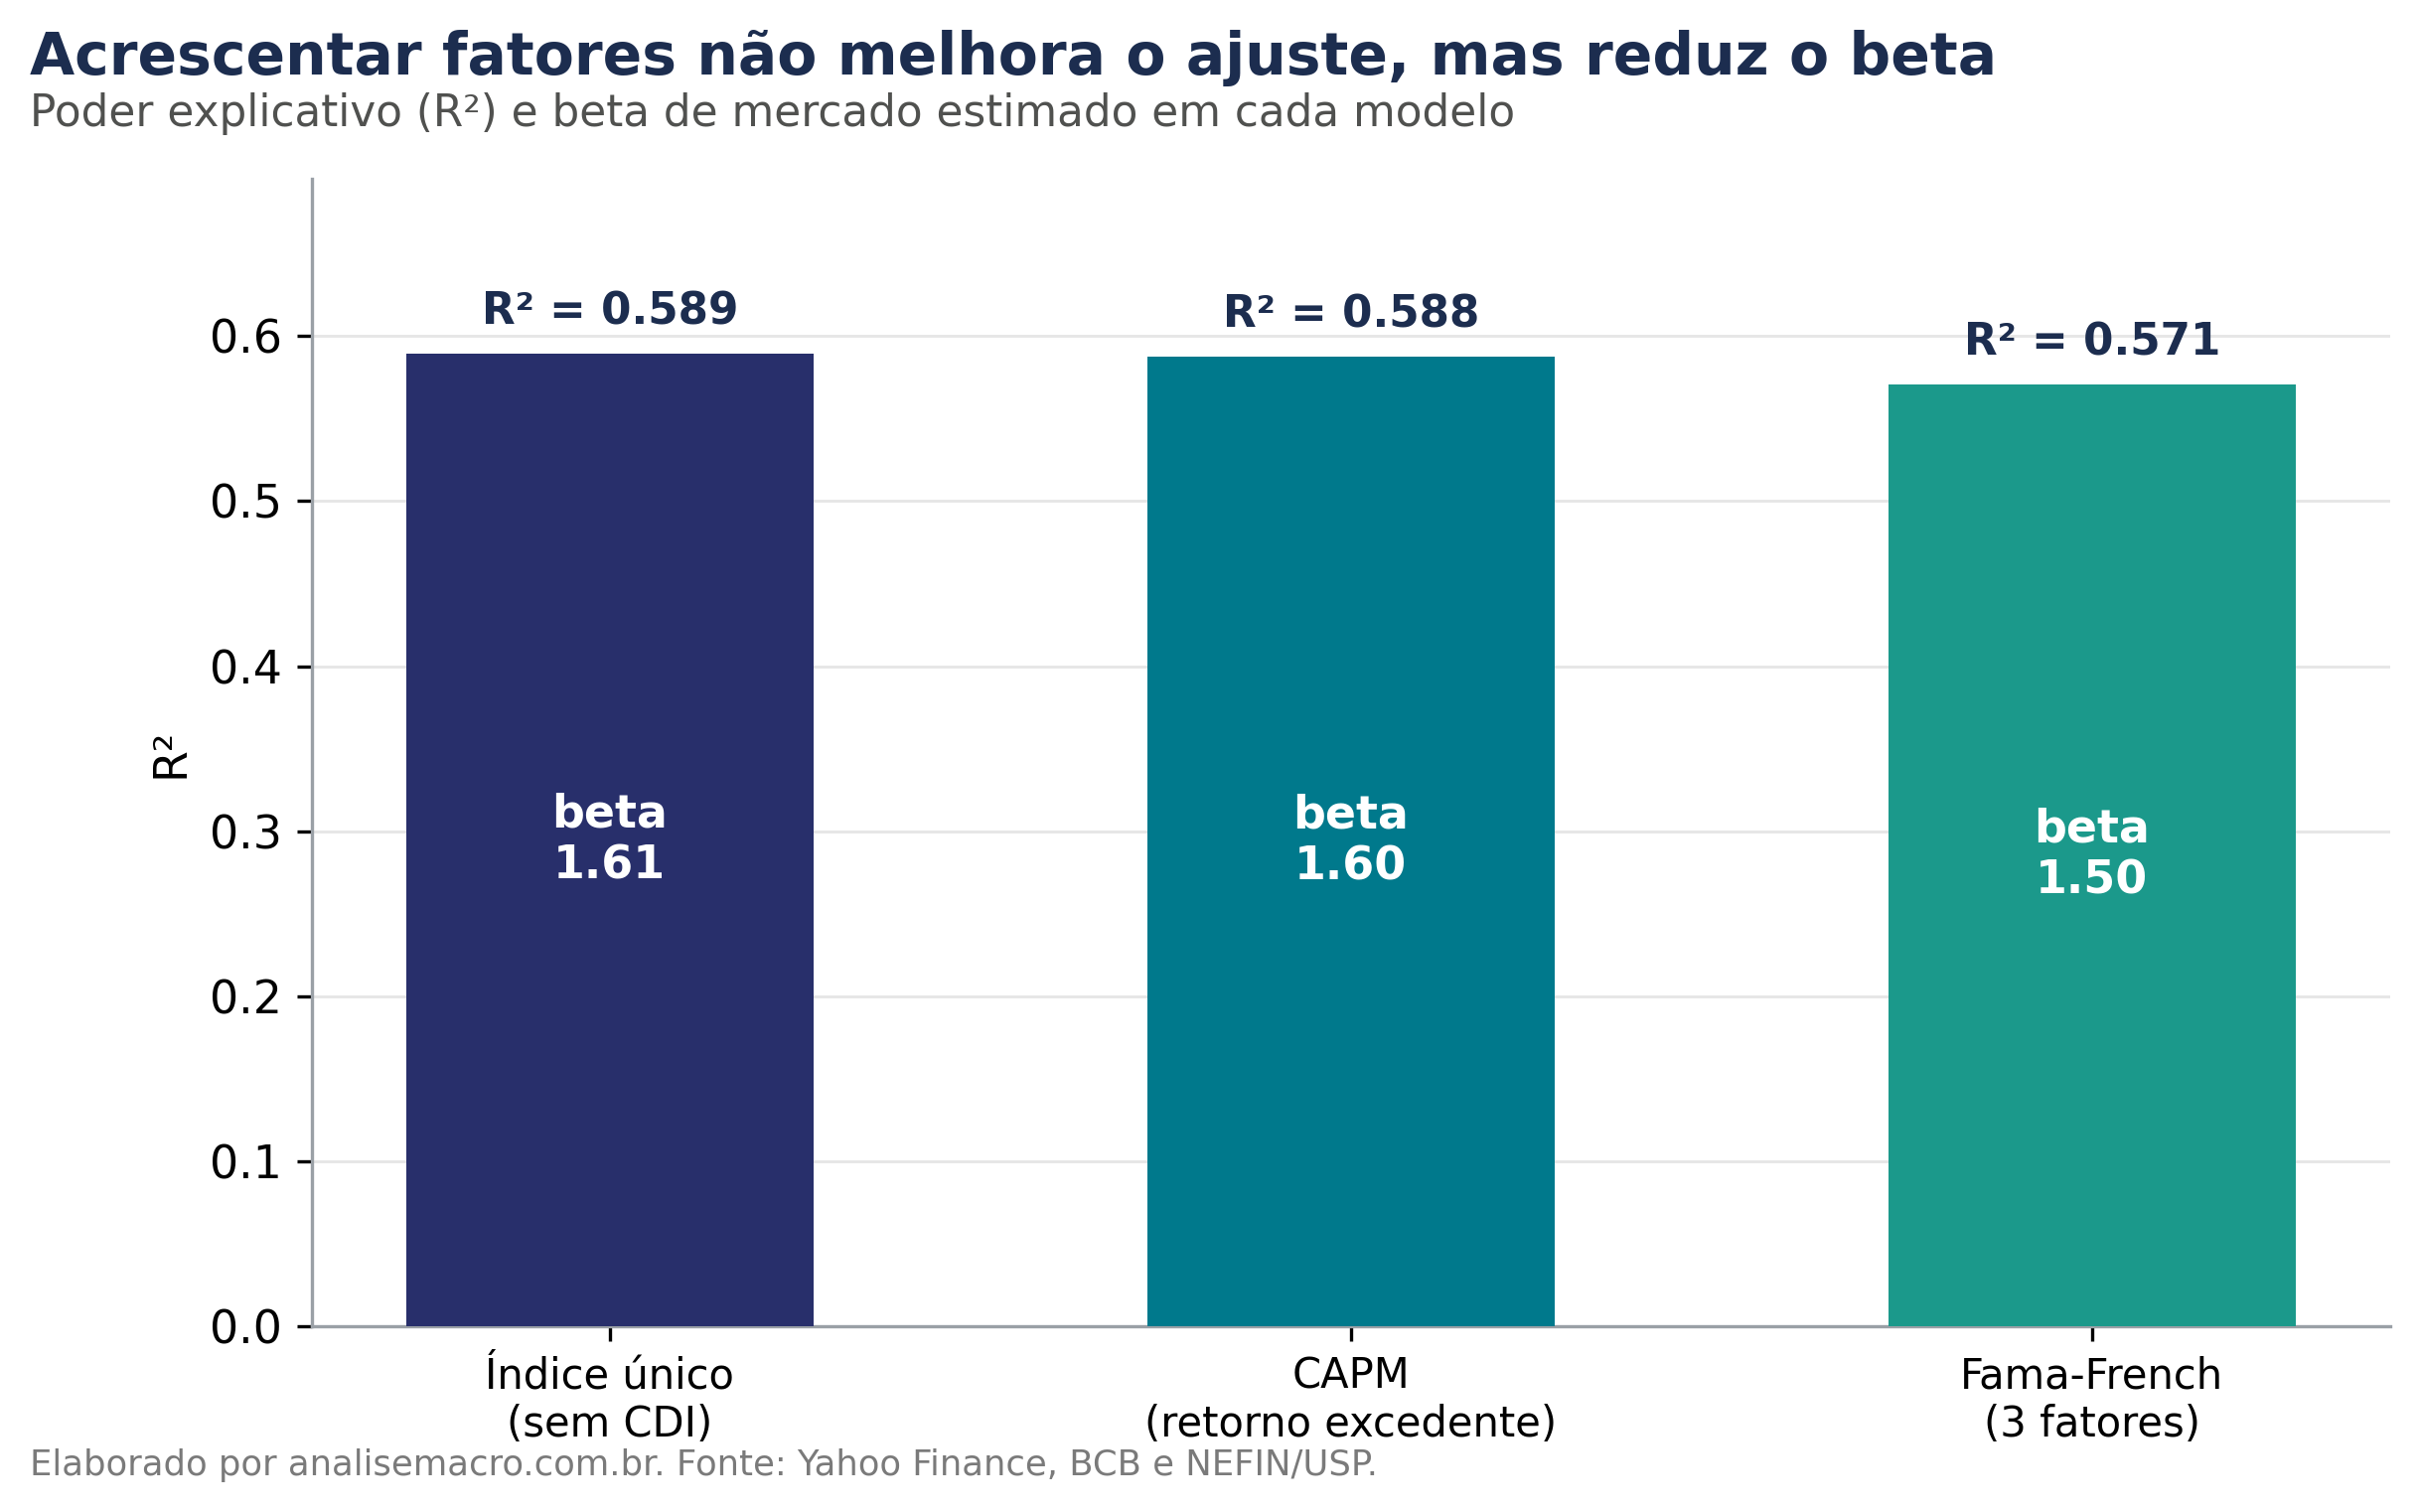
Acrescentar dois fatores ao modelo deixou o ajuste praticamente onde estava: o R² foi de 0,589 no índice único a 0,588 no CAPM e 0,571 no Fama-French. Os três modelos explicam a mesma parcela do retorno da PETR4, e o modelo mais complexo explica até um pouco menos.
O que muda é a decomposição desse retorno. O beta de mercado cai de 1,60 para 1,50 quando os fatores entram, porque parte do que o modelo de um fator chamava de "mercado" era exposição ao fator valor. O coeficiente de HML ficou em 0,49, com p-valor de 0,02.
A PETR4 se comporta como ação de valor, e o modelo de um fator empacotava essa característica dentro do beta. Para quem usa o beta no cálculo do custo de capital, um beta inflado em 0,10 produz uma taxa de desconto mais alta do que deveria, e derruba o valor presente de todos os fluxos projetados.
Os fatores também variam no tempo
A exposição a tamanho e a valor também muda ao longo do tempo, e a janela móvel de 48 meses mede essa mudança nos três coeficientes ao mesmo tempo.
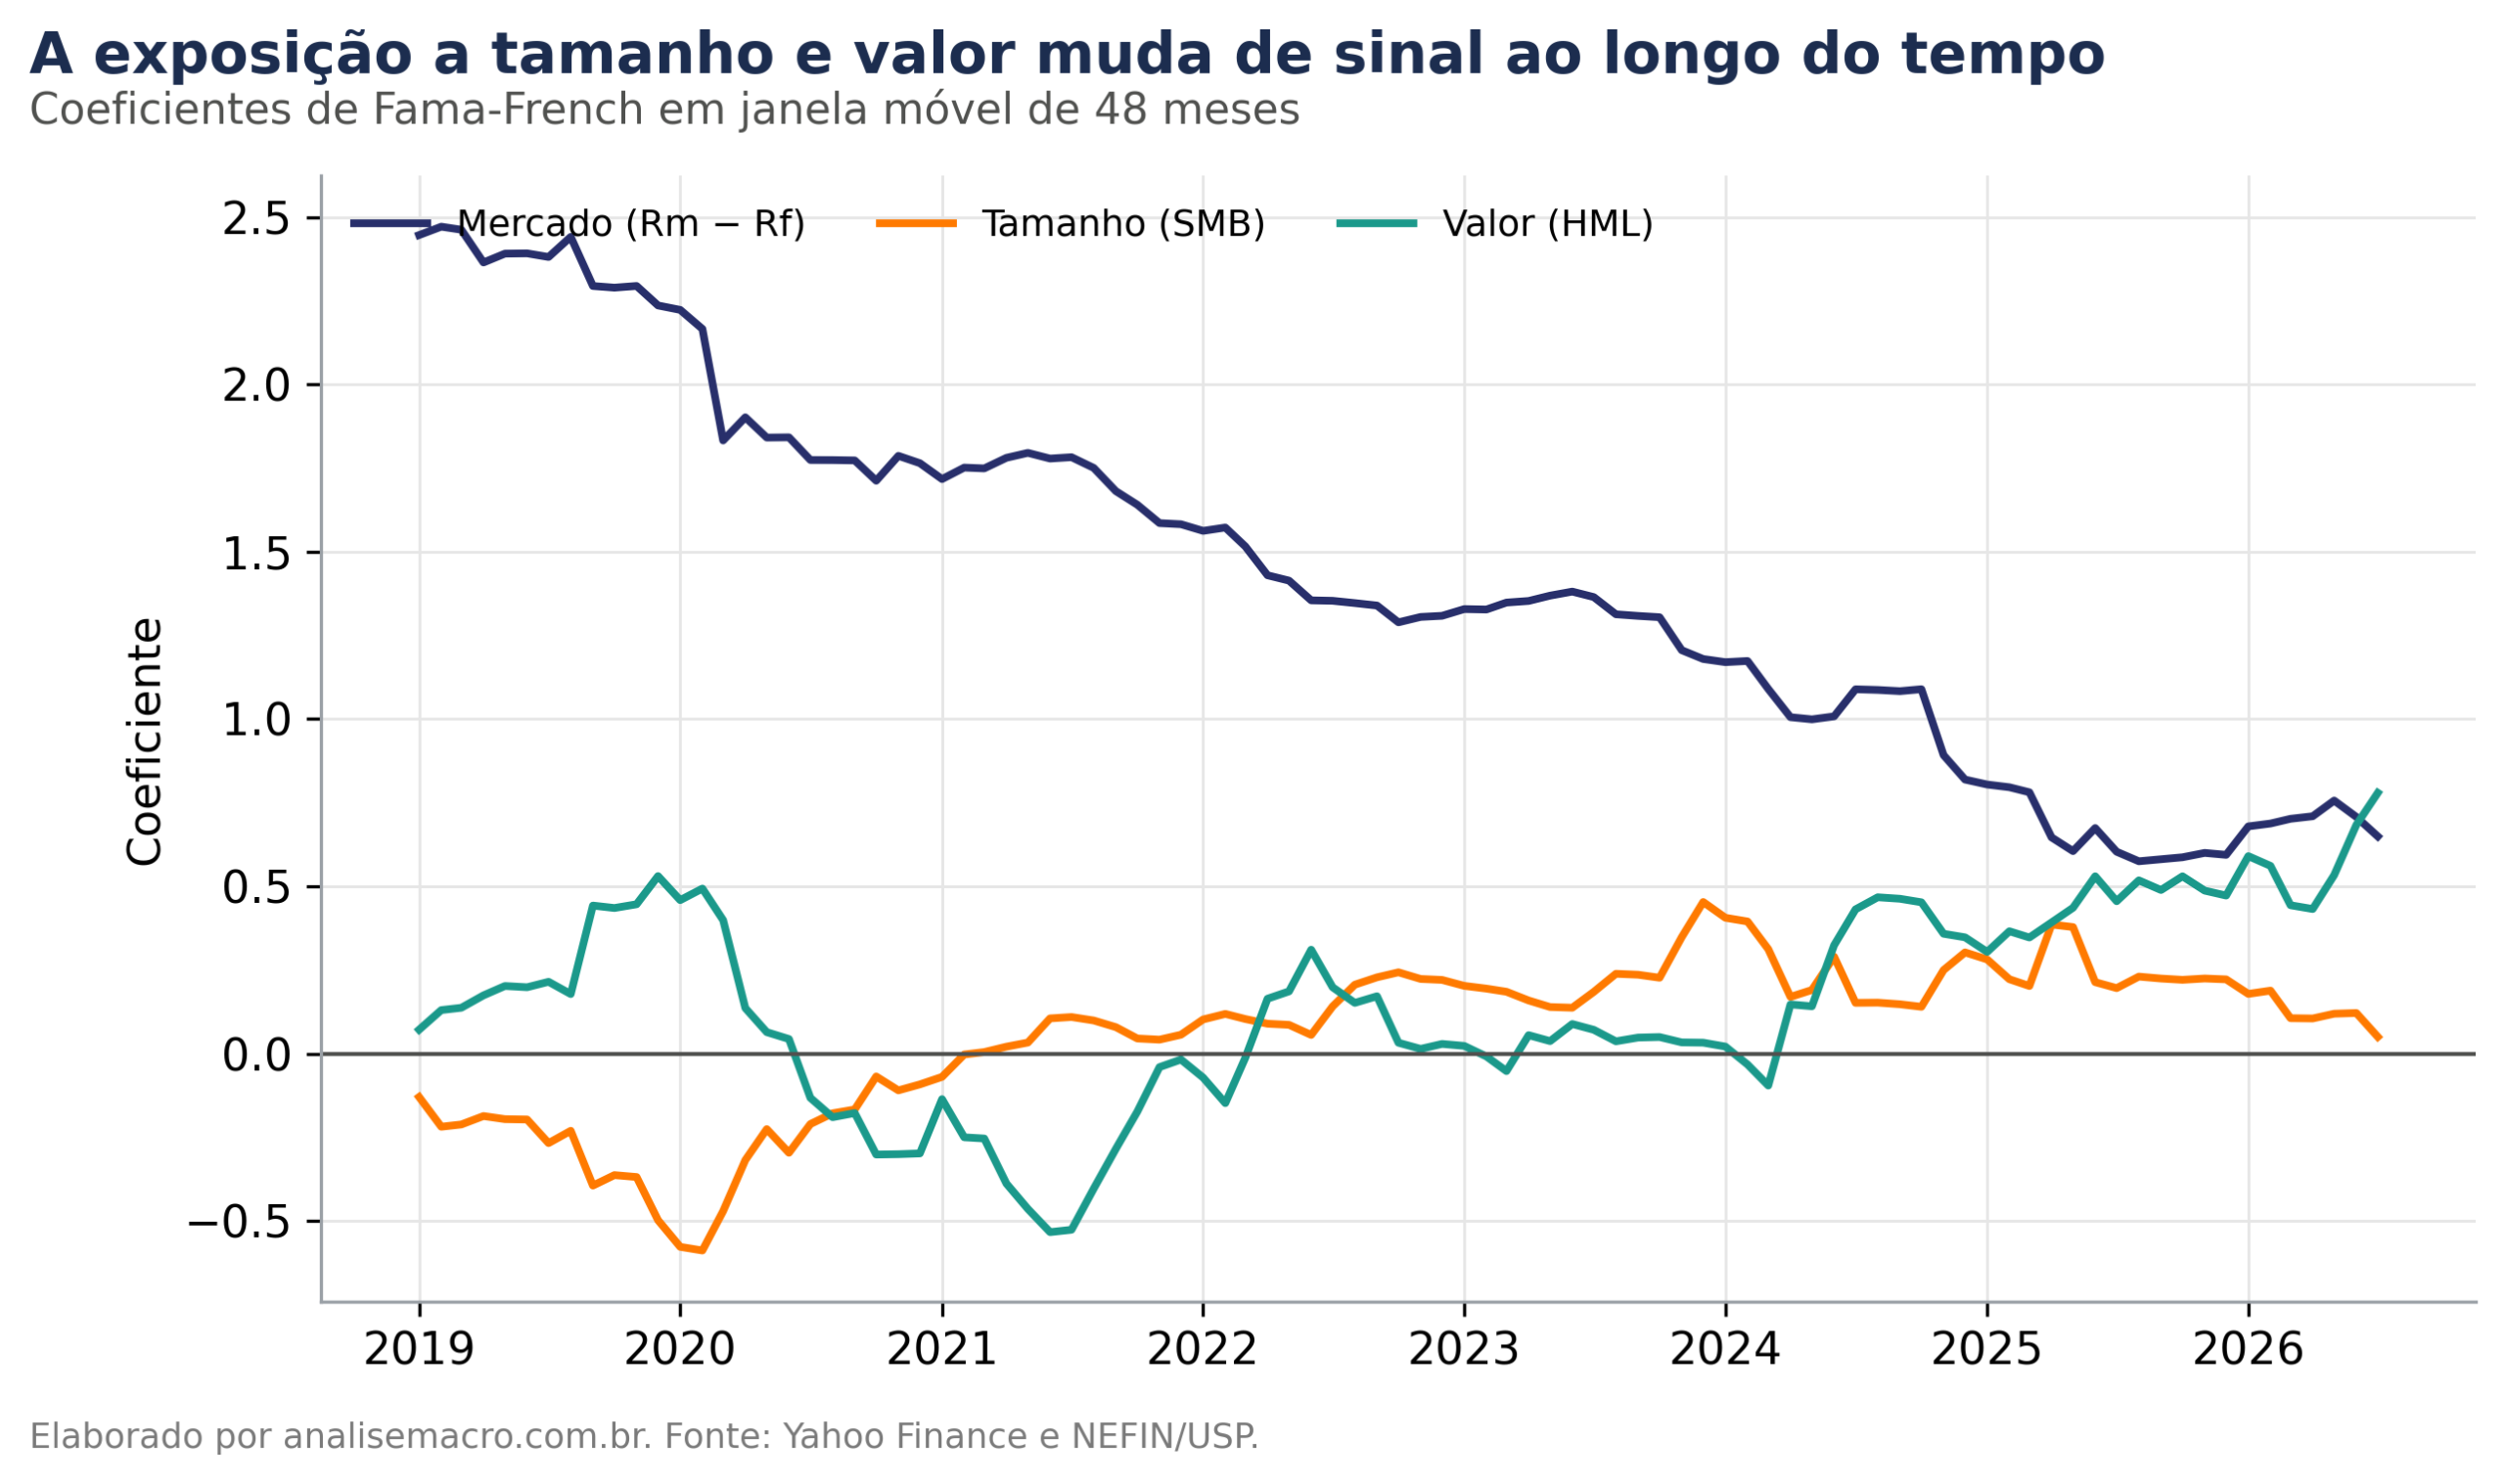
O coeficiente de valor passa de negativo em 2021 a claramente positivo a partir de 2024, enquanto o de mercado desce. A empresa mudou de perfil de risco ao longo do período, e a decomposição em fatores mostra em qual direção: menos sensível ao índice, mais parecida com uma ação de valor.
Onde o beta entra na decisão
Custo de capital. O CAPM é o método padrão para estimar o custo do capital próprio numa avaliação de empresas. O beta entra diretamente na fórmula do retorno esperado, e um erro nele se propaga para a taxa de desconto e daí para o valor presente de todos os fluxos projetados. A diferença de 0,10 entre o beta do modelo simples e o do modelo com fatores parece pequena, mas sobre um horizonte de dez anos ela move o valuation de forma sensível.
Dimensionamento de proteção. Quem quer neutralizar a exposição de uma carteira ao mercado precisa saber quanto vender de índice futuro para cada real em ações, e esse número é o beta da carteira. Com um beta desatualizado, a proteção fica mal calibrada: usar 2,29 quando o valor corrente é 0,78 levaria a vender quase três vezes mais contratos do que a exposição pede.
Atribuição de desempenho. Separar o retorno que veio do mercado do que veio da escolha de ativos exige um beta. Um fundo que subiu 30% num ano em que o índice subiu 25% não necessariamente selecionou boas empresas: se o beta da carteira era 1,2, o mercado sozinho já entregaria esses 30%. O alfa da regressão mede o que sobra depois desse desconto, e é essa sobra que a seleção de ativos explica.
Nos três casos, o beta relevante descreve o período à frente, e a média de uma década serve mal a esse propósito. A janela móvel entrega a trajetória recente, que é a informação de que essas decisões precisam.
Considerações finais
Estimar um beta leva uma linha de código, e o exercício com a PETR4 mostra que o mesmo ativo produz números diferentes conforme o período, a frequência e o modelo escolhidos. Três conclusões organizam essas escolhas.
Um beta único é a média de regimes distintos. A estimativa de 1,61 sobre a amostra completa resume uma trajetória que foi de 2,29 a 0,78. A janela móvel mostra o caminho entre esses dois valores, e uma decisão tomada hoje precisa do trecho mais recente desse caminho.
O beta depende do modelo. O mesmo ativo, no mesmo período, rende 1,608 no índice único, 1,603 no CAPM e 1,503 no Fama-French. Cada valor responde a uma pergunta diferente sobre a mesma ação, e a especificação precisa ser escolhida conforme o uso.
O que o modelo não explica também informa. O R² de 0,589 diz que quase 60% do retorno da PETR4 veio do mercado. Os 41% restantes são risco específico da empresa, que a diversificação reduz e que o beta, por construção, deixa de fora.
Quanto às limitações: o beta é estimado sobre o passado e usado para o futuro, o que exige que a relação seja razoavelmente estável, e vimos que ela nem sempre é. A frequência dos dados também altera o resultado, e betas diários, mensais e trimestrais para o mesmo ativo raramente coincidem. Quem quiser aprofundar a relação entre oscilação e retorno esperado encontra o tema em relação de risco e retorno no Python.
Quer aprender a construir análises como esta?
A Formação Do Zero à Análise de Dados Econômicos e Financeiros com Python e IA ensina o caminho completo: coleta em APIs de mercado, tratamento de séries financeiras, modelagem econométrica e construção de painéis interativos.
Prefere acesso a todos os cursos? O AM Black libera o catálogo completo por uma assinatura anual.