A sensibilidade da política monetária mede quanto a atividade econômica responde a um ponto percentual de juro real acima do juro neutro. Neste exercício, estimamos essa sensibilidade para o Brasil com uma Curva IS em Python, por GMM, usando o hiato do produto do Banco Central e o da Instituição Fiscal Independente (IFI).
Quando o Copom sobe a Selic, espera que o crédito fique mais caro, que o consumo financiado e o investimento percam fôlego e que a demanda desacelere. A pergunta é de quanto é esse efeito e se ele mudou ao longo dos últimos vinte anos.
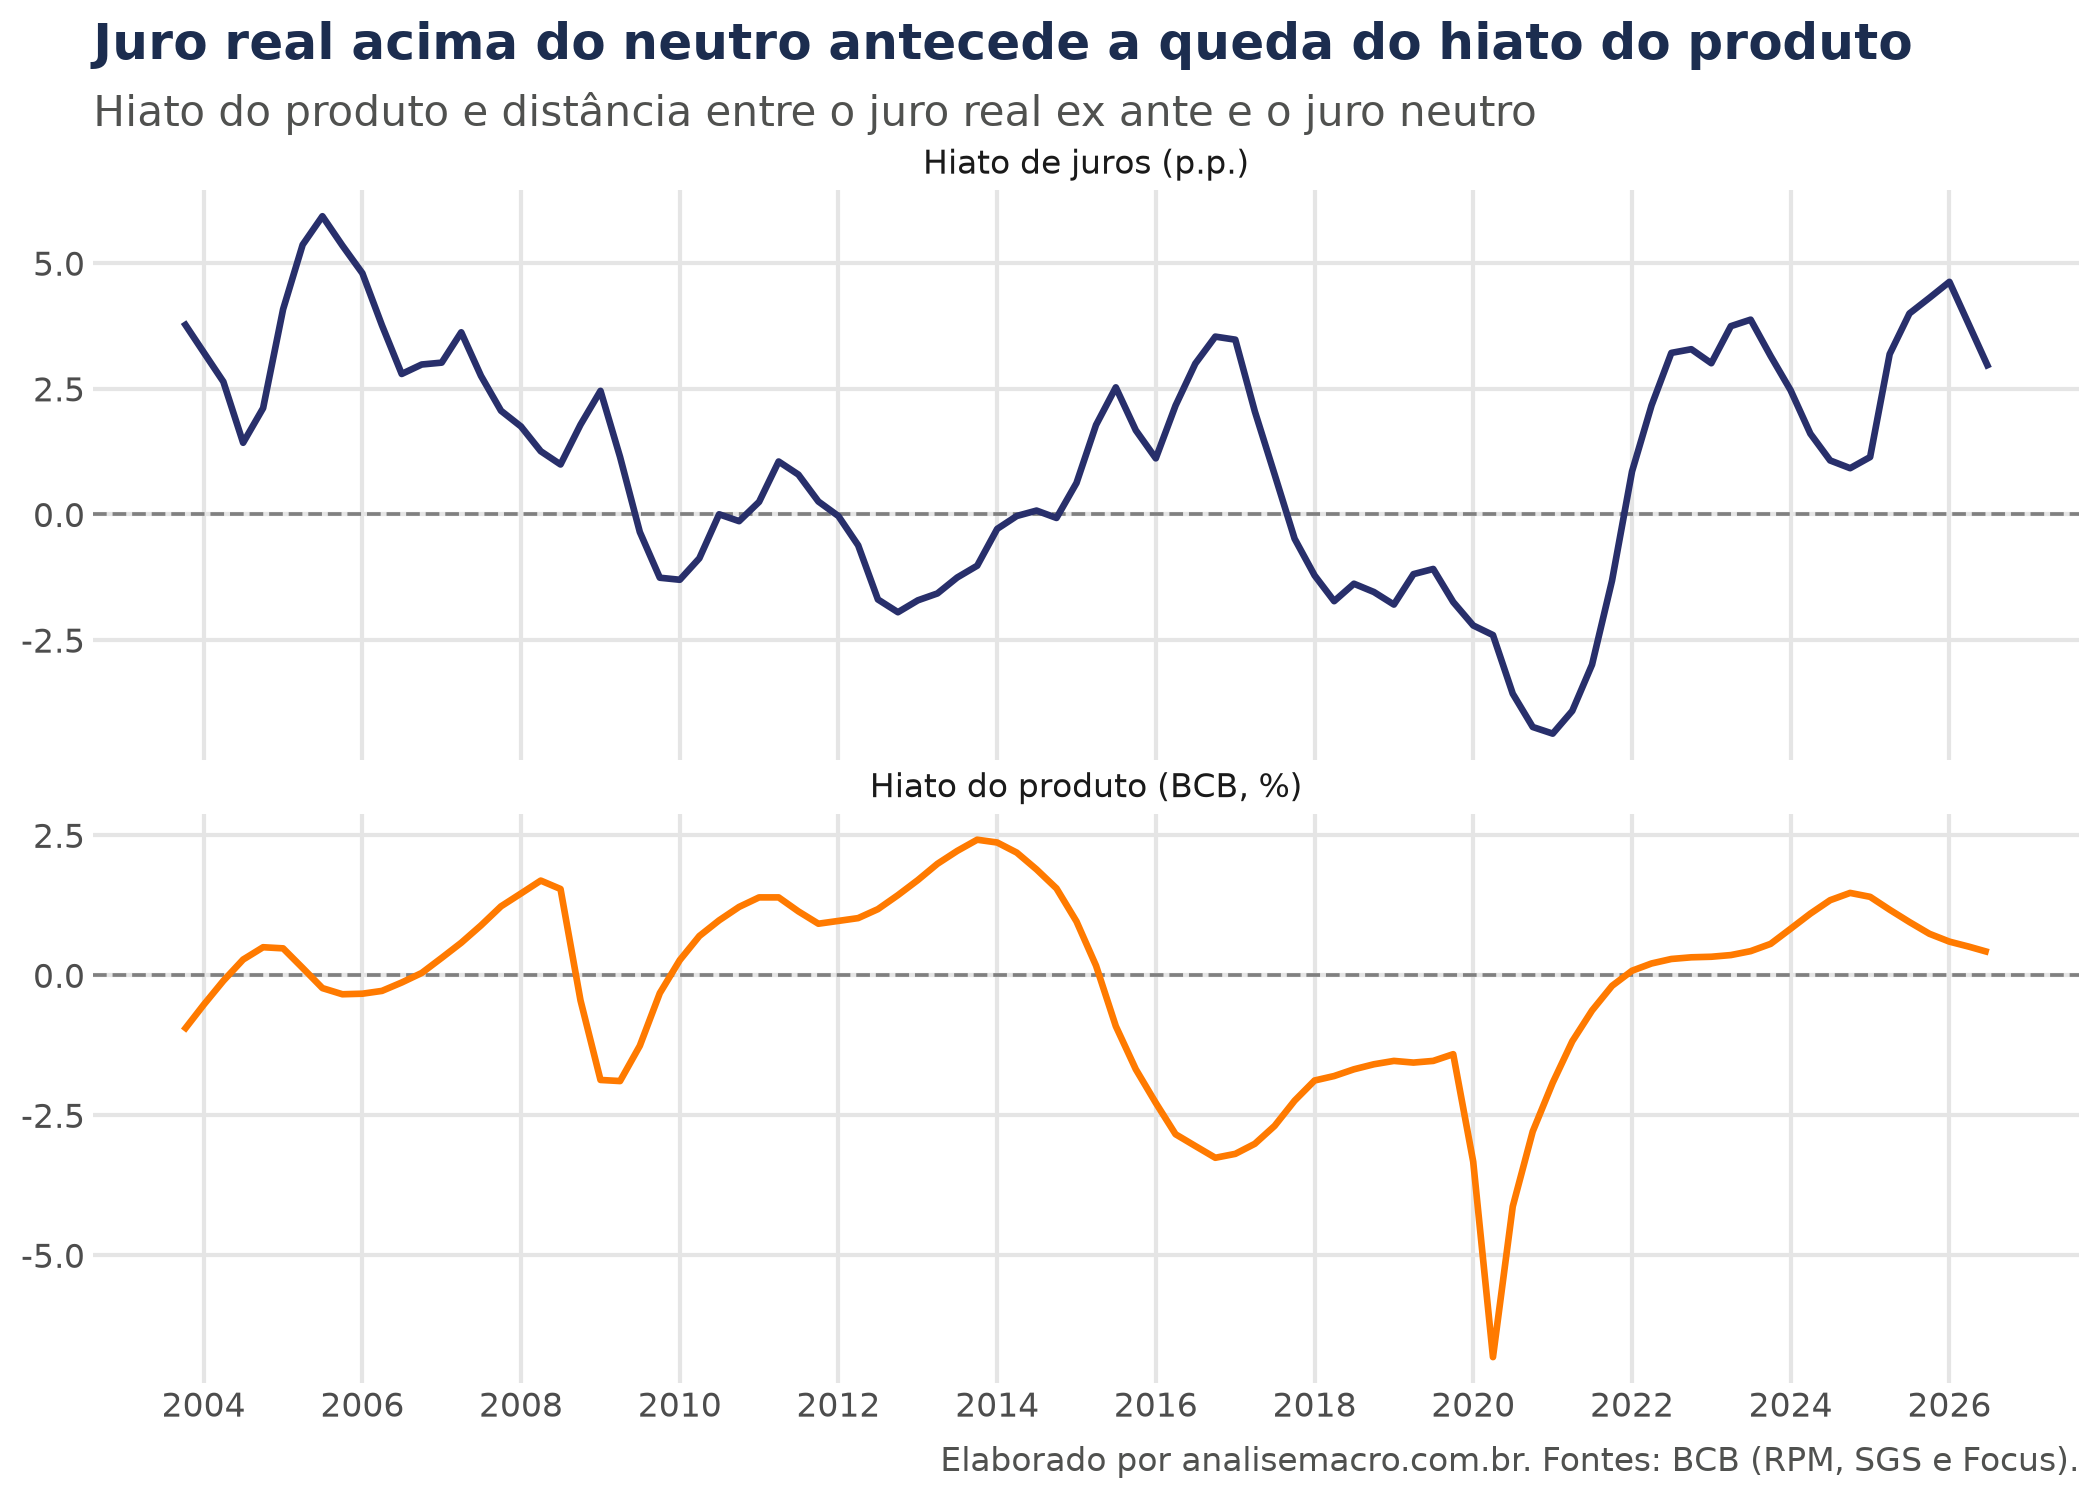
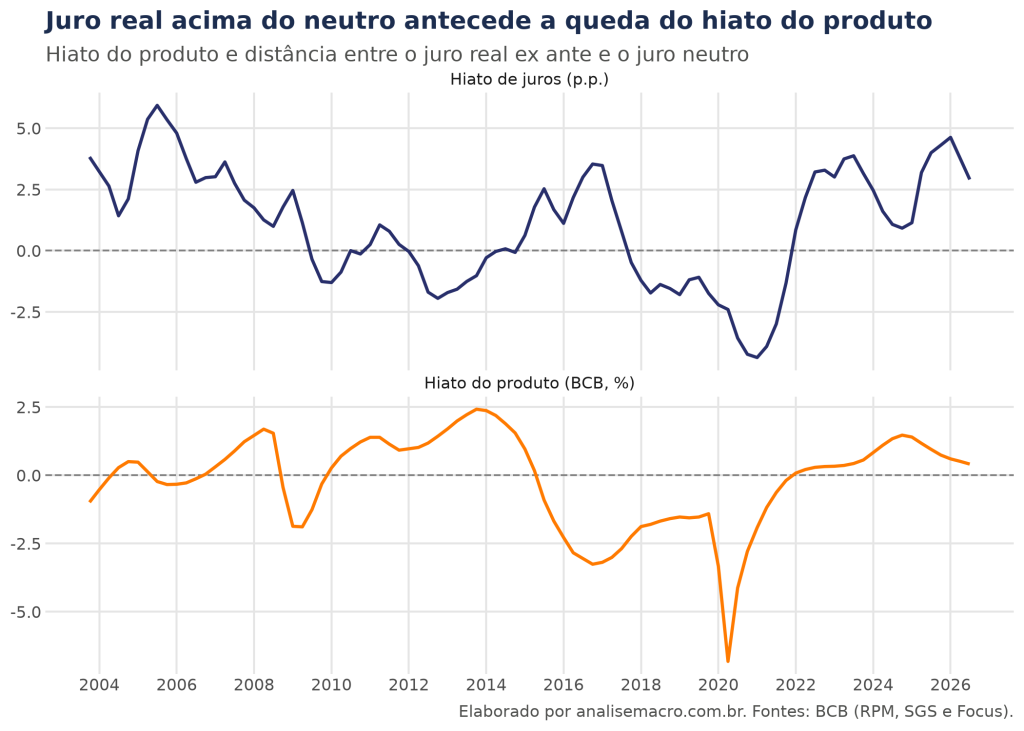
Na figura acima, os períodos de juro real acima do neutro (2005, 2015-2016 e o aperto iniciado em 2021) são seguidos por perda de fôlego da atividade. Em 2020, o hiato despencou por causa da pandemia, um choque sem relação com os juros. A Curva IS separa esses efeitos e transforma o padrão visual em um coeficiente.
📬 Boletim AM
Receba análises e conteúdos sobre modelos estatísticos clássicos, econometria feita com hipóteses sérias e LLMs acessados em ambientes de trabalho reais, tudo aplicado à economia, ao mercado financeiro e à análise de dados.
O que é a sensibilidade da política monetária
A política monetária age por canais de transmissão, os caminhos pelos quais a Selic chega às decisões de famílias e empresas: o custo do crédito, o preço dos ativos, o câmbio e as expectativas. Todos terminam no mesmo lugar, a demanda agregada.
A sensibilidade é o tamanho dessa resposta. Uma política monetária potente fecha o hiato do produto com poucos pontos de aperto. Uma política pouco potente precisa de juros mais altos, por mais tempo, para obter o mesmo efeito. Discutimos esse tema também em Como está a potência da política monetária no Brasil?
Por que isso importa para o Banco Central? Se a economia responde menos aos juros, a mesma meta de inflação exige uma Selic mais alta, e o custo do aperto em atividade e emprego aumenta.
A Curva IS: a equação que mede o efeito dos juros
A Curva IS resume o lado da demanda da economia. Ela relaciona o hiato do produto com o juro real e com variáveis que deslocam a demanda. A versão que estimamos segue o modelo semiestrutural de pequeno porte do Banco Central:
Aqui h é o hiato do produto, a distância percentual entre o PIB observado e o PIB potencial, que é o nível de produção sustentável sem pressionar a inflação. O termo r̂ é o hiato de juros: o juro real ex ante menos o juro neutro.
O rp é o resultado primário do setor público, em % do PIB. O ie é um índice de incerteza. O Dcovid marca o segundo e o terceiro trimestres de 2020, e ε é o choque de demanda.
O coeficiente que procuramos é β2. A teoria prevê sinal negativo: juro real acima do neutro reduz o hiato no trimestre seguinte. O juro entra defasado porque a política monetária age com atraso, à medida que as novas condições de crédito chegam às decisões de gasto.
O termo β1 captura a persistência do ciclo: uma economia aquecida hoje tende a seguir aquecida amanhã. Por isso o efeito do juro se acumula, e o efeito de longo prazo é β2 / (1 − β1), maior que o de um trimestre.
A construção completa da equação, da síntese IS-LM ao modelo do Banco Central, está em Como construir uma Curva IS no Python.
Os dados: hiato, juro real, juro neutro, fiscal e incerteza
O modelo é trimestral e todas as séries vêm de fontes públicas, coletadas em Python com o pacote python-bcb e o pandas.
O juro real ex ante é o juro nominal descontado da inflação esperada, e não da passada. É ele que pesa na decisão de quem toma crédito hoje, porque a dívida será paga com os preços de amanhã.
O juro neutro é a taxa real que não estimula nem freia a economia. Ele não é observado; aproximamos pelo juro real esperado em um horizonte em que o ciclo já se dissipou. Detalhamos alternativas de cálculo em Estimando o juro neutro para o Brasil.
A incerteza segue a ideia do componente de expectativas do IIE-Br da FGV: quanto mais os analistas discordam nas projeções de inflação e câmbio, menos seguro está o mercado sobre o futuro. As projeções vêm da pesquisa Focus, cuja coleta mostramos em Como coletar dados do Boletim Focus com o Python.
Duas medidas de hiato, duas leituras do ciclo
O hiato do produto também é estimado, e cada instituição tem a sua medida. Usamos duas para ver quanto a conclusão depende dessa escolha.
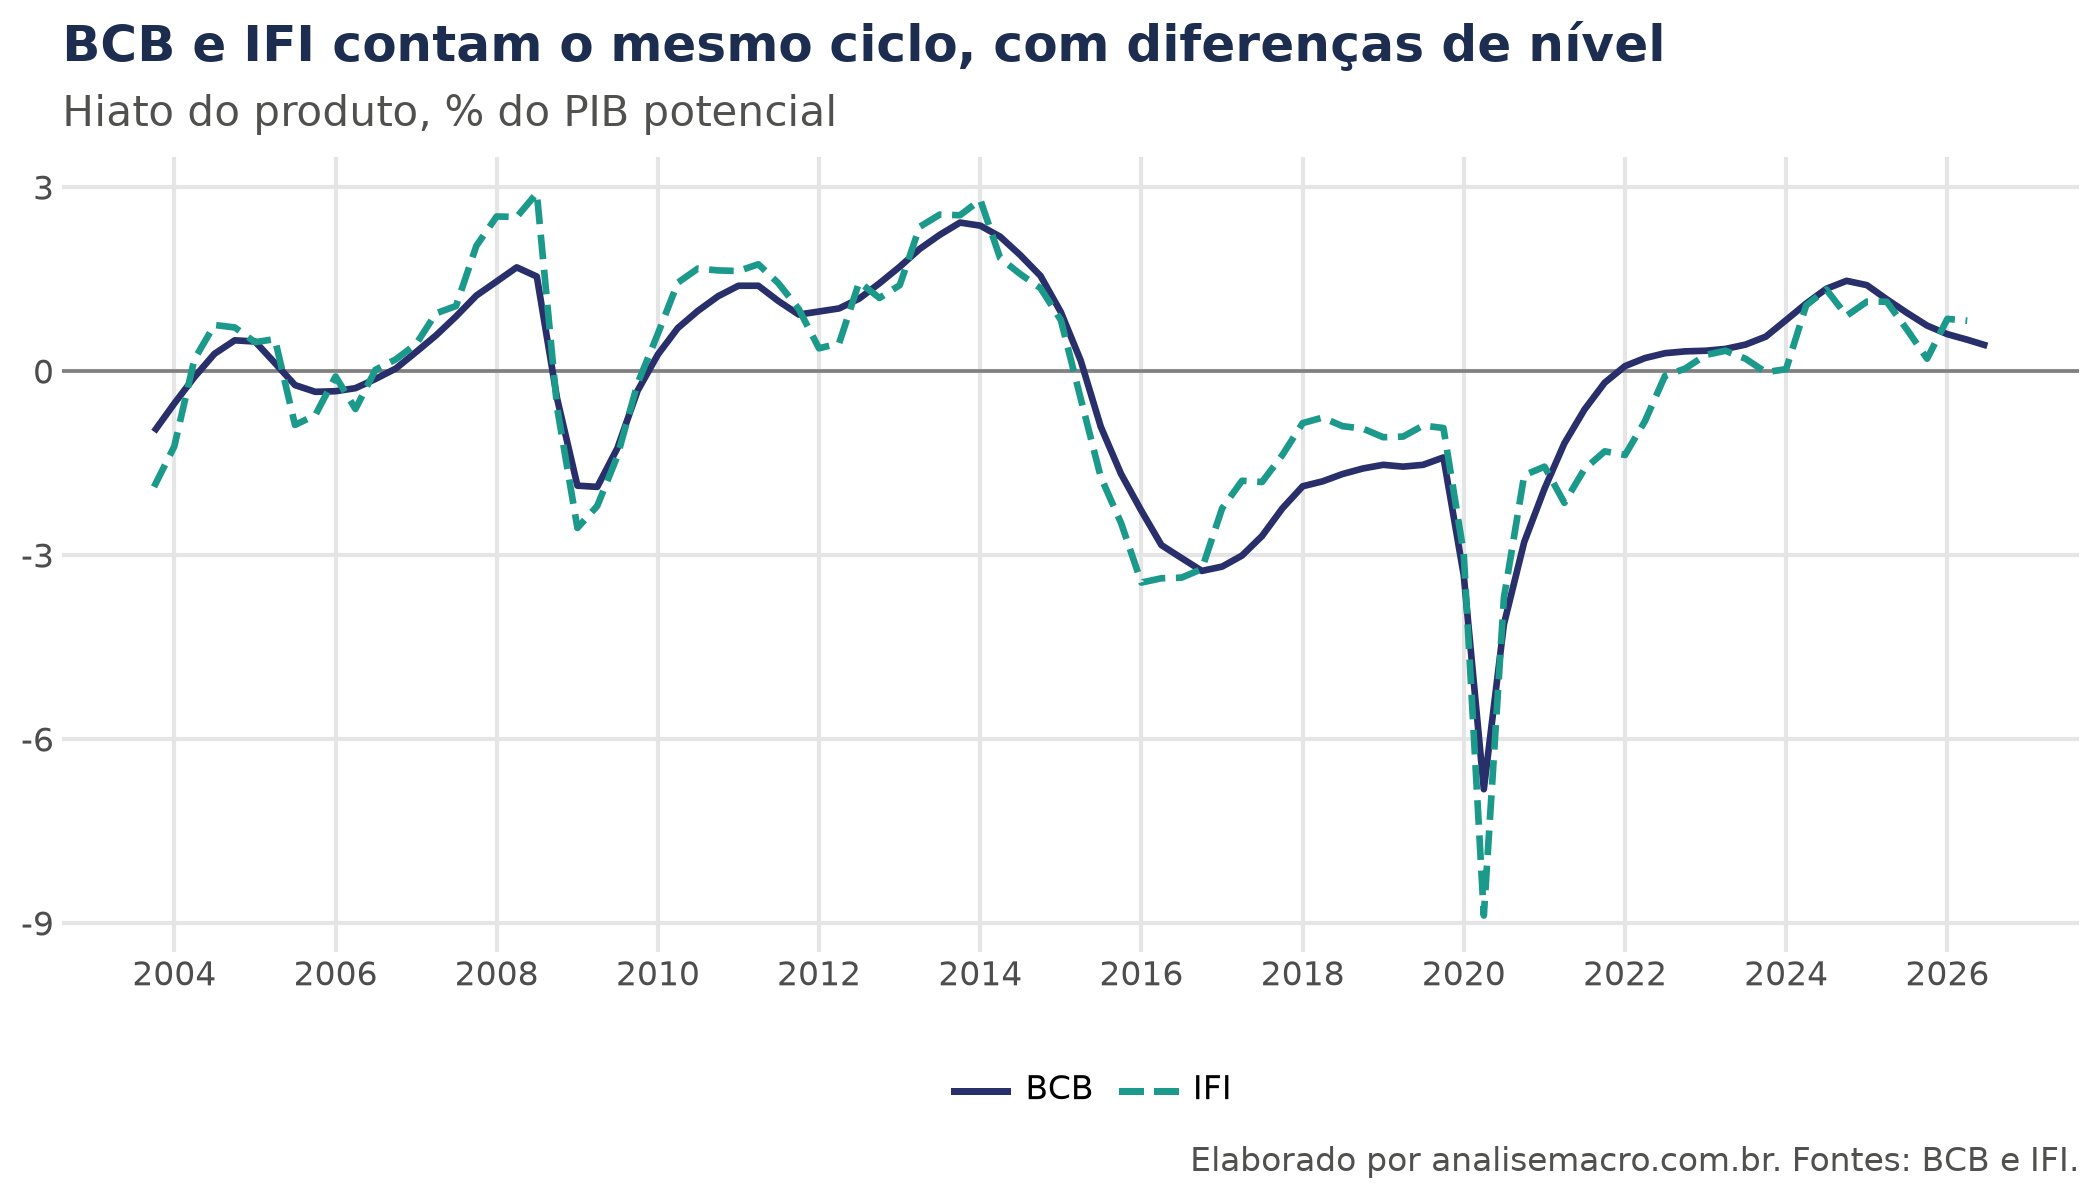
Na figura acima, as duas medidas concordam nos grandes ciclos, como a recessão de 2015-2016 e a pandemia, mas divergem no nível em vários trimestres. Como o hiato é a variável explicada, essa divergência passa direto para os coeficientes. A estimação do hiato em si é o tema de Medindo o Hiato do Produto do Brasil usando Python.
Por que estimar por GMM
Os mínimos quadrados ordinários supõem que as variáveis explicativas não estão correlacionadas com o choque. Na Curva IS, essa hipótese falha por dois motivos.
O primeiro é a simultaneidade: o Banco Central reage ao hiato ao fixar os juros, e a arrecadação sobe quando a economia cresce. O segundo é o choque persistente: se o choque de demanda dura mais de um trimestre, o hiato defasado carrega parte dele.
O Método dos Momentos Generalizado (GMM) contorna isso com variáveis instrumentais, variáveis que ajudam a prever o regressor mas já estavam dadas antes do choque. Usamos defasagens mais longas de cada variável, estimadas com o pacote linearmodels. O método é apresentado em Método dos Momentos Generalizado.
Com seis instrumentos para quatro regressores endógenos, o modelo é sobreidentificado, o que permite testar os instrumentos. Os erros-padrão são robustos a heterocedasticidade e autocorrelação (HAC), porque choques trimestrais de atividade costumam persistir.
Resultados: o coeficiente na amostra completa
A tabela resume o β2 nas duas estimações, com intervalo de confiança de 95% e o efeito de longo prazo.
| Modelo | β2 | IC 95% | β1 (persistência) | Longo prazo |
|---|---|---|---|---|
| Hiato BCB (89 trimestres) | −0,033 | −0,108 a 0,042 | 0,92 | −0,41 |
| Hiato IFI (88 trimestres) | −0,017 | −0,140 a 0,106 | 0,72 | −0,06 |
Curva IS estimada por GMM com covariância HAC, do fim de 2004 ao trimestre mais recente. Fontes: BCB e IFI.
No nosso exemplo, o β2 tem o sinal esperado nas duas medidas, mas o intervalo de confiança cruza o zero. Ou seja, na amostra completa os dados não permitem afirmar com segurança o tamanho do efeito do juro sobre o hiato.
Por que um efeito que a teoria prevê some na amostra longa? A amostra mistura duas décadas de regimes diferentes, choques de oferta e a pandemia. Um coeficiente único supõe que a economia respondeu aos juros da mesma forma em todo o período, e essa é a hipótese que testamos a seguir.
Diagnóstico: instrumentos e resíduos
No nosso exemplo, o teste J de Hansen, que verifica se os instrumentos são compatíveis com a hipótese de não correlação com o choque, não rejeita a validade dos instrumentos nas duas versões. A estatística F do primeiro estágio fica acima de 10 para todos os regressores, a regra usual contra instrumentos fracos.
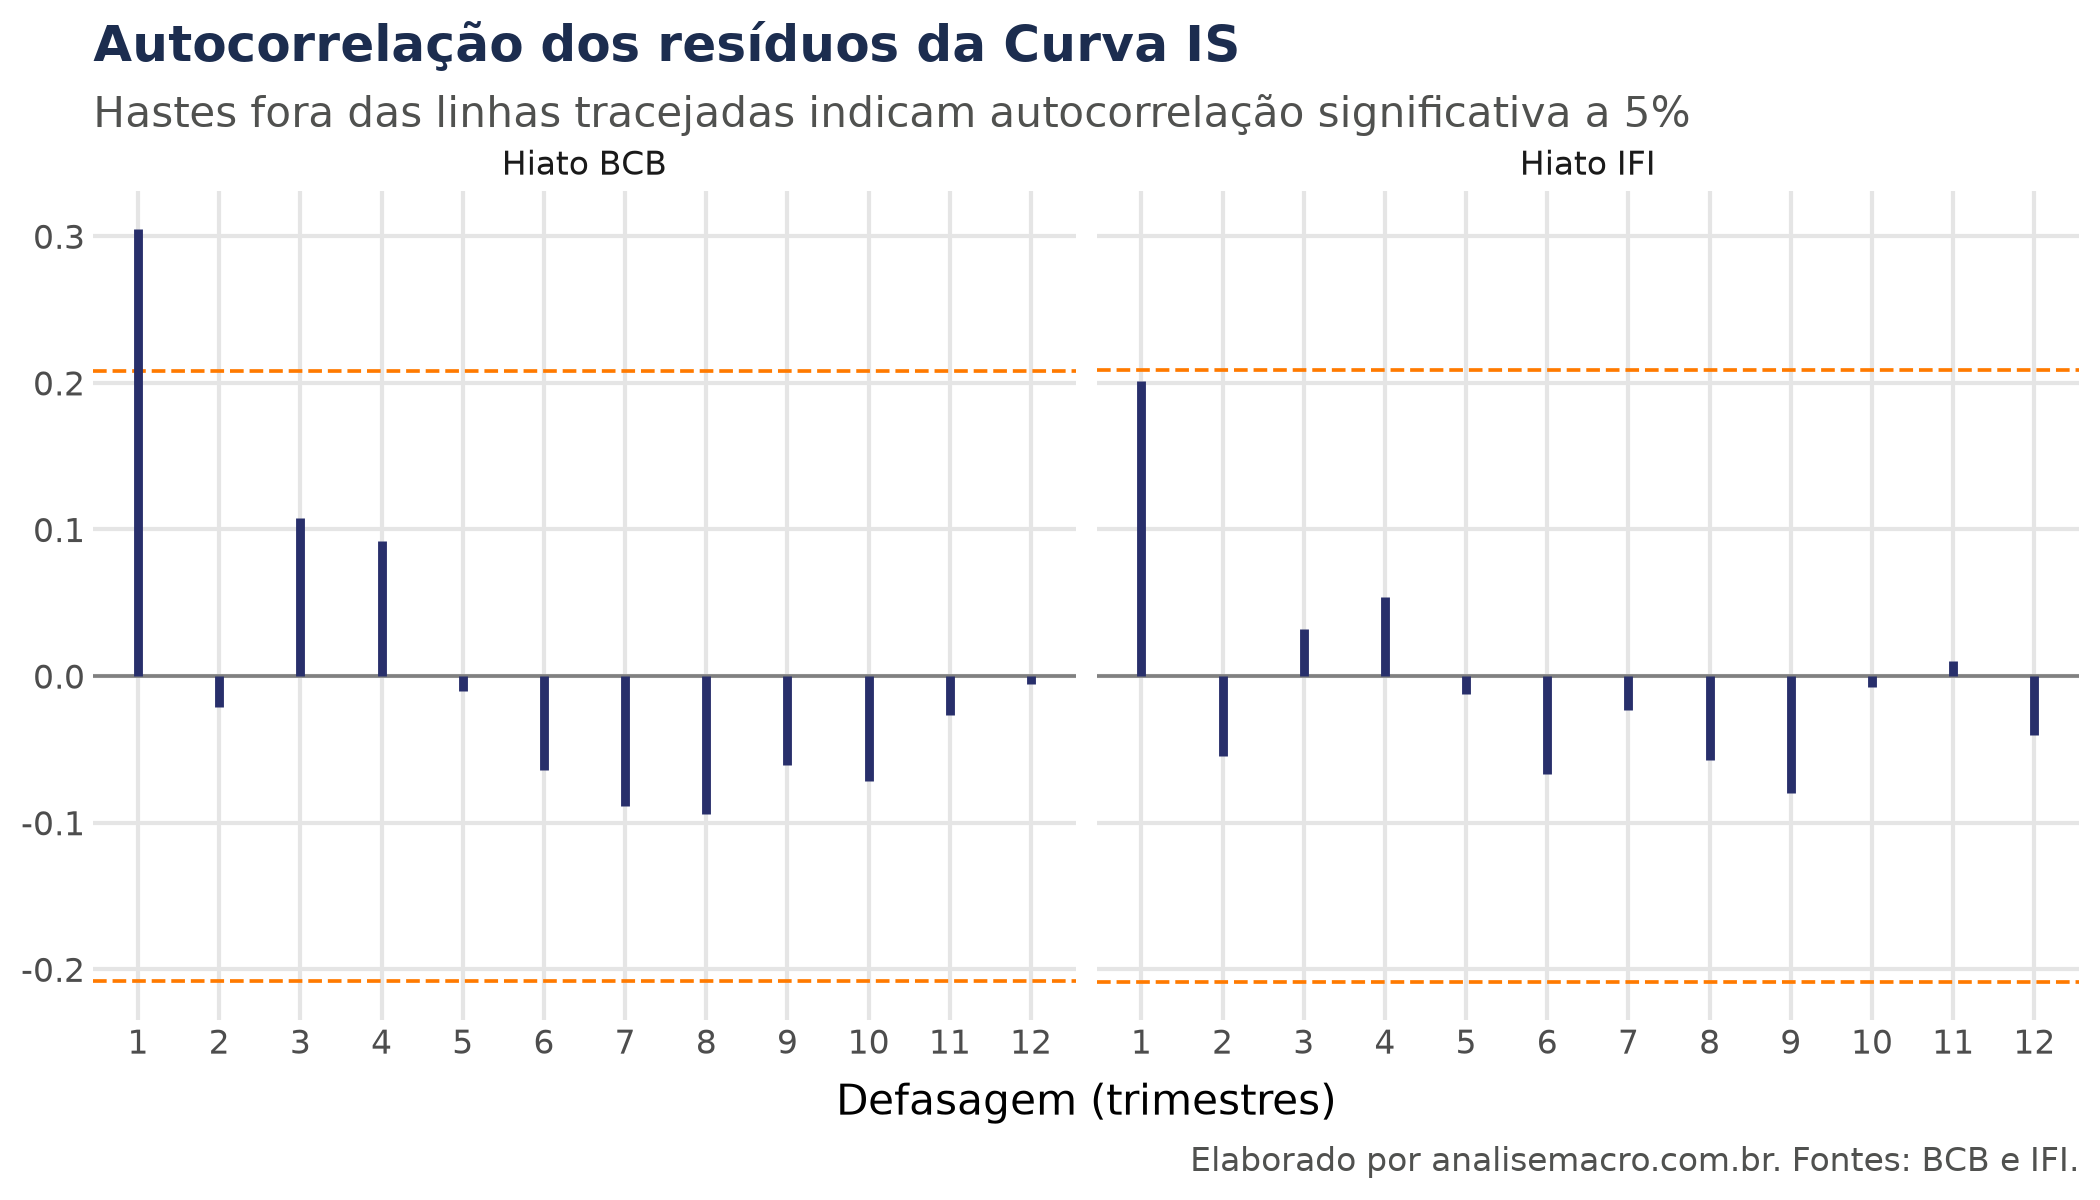
Na figura acima, o modelo com o hiato da IFI tem resíduos sem autocorrelação relevante. Com o hiato do BCB, a primeira defasagem fica fora da banda, e o teste de Ljung-Box confirma autocorrelação de curto prazo. A covariância HAC protege os erros-padrão, mas a leitura do β2 desse modelo pede mais cautela.
A sensibilidade muda com o tempo
A estimação em janelas móveis reestima o modelo em subamostras de 56 trimestres (14 anos) que deslizam um trimestre por vez. Cada janela gera um β2 com seu intervalo de confiança. A técnica é explicada em Como criar janelas móveis de séries temporais usando o Python.
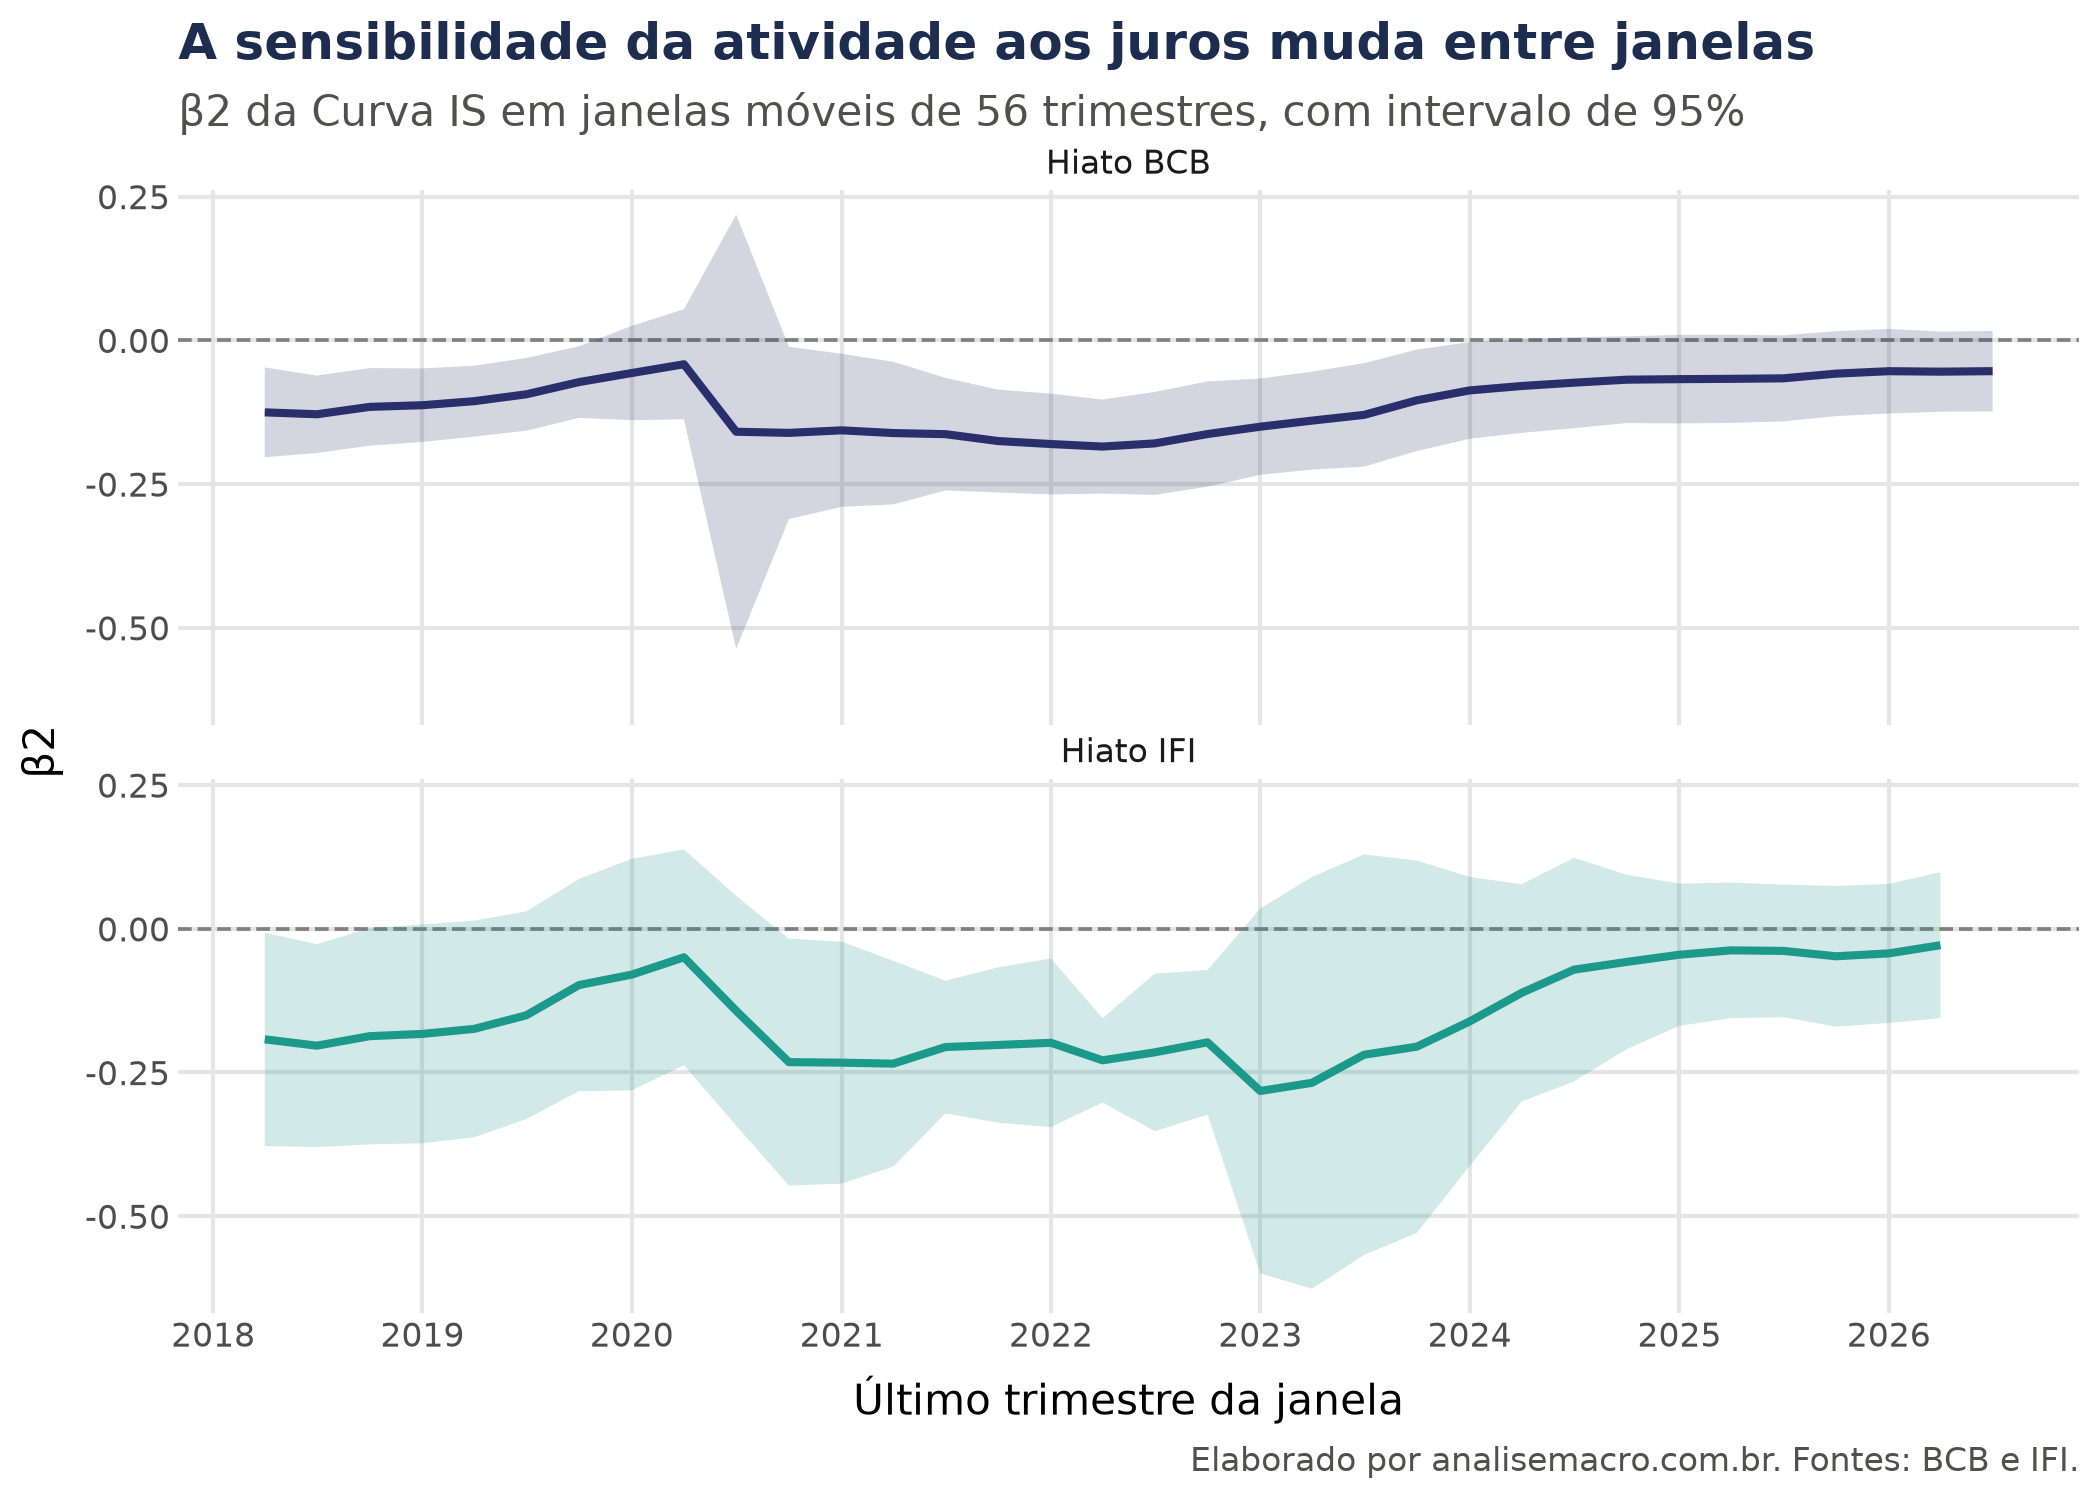
Na figura acima, as janelas que terminam entre 2018 e 2023 trazem β2 negativo, em torno de −0,1 a −0,2 com o hiato do BCB, e com o intervalo abaixo de zero na maior parte do período. Nessas janelas, um ponto de juro real acima do neutro reduz o hiato em cerca de 0,1 a 0,2 ponto no trimestre seguinte.
Nas janelas mais recentes, o coeficiente se aproxima de zero e o intervalo volta a cruzar o eixo. Elas trocam os anos 2000 e o início dos 2010 pela pandemia e pelo aperto de 2021-2022, um período em que o hiato fechou mesmo com o juro subindo, sustentado pela reabertura e pelo impulso fiscal.
A leitura mais segura é que a sensibilidade não é uma constante da economia brasileira. Ela depende do período e da medida de hiato, e o intervalo de confiança precisa acompanhar qualquer número que se cite.
Limites da estimação
- O hiato é revisado. O BCB e a IFI reestimam o passado a cada edição, e os coeficientes mudam junto.
- O juro neutro é uma aproximação. Filtros estatísticos e modelos estruturais dão trajetórias diferentes, e o hiato de juros herda essa incerteza.
- A Selic corrente mede a postura atual. O juro de um ano negociado no mercado incorporaria também as decisões esperadas para os próximos meses.
- Os instrumentos são defasagens. Funcionam se o choque de demanda não persistir por muitos trimestres, o que os testes de resíduos ajudam a avaliar.
Aplicações práticas
A sensibilidade da política monetária aparece em várias decisões fora da academia:
- Calibrar o ciclo de juros: quem projeta a Selic precisa saber quantos pontos de aperto o hiato exige para fechar.
- Projetar atividade: a Curva IS é a equação de demanda dos modelos semiestruturais que bancos e consultorias usam para prever o PIB.
- Avaliar a interação fiscal-monetária: o coeficiente do primário mostra quanto a política fiscal empurra a demanda na direção oposta à dos juros.
- Precificar juros futuros: uma economia menos sensível tende a exigir juros reais mais altos por mais tempo, e isso aparece na curva de juros.
Considerações finais
O exercício reúne em um único fluxo a coleta de dados públicos do Banco Central, da IFI e do Focus, a construção de variáveis não observadas, a estimação por GMM e o diagnóstico. É o tipo de análise que até pouco tempo ficava restrita aos departamentos de pesquisa.
O Python dá conta das quatro etapas com bibliotecas abertas, e o mesmo caminho se repete em quase todo problema de macroeconomia aplicada. O que muda é a aplicação:
- Economistas de bancos e consultorias: estimar a Curva IS e a regra de juros para projetar a Selic e o PIB.
- Analistas de renda fixa: ligar o hiato de juros à precificação da curva de juros.
- Gestores e estrategistas: testar como a resposta da economia aos juros muda entre ciclos.
- Pesquisadores e estudantes: reproduzir modelos de bancos centrais com dados recentes.
Acesso a todos os cursos da Análise Macro
Com o AM Black, a assinatura anual, você acessa todas as formações e cursos da Análise Macro, de econometria e macroeconomia aplicada a Python, R e IA.
Leia também:
📩 O modelo continua valendo. O que mudou é a velocidade
Quem já sabe econometria tem a parte difícil resolvida: saber qual pergunta fazer e como checar se a resposta faz sentido. No Boletim AM eu mostro, todo dia, como a IA entra nesse trabalho — sem substituir o julgamento de quem entende o modelo.
Receber o Boletim AM → Todo dia no seu e-mail. Gratuito, e sai num clique.