A cada 45 dias o Copom decide a Selic e publica uma ata explicando por quê. São cerca de duas mil palavras com uma estrutura que se repete: cenário externo, atividade, inflação, riscos, decisão. Ler uma é rápido. Comparar as 260 publicadas desde 1998 é outra história.
É aí que entra a automação. Um monitor de política monetária lê esses documentos, extrai indicadores comparáveis e transforma um acervo de texto em série temporal. E o primeiro achado já contraria a intuição.
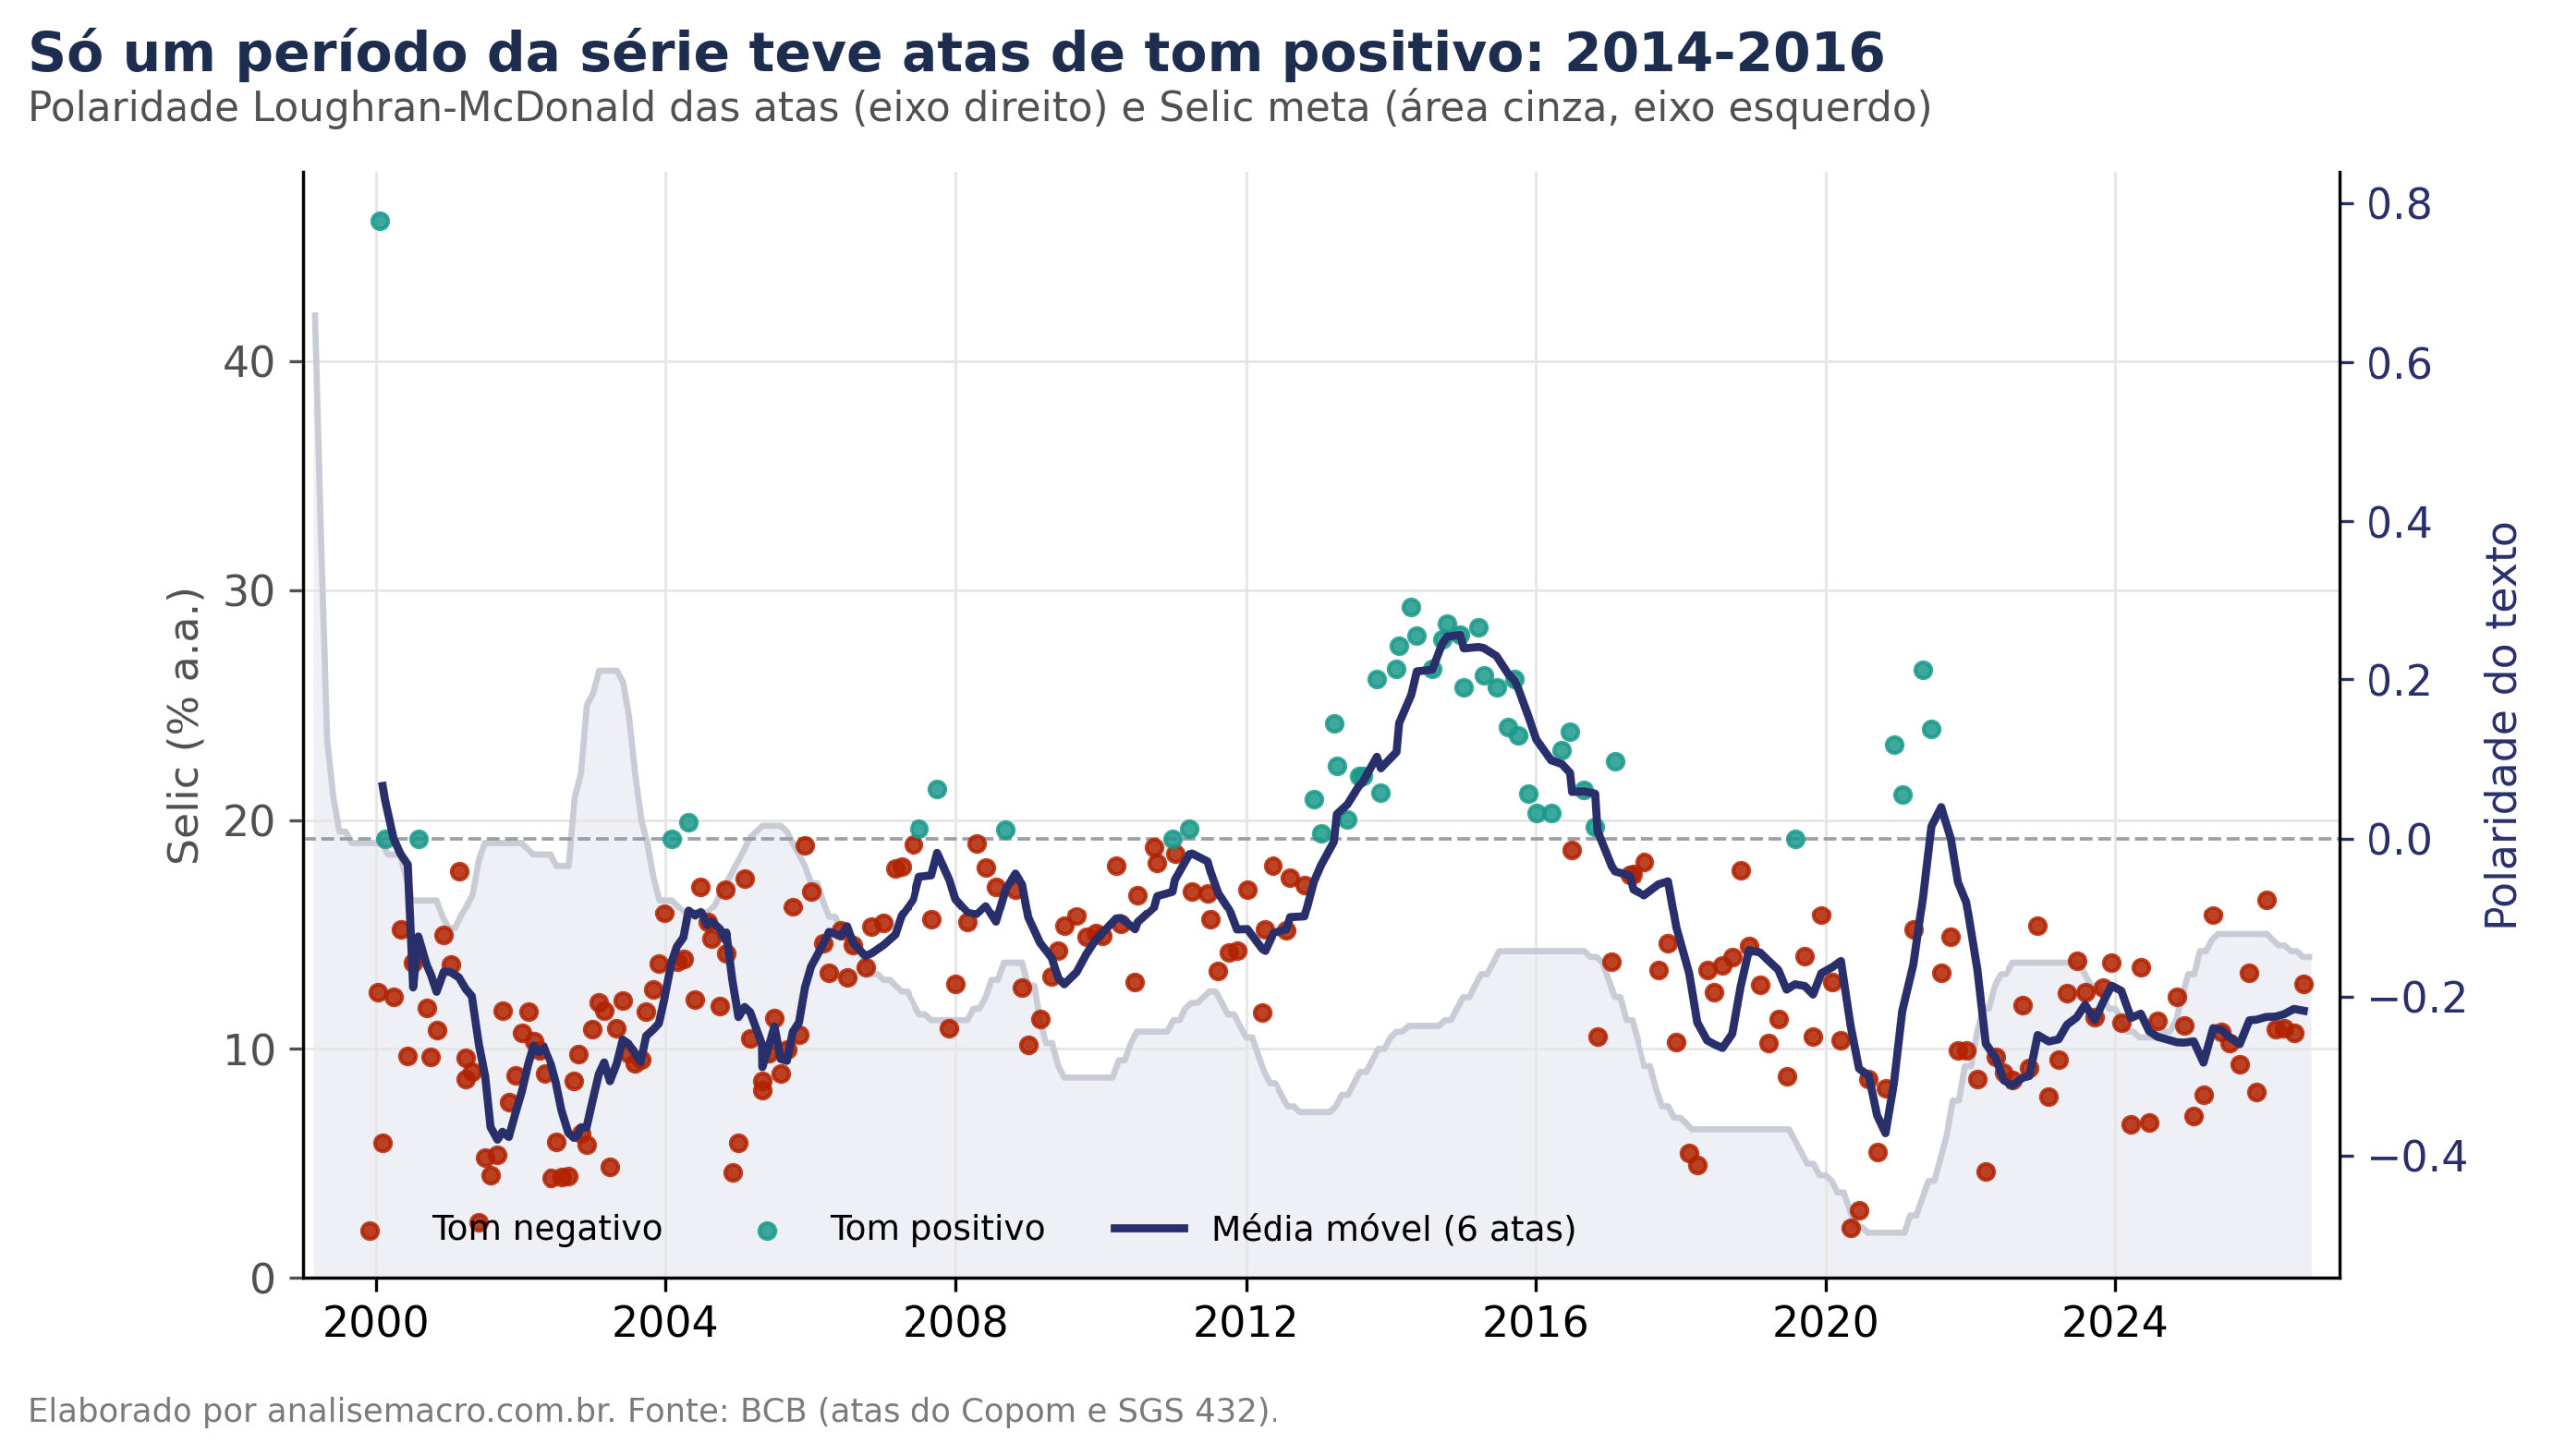
Em quase três décadas, um único período teve atas de tom predominantemente positivo: 2014 a 2016. Nos demais, mais de 90% dos documentos carregam tom negativo. E o tom não acompanha o ciclo de juros, como veremos adiante.
Código do exercício
O código com o monitor de política monetária completo: coleta das atas, medidas de sentimento e legibilidade e o painel final está disponível em:
Três leituras do mesmo material
O monitor combina três medidas independentes, cada uma respondendo a uma pergunta diferente sobre a mesma decisão de política monetária.
A análise de sentimento mede o tom do texto: o comunicado usa vocabulário mais duro ou mais brando?
O índice de legibilidade mede o esforço que a leitura exige. Transparência é instrumento de política monetária, e um comunicado que poucos acompanham cumpre essa função pela metade.
A regra de Taylor sai do texto e vai para o número: a Selic praticada está onde o padrão histórico de comportamento do Banco Central sugeriria?
Todo o material vem de APIs públicas do Banco Central, em formato estável e com datas de publicação conhecidas. Uma vez montado, o monitor se atualiza sozinho a cada reunião.
O tom das atas, medido por dicionário
A análise de sentimento parte de um princípio simples: um dicionário classifica palavras como positivas ou negativas, o texto é comparado contra esse dicionário, e a diferença entre as contagens vira um índice de polaridade.
A escolha do dicionário decide se a medida vai significar alguma coisa. O monitor usa o Loughran-McDonald, construído especificamente sobre documentos financeiros.
A razão é concreta. Um léxico de uso geral classificaria liability (passivo), restrictive (restritiva) e capital expenditure como termos negativos, porque na linguagem cotidiana eles carregam essa conotação. Em documento econômico, são vocabulário técnico neutro. O Loughran-McDonald foi construído justamente para corrigir esse viés.
Uma consequência prática: o dicionário é em inglês, então a medida usa as atas em inglês. O Banco Central publica as duas versões do mesmo documento, então nada se perde.
O tom muda por época, não por decisão
A hipótese natural é que as duas séries andem juntas: atas mais duras quando o Banco Central aperta. Os dados não sustentam isso.
A correlação entre polaridade e Selic é fraca em nível, e some quando comparamos as variações das duas séries. O teste mais direto confirma: separando as reuniões por decisão, a polaridade média das reuniões de alta, de manutenção e de corte fica praticamente no mesmo ponto. As três são indistinguíveis.
O que a série mostra é um deslocamento por período:
O período positivo não é o de juro mais baixo. Entre 2017 e 2020 a Selic esteve menor, e o tom voltou a ser negativo em 91% das atas.
Vale a cautela na interpretação: o índice mede vocabulário, não intenção. Um tom mais brando pode refletir tanto uma leitura otimista do cenário quanto uma escolha de não se comprometer com um rumo.
A legibilidade dos comunicados
A segunda medida muda a pergunta. Em vez do que o Banco Central diz, ela mede o quão difícil é ler o que ele diz.
O índice ALT combina quatro fórmulas clássicas de legibilidade — Flesch-Kincaid, Coleman-Liau, Gunning Fog e ARI. Todas partem do mesmo princípio: frases longas e palavras de muitas sílabas exigem mais do leitor. O resultado aproxima os anos de escolaridade que o texto pressupõe.
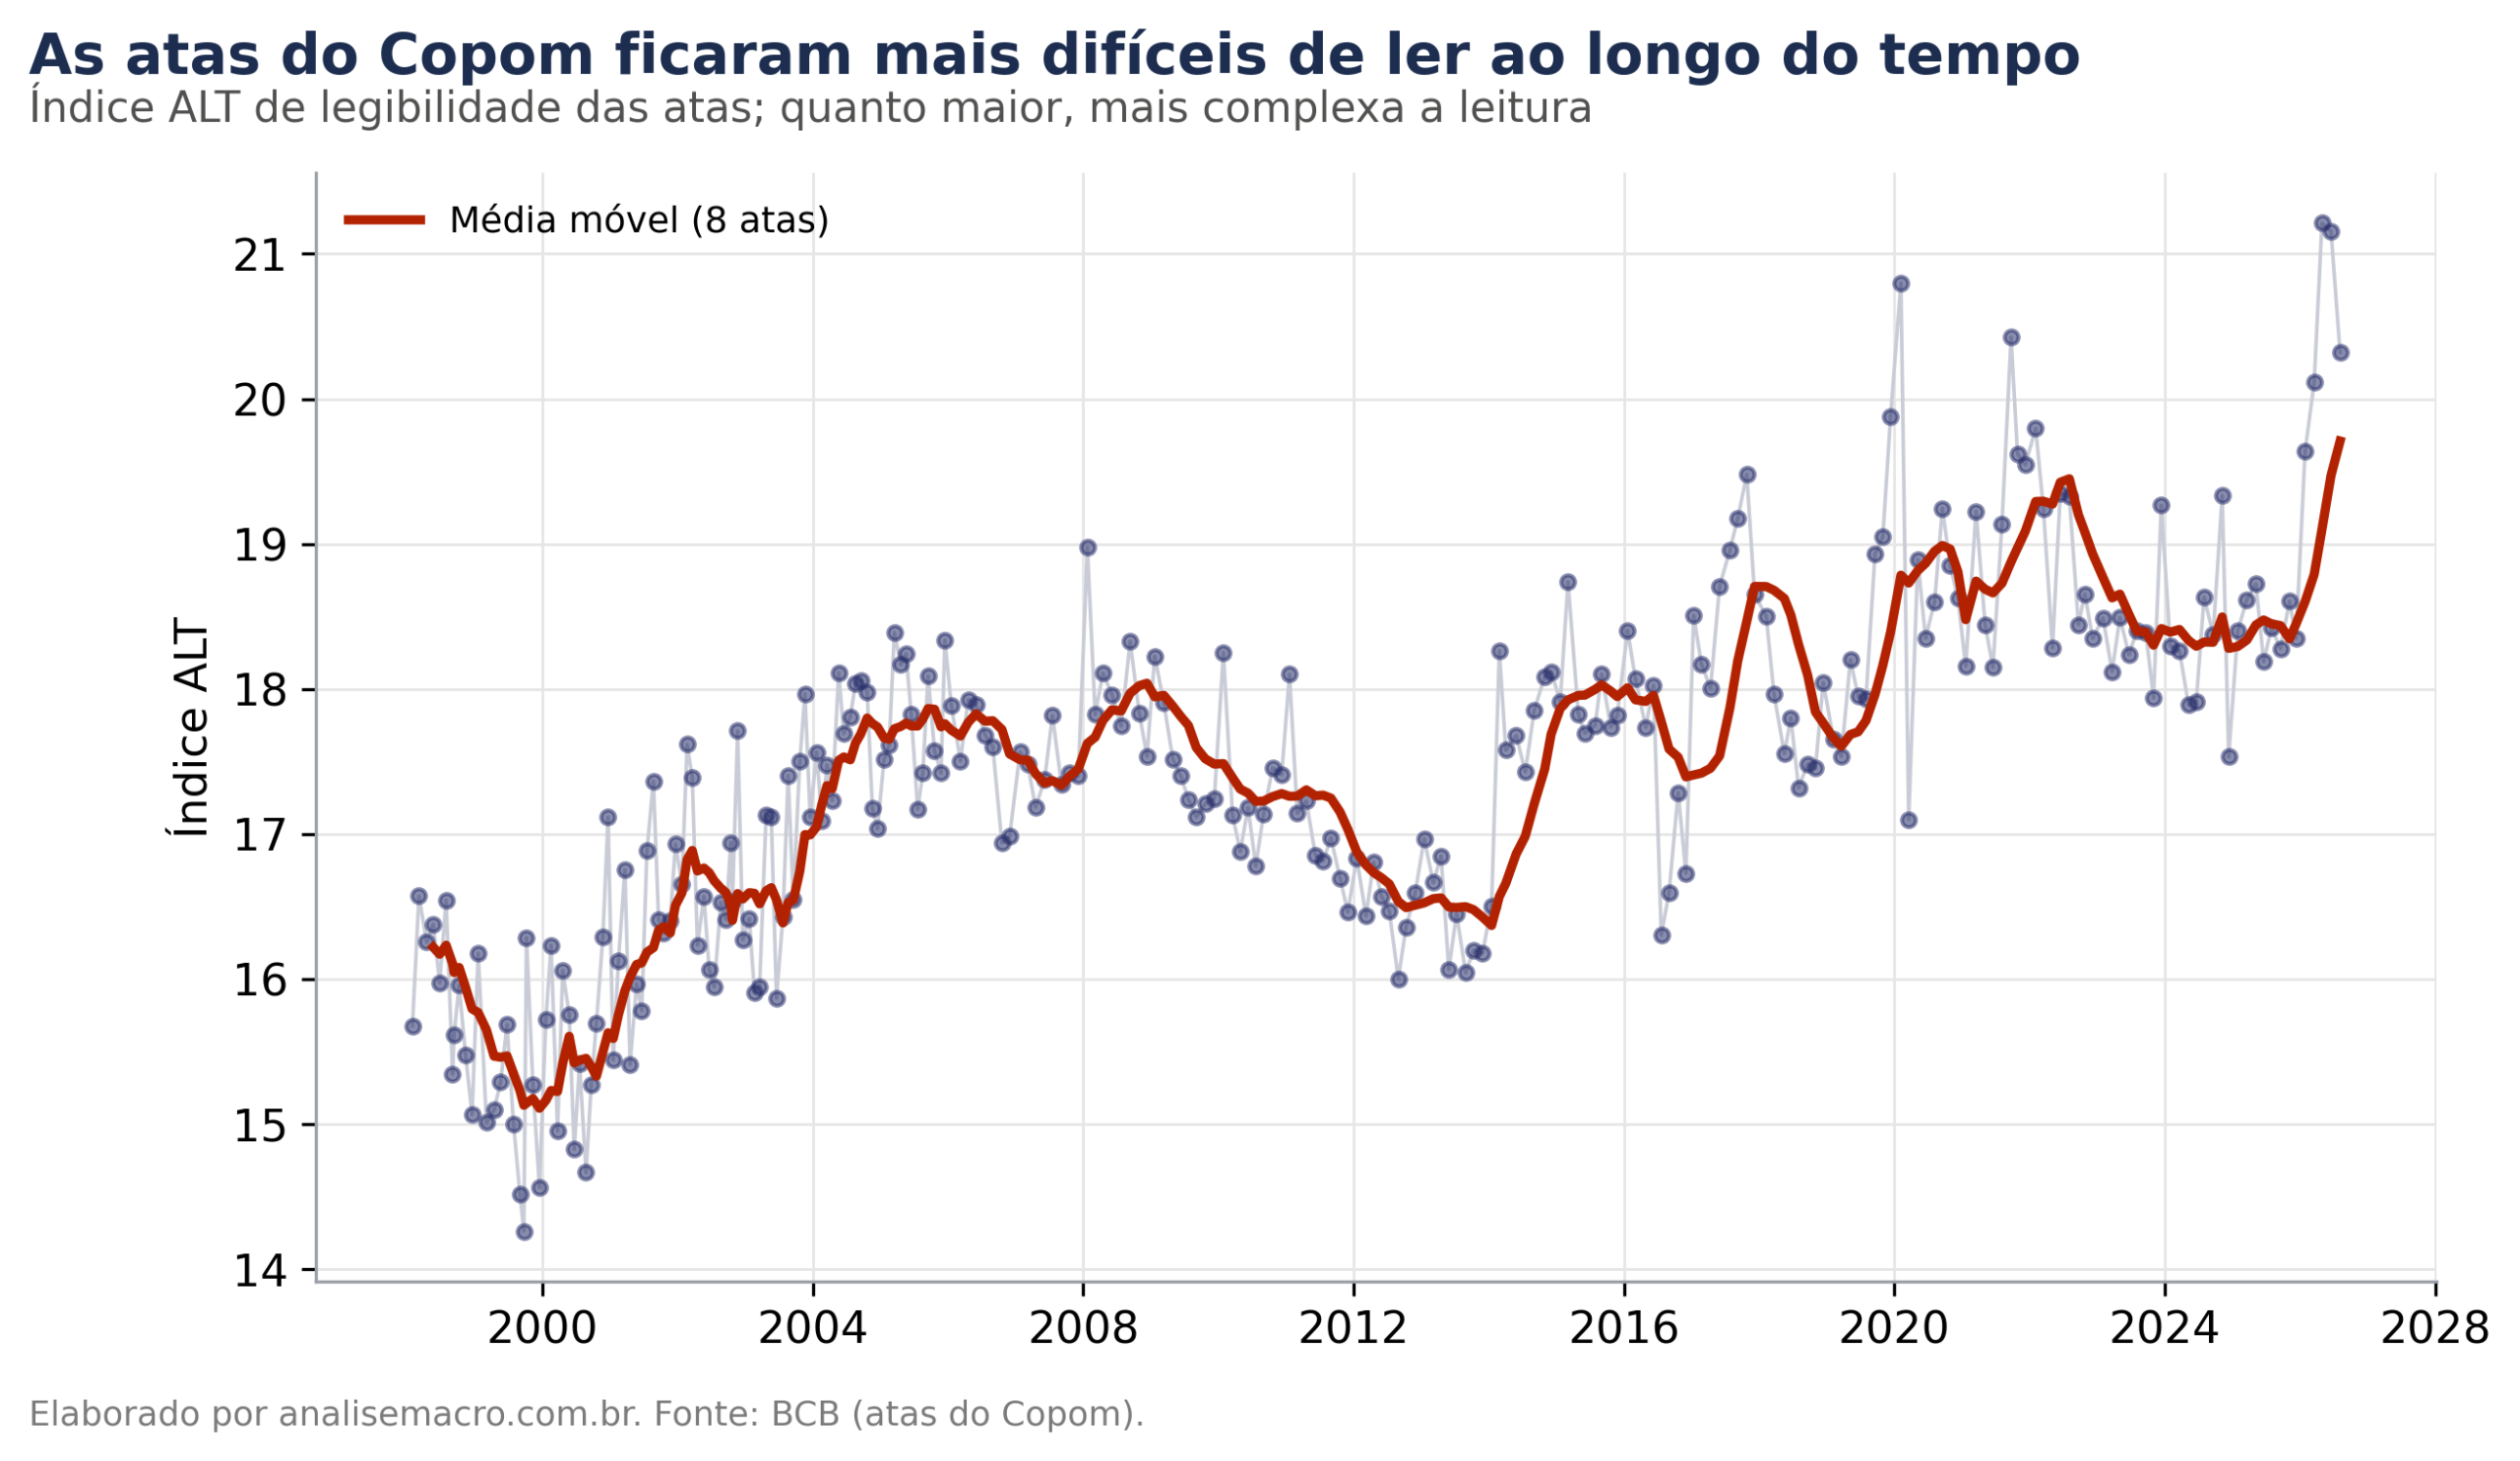
A tendência de três décadas é clara: o índice sobe ao longo de toda a série. A média do período mais recente fica vários pontos acima da dos primeiros anos, o que significa que a ata exige hoje mais anos de escolaridade do leitor do que exigia no início do regime de metas.
As atas mais recentes caem na faixa que o índice classifica como "comunicação muito complexa".
Aqui a leitura também pede nuance. Uma ata mais difícil pode refletir um debate genuinamente mais técnico, ou uma escolha deliberada de ambiguidade. O índice mede a forma, não a intenção — mas permite acompanhar a tendência reunião a reunião.
A regra de Taylor
A terceira medida sai do texto. A referência clássica é a regra proposta por John Taylor em 1993, que descreve a taxa de juros como resposta a dois desvios: a inflação em relação à meta, e o produto em relação ao potencial.
A versão estimada aqui tem duas diferenças em relação à fórmula original.
Primeiro, usa a inflação esperada em vez da observada. Política monetária age com defasagem, então o Banco Central responde ao que espera que aconteça. A expectativa vem do Focus, na versão suavizada de 12 meses.
Segundo, inclui duas defasagens da própria Selic. Bancos centrais ajustam a taxa gradualmente, em passos pequenos e na mesma direção. Ignorar isso produziria uma regra que prescreve saltos que nenhum banco central daria.
Três resultados da estimação
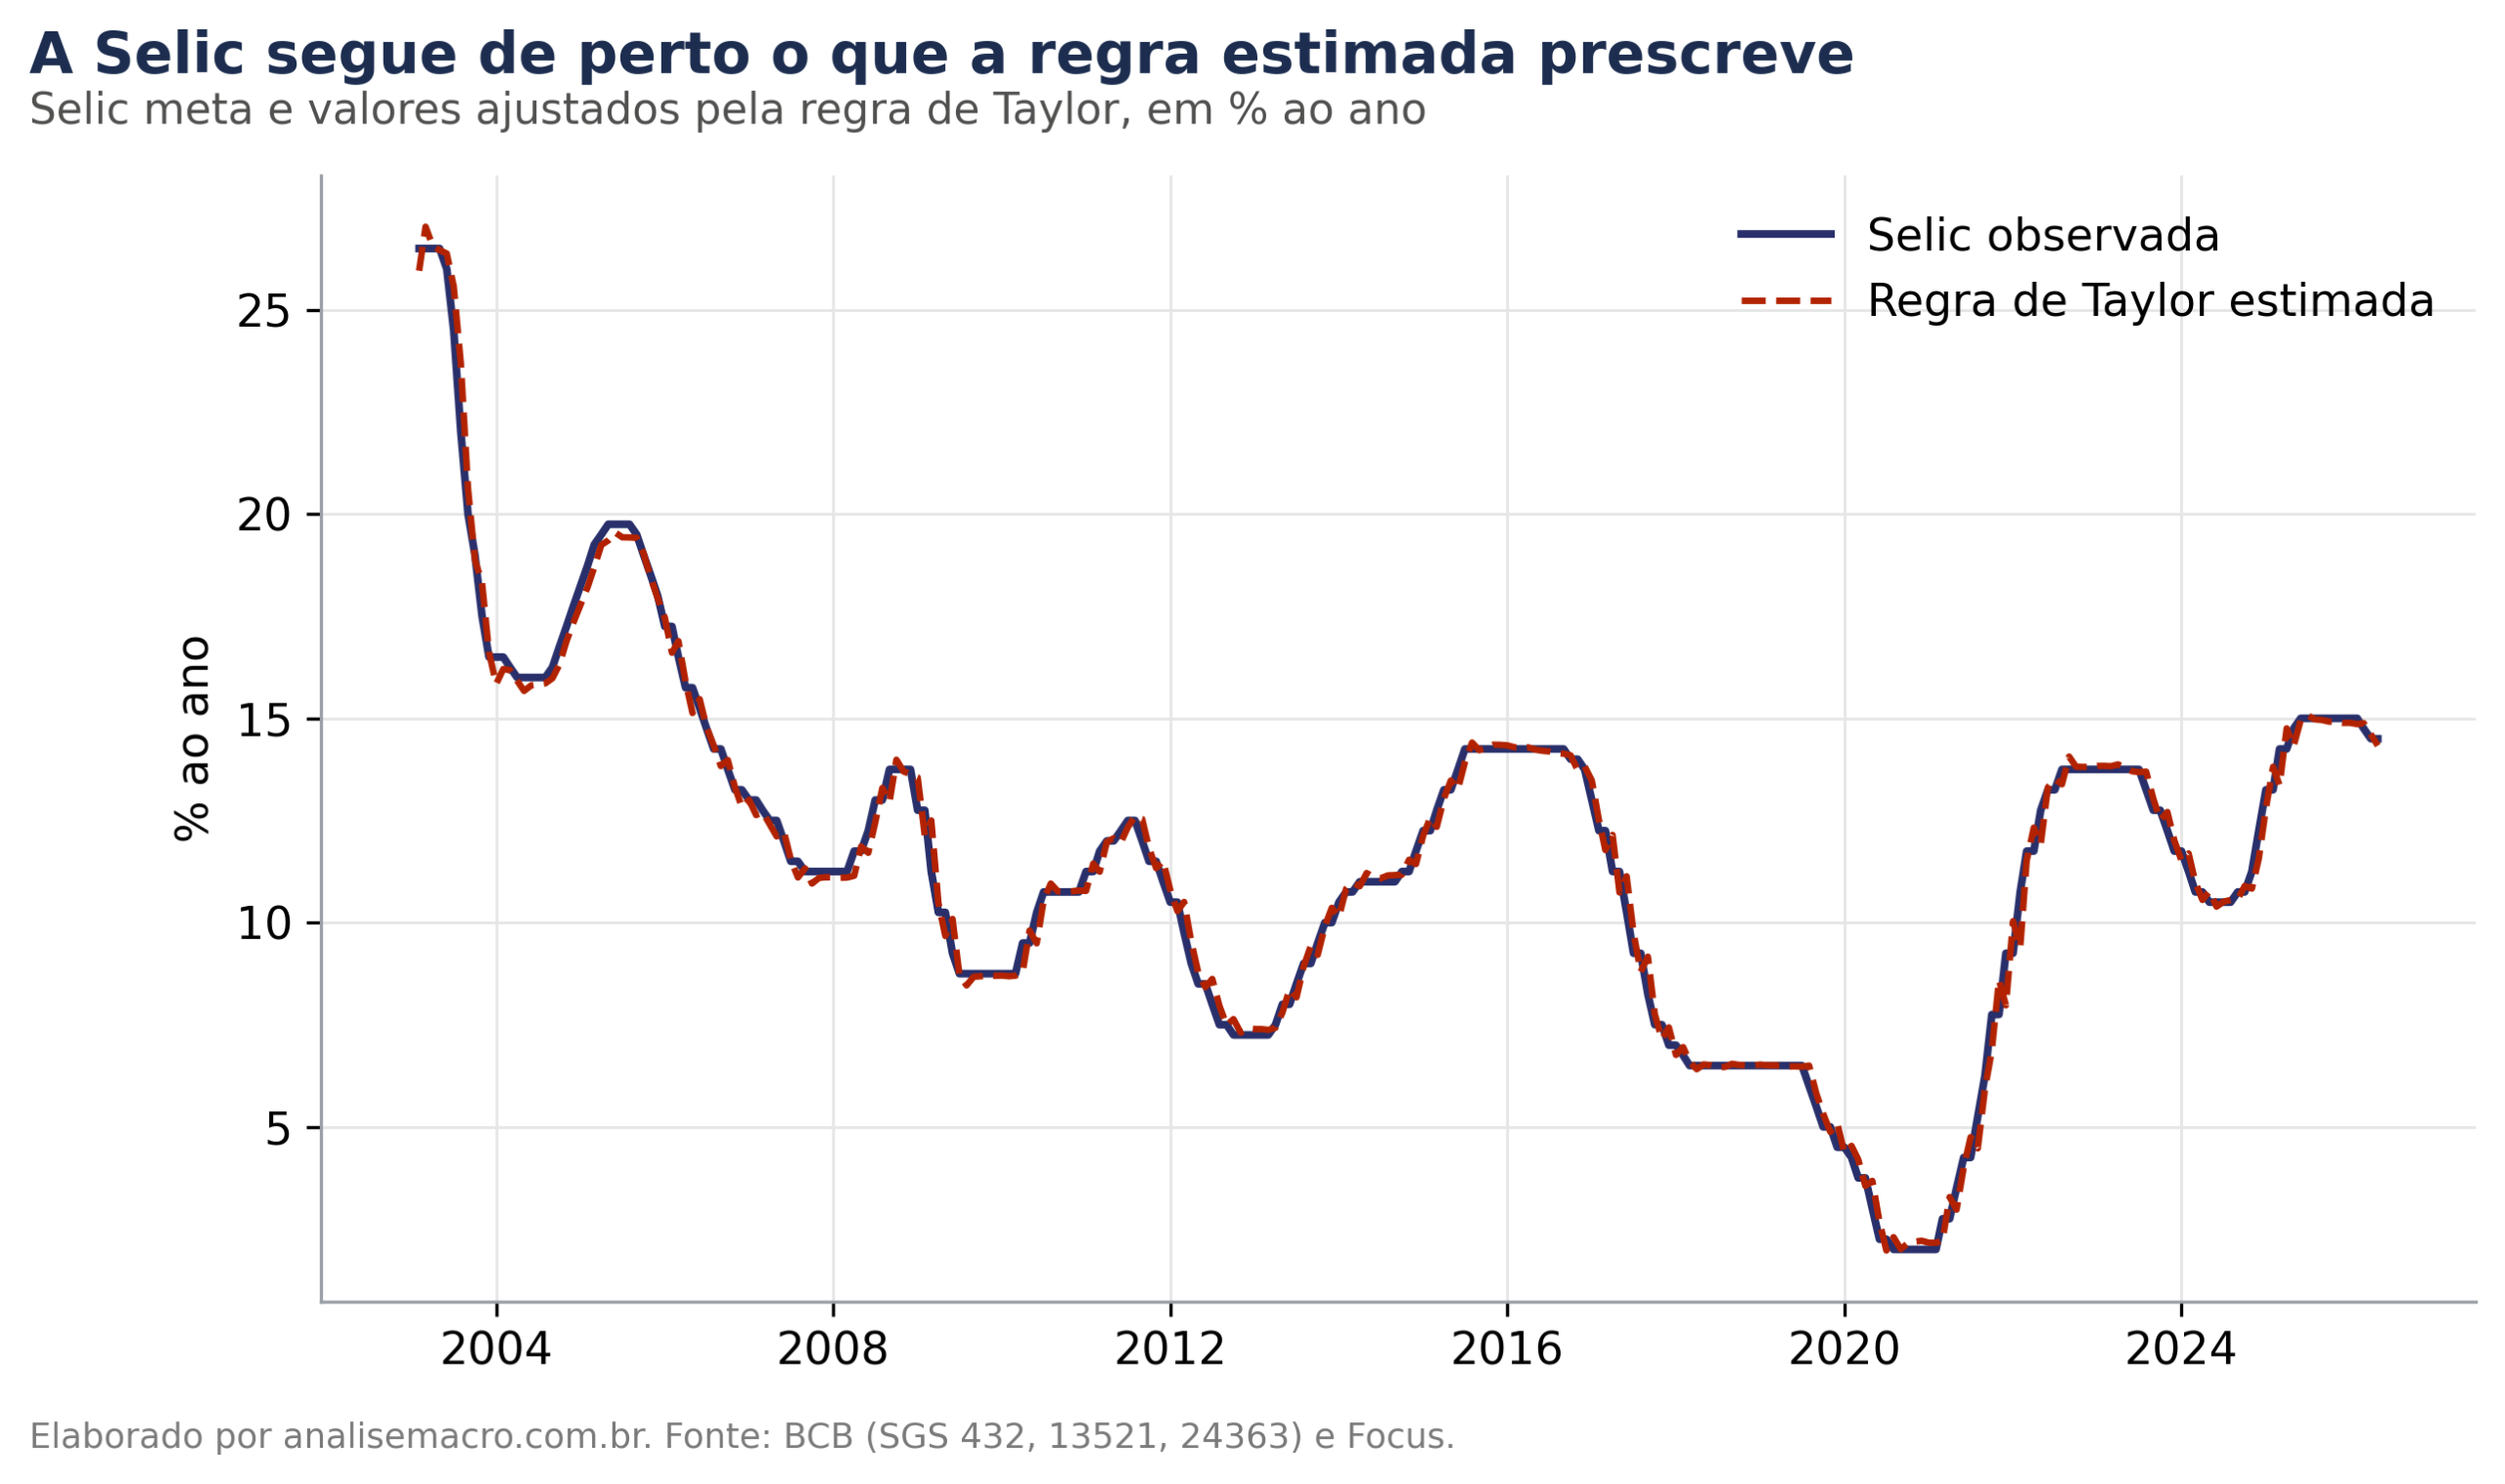
A regressão cobre de fevereiro de 2003 a maio de 2026, cobrindo mais de duas décadas de observações mensais, com R² muito próximo de 1.
A soma dos coeficientes defasados chega a um valor muito próximo de 1. É a assinatura da suavização de juros: o melhor previsor da Selic de hoje é a Selic de ontem. É o coeficiente estimado com maior precisão na regressão.
O desvio da inflação entra com sinal positivo e é significativo. Quando a expectativa supera a meta, a taxa sobe — exatamente o que a teoria prescreve.
O hiato do produto não é estatisticamente significativo: o p-valor fica muito acima dos níveis usuais. Não há evidência de que o Copom responda ao nível de atividade depois de controlar pela inércia e pela inflação esperada. O resultado retrata uma economia com histórico de inflação alta, onde o mandato de preços domina a função de reação.
O desvio como medida de aperto
Com R² tão alto, as duas linhas andam praticamente juntas. O que interessa é a diferença entre elas: quando a Selic está acima do que a regra prescreve, o Banco Central está sendo mais duro do que o próprio histórico sugeriria.
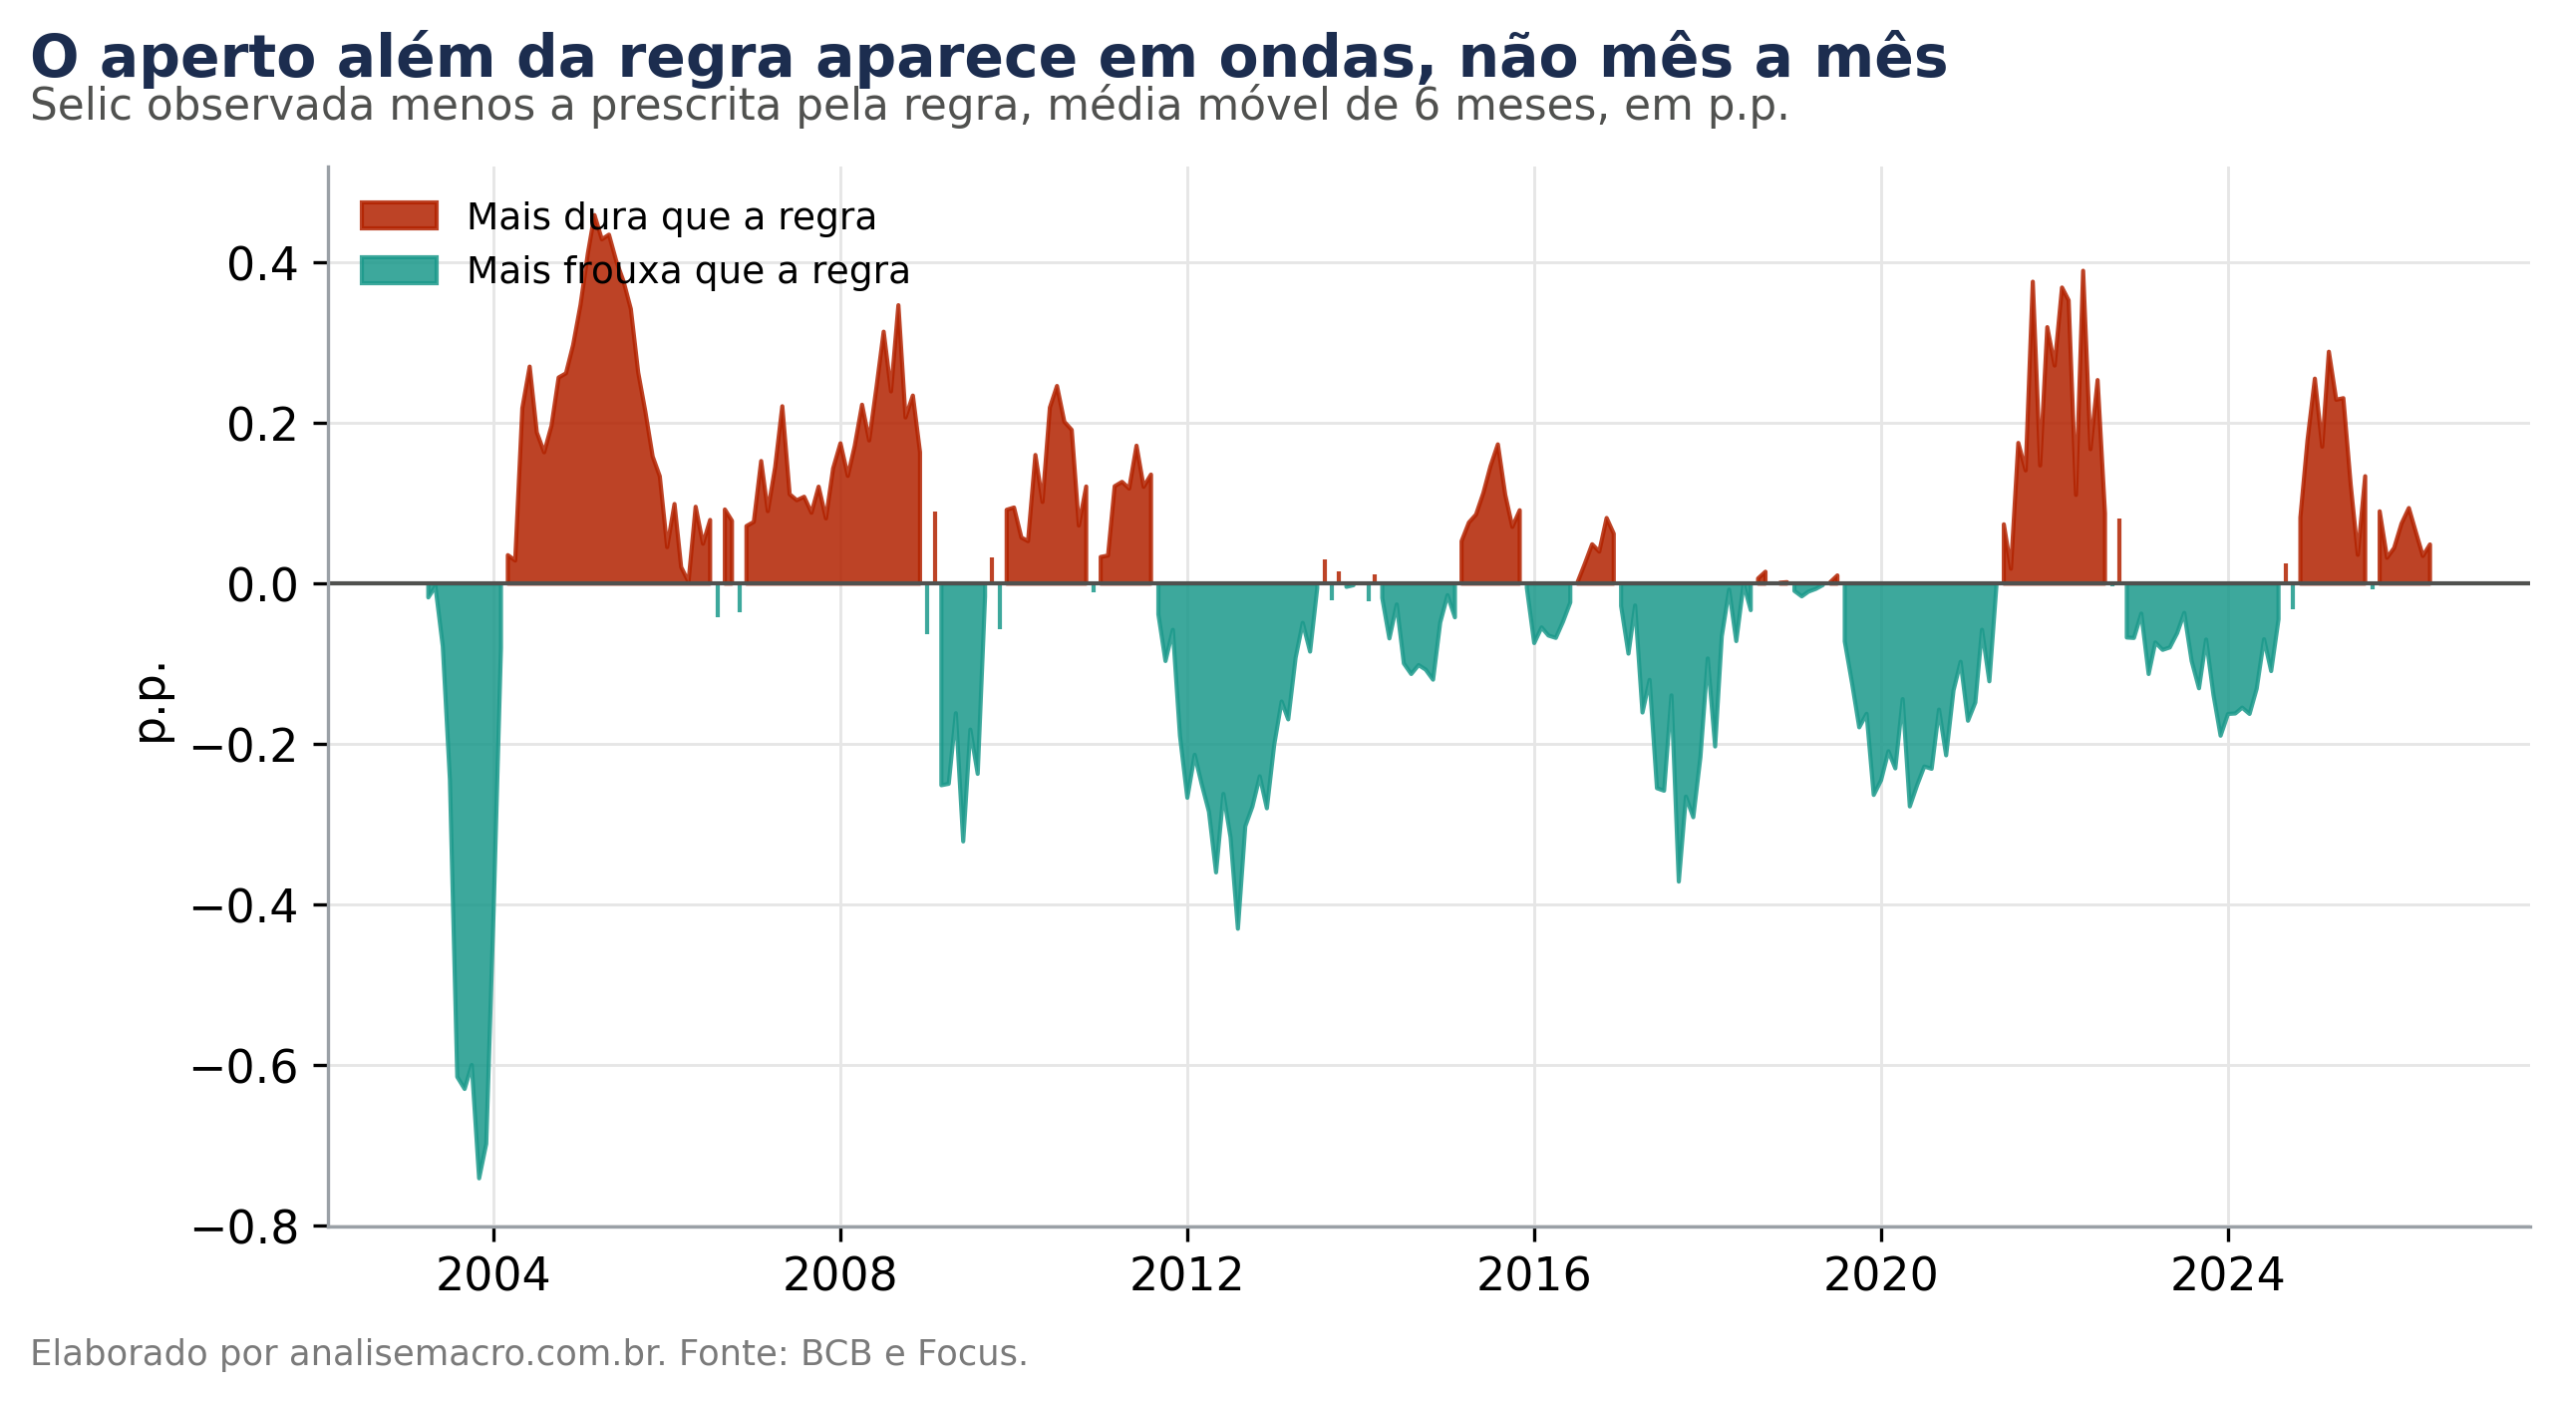
Como o desvio mensal é pequeno e troca de sinal com frequência, o gráfico mostra a média móvel de seis meses. A leitura útil está nos períodos em que o desvio fica consistentemente de um lado: o aperto de 2004 e 2005, a folga de 2012 e 2013, o aperto forte de 2021 e 2022.
Como o monitor é construído
O trabalho se divide em duas camadas.
A primeira é o ETL: quatro scripts independentes que coletam os dados, calculam os indicadores e gravam os resultados em disco. Eles rodam em agenda, uma vez por reunião.
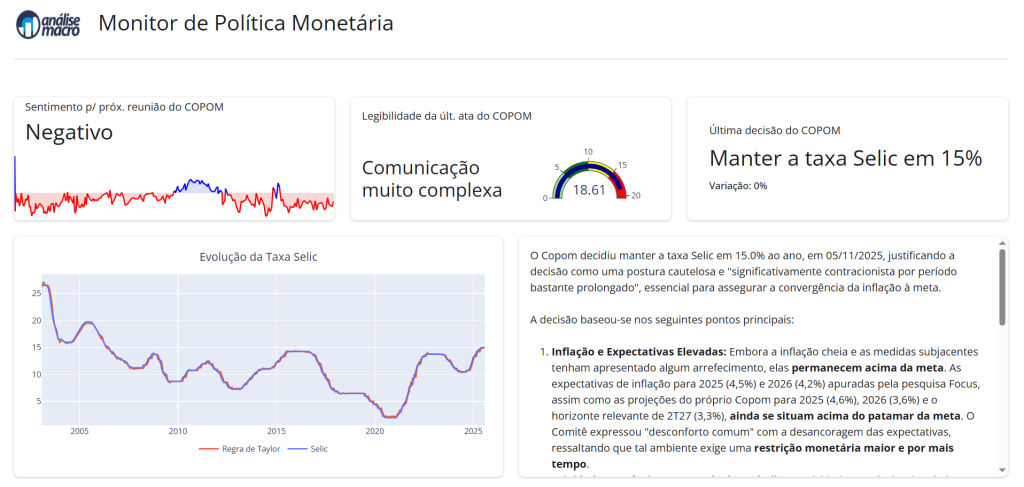
A segunda é o painel, feito em Shiny, que apenas lê esses arquivos e apresenta o resultado. Ele não refaz o processamento a cada acesso, o que o torna rápido mesmo com centenas de documentos por trás. O painel está publicado aqui.
Um modelo de linguagem fecha o conjunto, lendo a ata mais recente e produzindo um resumo que justifica a decisão. É a leitura qualitativa que os três índices não dão.
Duas armadilhas na coleta
Vale registrar dois problemas que aparecem ao trabalhar com as APIs do Banco Central, porque nenhum deles gera erro — ambos produzem silenciosamente uma série incompleta.
O primeiro: os PDFs das atas em inglês têm nomes com espaço, como MINUTES 272.pdf. Requisições HTTP recusam endereços assim, e um tratamento de exceção mal posicionado devolve texto vazio sem alarde. Sem o escape correto da URL, a série perde a maior parte dos documentos.
O segundo: a API das atas em português devolve conteúdo nulo entre 2016 e 2020. Um código que apenas pula os nulos produz uma série com cinco anos faltando. O mesmo registro traz o endereço do PDF equivalente, que resolve o problema.
Nos dois casos, o código roda sem erro e entrega uma série incompleta — só a conferência do gráfico revela a falha.
Veja o exercício rodando em vídeo
A aula abaixo percorre as mesmas etapas deste guia, com o código rodando na tela.
Considerações finais
Três leituras diferentes do mesmo material produzem um retrato que nenhuma delas daria sozinha. O tom mostra a postura do comitê ao longo do ciclo. A legibilidade mostra o esforço que a comunicação exige. A regra de Taylor mostra o quanto a decisão se afasta do padrão histórico.
O que torna o conjunto útil é a automação. As atas saem em datas conhecidas, em formato estável, por API pública. O monitor se atualiza sozinho.
E vale registrar o limite de cada medida. O índice de sentimento depende do dicionário escolhido. O de legibilidade usa uma heurística de sílabas, não um analisador morfológico. O hiato do produto é uma estimativa, e o filtro HP tem limitações conhecidas no fim da amostra. Nenhum desses números é a resposta final — são indicadores que organizam a leitura de um material que, de outra forma, teria que ser lido inteiro, ata por ata.
Quer aprender a construir soluções como esta?
A Formação Do Zero à Análise de Dados Econômicos e Financeiros com Python e IA ensina o caminho completo: coleta em APIs públicas, tratamento de dados, modelagem econométrica, processamento de texto e a construção de painéis interativos.
Prefere acesso a todos os cursos? O AM Black libera o catálogo completo por uma assinatura anual.
Leia também