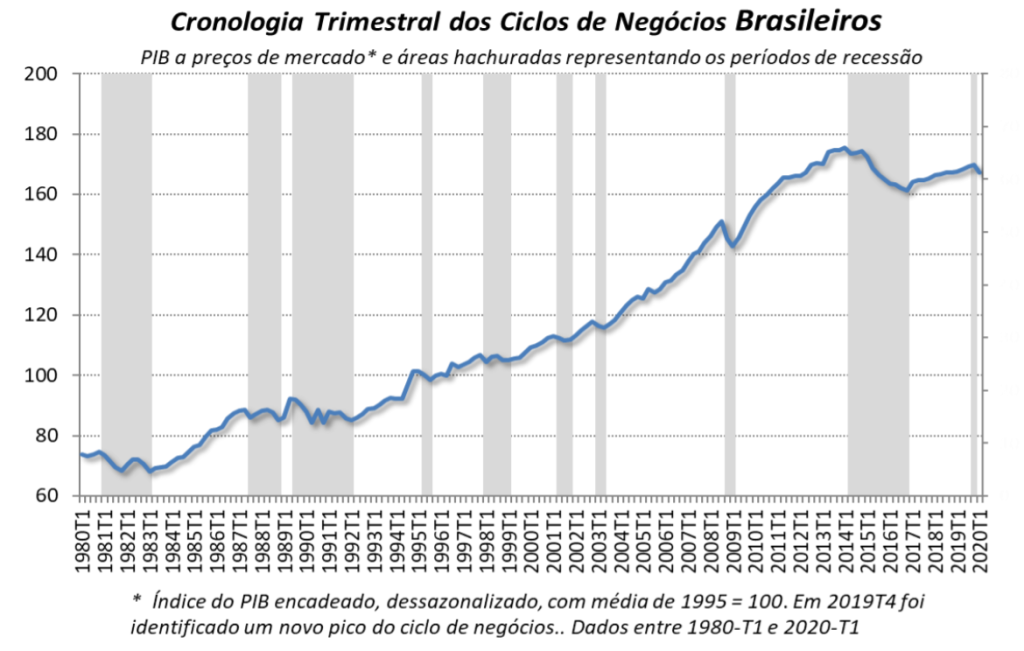
A economia brasileira passou por seis recessões desde 1996, e a mais recente durou apenas dois trimestres. Saber em que ponto do ciclo a economia está muda decisões de investimento, contratação e política econômica, e é por isso que existe um comitê dedicado a datar esses períodos.
Duas perguntas organizam essa leitura. Em que fase a economia está agora, e quão distante ela se encontra do que conseguiria produzir. A primeira se responde com a datação do ciclo; a segunda, com o hiato do produto.
O que são ciclos econômicos
A definição clássica vem de Burns e Mitchell, em 1946: o ciclo econômico é uma flutuação recorrente da atividade agregada, em que uma expansão espalhada por muitos setores dá lugar a uma recessão, seguida de recuperação, que por sua vez se consolida na expansão do ciclo seguinte.
O ciclo é recorrente, porque a sequência de fases se repete. E é não periódica, porque o intervalo entre uma repetição e a seguinte não tem regularidade: os próprios autores registram ciclos que variam de pouco mais de um ano a dez ou doze anos.
No Brasil, essa irregularidade aparece nos próprios números: a recessão mais curta da série durou dois trimestres, e a mais longa, onze.
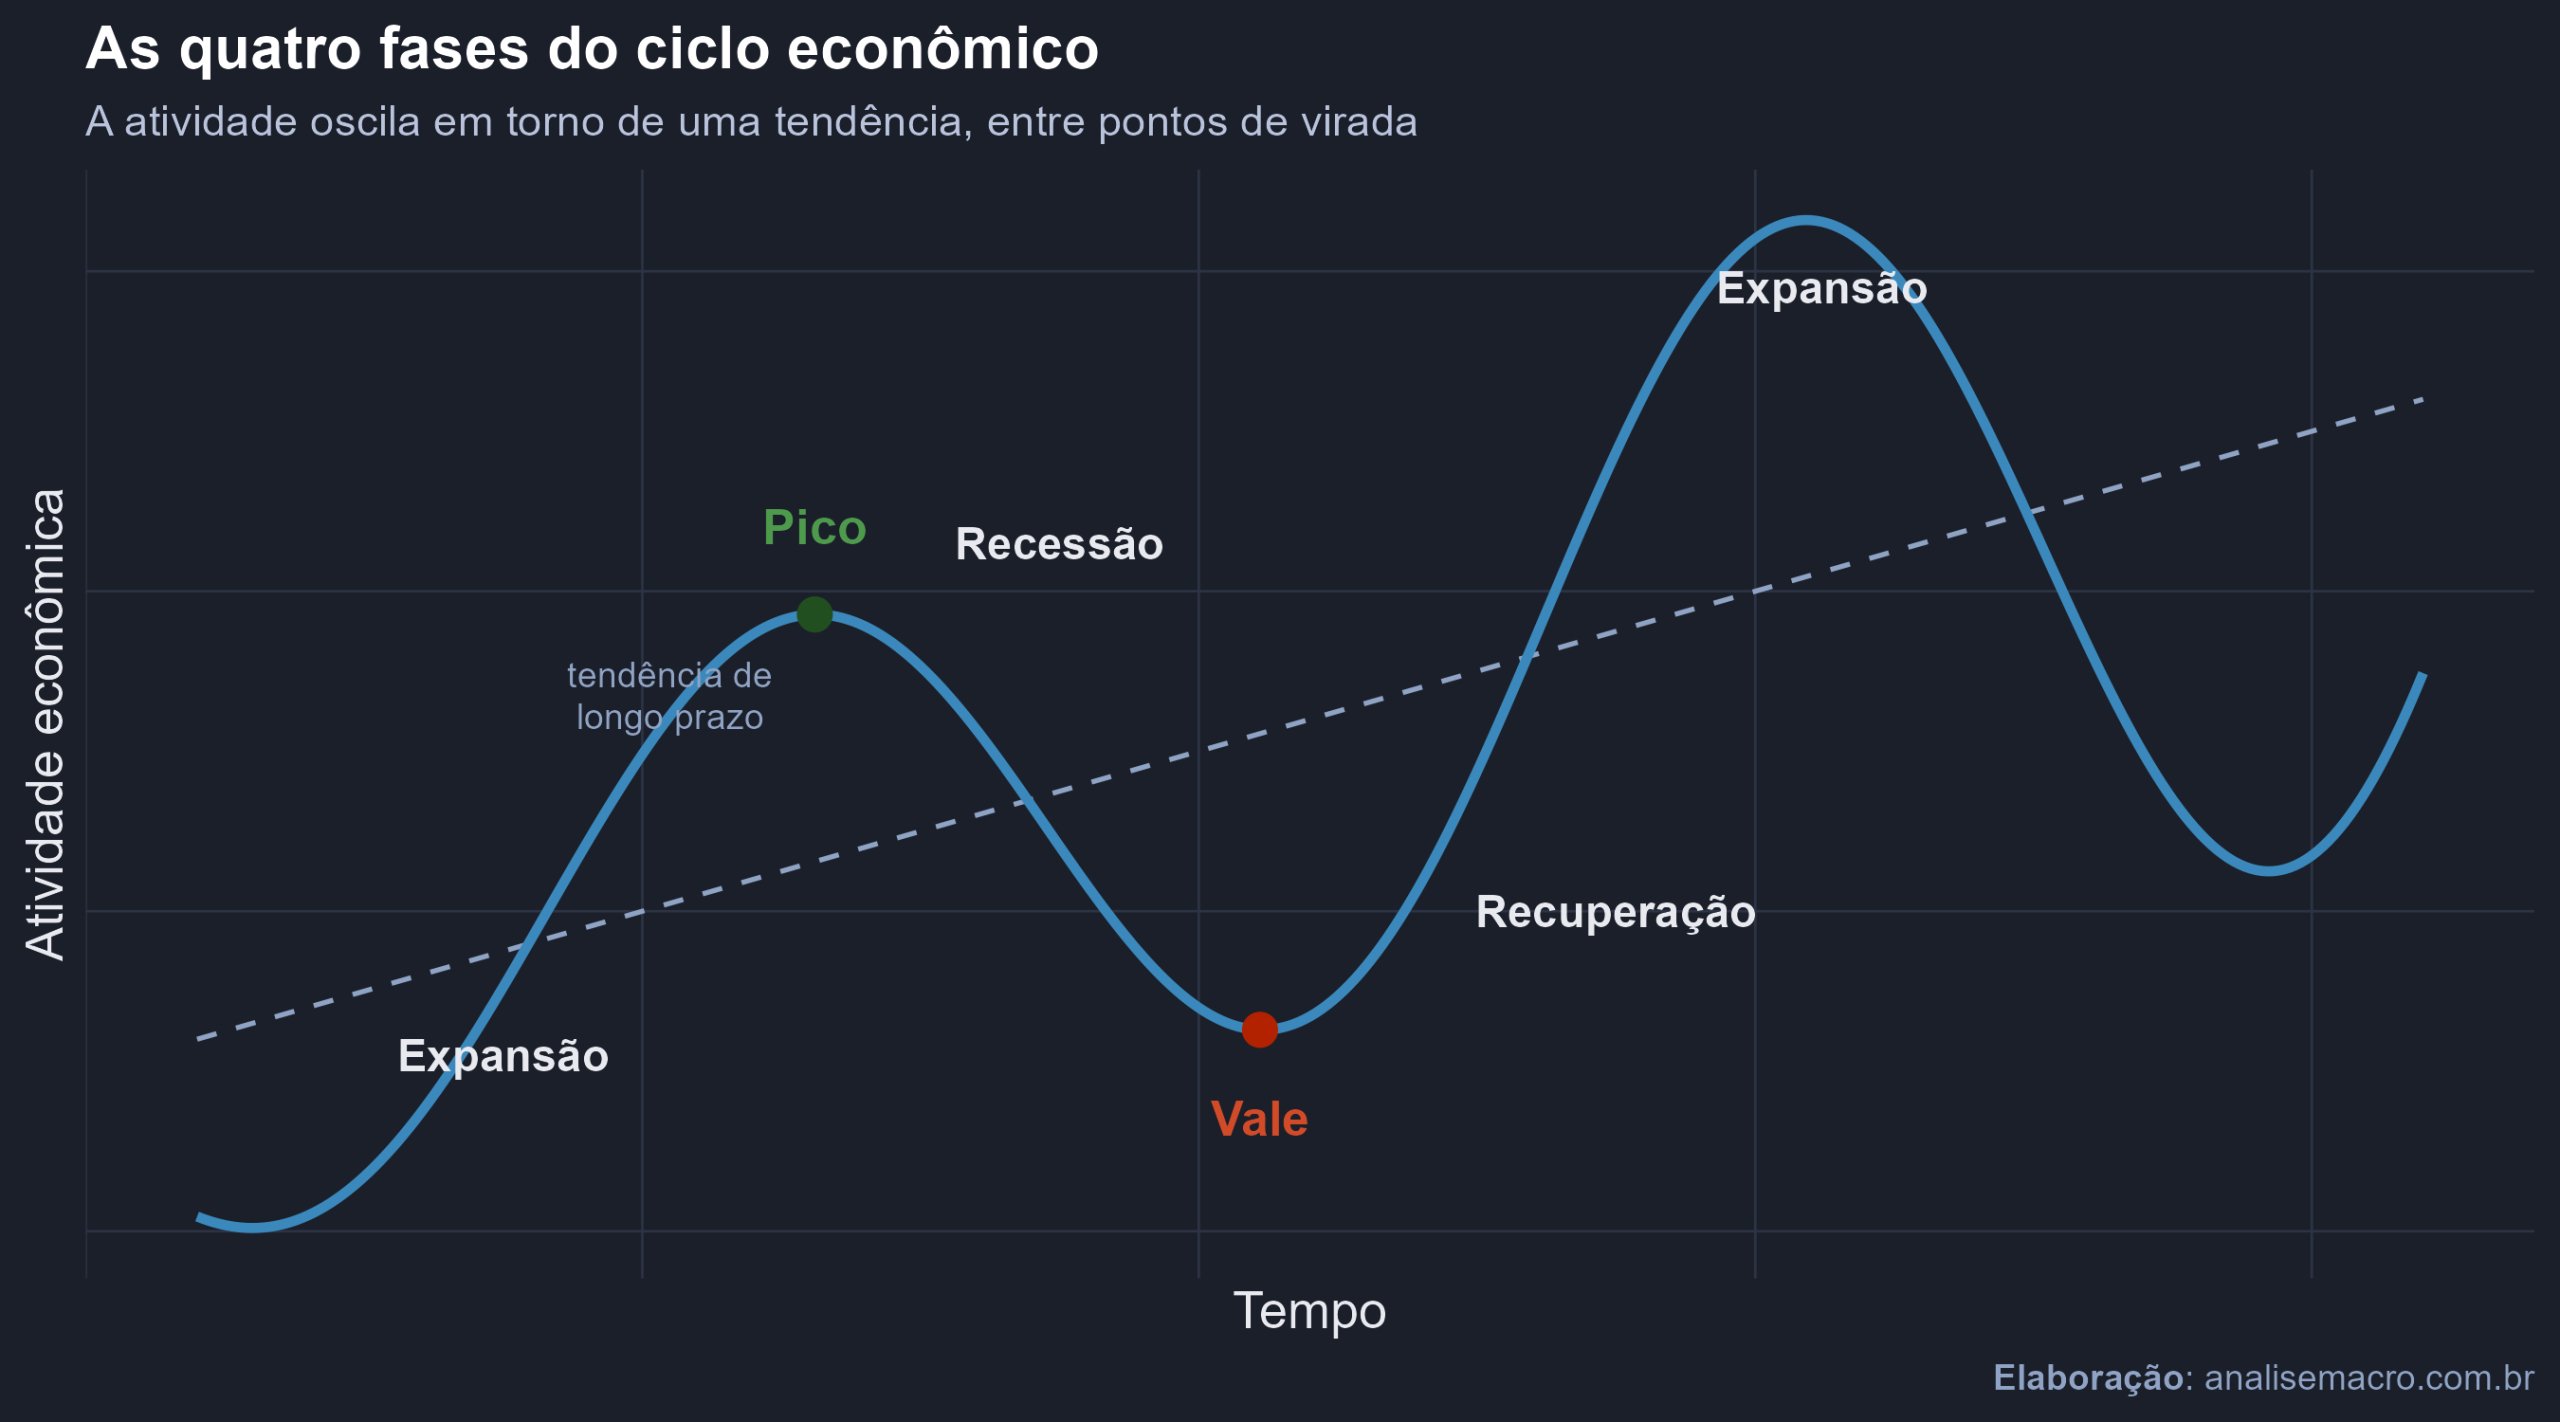
O pico é o ponto em que a expansão termina e a atividade começa a cair. O vale é o fundo, onde a recessão acaba e a recuperação começa. Entre esses dois pontos de virada ficam as quatro fases.
- Expansão: a atividade cresce de forma disseminada pelos setores.
- Recessão: a partir do pico, a atividade recua de maneira persistente e generalizada.
- Recuperação: depois do vale, a atividade volta a crescer, mas ainda abaixo do nível anterior ao pico.
- Novo ciclo: quando o nível do pico anterior é superado, a recuperação se consolida em nova expansão.
A linha tracejada do gráfico representa a tendência de longo prazo, em torno da qual a atividade oscila. Essa tendência é o produto potencial, o nível de produção que a economia sustenta com os fatores de que dispõe. A atividade oscila em torno dele, e medir essa distância é o assunto da segunda metade deste texto.
Recessão não é o que o noticiário costuma dizer
A regra dos "dois trimestres seguidos de queda do PIB" circula como definição de recessão, mas não é o critério dos comitês que fazem a datação oficial. Eles avaliam três dimensões: profundidade da queda, duração e difusão entre os setores.
Uma queda concentrada num único setor, ainda que forte, não caracteriza recessão, porque falta difusão. E uma contração breve mas profunda e disseminada pode ser datada como recessão mesmo sem completar dois trimestres negativos.
Quem data as recessões no Brasil
No Brasil, essa tarefa cabe ao CODACE, o Comitê de Datação de Ciclos Econômicos, criado em 2004 e abrigado no Ibre/FGV, que divulgou sua primeira cronologia em 2009. Suas decisões são independentes, e o método segue o do NBER americano, cujo comitê existe desde 1978.
O comitê trabalha com defasagem proposital. A datação exige confirmação de que a virada foi persistente, e revisões dos dados podem mudar o quadro. O vale da recessão de 2020, por exemplo, só foi anunciado em 31 de janeiro de 2023, dois anos e meio depois de ter ocorrido.
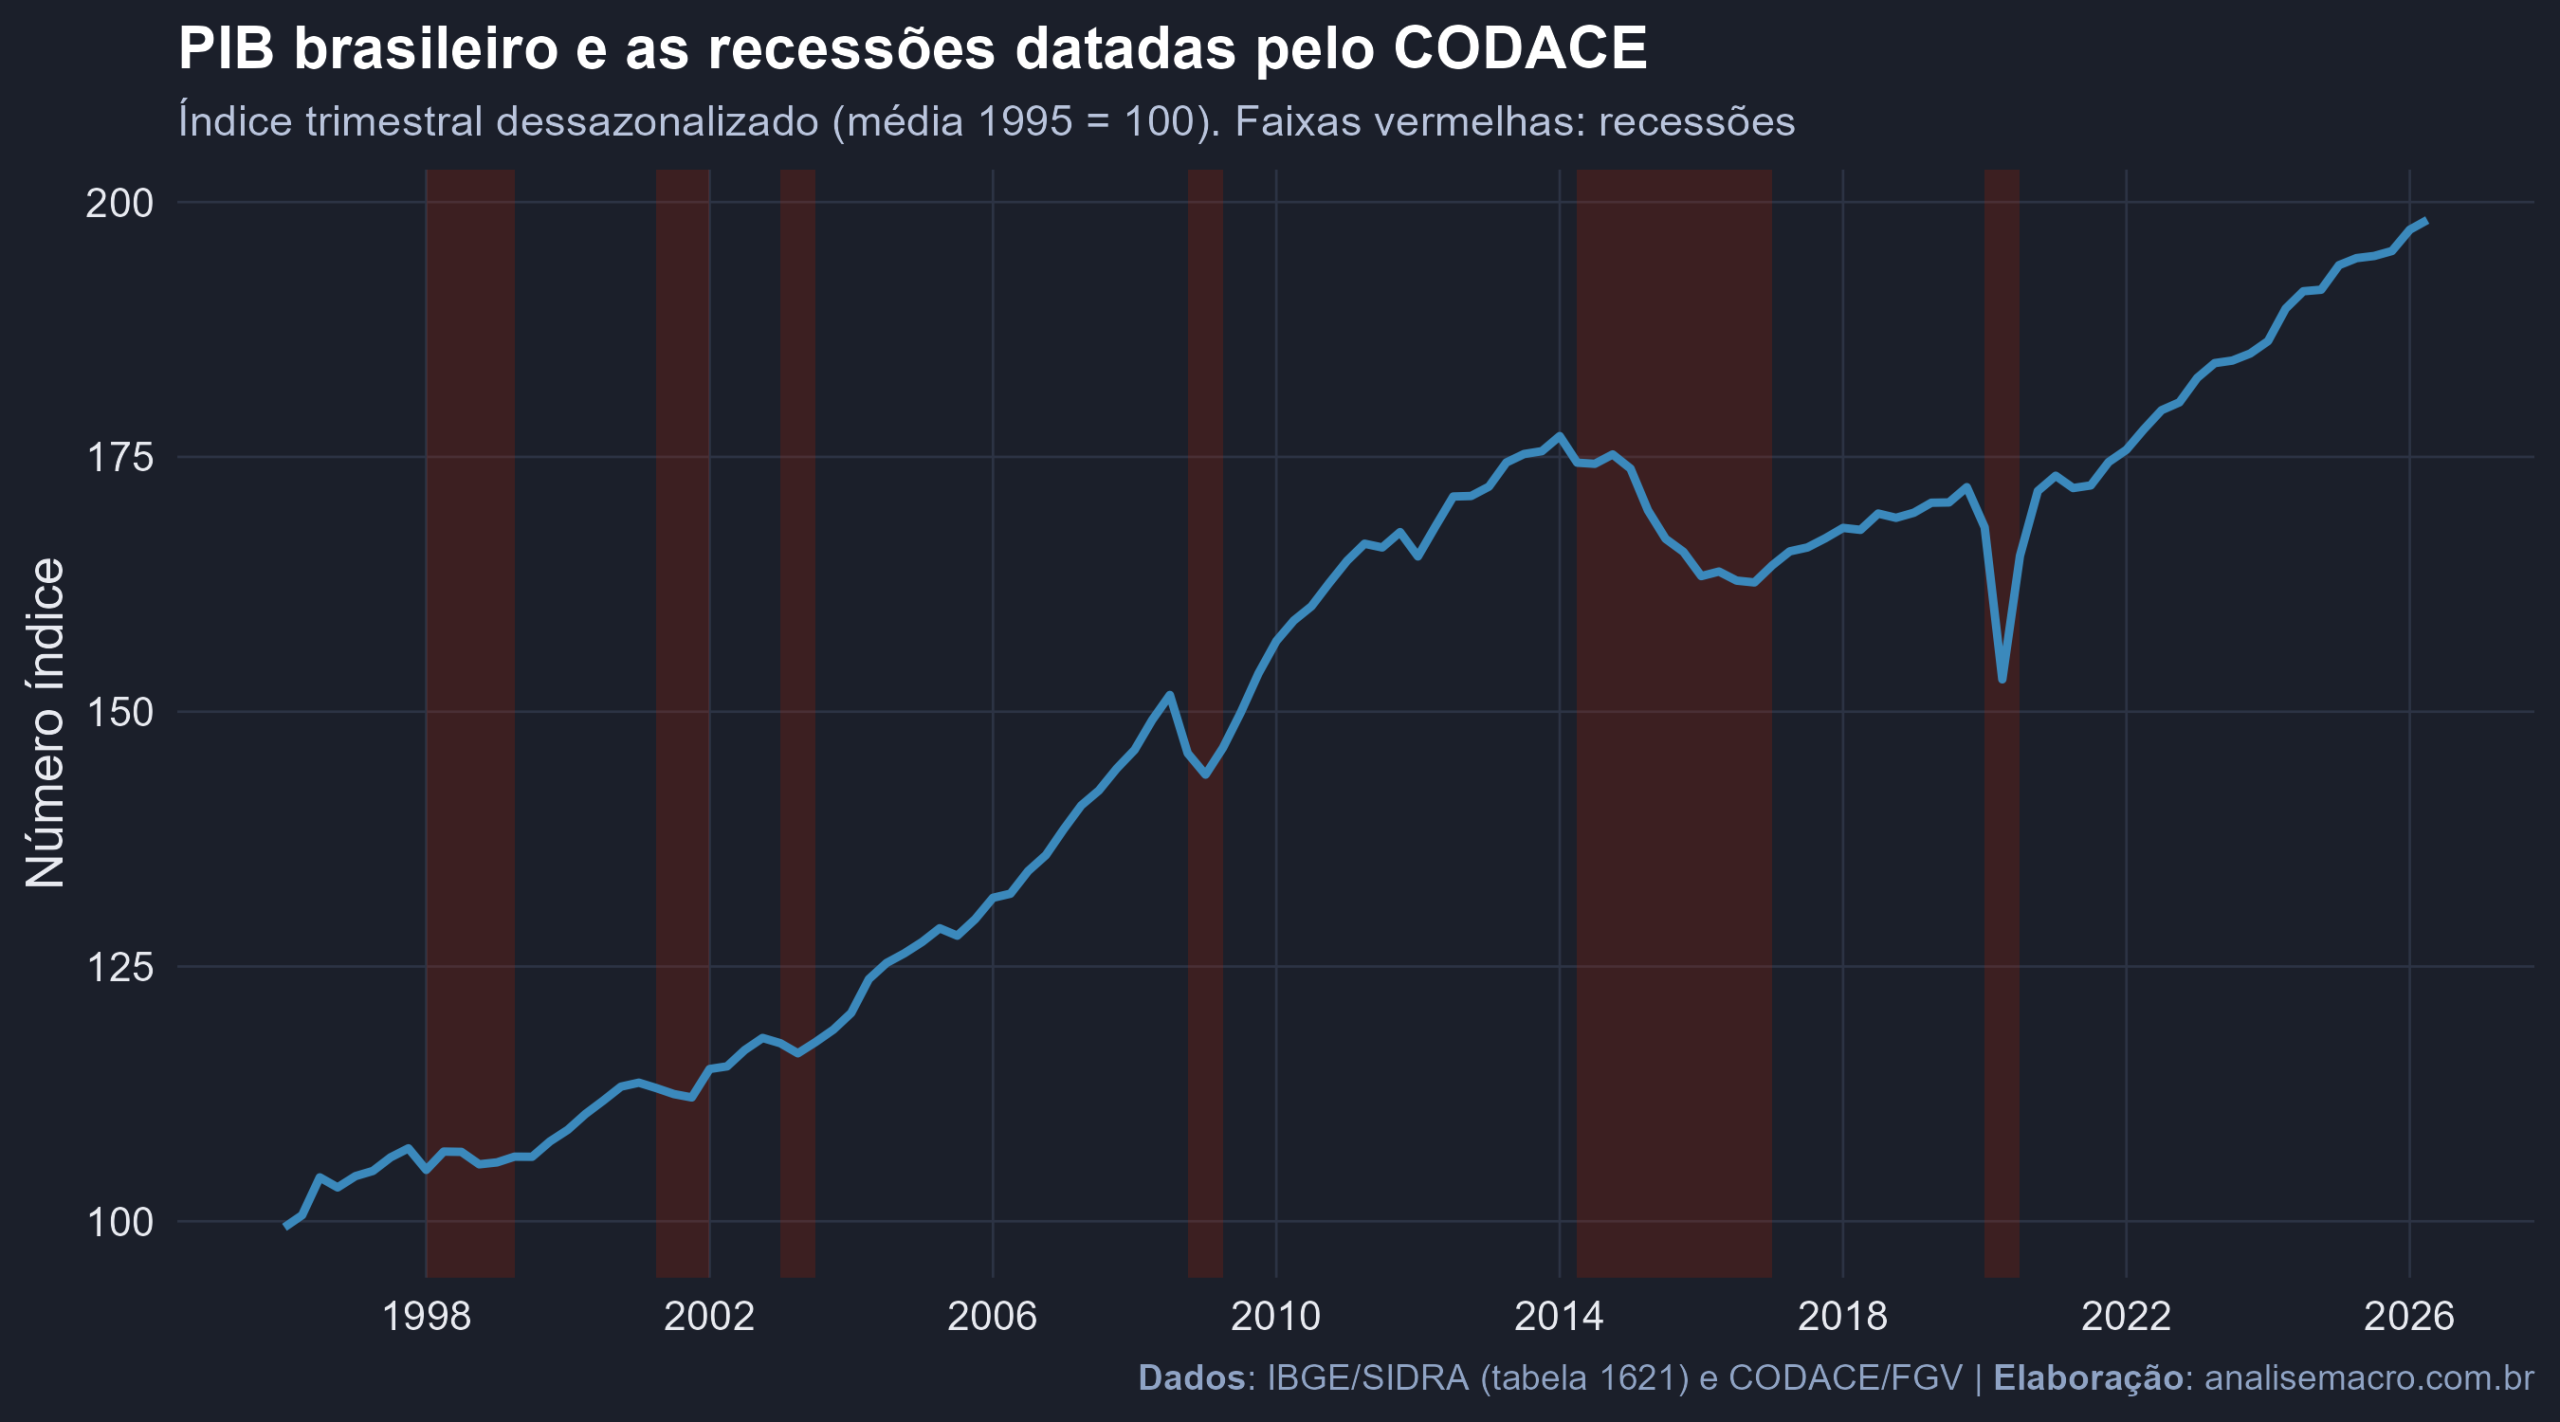
As recessões brasileiras são muito diferentes entre si em duração e profundidade, o que a leitura mês a mês do noticiário não deixa ver.
| Recessão | Duração | Queda do PIB | Contexto |
|---|---|---|---|
| 1998 T1 a 1999 T1 | 5 trimestres | -1,3% | Crise cambial e pressão sobre o câmbio fixo |
| 2001 T2 a 2001 T4 | 3 trimestres | -1,3% | Crise energética e desaceleração global |
| 2003 T1 a 2003 T2 | 2 trimestres | -1,3% | Aperto monetário e incerteza na transição de governo |
| 2008 T4 a 2009 T1 | 2 trimestres | -5,2% | Crise financeira internacional |
| 2014 T2 a 2016 T4 | 11 trimestres | -8,1% | A mais longa da série |
| 2020 T1 a 2020 T2 | 2 trimestres | -11,0% | A mais curta e a mais profunda: a pandemia |
Cronologia oficial do CODACE de 1996 em diante, com a queda acumulada do PIB de pico a vale. Fontes: FGV/IBRE e IBGE/SIDRA. Elaboração: Análise Macro.
A coluna da direita mede a queda acumulada do PIB entre o trimestre do pico e o do vale. Uma recessão pode ser longa e rasa, ou curta e profunda, e é por isso que duração e queda acumulada aparecem em colunas separadas. As duas linhas destacadas são os extremos de cada uma delas.
A recessão de 2014 a 2016 foi a mais longa, com onze trimestres, e derrubou o PIB em 8,1%. A de 2020 durou dois trimestres, a mais curta da série, e ainda assim tirou 11,0% da atividade: é a queda quase vertical do gráfico.
Ou seja, a recessão mais profunda foi também a mais breve. A de 2020 derrubou a atividade em poucos meses e a devolveu rápido; a de 2014 a 2016 reduziu o nível de atividade aos poucos, e o PIB levou anos para retomar o pico anterior.
As recessões de 1998, 2001 e 2003 tiveram quedas próximas de 1,3%, apesar de durações diferentes. Nelas o PIB quase não recua, apenas para de crescer, e é por isso que a datação não se apoia só na variação do PIB.
📩 Acompanhe nossas análises
O Boletim AM traz análises de conjuntura, exercícios em R e Python e material de estudo, direto no seu e-mail.
Do ciclo ao hiato do produto
A datação diz em que fase a economia está, mas não quanto ela deixa de produzir. Para isso, decompomos o PIB em duas partes: uma tendência e um componente cíclico.
A tendência é o produto potencial, o nível que a economia conseguiria sustentar com os fatores de que dispõe sem pressionar os preços. Ele reflete condições estruturais: população em idade ativa, estoque de capital, escolaridade, qualidade das instituições.
O componente cíclico é o hiato do produto, a distância entre o PIB efetivo e esse potencial. Ele reflete condições conjunturais: choques de demanda e oferta, política econômica, clima, incerteza.
Como ler o sinal do hiato
- Hiato positivo: o PIB efetivo supera o potencial. A economia opera acima da capacidade, e a pressão sobre os preços tende a subir.
- Hiato negativo: o PIB efetivo fica abaixo do potencial. Há capacidade ociosa, e a pressão inflacionária cede.
- Hiato zero: a economia opera no potencial. É o equilíbrio de referência, raramente observado na prática.
Se os preços fossem totalmente flexíveis, o ajuste seria instantâneo e o hiato seria sempre zero. É justamente a rigidez de preços e salários que faz a economia levar tempo para voltar ao equilíbrio, e é dessa demora que o ciclo se alimenta.
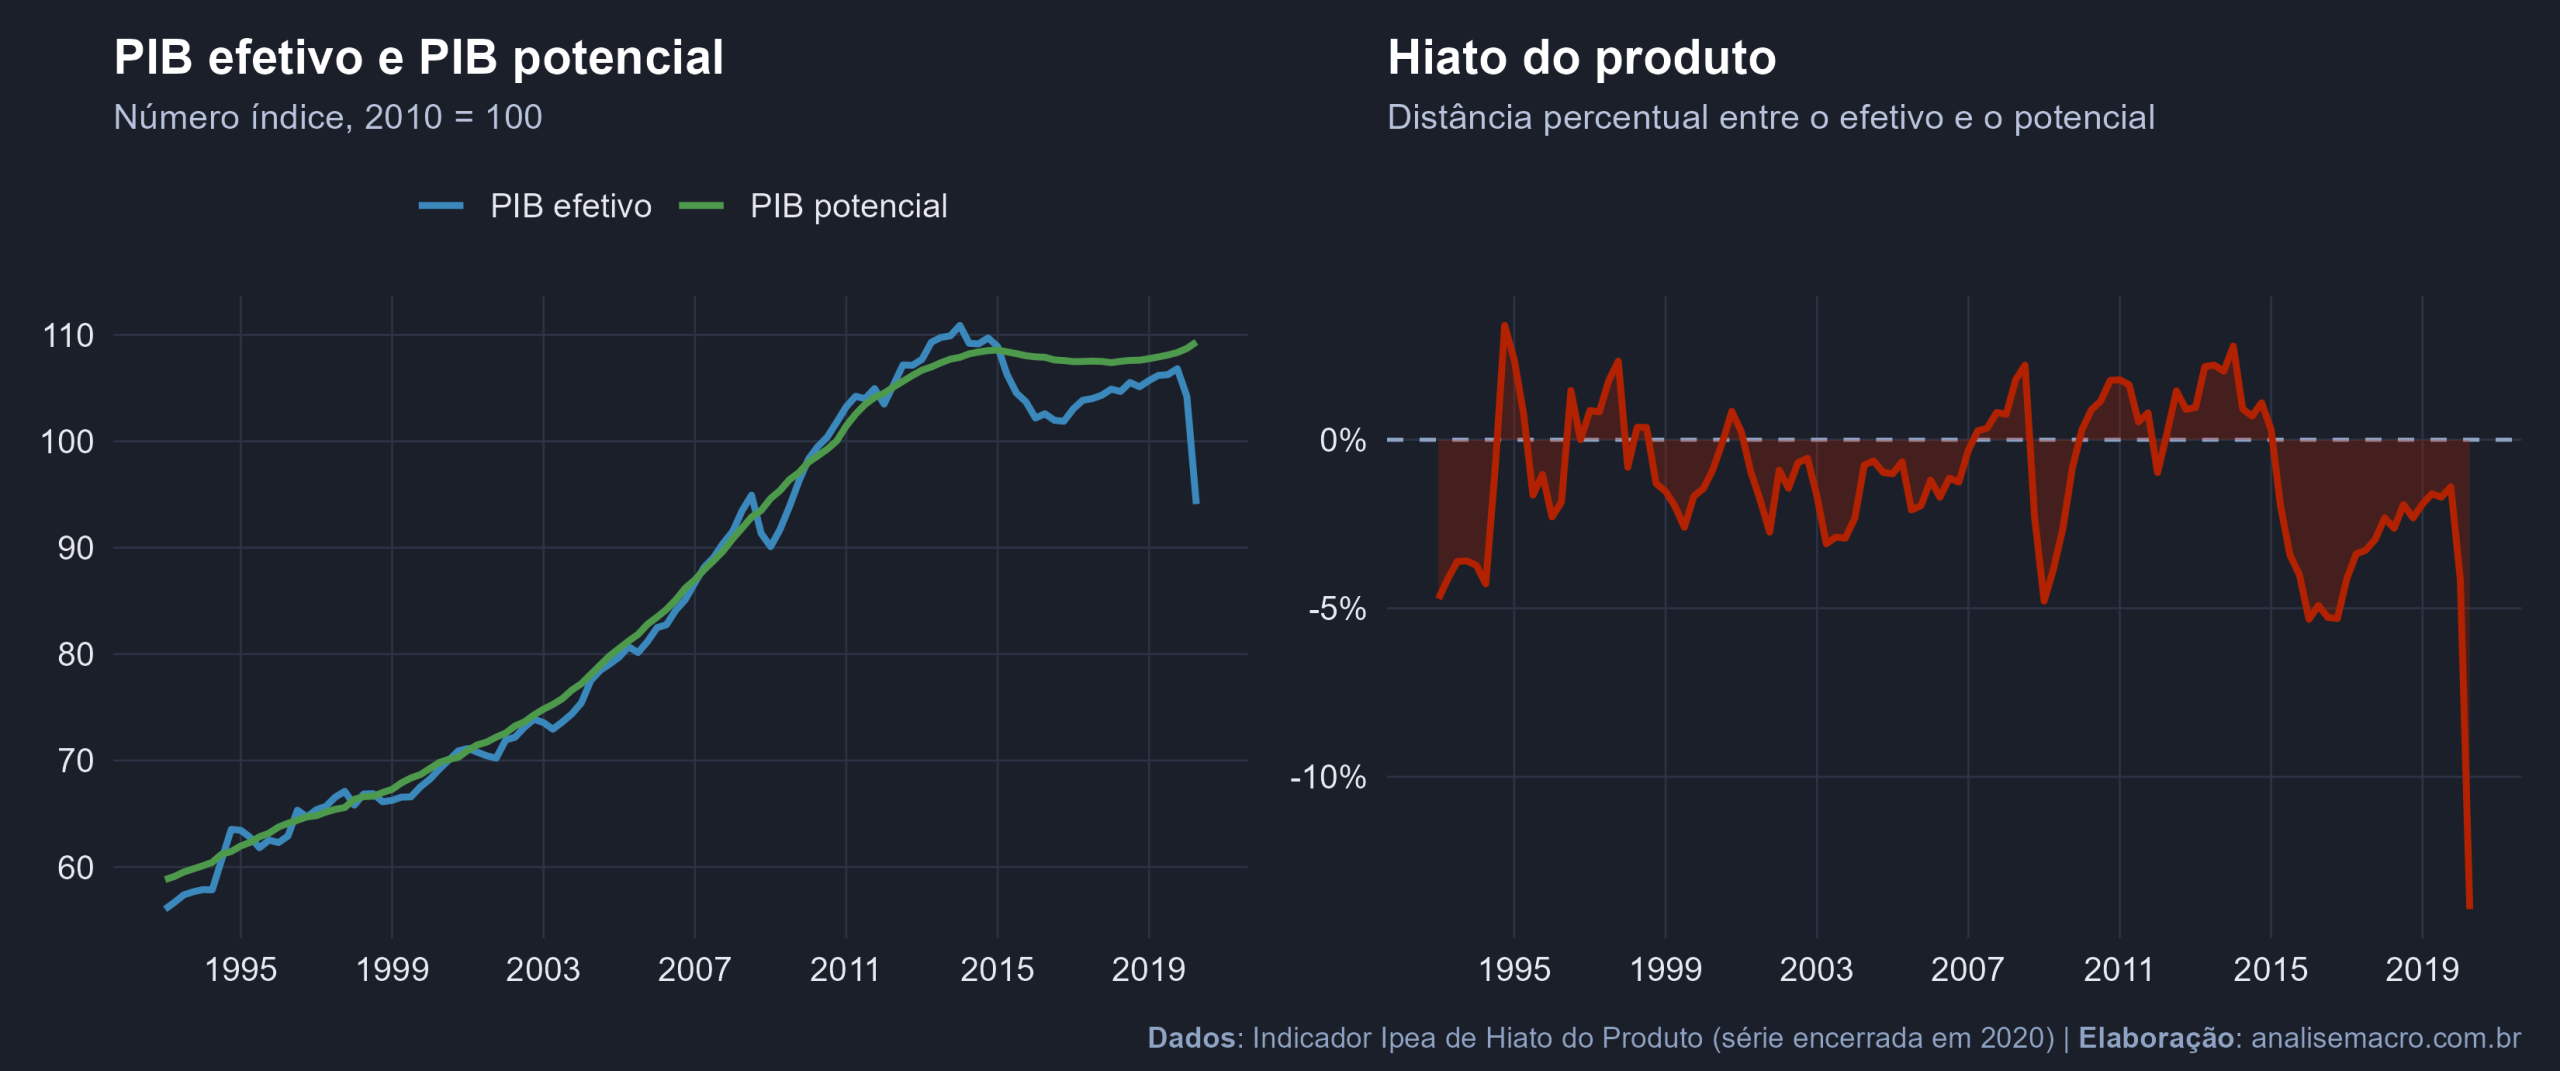
À esquerda, o PIB efetivo cruza a linha do potencial para cima e para baixo ao longo de quase trinta anos, sem nunca se fixar nela. À direita está a diferença entre as duas linhas, que é o hiato. A queda acentuada no fim da série é o segundo trimestre de 2020, com o hiato em -13,9%, o menor valor registrado.
Em boa parte do período o hiato é negativo. Na série do Ipea, que vai de 1993 a 2020, a economia operou acima do potencial em 39 dos 110 trimestres, e abaixo dele nos outros 71. O potencial estimado é, portanto, uma referência exigente, em torno da qual a economia passa mais tempo abaixo do que acima.
O produto potencial não é observável
O produto potencial é uma variável não observada, ou seja, uma grandeza que a teoria define mas que nenhuma pesquisa coleta diretamente. Ele precisa ser estimado a partir do comportamento do PIB, do emprego e do capital ao longo do tempo.
Como o valor vem de uma estimativa, ele depende do método escolhido.
Os dois caminhos usuais são o filtro estatístico, que separa a série do PIB em tendência e ciclo, e a função de produção, que estima o potencial a partir de capital, trabalho e produtividade. Tratamos dessas alternativas em Qual o hiato do produto no Brasil?
Cada método entrega um número diferente para o mesmo trimestre, e a divergência aumenta nos trimestres do fim da amostra, que são os que interessam a quem decide hoje. Detalhamos esse problema em um exercício dedicado ao tema.
Por isso o hiato é uma das variáveis mais debatidas da análise macroeconômica: duas instituições competentes podem discordar sobre se a economia está acima ou abaixo do potencial no mesmo trimestre, sem que nenhuma esteja errada.
Para que isso serve na prática
O hiato entra diretamente nas equações que os bancos centrais usam para decidir a taxa de juros, ligando o nível de atividade à inflação e, daí, à política monetária. Tratamos dessa engrenagem no post sobre o modelo de pequeno porte do Banco Central.
Fora do banco central, a leitura do ciclo orienta decisões concretas:
- Investimento produtivo: ampliar capacidade num pico de ciclo costuma significar inaugurar a fábrica na recessão seguinte.
- Alocação em ativos: setores cíclicos, como construção e bens duráveis, reagem à fase do ciclo de forma diferente dos defensivos.
- Crédito: a inadimplência acompanha o ciclo com defasagem, o que muda a política de concessão dos bancos.
- Política fiscal: parte da arrecadação sobe e desce com o ciclo, e separar esse componente do estrutural é o que mostra se a melhora de um resultado fiscal veio de decisão de política ou de economia aquecida.
O PIB sai trimestralmente e com defasagem, então indicadores mensais servem de termômetro no intervalo, como discutimos em O IBC-Br é um bom preditor do PIB?. A mesma lógica de ciclo se aplica a outras séries, como em Avaliando os ciclos da taxa de desocupação brasileira.
Considerações finais
Ciclos econômicos são flutuações recorrentes da atividade agregada, com quatro fases delimitadas por dois pontos de virada. No Brasil, o CODACE data essas fases olhando profundidade, duração e difusão, e não a regra simplificada dos dois trimestres.
O hiato do produto complementa a datação com uma medida de intensidade: quanto a economia está acima ou abaixo do que conseguiria produzir. Como o potencial não é observável, o hiato é sempre uma estimativa, e o método escolhido muda o resultado.
Quem acompanha conjuntura ganha ao manter as duas leituras juntas. A datação diz onde a economia esteve, com a segurança de quem olha para trás; o hiato arrisca uma leitura do presente, com a incerteza que isso carrega.
Do conceito à análise aplicada
A Formação em Análise Macroeconômica parte destes conceitos e ensina a estimar o hiato, acompanhar o ciclo e construir os indicadores de conjuntura com dados brasileiros, em R e Python. Quem quer acesso a todas as formações tem o AM Black, a assinatura anual.
Leia também: