Quanto vale o patrimônio de uma empresa listada na bolsa brasileira? Esse número está publicado para todas as companhias abertas do país, sem custo de base de dados, e podemos obtê-lo com algumas linhas de Python.
A fonte é a CVM, a Comissão de Valores Mobiliários, que é o órgão federal responsável por fiscalizar o mercado de capitais brasileiro. Toda empresa que negocia ações em bolsa entrega suas demonstrações financeiras a ela, e a CVM republica esse material em arquivos abertos, sem cadastro e sem custo.
São esses arquivos que usamos aqui. Neste tutorial, vamos localizar os dados no portal da CVM, baixar e descompactar o arquivo do ano, importar o .csv com os parâmetros corretos, entender como as informações estão organizadas e selecionar a empresa e a conta contábil que queremos analisar.
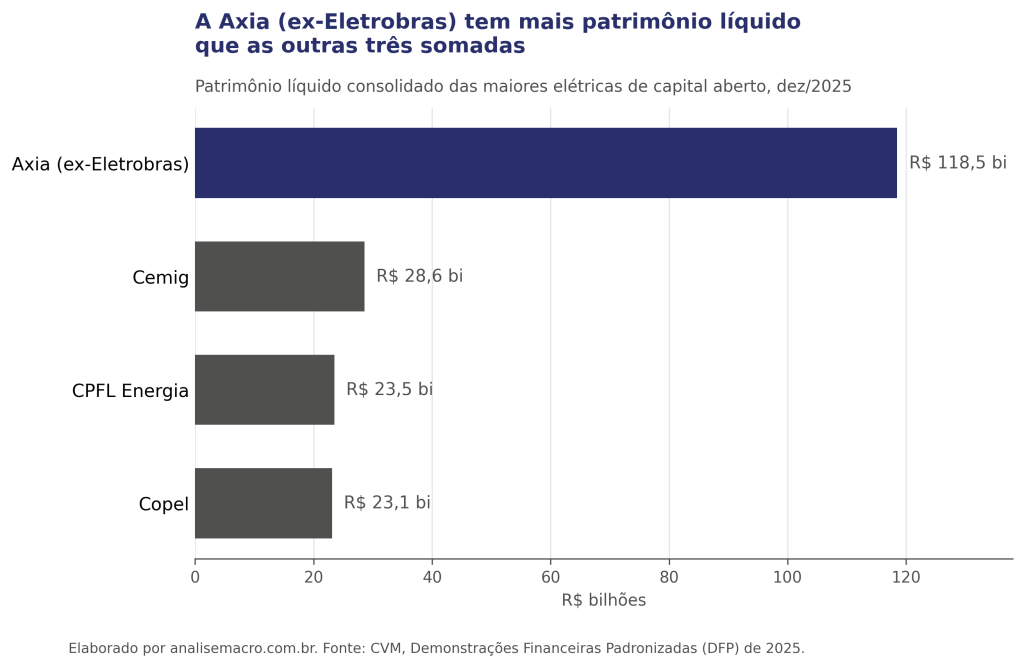
No nosso exemplo, aplicamos o procedimento a quatro empresas do setor elétrico e comparamos o patrimônio líquido de cada uma. A Axia Energia aparece com R$ 118,5 bilhões, contra R$ 28,6 bilhões da Cemig, R$ 23,5 bilhões da CPFL e R$ 23,1 bilhões da Copel:
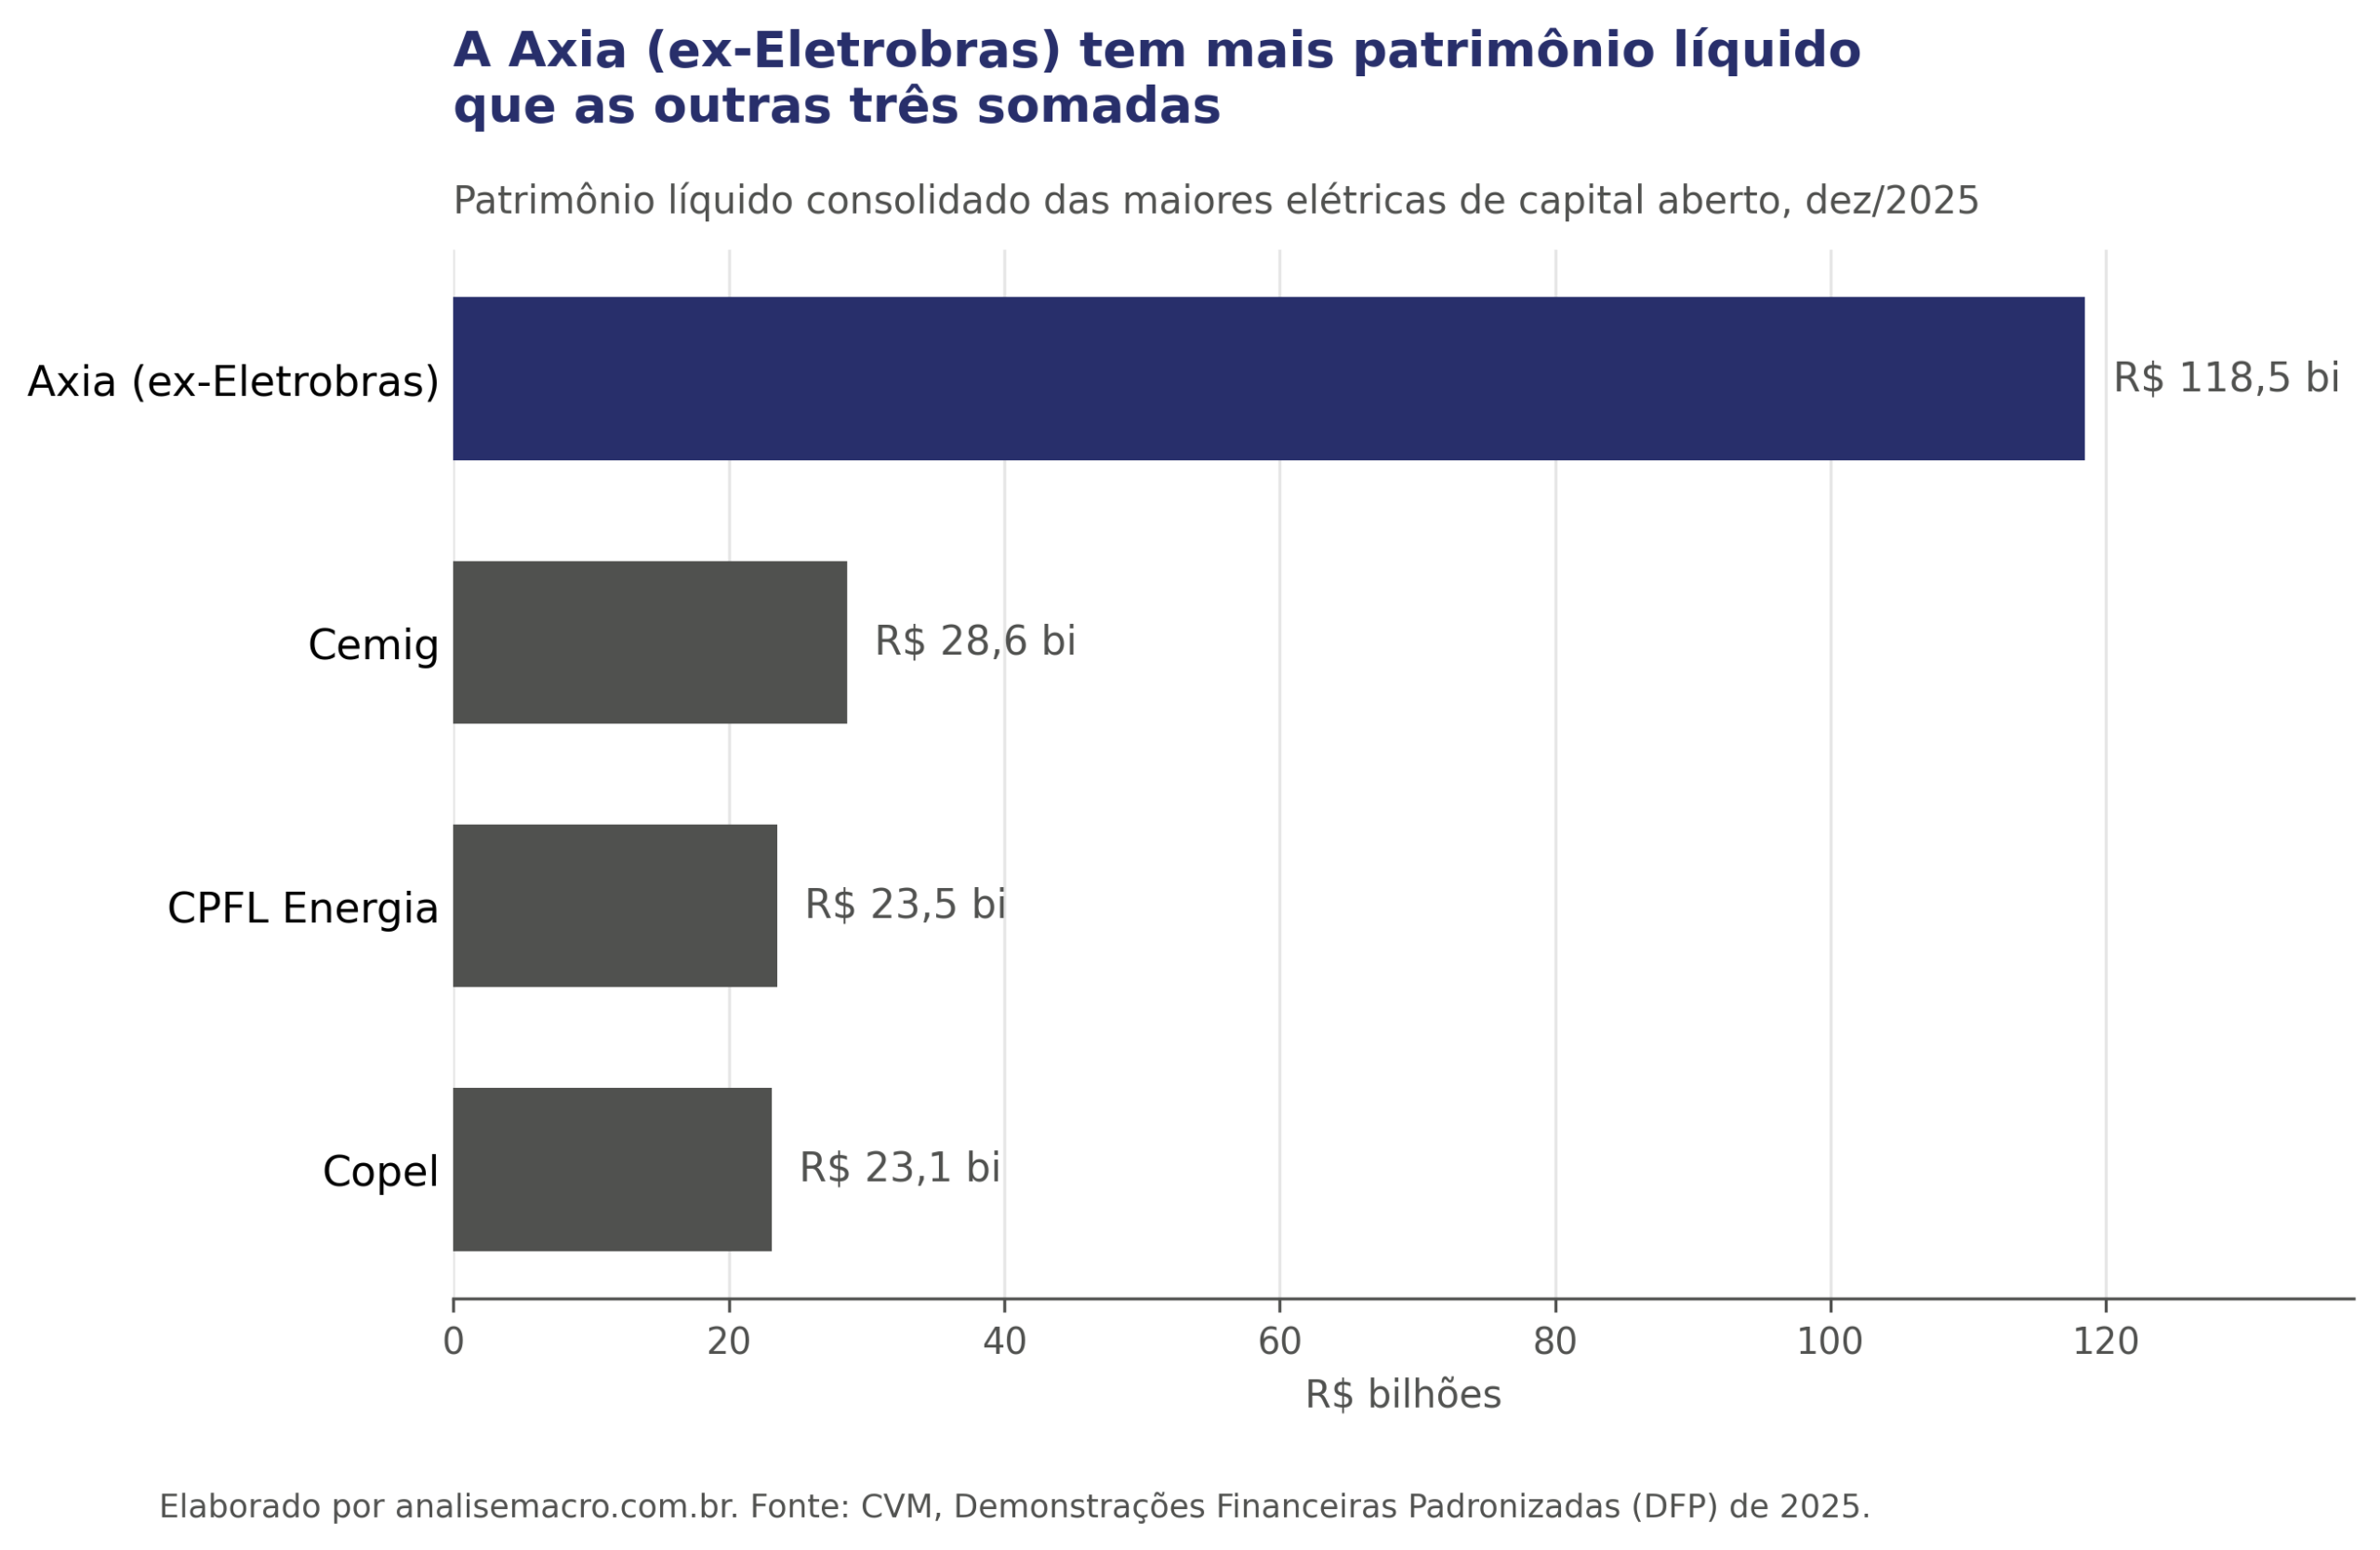
O que chama atenção na figura acima é a distância entre a primeira barra e as demais. A Axia sozinha tem mais patrimônio líquido do que as outras três somadas, que chegam a R$ 75,2 bilhões.
As quatro barras vêm da mesma conta contábil, lida do mesmo arquivo e com o mesmo critério, de forma que a comparação entre as empresas se sustenta. Nas seções seguintes, percorremos cada etapa até chegar a esse gráfico.
💡 Quer obter o código completo deste exercício?
O notebook pronto para rodar (download do arquivo da CVM, leitura do balanço patrimonial, filtro por empresa e a comparação setorial do patrimônio líquido) está disponível na página abaixo.
Veja a aula completa em vídeo
A aula abaixo percorre o mesmo caminho deste artigo, da coleta do arquivo da CVM até a comparação entre as empresas.
O que é o balanço patrimonial
O balanço patrimonial registra o que a empresa possui e o que ela deve em uma data de referência. É uma informação estática, que descreve a posição da companhia naquele dia.
Essa característica o distingue das outras demonstrações. A demonstração do resultado acumula receitas e custos ao longo de um período, e por isso responde quanto a empresa lucrou entre uma data e outra. O balanço não acumula nada: ele fotografa a posição em um instante.
A data de referência depende do documento. No balanço anual da DFP, ela é o encerramento do exercício social, que na maioria das companhias brasileiras cai em 31 de dezembro. Nos balanços trimestrais da ITR, é o fim de cada trimestre.
Ele tem três componentes, ligados por uma identidade contábil que sempre se verifica: o ativo é igual ao passivo somado ao patrimônio líquido.
Essa igualdade é uma definição, e não um resultado que a empresa possa descumprir. Tudo que a companhia possui precisa ter vindo de algum lugar, e só existem duas origens possíveis: dinheiro de credores, que aparece no passivo, ou dinheiro dos sócios, que aparece no patrimônio líquido.
No ativo estão as aplicações de recursos da empresa, ou seja, o destino que o dinheiro tomou. Entram nessa conta apenas os itens que prometem gerar benefício econômico futuro, de modo que um bem sem retorno esperado não é ativo contábil.
A classificação do ativo segue a liquidez, que é a velocidade com que cada item se converte em dinheiro.
O ativo circulante vira caixa em até um ano, e reúne o próprio caixa, as aplicações de curto prazo, as contas a receber de clientes e os estoques. O ativo não circulante demora mais que isso, e reúne o imobilizado, como usinas e máquinas, os investimentos de longo prazo e os intangíveis, como marcas e concessões.
Essa divisão por prazo responde a uma pergunta prática: a empresa consegue pagar as contas do mês que vem? Uma companhia pode ter um ativo enorme concentrado em usinas e ainda assim ficar sem caixa para honrar compromissos de curto prazo, porque usina não se converte em dinheiro de um mês para o outro.
O passivo reúne as obrigações da empresa perante terceiros, geradas por eventos que já ocorreram e cuja liquidação futura vai exigir desembolso de caixa. Ele segue a mesma divisão de prazo do ativo: circulante para o que vence em até um ano, como fornecedores e salários, e não circulante para o que vence depois, como debêntures e financiamentos longos.
O patrimônio líquido representa os recursos próprios da empresa, ou seja, o valor contábil que pertence aos sócios. Ele corresponde à diferença entre o ativo e o passivo, e é formado pelo capital que os acionistas investiram somado aos lucros que a empresa gerou e reteve ao longo dos exercícios.
Usamos essa medida para comparar as quatro elétricas, porque ela responde a uma pergunta direta: descontadas todas as dívidas, quanto sobra para o acionista?
Onde encontrar os dados
A CVM publica dois conjuntos de dados com as demonstrações das companhias abertas. A DFP, sigla de Demonstrações Financeiras Padronizadas, traz o exercício anual fechado. A ITR, sigla de Informações Trimestrais, traz os balanços dos trimestres ao longo do ano.
O adjetivo padronizadas descreve a exigência que viabiliza este exercício. A CVM exige que todas as companhias entreguem as contas no mesmo layout, com os mesmos códigos e os mesmos nomes de conta. Por isso conseguimos comparar uma mineradora com um banco sem reconciliar planilha nenhuma: a conta "Ativo Total" tem o mesmo código em todas as empresas do arquivo.
Os dois conjuntos seguem a mesma estrutura de colunas, o que permite usar o mesmo código para ambos, trocando apenas o arquivo de entrada. Usamos a DFP neste tutorial, porque o balanço fechado do ano coloca as empresas na mesma data-base.
Os arquivos estão no Portal de Dados Abertos da CVM, organizados em um .zip por ano:
Apenas o ano no final do endereço muda de um arquivo para o outro, o que permite montar a URL a partir de uma variável e baixar vários exercícios em sequência. O endereço da ITR segue o mesmo padrão, substituindo DFP por ITR.
O arquivo de 2025 possui 12,8 MB e contém 19 arquivos .csv, um para cada demonstração. Os principais:
| Arquivo dentro do .zip | Conteúdo |
|---|---|
dfp_cia_aberta_BPA_con_2025.csv |
Balanço patrimonial ativo, consolidado |
dfp_cia_aberta_BPP_con_2025.csv |
Balanço patrimonial passivo e patrimônio líquido, consolidado |
dfp_cia_aberta_DRE_con_2025.csv |
Demonstração do resultado do exercício |
dfp_cia_aberta_DFC_MI_con_2025.csv |
Demonstração do fluxo de caixa, método indireto |
O sufixo con no nome do arquivo indica o balanço consolidado, que soma a controladora às suas empresas controladas. O sufixo ind indica o individual, que traz apenas a controladora isolada.
A diferença entre os dois é grande em grupos econômicos. Uma holding que controla várias geradoras de energia aparece, no individual, quase só com as participações societárias que detém; no consolidado, aparece com as usinas e as dívidas de todas as controladas. Como queremos o tamanho do grupo inteiro, usamos o consolidado.
O ativo e o passivo vêm em arquivos separados, e o patrimônio líquido está no arquivo do passivo, o BPP. A razão é a identidade contábil: patrimônio líquido e passivo são as duas origens do dinheiro que financiou o que a empresa possui, e por isso ficam do mesmo lado do balanço.
Falta decidir o ano. As companhias entregam a DFP nos primeiros meses do ano seguinte ao exercício, de forma que o arquivo do ano corrente fica quase vazio até essas entregas chegarem. Por isso selecionamos sempre o último exercício encerrado, que no nosso exemplo é 2025.
Como baixar e descompactar os arquivos
A coleta tem duas etapas. Primeiro baixamos o arquivo a partir da URL, e o download devolve o nome do arquivo salvo em disco. Depois abrimos o .zip e descompactamos os 19 arquivos .csv em uma pasta local.
Extraímos para uma pasta nomeada por ano, e não para o diretório de trabalho. Assim, ao baixar o exercício seguinte, os arquivos de cada ano permanecem separados.
Os arquivos da CVM chegam em tabelas que precisam ser filtradas, convertidas e cruzadas antes de virar análise, e essas operações de seleção de linhas e colunas são a base do trabalho com dados no Python. Tratamos cada uma delas em Como tratar dados no Python? Parte 2: selecionando linhas.
Como o arquivo está estruturado
Antes de importar o arquivo, examinamos seu conteúdo. A biblioteca que faz essa leitura é o pandas, que organiza dados em tabelas de linhas e colunas e é a base de qualquer análise desse tipo no Python. Quem está começando encontra o essencial em Introdução ao pandas.
As primeiras linhas do .csv do ativo, no formato em que a CVM disponibiliza:
00.000.000/0001-91;2025-12-31;1;BCO BRASIL S.A.;001023;DF Consolidado - Balanço Patrimonial Ativo;REAL;MIL;PENÚLTIMO;2024-12-31;1;Ativo Total;2398719197.0000000000;S
00.000.000/0001-91;2025-12-31;1;BCO BRASIL S.A.;001023;DF Consolidado - Balanço Patrimonial Ativo;REAL;MIL;ÚLTIMO;2025-12-31;1;Ativo Total;2455143253.0000000000;S
00.000.000/0001-91;2025-12-31;1;BCO BRASIL S.A.;001023;DF Consolidado - Balanço Patrimonial Ativo;REAL;MIL;PENÚLTIMO;2024-12-31;1.01;Caixa e Equivalentes de Caixa;83167243.0000000000;S
Essas linhas revelam quatro características do arquivo que determinam como importá-lo: o separador de colunas, a codificação, o separador decimal e a escala dos valores.
O separador de colunas é o ponto e vírgula, e não a vírgula que o pandas utiliza por padrão. Sem o parâmetro sep=';', a importação resulta em uma única coluna, cujo nome é a linha de cabeçalho inteira: CNPJ_CIA;DT_REFER;VERSAO;DENOM_CIA;.... A leitura não retorna erro, e a falha aparece adiante, ao acessar uma coluna inexistente.
A codificação é latin-1, utilizada pelos sistemas do governo brasileiro. A importação como UTF-8 gera a exceção UnicodeDecodeError: 'utf-8' codec can't decode byte 0xe7, correspondente ao "ç" de "Balanço". O parâmetro encoding='ISO-8859-1' resolve a acentuação.
Os valores decimais utilizam vírgula, conforme o padrão brasileiro, o que requer o parâmetro decimal=','.
A coluna ESCALA_MOEDA apresenta o valor MIL, indicando que os montantes estão expressos em milhares de reais. O ativo total do Banco do Brasil consta como 2455143253, que corresponde a R$ 2,45 trilhões, e não a R$ 2,45 bilhões. Para chegar a bilhões, dividimos por um milhão.
Conversão da coluna de valores
Nas versões recentes do pandas, a coluna VL_CONTA pode ser importada como texto, mesmo com o separador decimal declarado corretamente, por causa de uma mudança na forma como a biblioteca infere o tipo de cada coluna.
O código continua executando normalmente, e a diferença só aparece na hora de ordenar. Texto é ordenado em ordem alfabética, caractere a caractere, e não por grandeza numérica. O valor 118501657 aparece antes de 28581703 porque o caractere "1" vem antes do "2", ainda que 118 milhões seja quatro vezes maior que 28 milhões.
Num ranking de empresas por patrimônio, esse detalhe inverte o resultado sem qualquer aviso. A prevenção é converter a coluna para número explicitamente logo após a importação, em vez de confiar na inferência automática.
Como as informações estão organizadas
Depois de importado, o arquivo do ativo vira uma tabela de 59.388 linhas por 14 colunas, referente a 438 companhias.
Essa tabela está no formato longo, que é a estrutura em que cada linha guarda uma única observação, e as colunas dizem a que ela se refere.
Aqui, cada linha traz uma conta contábil de uma empresa em um exercício. O caixa da Axia em 2025 é uma linha, o estoque dela é outra, e o caixa da Cemig é uma terceira.
Quem está acostumado a planilha espera o oposto disso, que é o formato largo: uma empresa por linha e cada conta contábil numa coluna. Os 59.388 registros do arquivo caberiam, nesse formato, em 438 linhas. É por isso que cada companhia ocupa, em mediana, 134 linhas da tabela, uma para cada conta do seu balanço.
Com essa estrutura, a CVM consegue usar o mesmo arquivo para empresas com planos de contas de tamanhos diferentes. Um banco tem contas que uma varejista não tem, e no formato longo essa ausência não gera coluna vazia: a linha simplesmente não existe.
As colunas utilizadas na análise:
| Coluna | Exemplo | Conteúdo |
|---|---|---|
CD_CVM |
001023 | Identificador da empresa na CVM |
DENOM_CIA |
BCO BRASIL S.A. | Razão social da companhia |
CD_CONTA |
1.01 | Código hierárquico da conta contábil |
DS_CONTA |
Caixa e Equivalentes de Caixa | Descrição da conta |
VL_CONTA |
83167243 | Valor, na escala indicada |
ESCALA_MOEDA |
MIL | Unidade ou milhares de reais |
ORDEM_EXERC |
ÚLTIMO | Exercício de referência ou o anterior |
DT_FIM_EXERC |
2025-12-31 | Data de encerramento do exercício |
Duas dessas colunas geram erro de contagem quando passam despercebidas, e as linhas do arquivo mostradas acima já revelam as duas.
A primeira é ORDEM_EXERC, que classifica a qual exercício cada linha se refere. Repare que a conta "Ativo Total" do Banco do Brasil aparece duas vezes nas linhas acima: uma marcada como PENÚLTIMO, encerrada em 2024-12-31, e outra como ÚLTIMO, encerrada em 2025-12-31.
A CVM publica os dois anos no mesmo arquivo justamente para permitir a comparação entre o exercício e o anterior. A consequência é que cada conta aparece duplicada, e somar a coluna de valores sem filtrar esse campo dobra todos os totais.
A Axia Energia ocupa 164 linhas no arquivo, e o filtro pelo exercício de referência deixa as 82 linhas que formam o balanço de um ano só.
A segunda coluna é CD_CONTA, cujo código é hierárquico. O código 1 é o ativo total, 1.01 é o ativo circulante dentro dele, e 1.01.01 é o caixa dentro do circulante. O número de pontos indica a profundidade do nível.
Como cada nível já está somado no nível acima, somar a coluna inteira conta o mesmo dinheiro várias vezes: o caixa entra uma vez em 1.01.01, outra em 1.01 e outra em 1. O total sairia várias vezes maior que o ativo real da empresa.
Para obter totais corretos, filtramos um nível por vez. O código 1 sozinho devolve o ativo total, e a lista ['1', '1.01', '1.02'] devolve a estrutura de primeiro nível, que é exatamente o que usamos para montar a tabela da próxima seção.
Como selecionar a empresa
Com a tabela importada, selecionamos a companhia. O caminho intuitivo é procurar pelo nome, e ele funciona bem para a consulta exploratória, quando ainda não sabemos como a empresa aparece no cadastro.
Mas o que acontece quando procuramos "Eletrobras" no arquivo de 2025?
A busca devolve uma tabela vazia. A companhia foi privatizada em 2022 e, em 2025, passou a se chamar Axia Energia S.A., de modo que o nome antigo não existe mais na coluna de razão social.
O problema não é o resultado vazio em si, e sim a forma como ele aparece. O filtro não gera mensagem de erro e não interrompe a execução: devolve uma tabela sem linhas e o código segue adiante normalmente. Numa rotina automatizada que roda toda semana, isso produz um relatório em branco que ninguém percebe estar quebrado.
A saída é filtrar pelo CD_CVM, que é o número de registro da empresa junto à CVM. A razão social muda com rebranding, fusão e reestruturação societária, e o código de registro acompanha a companhia através dessas mudanças. A Axia Energia continua com o código 2437, o mesmo que a Eletrobras tinha antes da privatização.
O procedimento, então, é descobrir o código uma vez pela razão social, anotá-lo e usá-lo em todas as consultas seguintes. Com os filtros CD_CVM == 2437 e ORDEM_EXERC == 'ÚLTIMO', chegamos ao balanço da empresa no exercício de referência.
Depois de selecionada a empresa, o conteúdo das demonstrações continua sendo texto contábil extenso, que exige leitura conta a conta. Modelos de linguagem ajudam a resumir esse material, e mostramos como fazer isso em Como usar IA para sumarizar dados de demonstrações de empresas brasileiras no Python.
O balanço patrimonial obtido
Selecionando os três primeiros níveis da hierarquia de contas, obtemos a estrutura do ativo:
| Conta | Descrição | R$ bilhões | % do ativo |
|---|---|---|---|
1 |
Ativo Total | 279,7 | 100,0% |
1.01 |
Ativo Circulante | 52,1 | 18,6% |
1.02 |
Ativo Não Circulante | 227,6 | 81,4% |
Os R$ 279,7 bilhões da primeira linha correspondem ao valor 279685593 da coluna VL_CONTA, dividido por um milhão porque a escala do arquivo está em milhares de reais.
Na última linha, o ativo não circulante responde por 81,4% do total. Ou seja, quatro quintos do que a Axia possui são bens que não se convertem em dinheiro no curto prazo.
Essa composição faz sentido para uma geradora e transmissora de energia, cujo valor está concentrado em usinas, linhas de transmissão e concessões, que são ativos de longuíssima duração. Uma empresa assim não precisa de caixa alto, porque a receita entra de forma previsível pelas tarifas.
Uma varejista apresenta o perfil oposto. No mesmo arquivo de 2025, as Lojas Renner têm 59,3% do ativo no circulante, porque o negócio gira em estoques e contas a receber de clientes, que se convertem em caixa dentro do ano.
Já um banco não segue nenhum dos dois padrões. O Banco do Brasil tem 89,7% do ativo no não circulante, proporção ainda maior que a da Axia, porque boa parte da carteira de crédito tem vencimento superior a um ano e entra no realizável a longo prazo.
Ou seja, o mesmo percentual significa coisas diferentes conforme o setor. Um ativo não circulante alto indica concessão de infraestrutura na elétrica e carteira de crédito longa no banco, e por isso a comparação de composição só se sustenta entre empresas do mesmo ramo.
Como comparar empresas pela mesma conta
A vantagem de um arquivo padronizado aparece quando saímos de uma empresa para várias. Como todas as companhias usam o mesmo plano de contas, comparar concorrentes não exige nenhum trabalho de reconciliação: basta pedir a mesma conta para todas.
Trocamos então o arquivo do ativo pelo do passivo, onde está o patrimônio líquido, e filtramos a conta Patrimônio Líquido Consolidado. No lugar de um código único de empresa, passamos uma lista com as quatro elétricas, e o mesmo filtro atende a todas de uma vez.
O resultado ainda vem no formato longo, com uma linha por empresa e o nome da conta repetido em cada uma. Reorganizamos essa saída para uma tabela com as companhias nas linhas e a conta como coluna, de modo que os quatro valores fiquem um abaixo do outro:
| Empresa | Patrimônio líquido (R$ bilhões) |
|---|---|
| Axia Energia | 118,5 |
| Cemig | 28,6 |
| CPFL Energia | 23,5 |
| Copel | 23,1 |
A Axia Energia aparece com R$ 118,5 bilhões de patrimônio líquido, valor maior que a soma das outras três, que chega a R$ 75,2 bilhões. A segunda colocada, a Cemig, tem R$ 28,6 bilhões, ou seja, menos de um quarto do patrimônio da primeira.
Essa diferença é compatível com a origem da companhia, que reúne o maior parque gerador e a maior malha de transmissão do país, construídos ao longo de décadas de investimento estatal antes da privatização.
O patrimônio líquido é uma medida contábil, apurada sobre o valor histórico dos ativos, isto é, sobre o quanto cada bem custou quando foi adquirido, com os ajustes previstos na norma.
Isso não é a mesma coisa que o valor de mercado da companhia, que é quanto os investidores pagam hoje pelo conjunto das ações. Uma usina construída há trinta anos entra no balanço pelo custo histórico depreciado, e pode valer muito mais ou muito menos do que isso em operação.
A razão entre esses dois valores é o índice preço/valor patrimonial, que compara quanto o mercado paga pela empresa com o que está registrado no balanço dela.
Um índice abaixo de 1 significa que a ação é negociada por menos do que o patrimônio contábil. A leitura é ambígua: pode indicar uma empresa descontada, ou um patrimônio que o mercado considera superavaliado no balanço.
Essa comparação entre valor contábil e valor de mercado é um dos pontos de partida da análise de ações, que trabalha com preços negociados em bolsa em vez das contas do balanço. Percorremos esse outro caminho em Como avaliar a relação de risco-retorno de ações no Python.
Como adaptar o código para outras análises
O mesmo procedimento atende a outras consultas, com a alteração de um parâmetro por vez.
- Outra empresa: alteramos o
CD_CVMno filtro. - Outro período: alteramos o ano na URL e no nome do arquivo. Um laço de repetição sobre uma lista de anos monta a série histórica de qualquer conta. Para dados trimestrais, utilizamos os arquivos da ITR.
- Outra demonstração: substituímos
BPAporDRE, obtendo receita, custos e lucro líquido, ou porDFC_MI, obtendo o fluxo de caixa. - Indicadores: cruzando o lucro líquido da
DREcom o patrimônio líquido doBPPpela chaveCD_CVM, calculamos o ROE de todas as empresas do arquivo de uma vez.
O ROE, sigla em inglês para retorno sobre o patrimônio líquido, é o lucro do ano dividido pelo patrimônio líquido da empresa. Ele responde quanto a companhia gerou de lucro para cada real que pertence aos sócios.
Como o ROE é uma razão, ele permite comparar rentabilidade entre empresas de tamanhos diferentes. No nosso exemplo, a Axia tem quatro vezes o patrimônio da Cemig, e esse tamanho não diz qual das duas remunera melhor o acionista: quem responde a essa pergunta é o lucro em relação ao patrimônio de cada uma.
O passo seguinte costuma ser transformar a tabela em gráfico, como o de barras que abre este artigo. A comparação entre empresas fica mais legível numa figura do que numa lista de números, e construímos esse tipo de visualização em A gramática dos gráficos: como deixar de criar gráficos no Excel e usar o plotnine no Python.
Quando a análise passa a ser repetida a cada divulgação, o passo natural é transformá-la em um painel que se atualiza sozinho, poupando a reexecução manual do código a cada trimestre. Montamos um painel sobre esses mesmos dados da CVM em Dashboard Financeiro com IA e Shiny Python: Análise de Dados Abertos da CVM.
Considerações finais
Com algumas dezenas de linhas de Python e dados públicos, obtemos o balanço de qualquer companhia aberta brasileira e comparamos concorrentes pelo mesmo critério contábil. O procedimento fica registrado em um arquivo que pode ser auditado e reexecutado, e a repetição da análise no exercício seguinte requer apenas a alteração do ano na URL.
O Python reúne as etapas em uma única linguagem: baixa o arquivo, trata a tabela, calcula o indicador e gera o gráfico, sem alternar entre navegador, planilha e ferramenta de visualização.
O mesmo caminho, que consiste em coletar, tratar, filtrar e comparar, se aplica a boa parte dos problemas de análise financeira. O que muda é a aplicação:
- Analista de investimentos: calcula indicadores fundamentalistas como ROE, margem e endividamento para uma carteira inteira, em vez de empresa por empresa.
- Analista de crédito: acompanha a estrutura de endividamento e a liquidez de contrapartes ao longo de vários exercícios, com critério idêntico para todas.
- Contador e auditor: compara as contas de uma empresa com as de seus pares do setor para identificar divergências em relação ao padrão.
- Economista setorial: agrega o balanço de dezenas de companhias para medir investimento, alavancagem e capacidade instalada de um setor.
Em todos esses casos, o trabalho manual de abrir demonstrativo por demonstrativo dá lugar a um procedimento que roda sobre o arquivo inteiro de uma vez.
Você viu como funciona. Aprenda a construir do zero.
A formação Do Zero à Análise de Dados Econômicos e Financeiros usando Python e IA parte sem nenhum pré-requisito e percorre exatamente este caminho: coleta de dados públicos, tratamento com pandas, cálculo de indicadores e visualização. Quem quer acesso a todas as formações tem o AM Black, a assinatura anual.
Leia também: