Avaliar a relação de risco-retorno no Python significa medir duas coisas em cima da mesma série de preços: quanto um ativo rende em média e quanto ele oscila em torno dessa média. Com essas duas medidas você posiciona qualquer ação num plano e enxerga, de uma vez, o que está pagando bem pelo risco que cobra.
Neste tutorial usamos quatro ações da B3 de setores diferentes — Bradesco, Itaúsa, Gerdau e WEG — mais o Ibovespa como referência, com dados mensais de 2014 até setembro de 2026. O resultado mais interessante aparece quando combinamos os ativos: a carteira termina com risco menor que o de qualquer ação isolada.
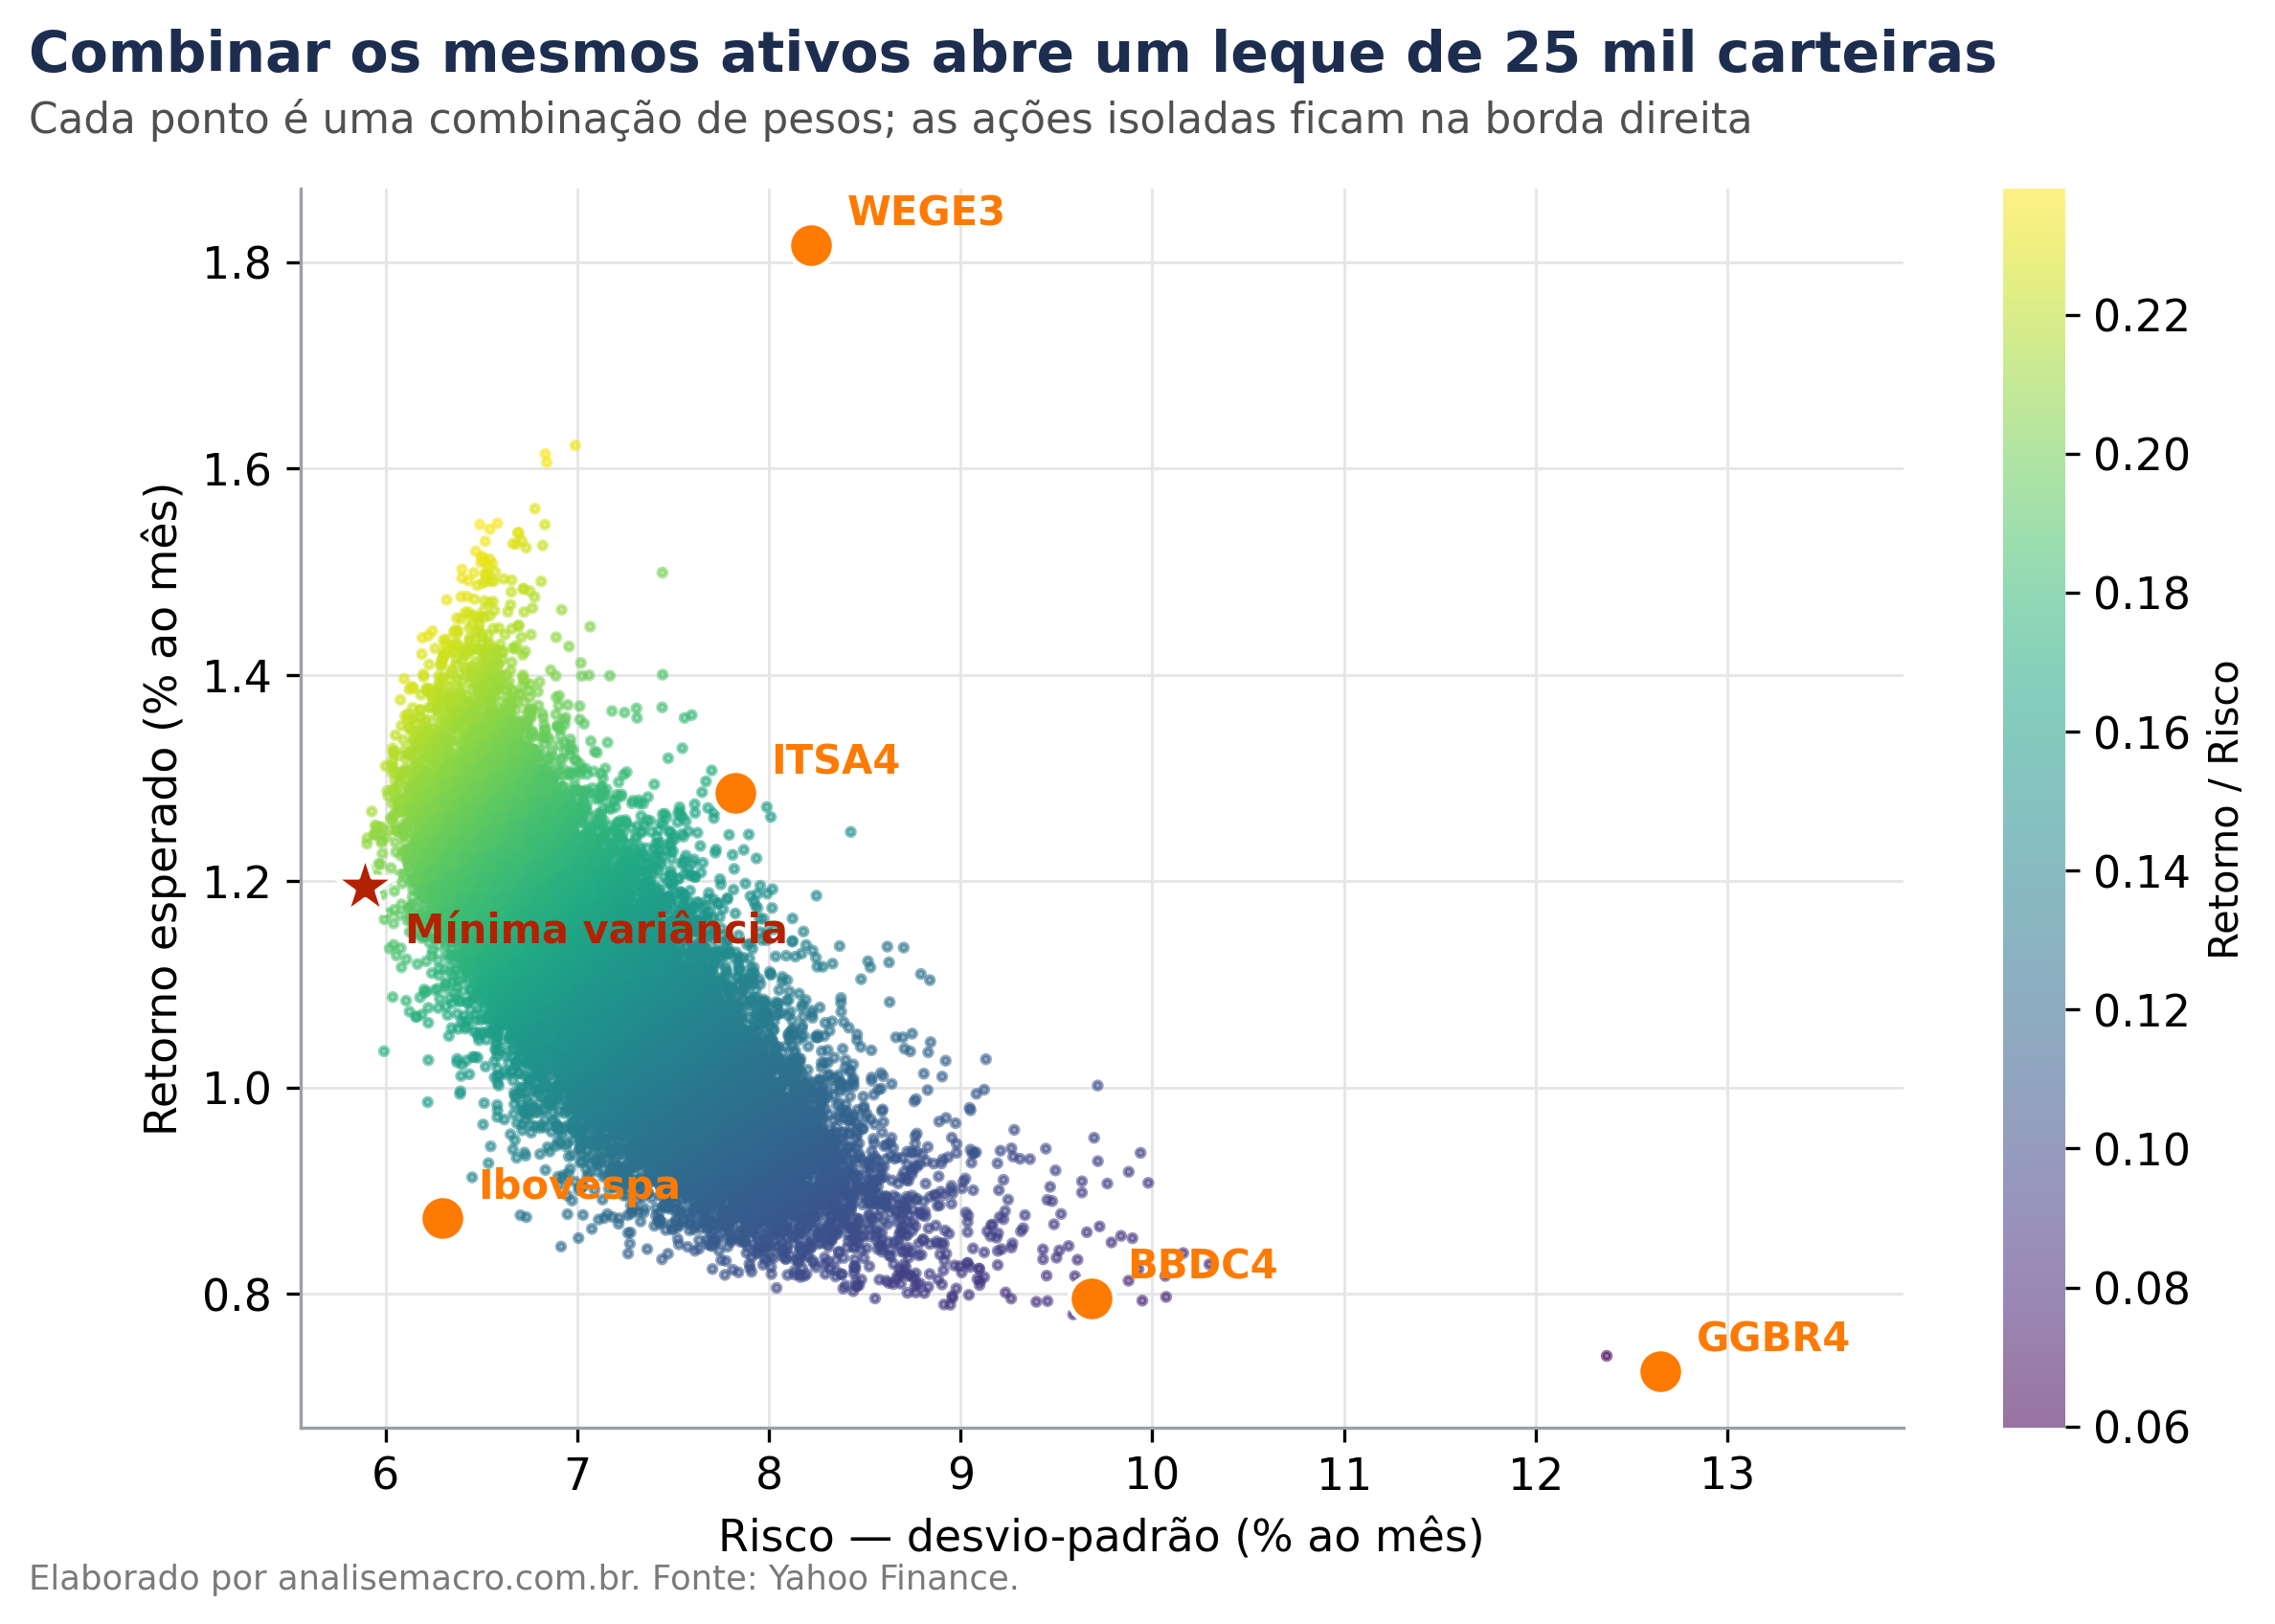
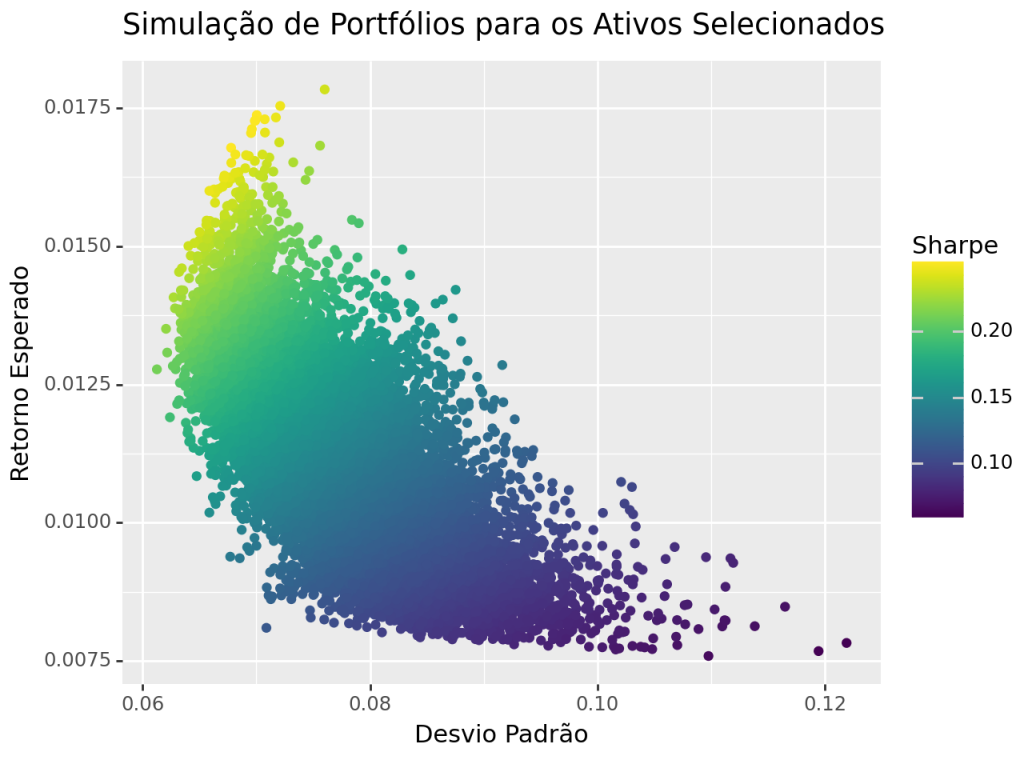
Repare onde ficam as ações individuais: todas na borda direita, na região de risco alto. Nenhuma delas está na fronteira das melhores combinações. É esse resultado que o tutorial reconstrói passo a passo.
Código do exercício
O código com o cálculo de risco e retorno de uma carteira e a fronteira de combinações possíveis está disponível em:
Por que o preço em nível não responde nada
O gráfico do Ibovespa em pontos mostra a trajetória do índice, mas não diz quanto rendeu o investimento. Um índice que sai de 50 mil para 100 mil pontos dobrou; outro que sai de 5 mil para 10 mil também dobrou, com números completamente diferentes na tela.
Por isso o primeiro passo do exercício é converter preços em retornos. O retorno é comparável entre ativos de escalas distintas, e é ele que entra nas etapas seguintes da análise.
A coleta usa o preço de fechamento ajustado, não o preço de tela. O ajustado incorpora proventos e desdobramentos, então a variação entre duas datas corresponde ao que o investidor efetivamente recebeu. Sem esse ajuste, o dia do pagamento de um dividendo apareceria como uma queda que nunca existiu.
Retorno discreto e log-retorno
Há duas formas de calcular retorno, e as duas aparecem na literatura. O retorno discreto é a variação percentual direta entre dois preços. O log-retorno é o logaritmo natural da razão entre eles.
A diferença prática é a agregação no tempo. Log-retornos somam: o retorno de doze meses é a soma dos doze log-retornos mensais. Com retornos discretos seria preciso multiplicar os fatores. Essa propriedade simplifica as contas e é o motivo de o log-retorno ser o padrão em análise quantitativa.
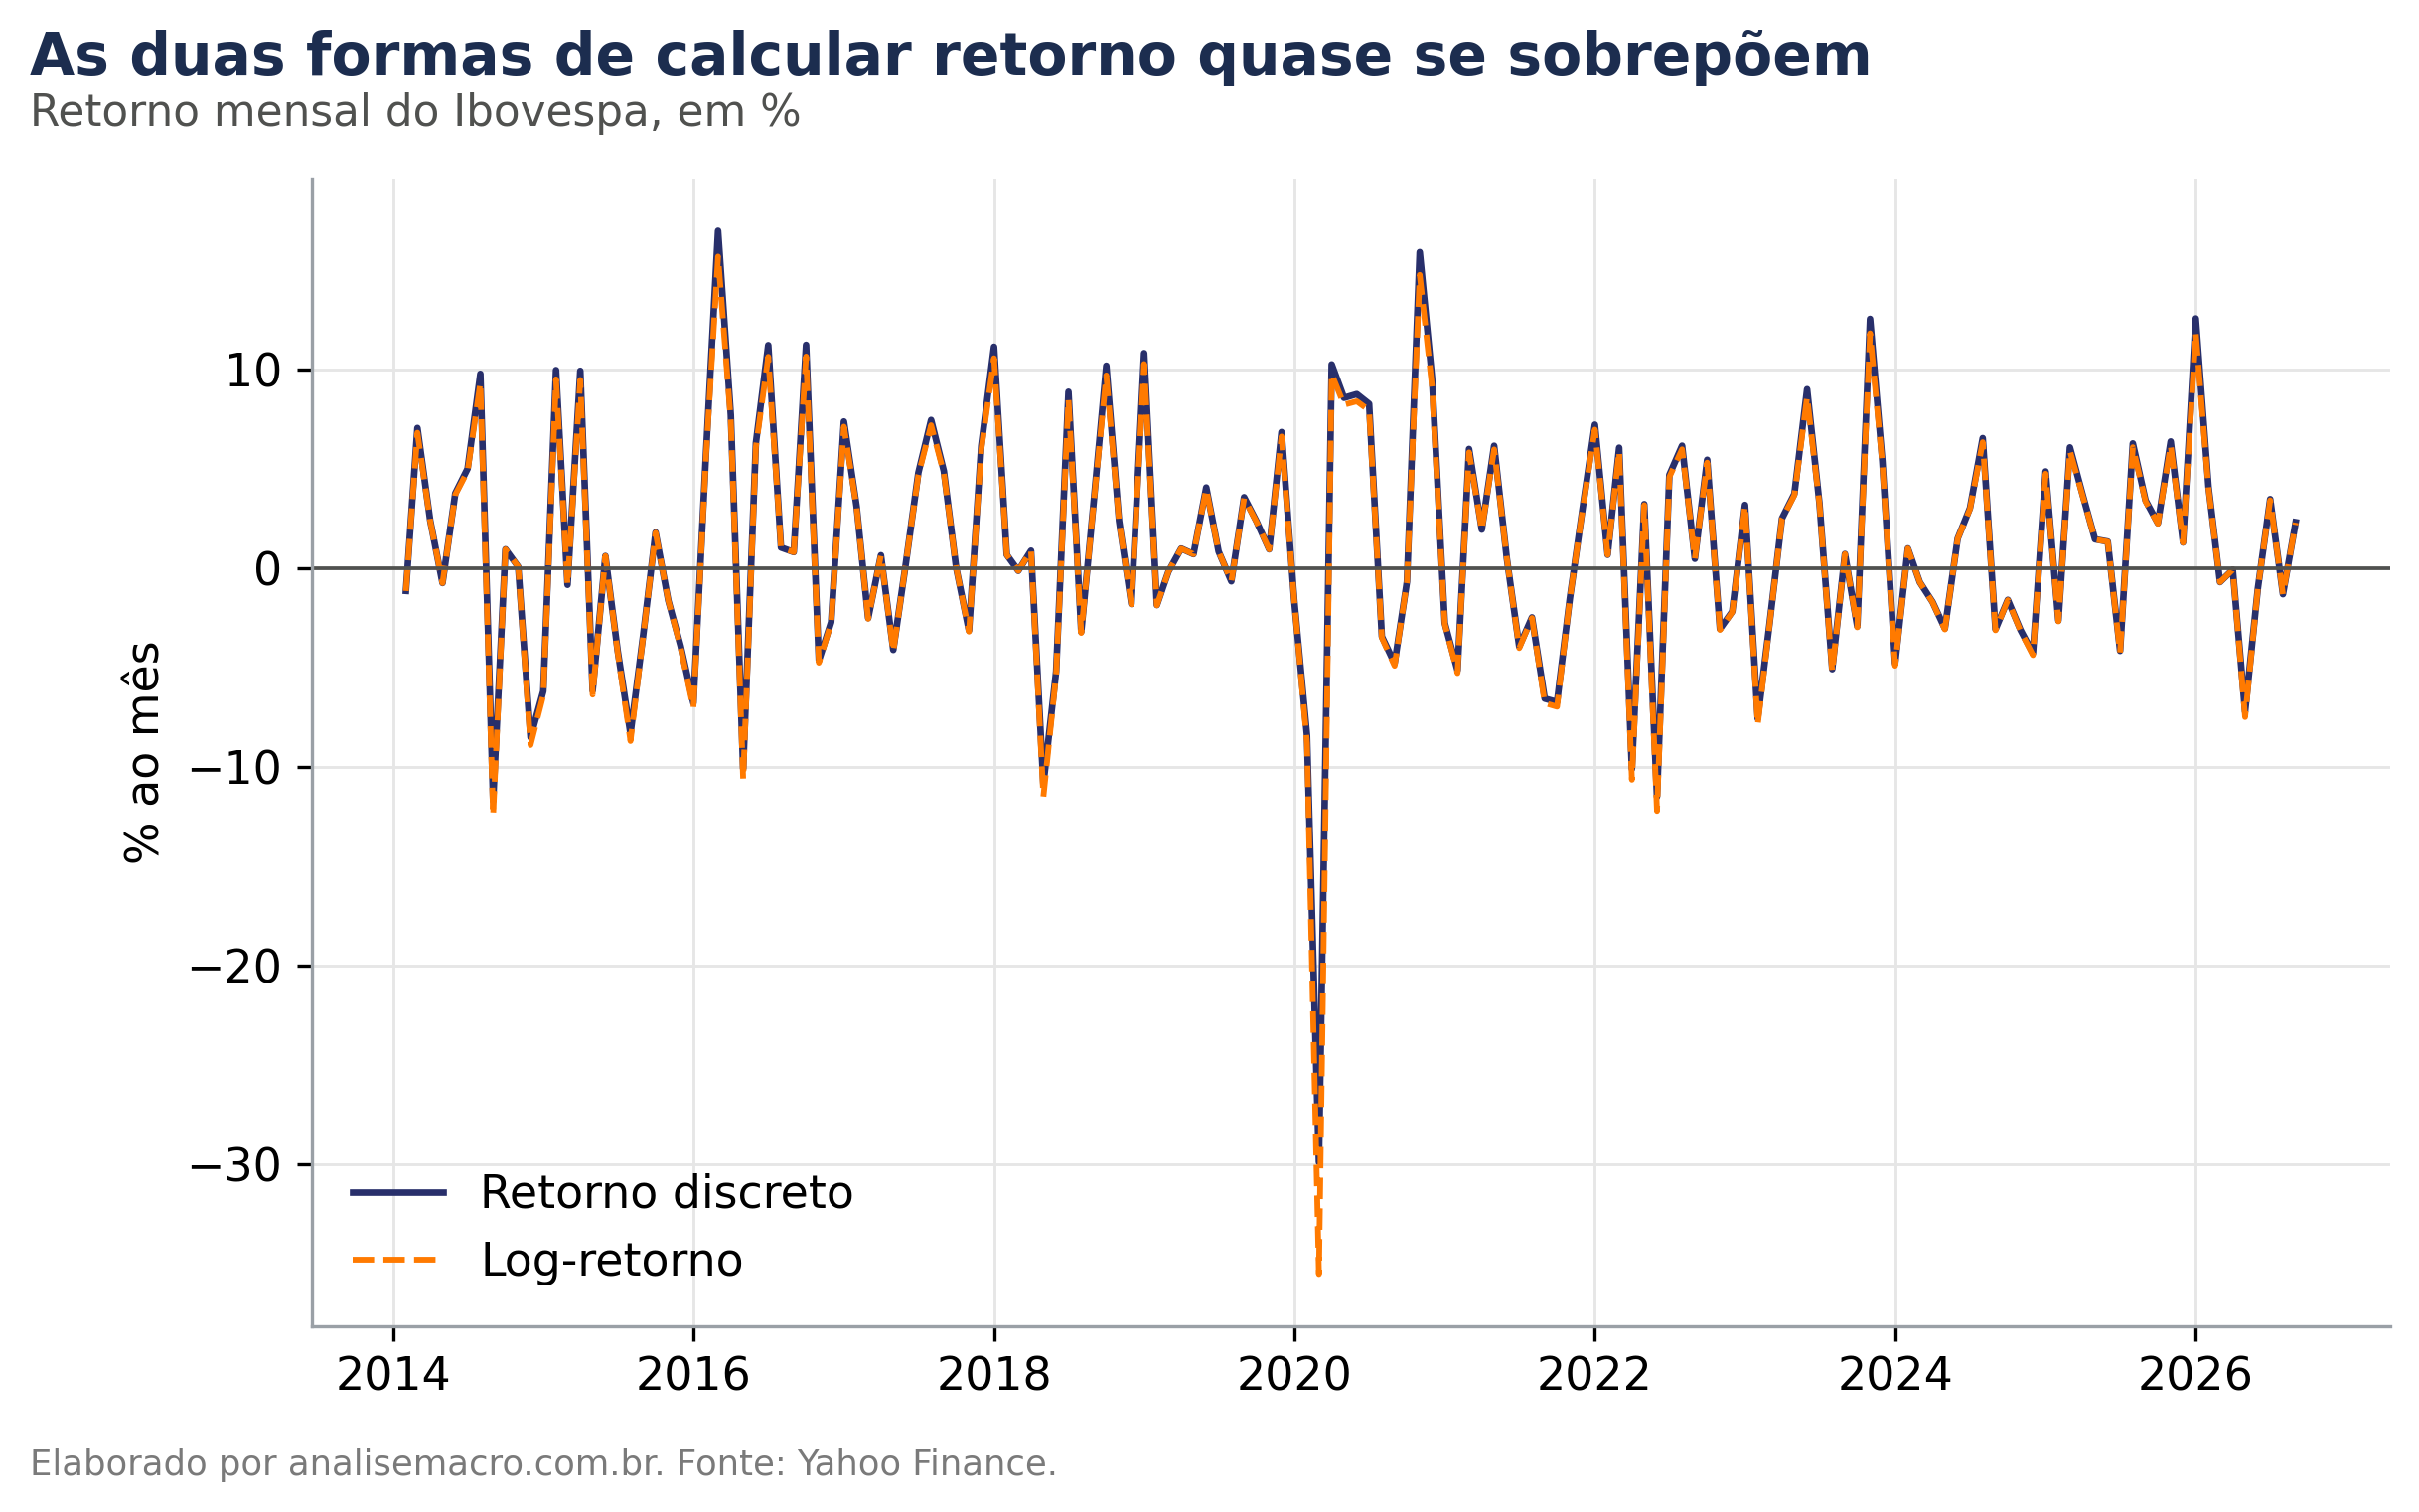
As duas linhas se sobrepõem quase o tempo todo. A diferença aparece nos movimentos grandes, e é lá que a escolha entre uma e outra passa a importar.
O formato da distribuição dos retornos
Antes de medir risco, vale olhar como os retornos se distribuem. Duas medidas resumem esse formato, e as duas dizem algo prático sobre o que esperar do ativo.
A assimetria indica se a distribuição pende para um lado. Assimetria negativa significa que as quedas extremas são mais intensas que as altas extremas — comportamento comum em ações e no próprio índice.
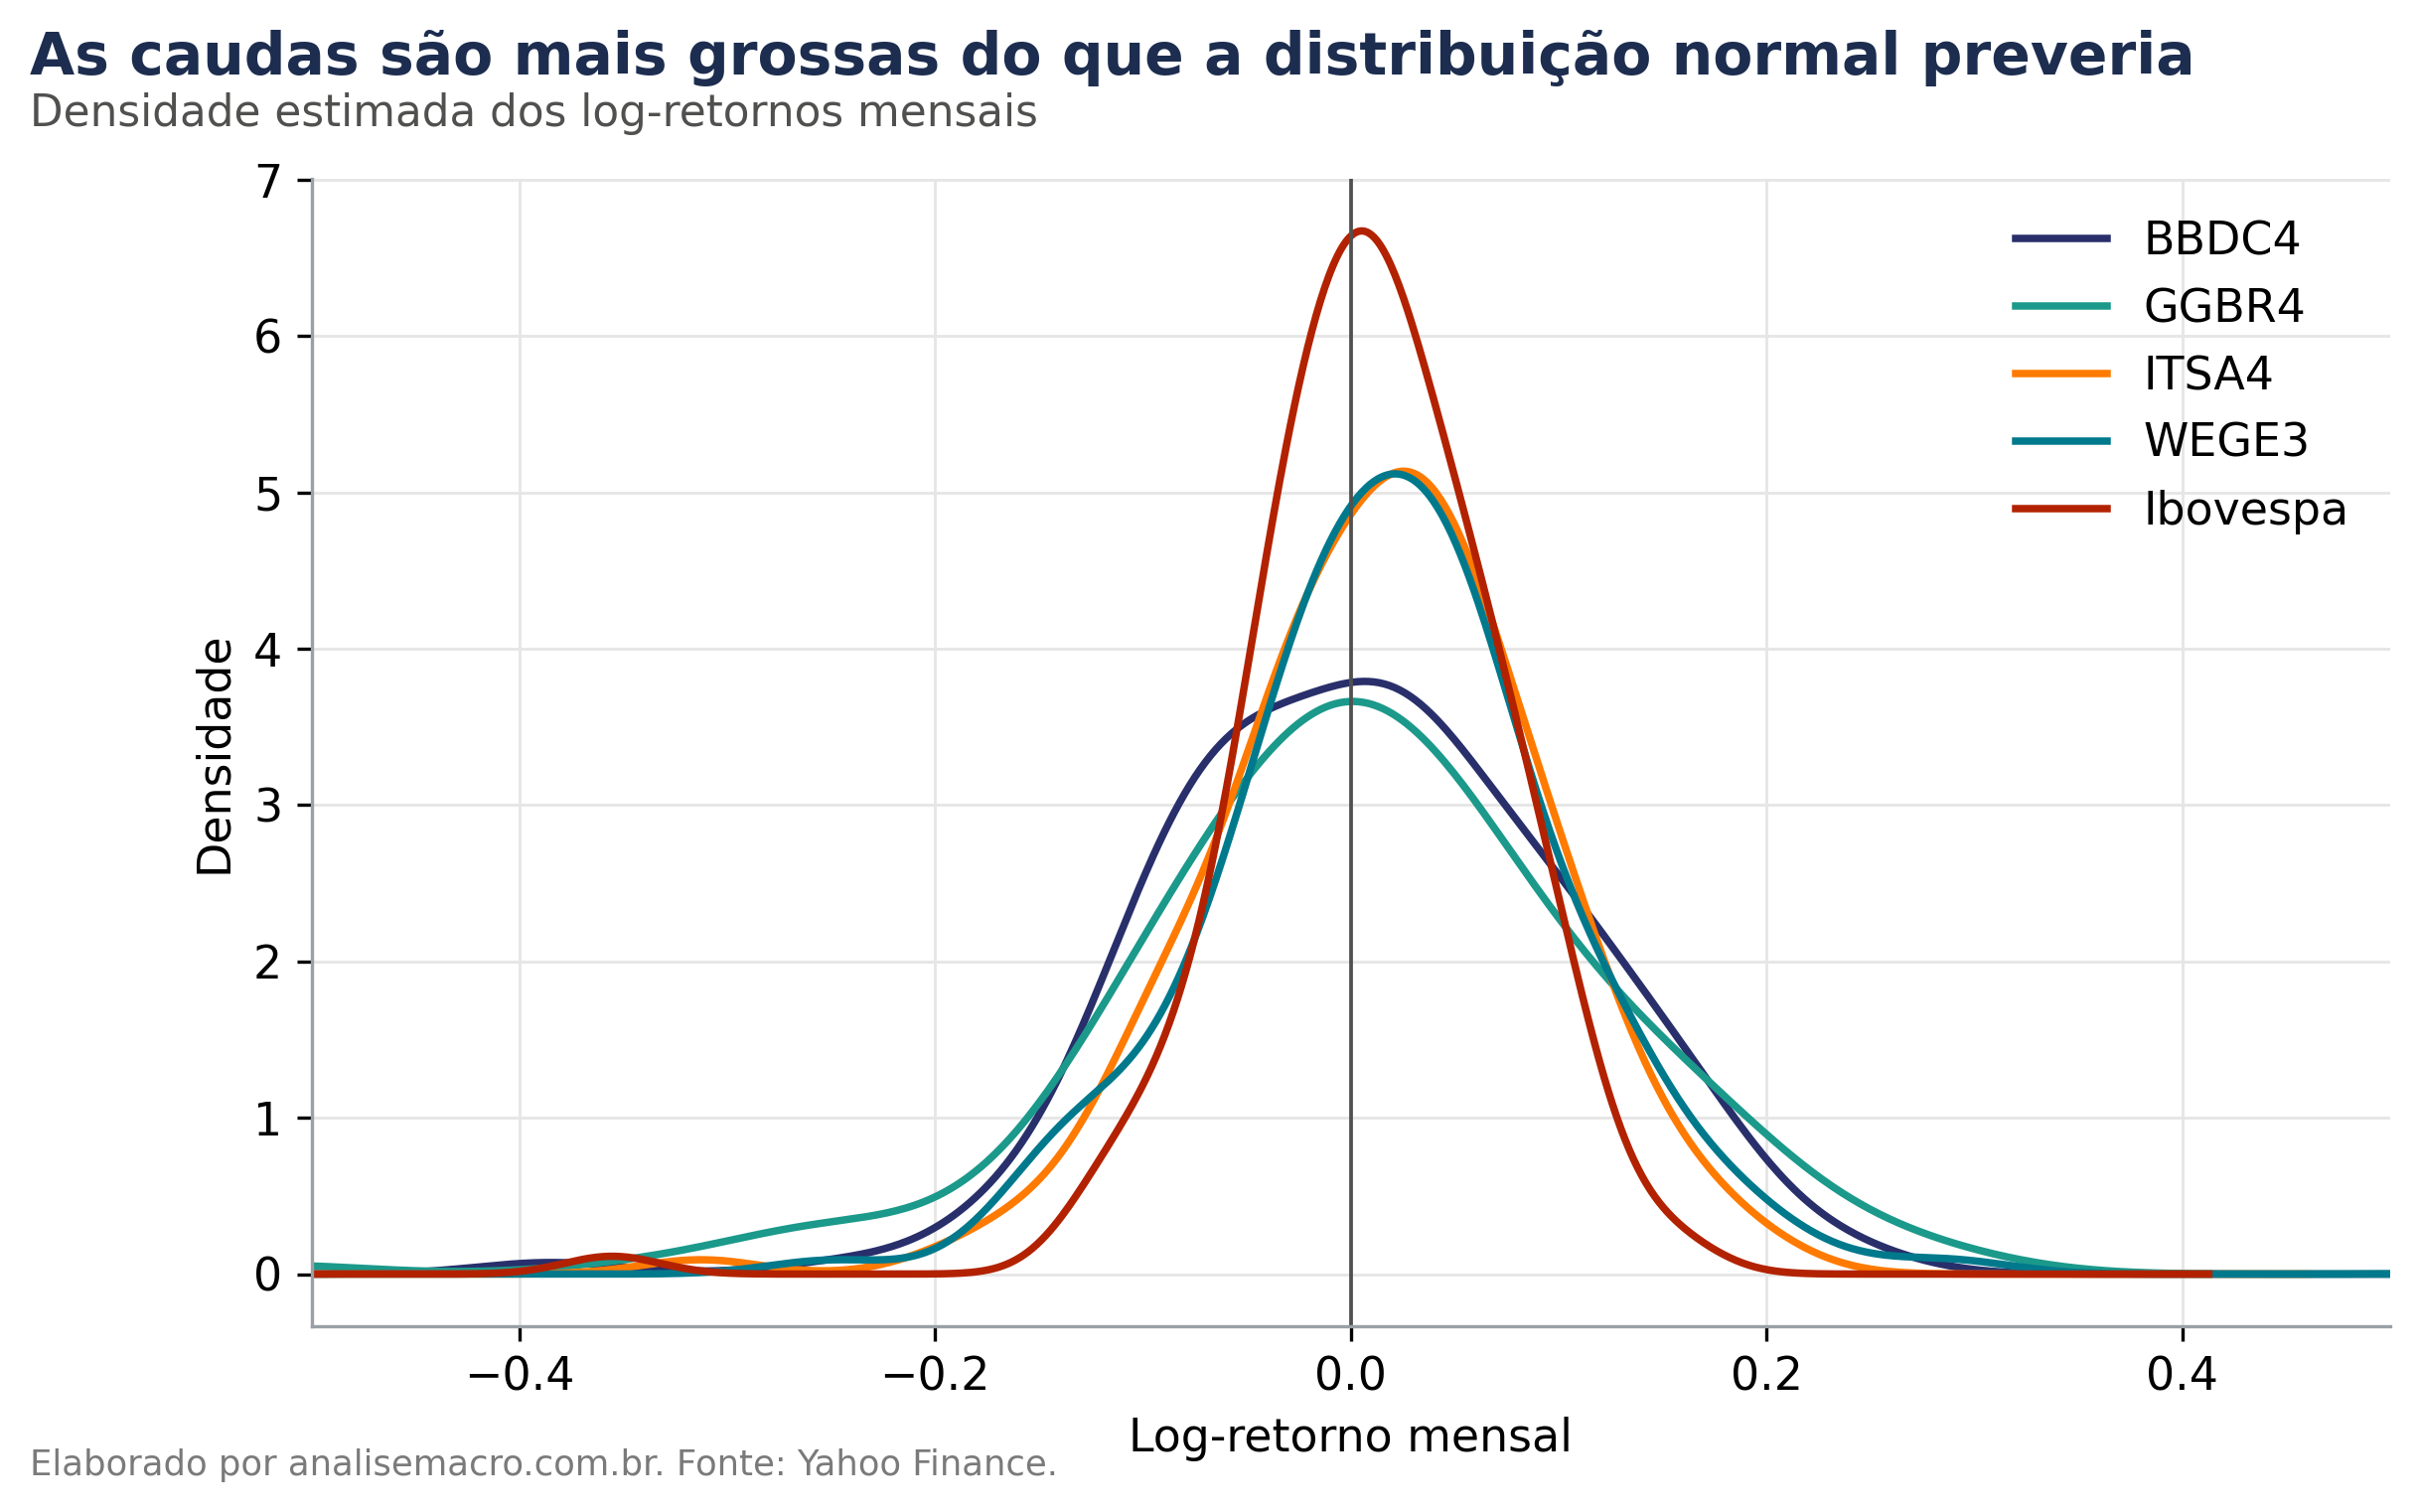
A curtose mede a espessura das caudas. Numa distribuição normal ela vale 3. Valores acima disso indicam caudas grossas: eventos extremos acontecem com frequência maior do que a normal preveria. O Ibovespa da amostra tem curtose acima de 9.
Isso não é curiosidade estatística. Modelos que assumem normalidade subestimam a chance de perdas grandes justamente quando elas mais doem.
Risco é dispersão, não chance de perder tudo
Em finanças, a medida mais comum de risco é a dispersão dos retornos em torno da média. Quanto mais o retorno oscila, menos previsível é o resultado.
A variância é a média dos desvios ao quadrado. Elevar ao quadrado evita que desvios positivos e negativos se cancelem, mas deixa o resultado numa unidade estranha, retorno ao quadrado, que ninguém consegue interpretar direto.
Por isso trabalhamos com o desvio-padrão, a raiz quadrada da variância. Ele volta à unidade original e pode ser lido como "quanto o retorno costuma se afastar da média".
Uma observação sobre o termo: risco aqui é oscilação. Um ativo que sobe muito também é volátil, e a WEG da nossa amostra ilustra isso.
O risco de uma carteira não é a média dos riscos
Uma carteira combina vários ativos com pesos diferentes. O retorno esperado dela é a média ponderada dos retornos dos ativos — resultado direto, sem surpresa. Como é uma média ponderada, o retorno da carteira não supera o do ativo de maior retorno individual.
Isso levanta a pergunta natural: se o retorno da carteira é no máximo o do melhor ativo, por que não investir tudo nele?
Porque o risco não segue a mesma regra. O risco da carteira depende também de como os ativos se movem juntos, medido pela covariância entre eles. Quando dois ativos não se movem em sincronia, a queda de um é parcialmente compensada pela alta do outro.
O resultado é que a oscilação da carteira fica menor que a média das oscilações individuais. Esse é o efeito da diversificação, que permite a uma carteira ter risco menor que qualquer ação que a compõe.
Os resultados
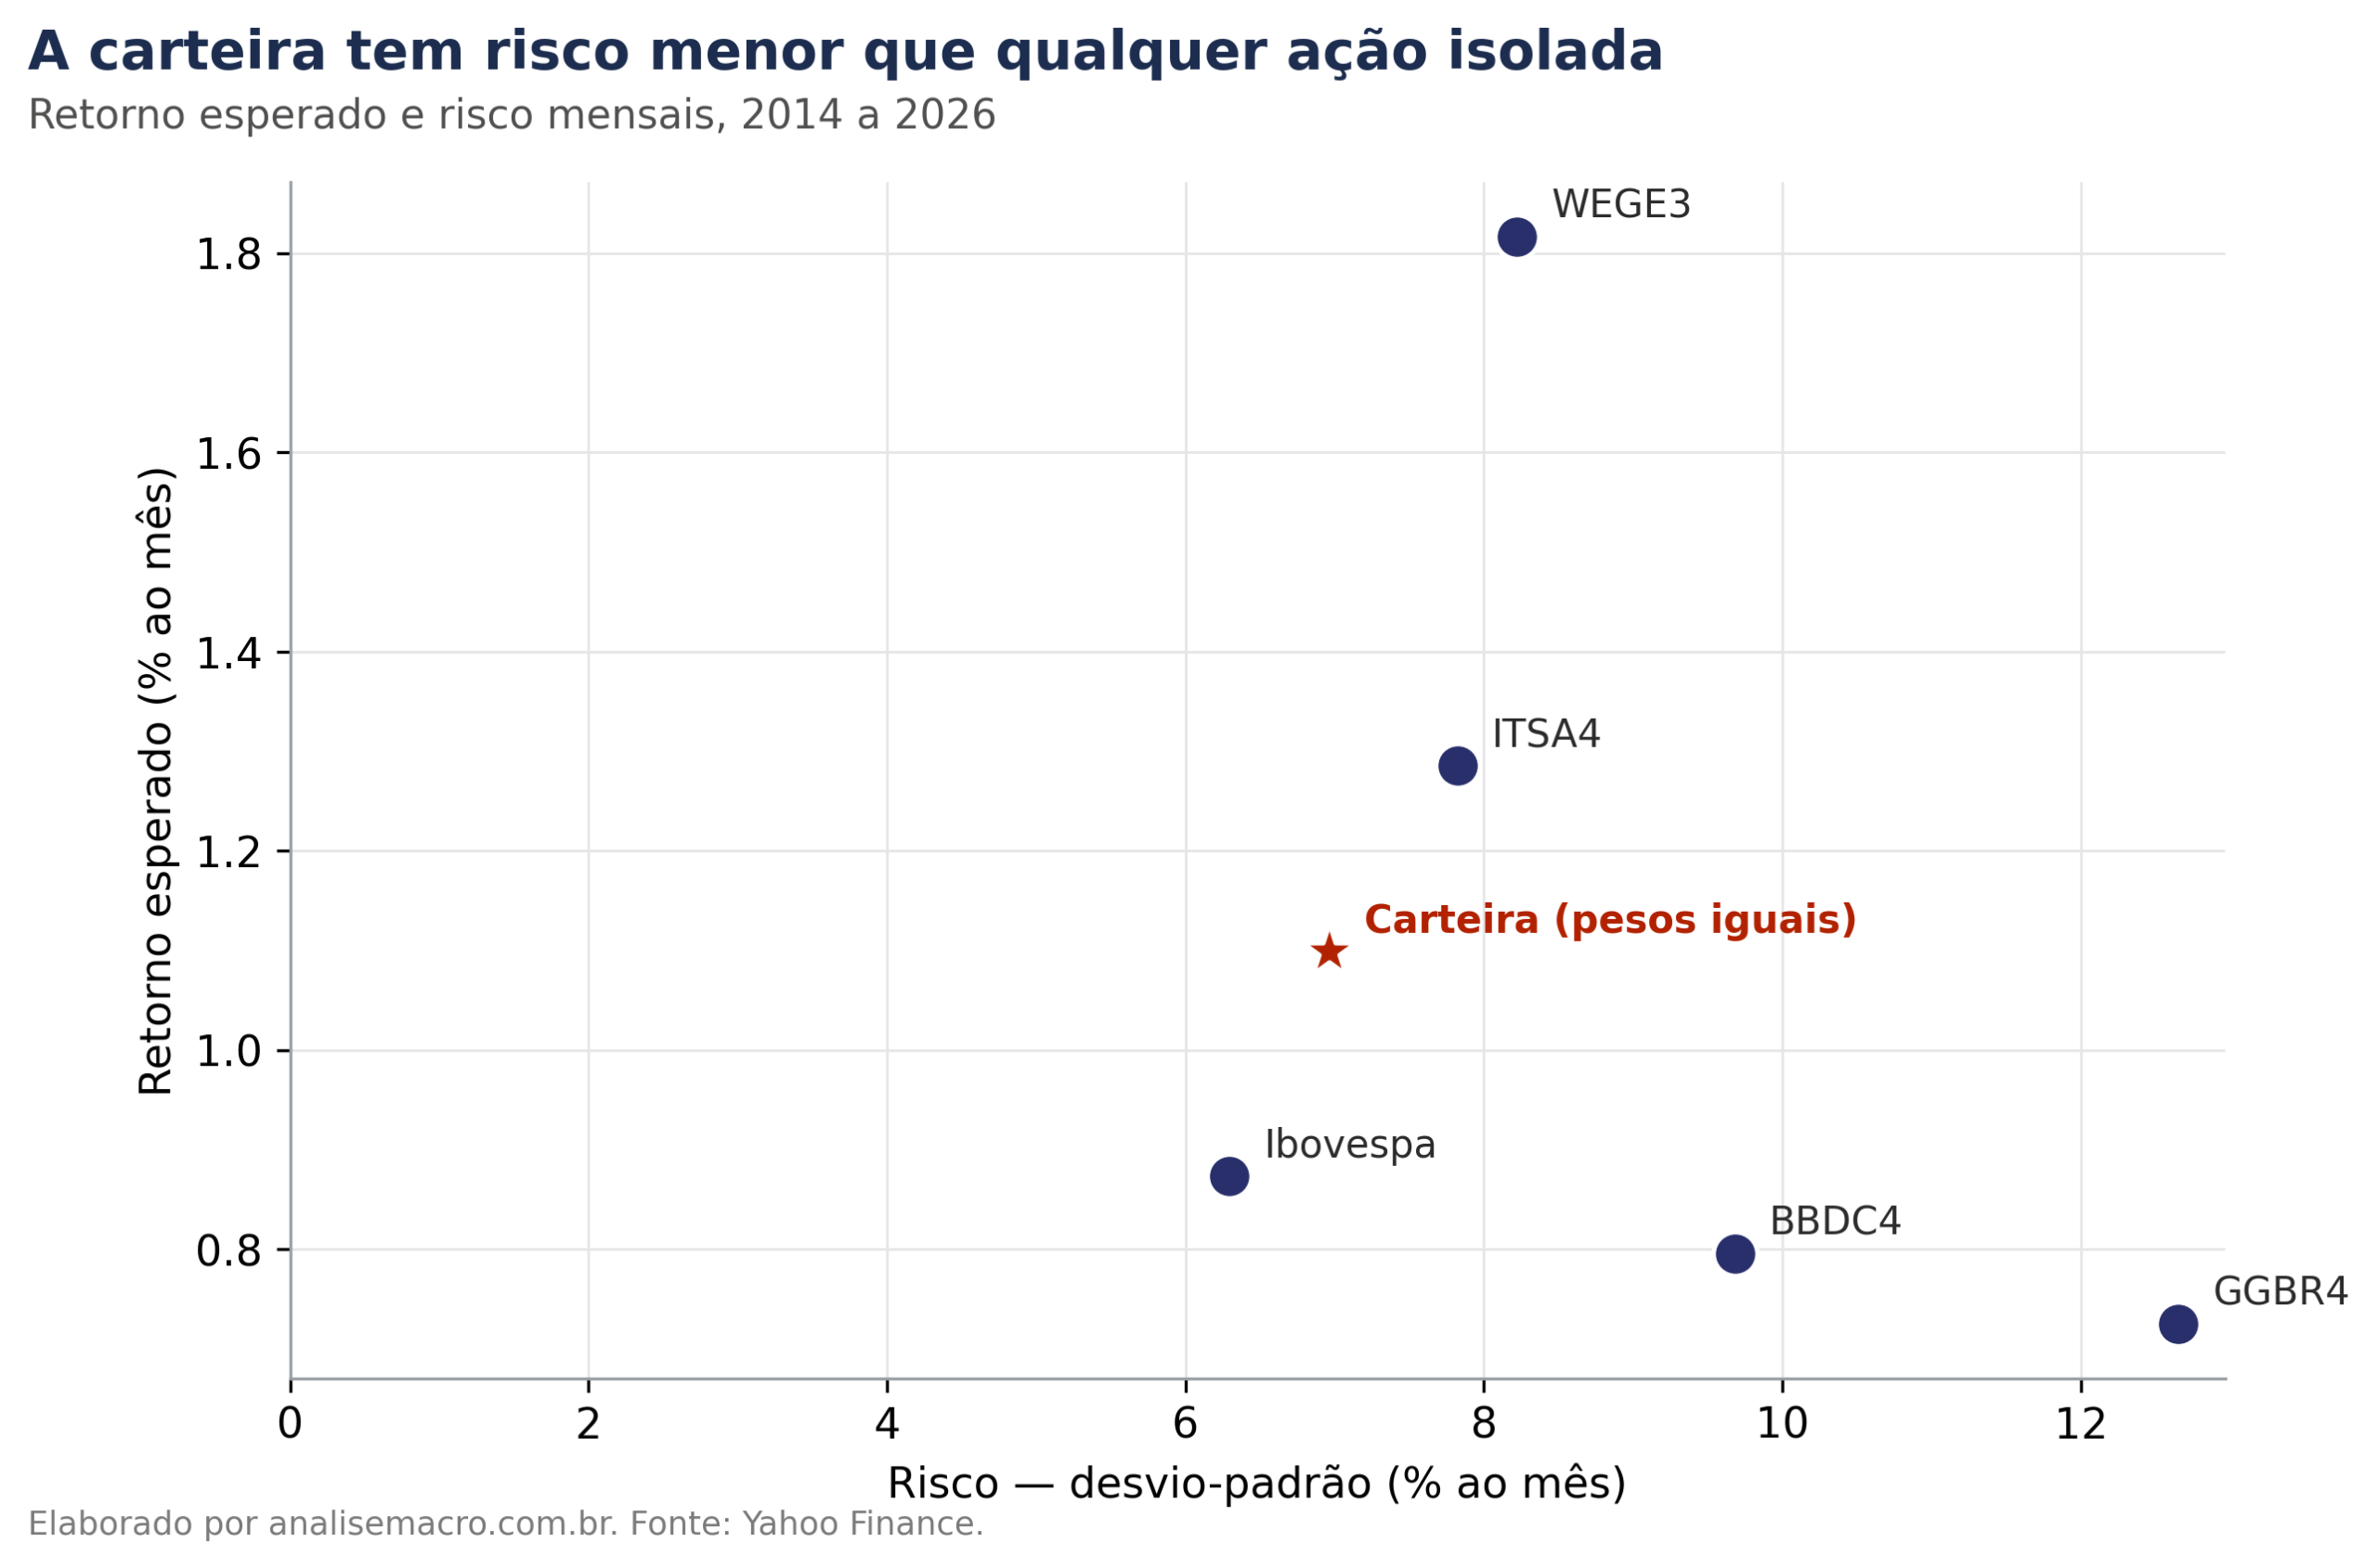
Com os retornos mensais de 2014 a 2026, cada ativo tem seu par de retorno e risco. A carteira de pesos iguais entra na última linha para comparação.
| Ativo | Retorno esperado (% ao mês) | Risco (% ao mês) |
|---|---|---|
| WEGE3 | 1,82 | 8,22 |
| ITSA4 | 1,29 | 7,82 |
| Ibovespa | 0,87 | 6,29 |
| BBDC4 | 0,80 | 9,68 |
| GGBR4 | 0,72 | 12,65 |
| Carteira (pesos iguais) | 1,10 | 6,96 |
A leitura da tabela já entrega o argumento. A carteira rende mais que a Gerdau e com pouco mais da metade do risco dela. Combinar os ativos produziu mais retorno com quase metade da oscilação de uma das ações que a compõem.
O leque de carteiras possíveis
A carteira de pesos iguais é apenas uma das infinitas combinações possíveis com os mesmos cinco ativos. Para enxergar o conjunto inteiro, o exercício sorteia 25 mil conjuntos de pesos e calcula o risco e o retorno de cada um.
Duas leituras saltam do gráfico que abre este post. A primeira é que as ações individuais ficam todas na borda direita, na região de risco alto, fora da fronteira das melhores combinações.
A segunda é que existe um ponto mais à esquerda de todos, a carteira de mínima variância. Na amostra do exercício ela fica melhor nos dois eixos que o próprio Ibovespa: mais retorno esperado, com menos risco.
Essa carteira tem uma vantagem prática que costuma passar despercebida: ela não exige estimar retorno esperado. Depende apenas da matriz de covariância, que é bem mais estável de estimar do que o retorno futuro de um ativo.
Considerações finais
O exercício mostra três resultados que orientam a construção de carteira, e cada um deles muda uma decisão concreta.
O retorno de uma carteira é a média ponderada dos retornos, mas o risco não é a média dos riscos. Essa assimetria é o que abre espaço para a diversificação funcionar.
A covariância entre os ativos pesa tanto quanto as características de cada um. Duas ações excelentes que reagem aos mesmos fatores — juros, câmbio, commodities — diversificam pouco uma à outra, por melhores que sejam isoladamente.
E o passo natural a partir daqui é a fronteira eficiente de Markowitz, que formaliza qual combinação de pesos entrega o maior retorno para cada nível de risco aceito.
Saber fazer isso em Python muda o trabalho de quem lida com dados financeiros:
- Analista de investimentos — avalia se uma recomendação melhora ou piora a relação risco-retorno da carteira, em vez de olhar cada ativo separadamente.
- Gestor de portfólio — testa combinações de pesos e mede o efeito da diversificação antes de executar a ordem.
- Profissional de risco — identifica caudas grossas e concentração de fatores que a média esconde.
- Economista — conecta a decisão de portfólio ao cenário macro, já que juros e câmbio movem os mesmos fatores de risco.
- Investidor pessoa física — descobre se as ações da própria carteira realmente diversificam umas às outras.
Quer aprender a construir análises como esta?
Na Formação do Zero à Análise de Dados Econômicos e Financeiros usando Python e IA você parte sem pré-requisito e chega à coleta, ao tratamento, à modelagem e à visualização de dados de mercado.
Quer acesso a todos os cursos da Análise Macro? Conheça o AM Black, a assinatura anual.
Referências
ELTON, E. J.; GRUBER, M. J.; BROWN, S. J.; GOETZMANN, W. N. Modern portfolio theory and investment analysis. 9. ed. Wiley, 2014.
TSAY, R. S. Analysis of financial time series. 3. ed. Wiley, 2010.
Dados de cotações obtidos com a biblioteca yfinance.
Leia também