A análise de correlação mede o quanto duas variáveis se movem juntas, resumindo em um único número a direção e a força dessa relação. Neste tutorial, calculamos o coeficiente de Pearson entre a taxa Selic e o IPCA com dados do Banco Central, e mostramos por que o resultado contraria o que a teoria econômica faria esperar.
O coeficiente entre as duas séries no mesmo mês cai na faixa classificada como desprezível. Duas variáveis centrais da economia brasileira, ligadas pela política monetária, não apresentam relação linear quando comparadas mês a mês.
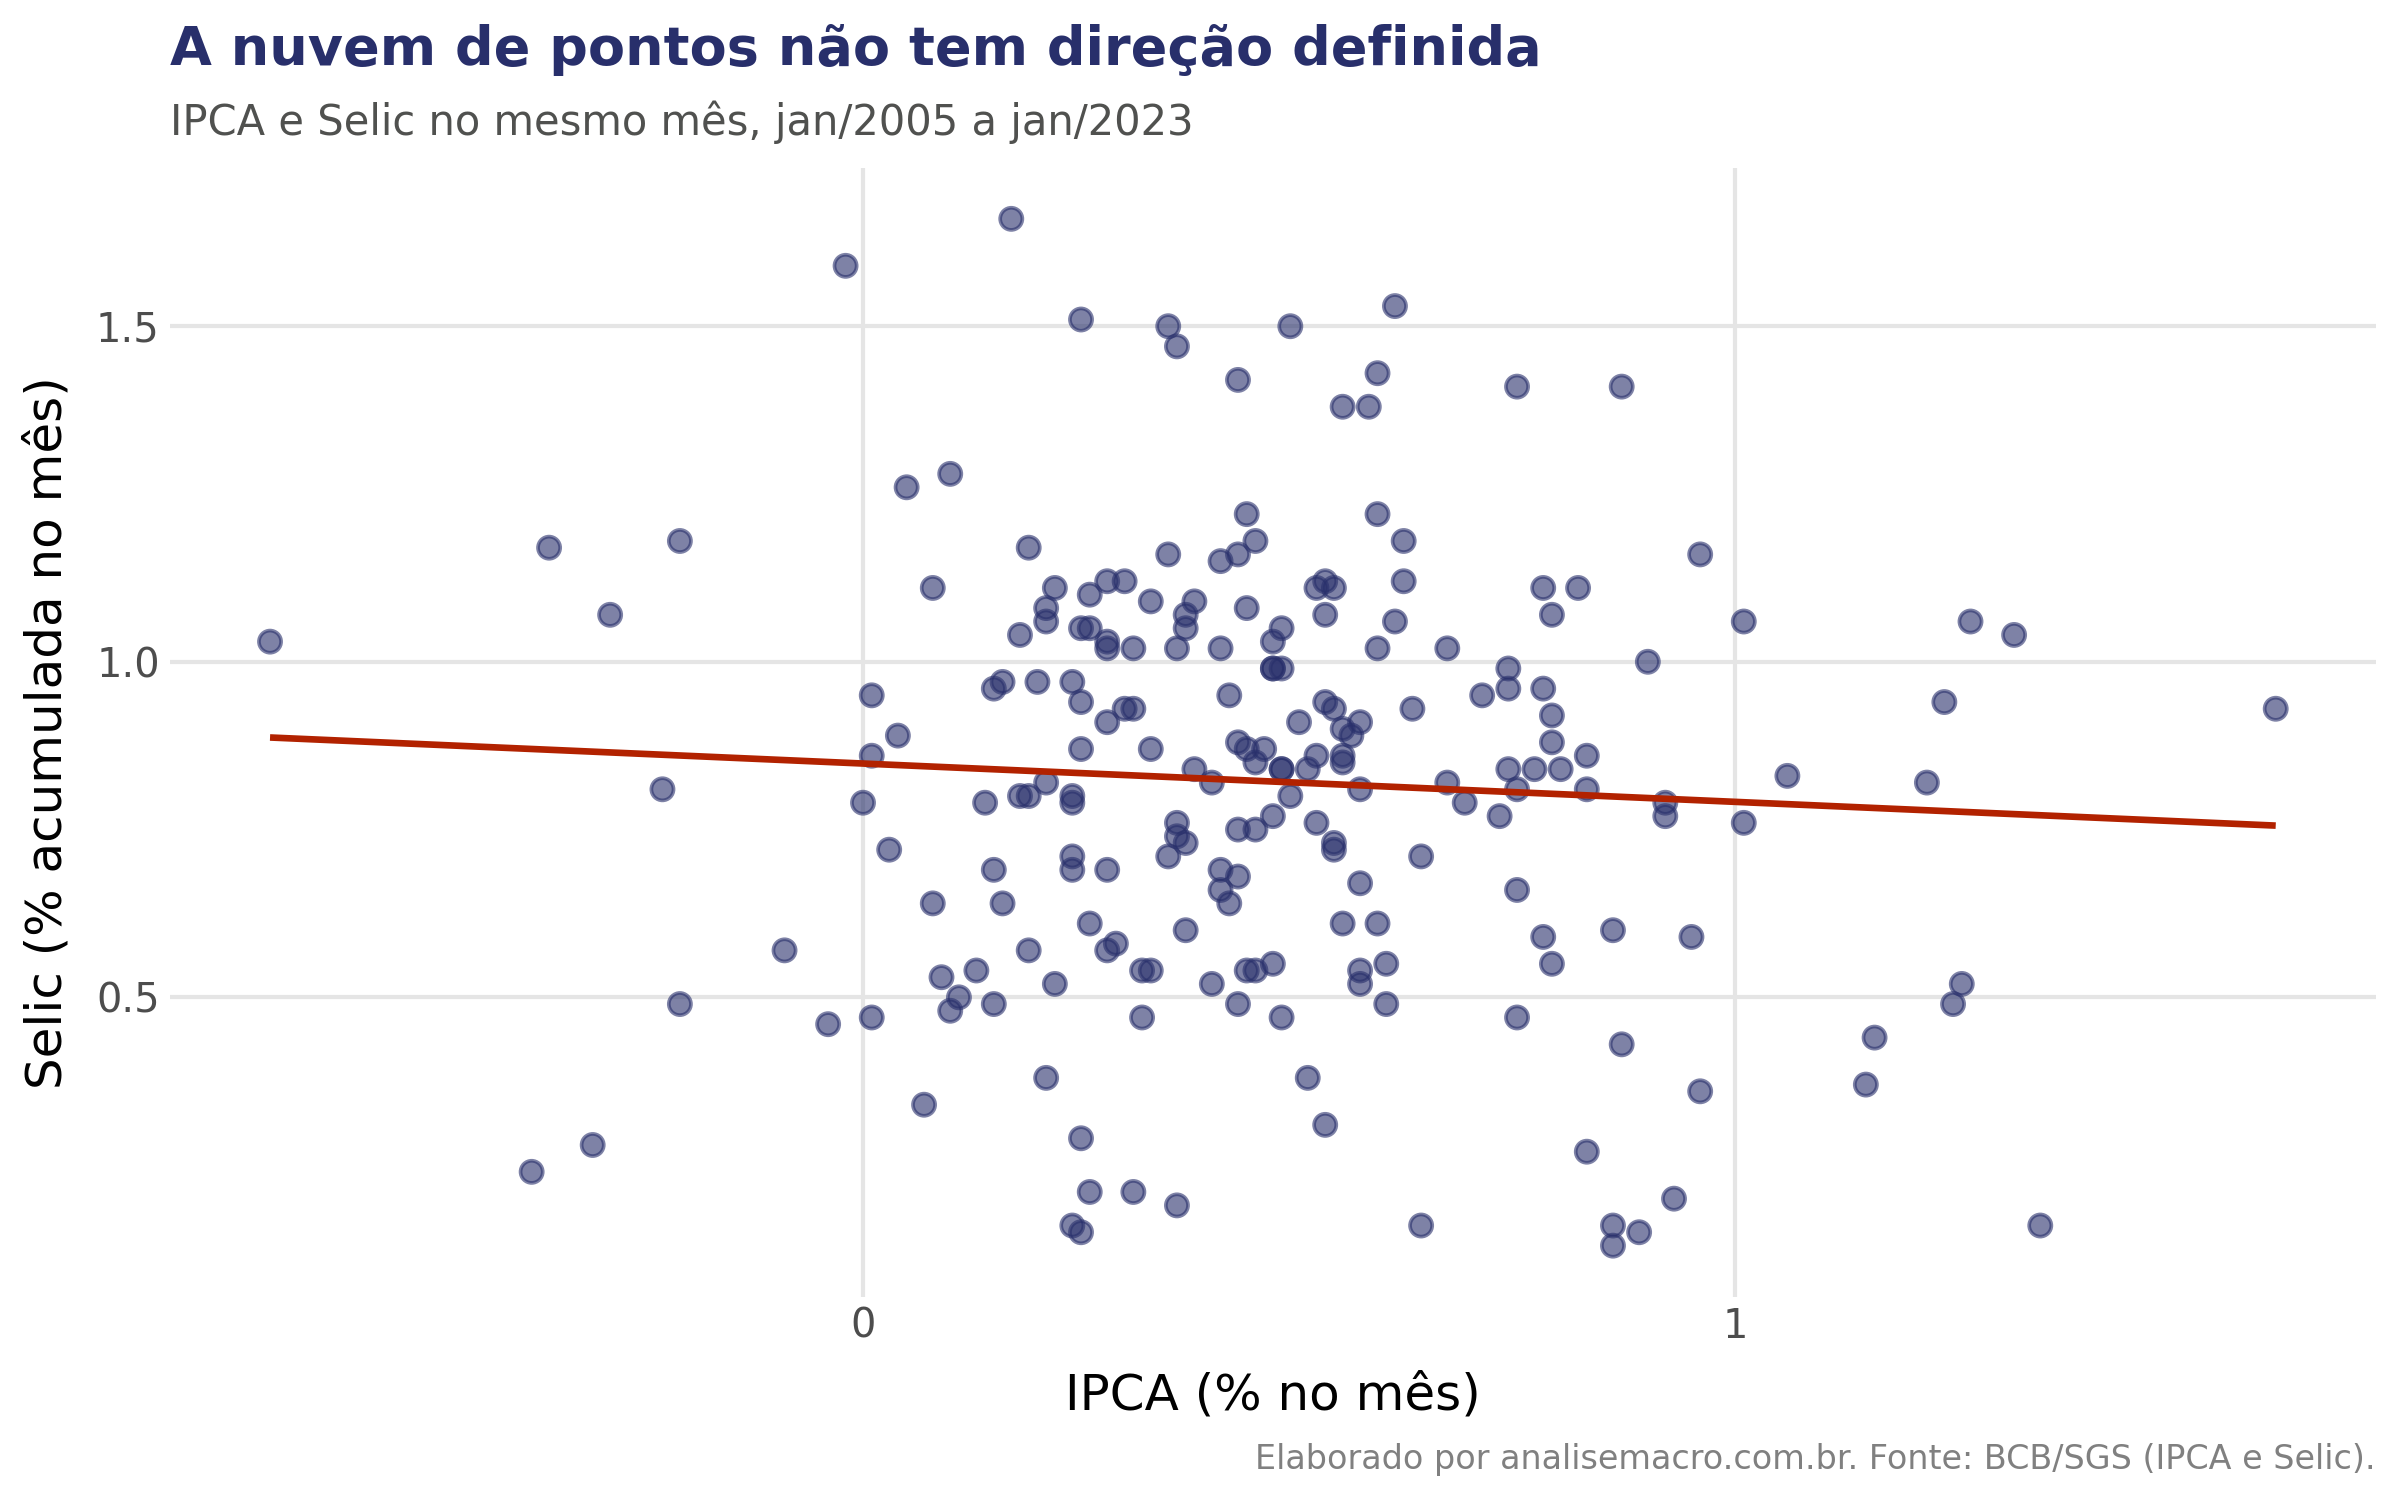
A explicação está na defasagem da política monetária, e o exercício a mede: a relação existe, mas aparece cerca de um ano depois. O caminho até esse número passa pelo conceito de correlação, pela fórmula de Pearson e pela interpretação das faixas do coeficiente.
Código do exercício
O código com o coeficiente de correlação pela função pronta e pela fórmula aberta, mais a análise de defasagens está disponível em:
O que a correlação mede
Correlação é uma medida do quanto duas variáveis se movem juntas. Ela responde a duas perguntas ao mesmo tempo: qual a direção da relação, se as variáveis crescem juntas ou em sentidos opostos, e qual a força dessa relação.
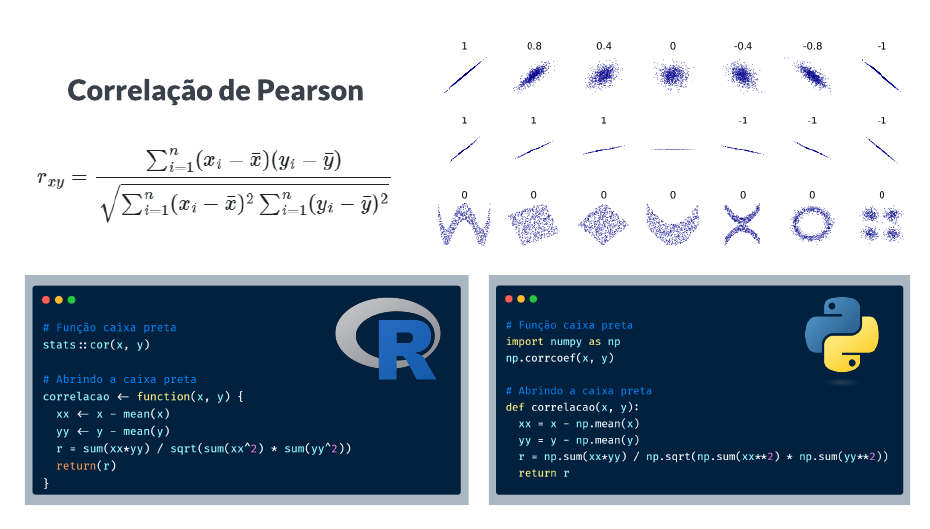
O detalhe que mais gera confusão está na palavra "linear". O coeficiente de Pearson, a medida mais usada, capta apenas a parte da relação que cabe numa reta. Duas variáveis podem ter dependência forte e perfeitamente determinada, mas em formato de curva, e ainda assim apresentar correlação igual a zero.
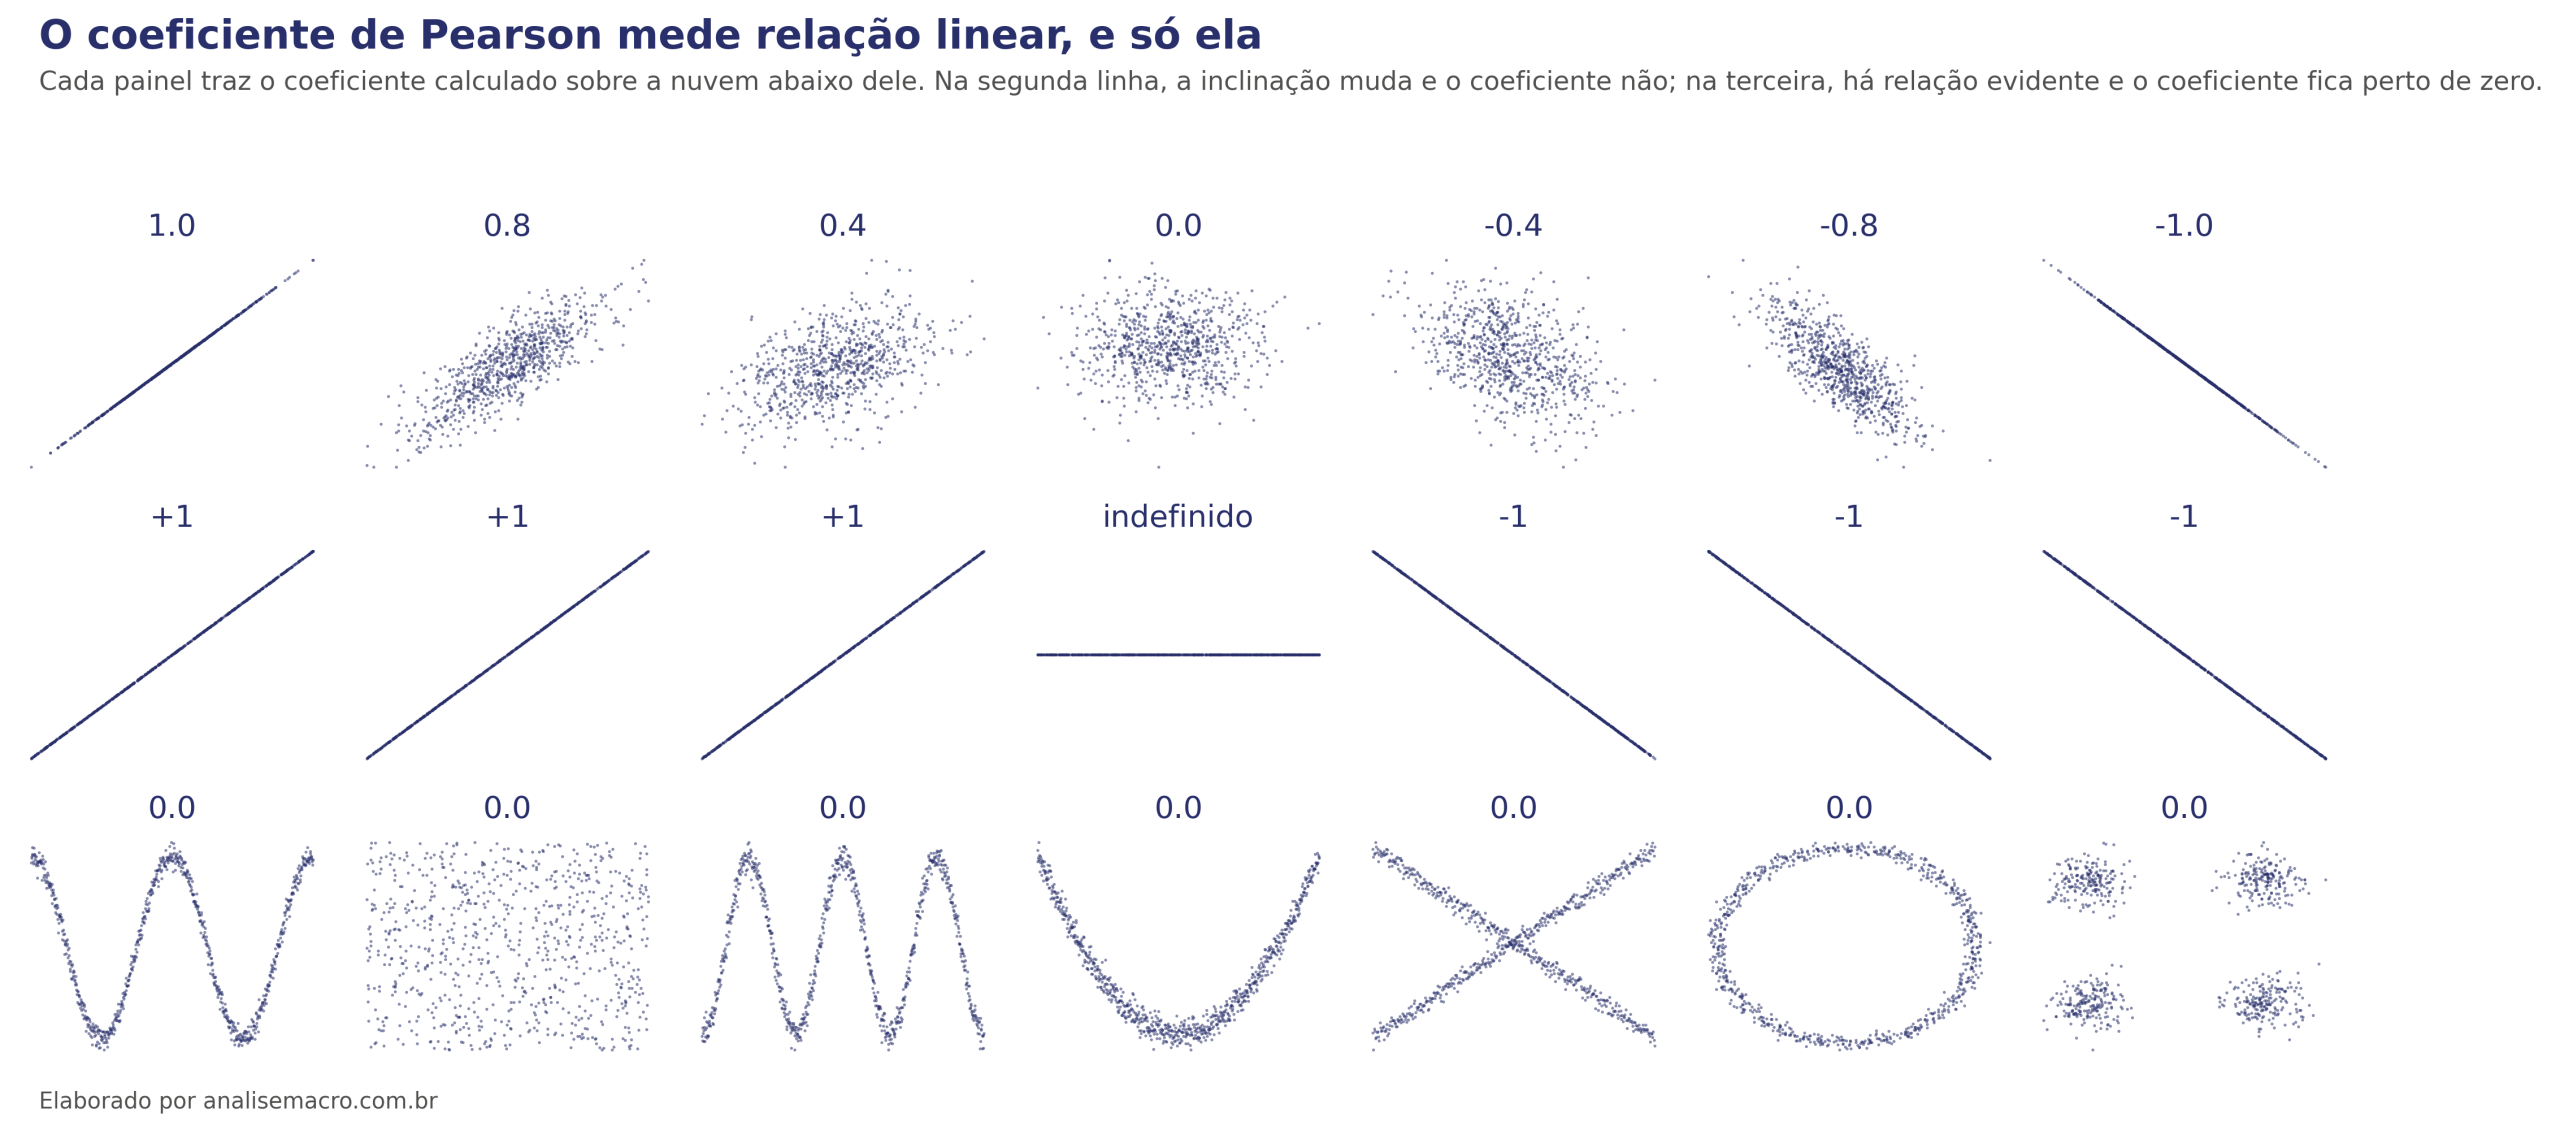
Três situações em que o coeficiente induz a erro
A medida serve para explorar relações antes de qualquer modelo, para selecionar variáveis candidatas a entrar numa previsão e para resumir num número o que o gráfico de dispersão mostra. Em três situações, porém, o valor calculado leva a uma conclusão que os dados não sustentam.
⚠️
〰️
📍
Como o coeficiente é calculado
O coeficiente de Pearson divide a covariância entre duas variáveis pelo produto dos seus desvios padrão. O numerador soma os produtos dos desvios de cada observação em relação à média: quando as duas variáveis estão acima da média ao mesmo tempo, ou abaixo ao mesmo tempo, o produto é positivo; quando uma está acima e a outra abaixo, é negativo. É essa soma que carrega a direção da relação.
O denominador normaliza o total pelos desvios das duas variáveis, e é ele que confina o resultado ao intervalo entre -1 e +1, independentemente das unidades em que cada variável é medida. Uma correlação entre inflação e juros e outra entre altura e peso são diretamente comparáveis por essa razão.
No Python, a função pronta do numpy devolve a matriz de correlação, com a diagonal sempre igual a 1 (a correlação de cada variável com ela mesma) e o coeficiente do par fora dela. O exercício também implementa a fórmula passo a passo, o que mostra que o cálculo se resume a três somas e uma raiz quadrada.
Como interpretar o valor
O sinal dá a direção e o valor absoluto, a força. As faixas abaixo são a convenção de leitura mais usada, e não uma regra estatística: o que conta como relação relevante muda conforme a área e o problema.
| Coeficiente (em módulo) | Interpretação |
|---|---|
| 0,9 a 1,0 | Correlação muito forte |
| 0,7 a 0,9 | Correlação forte |
| 0,5 a 0,7 | Correlação moderada |
| 0,3 a 0,5 | Correlação fraca |
| 0,0 a 0,3 | Correlação desprezível ou nula |
Pela tabela, o coeficiente entre IPCA e Selic cai na última faixa. O passo seguinte é entender por quê.
Por que juros e inflação parecem não ter relação
As duas séries no tempo mostram o problema. Os ciclos existem em ambas, mas não coincidem: períodos de juros altos aparecem em momentos diferentes dos períodos de inflação alta.
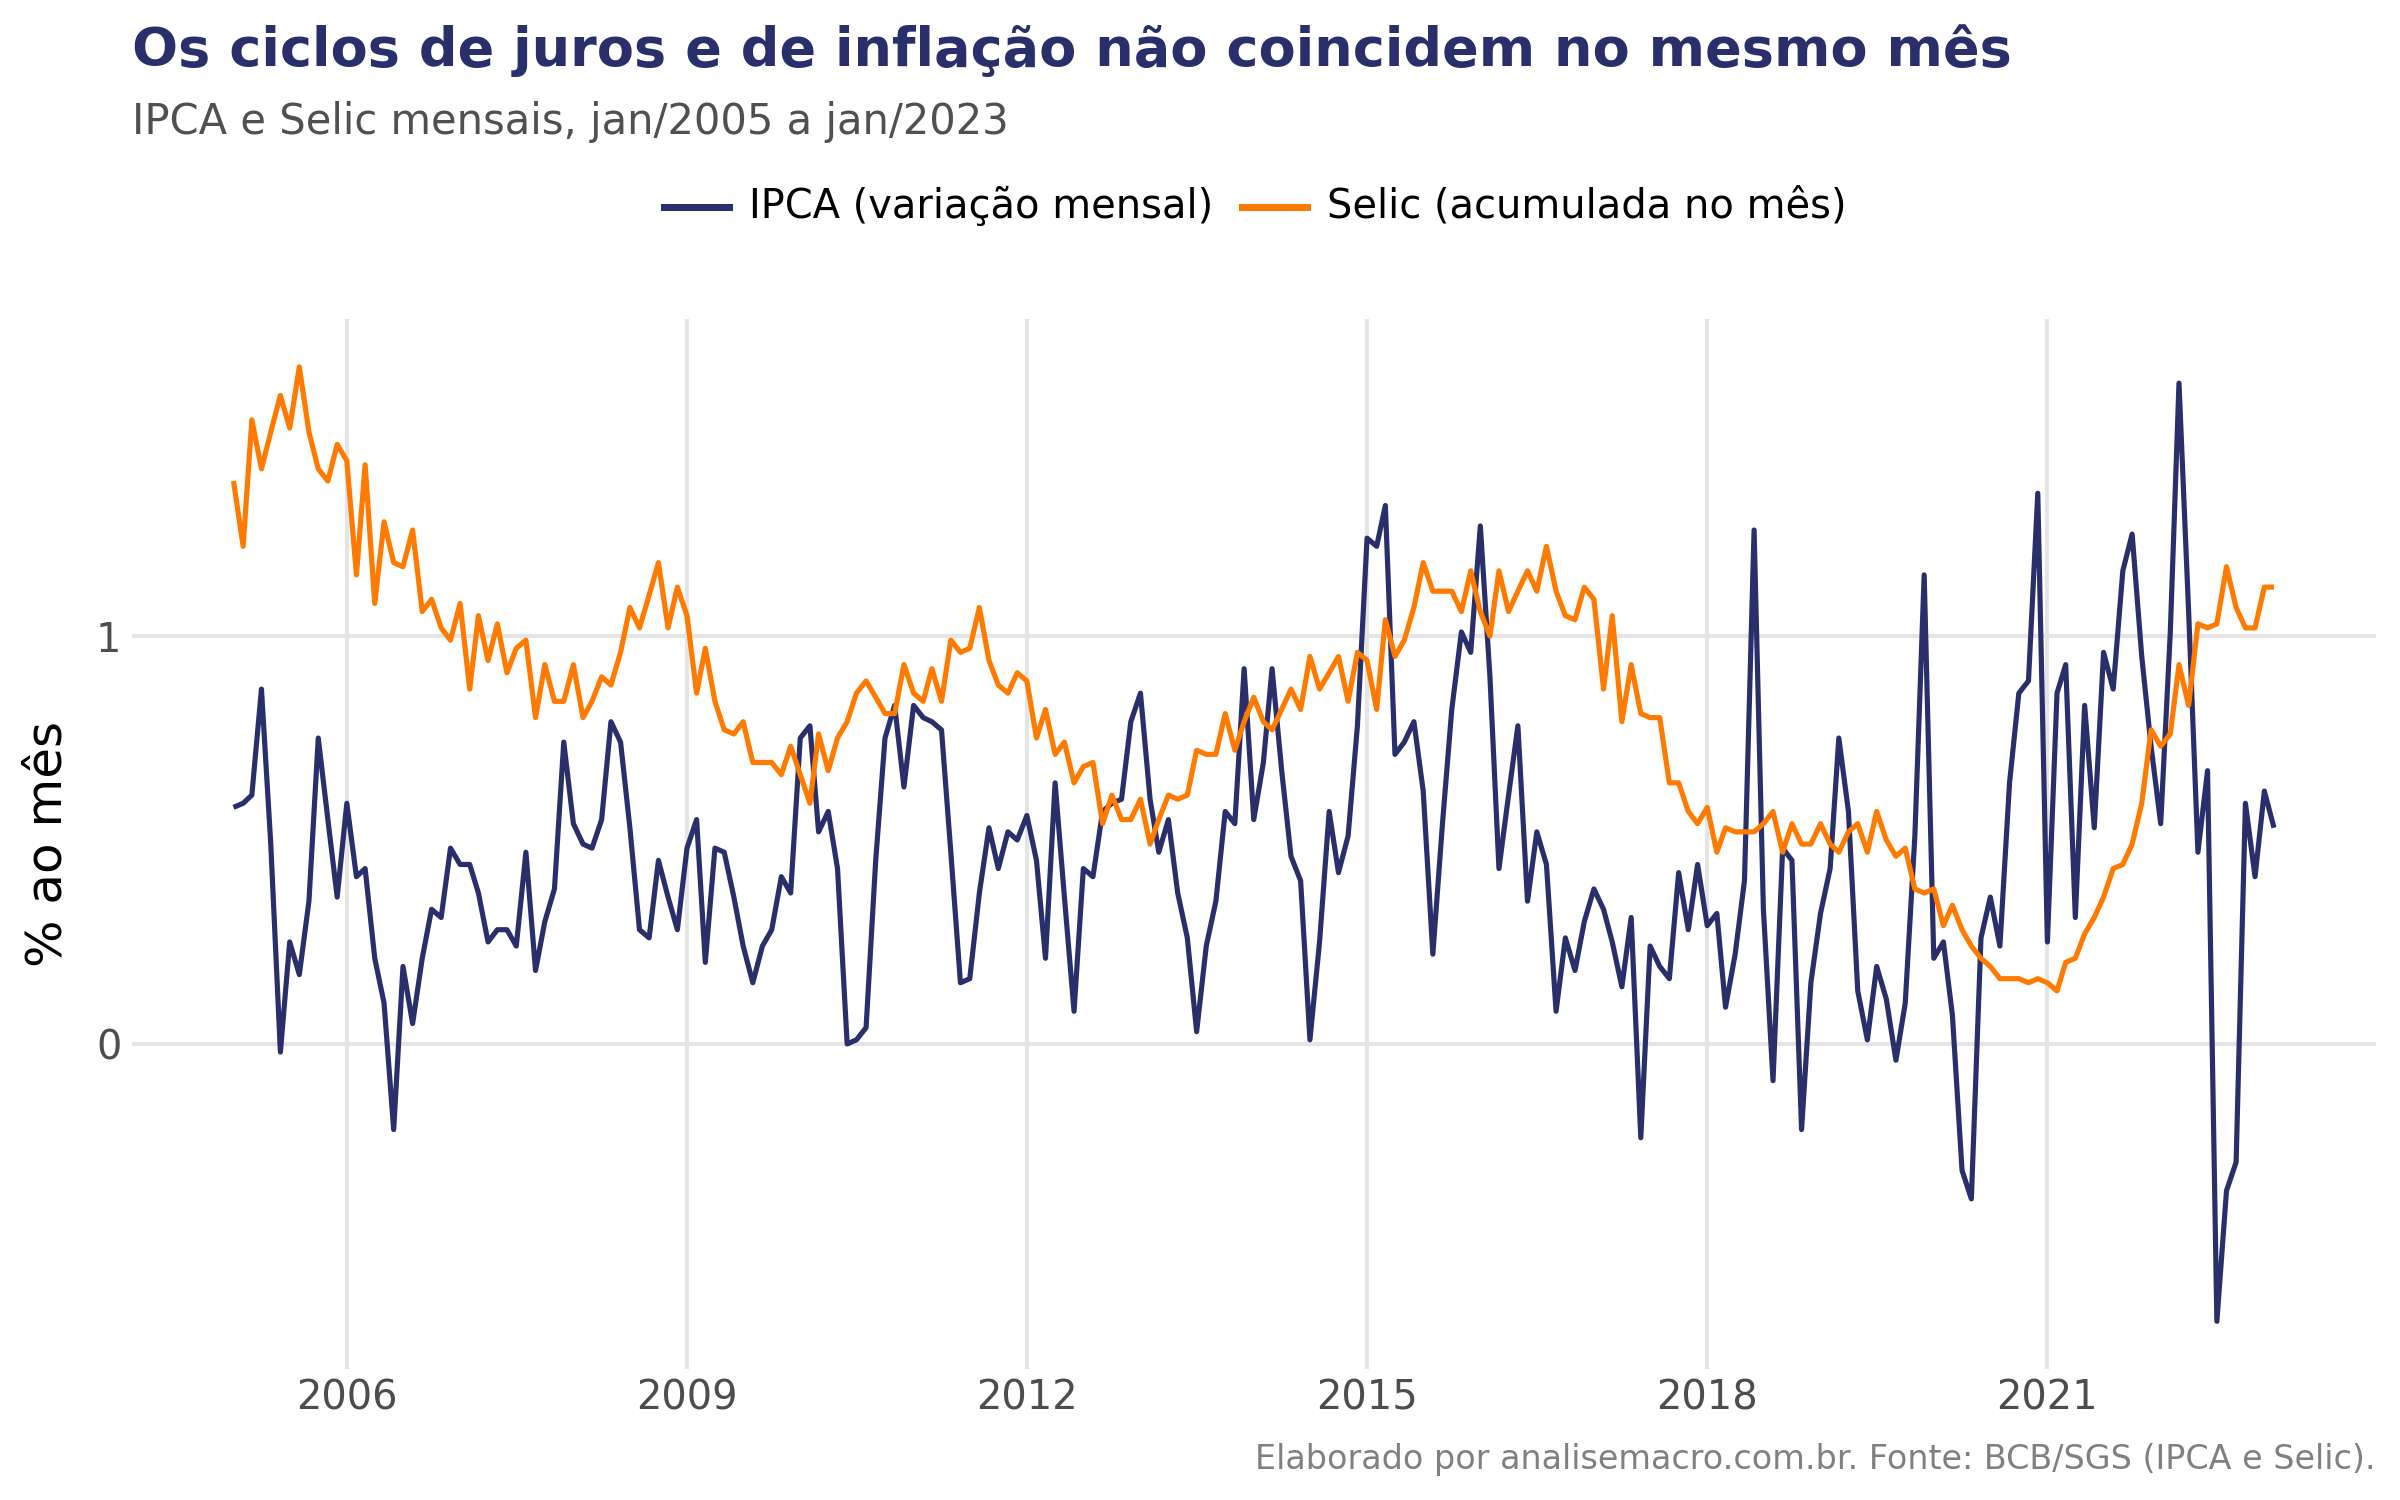
A explicação é a defasagem da política monetária. Uma alta de juros hoje afeta a inflação ao longo dos meses seguintes, através do crédito, do consumo e do câmbio. Comparar juros e inflação do mesmo mês, portanto, mede um efeito que ainda não ocorreu.
Para investigar isso, o exercício calcula a correlação entre a Selic de um mês e o IPCA de k meses adiante, variando k de zero a 24. Se existe relação defasada, ela aparece em algum ponto dessa sequência.
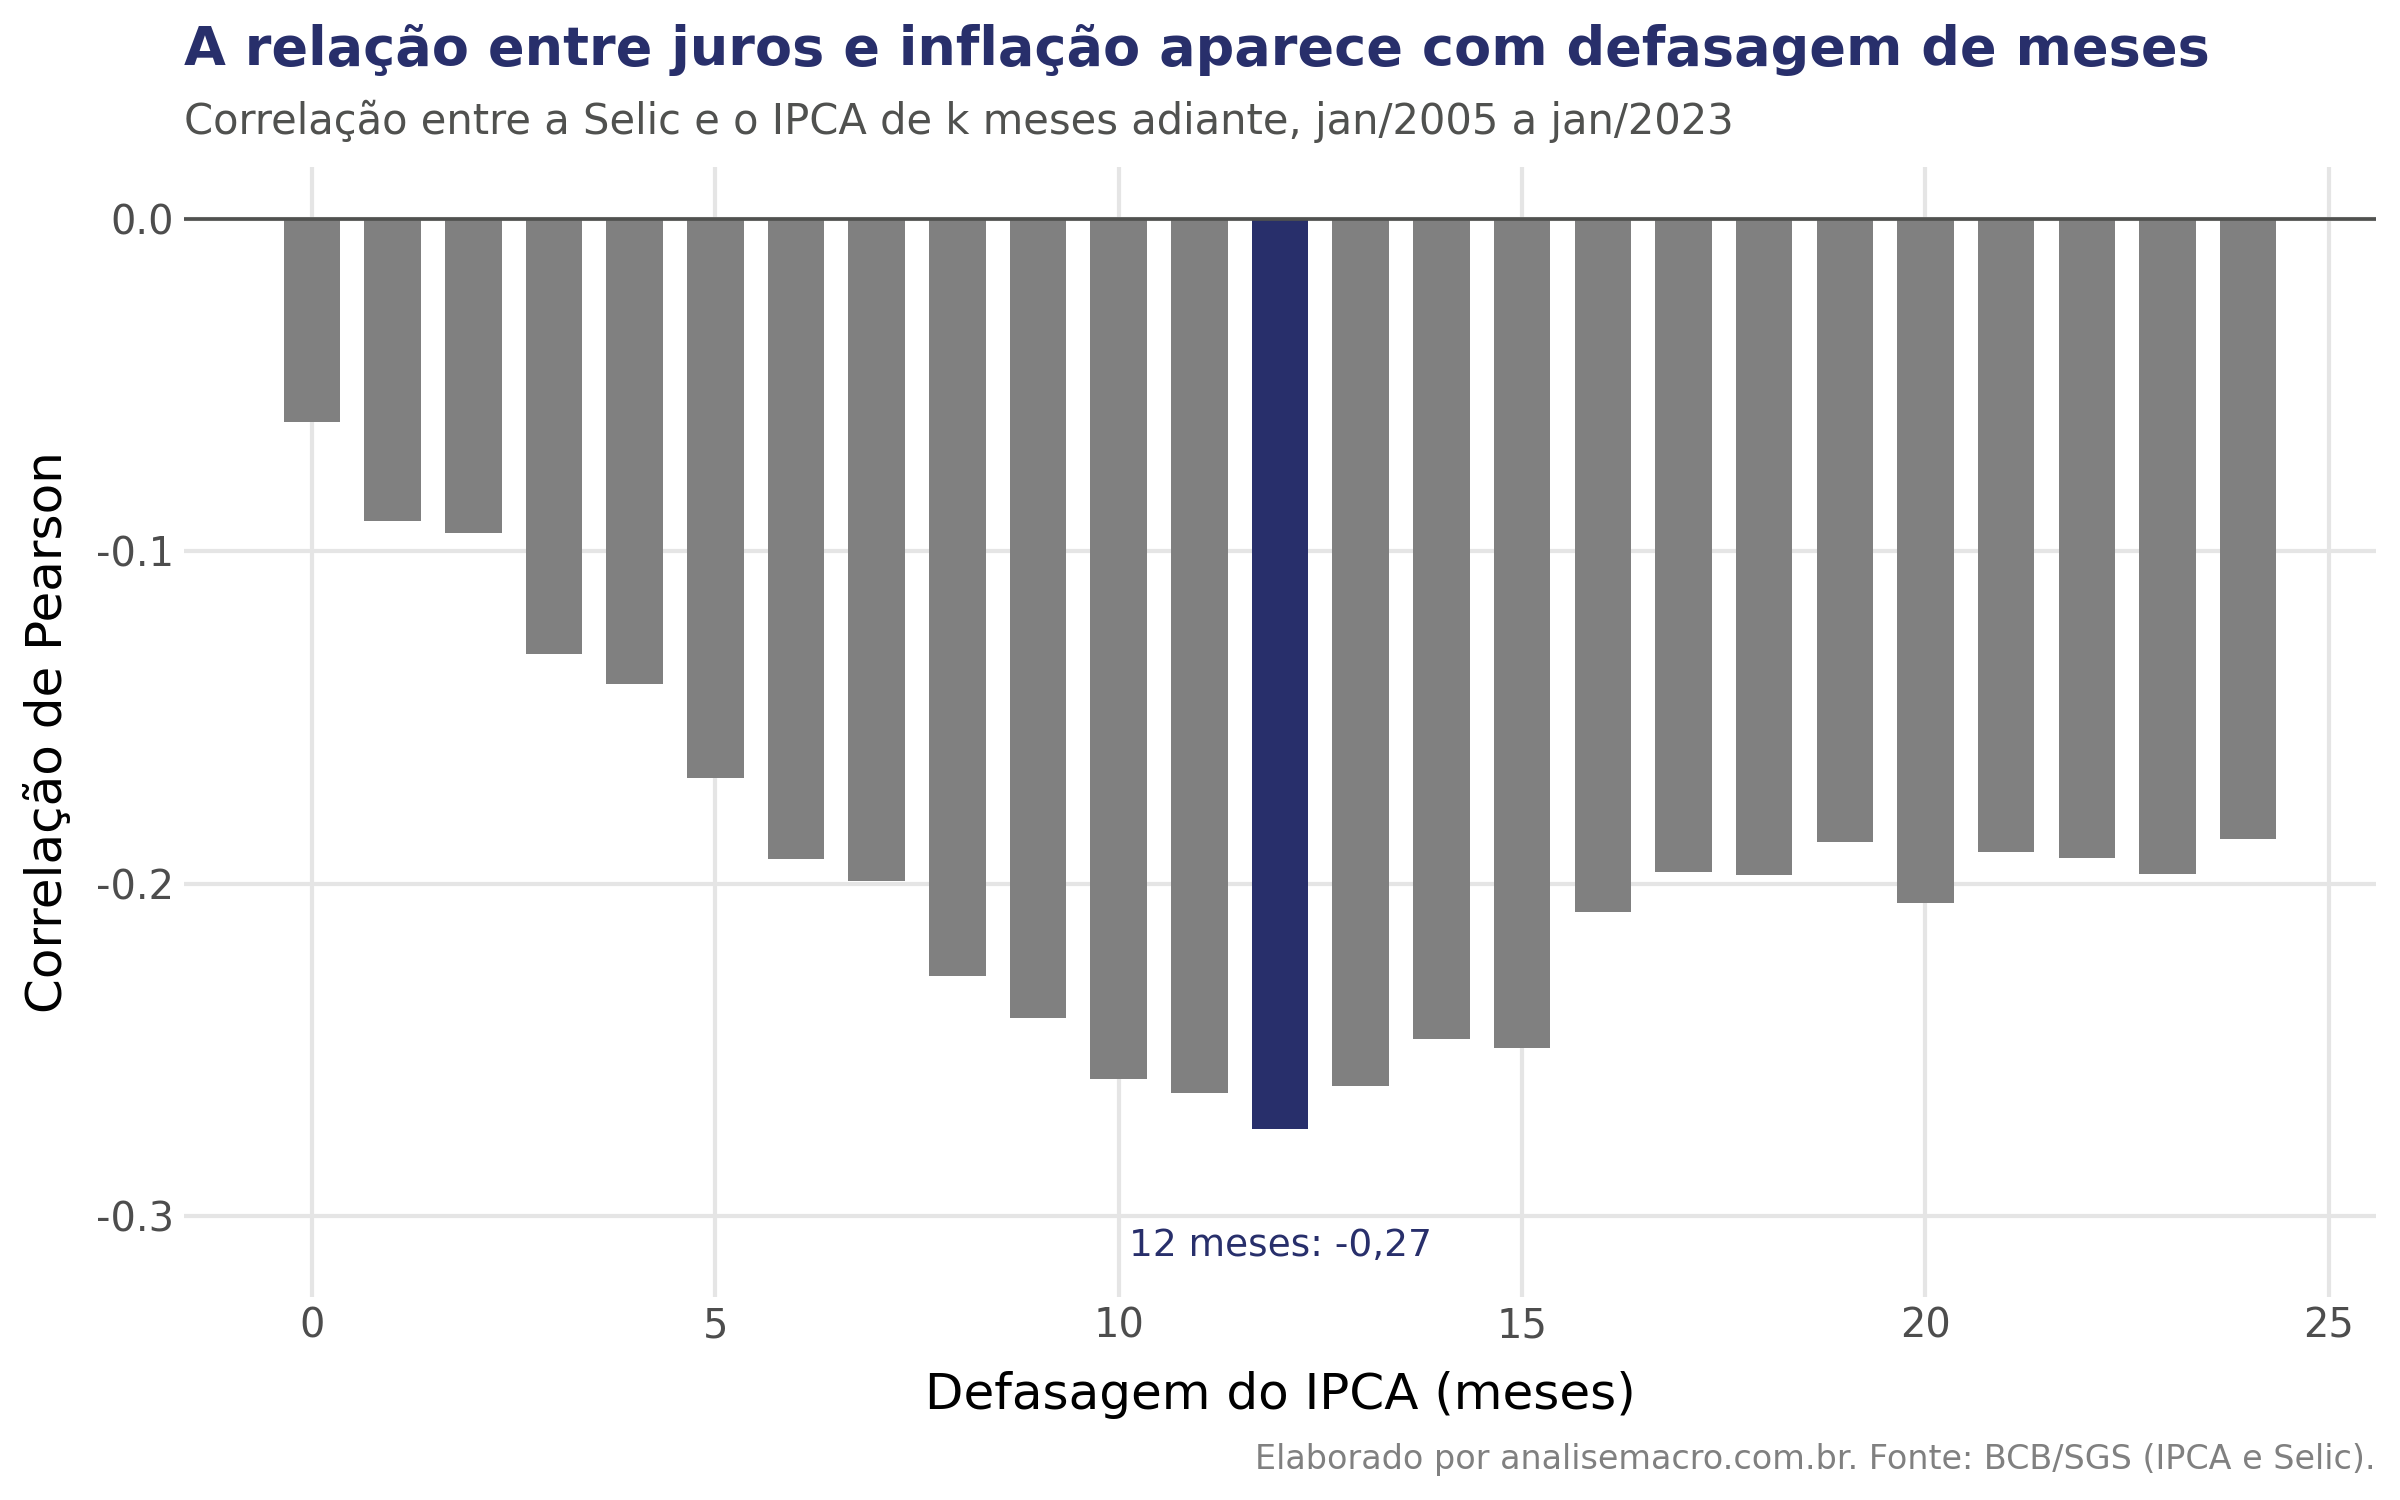
O gráfico mostra o que a correlação contemporânea não captava. O coeficiente parte de um valor próximo de zero, torna-se cada vez mais negativo ao longo dos meses e chega ao ponto mais negativo com 12 meses de defasagem. É o horizonte que o Banco Central costuma citar como prazo de maturação da política monetária: o juro de hoje age sobre os preços ao longo do ano seguinte, não no mês em que sobe.
Duas ressalvas sobre esse resultado. A correlação continua sem estabelecer causalidade: o padrão é compatível com a defasagem da política monetária, mas não a comprova. E o exercício não controla outros fatores que afetaram a inflação no período, como choques de câmbio, de commodities e a pandemia.
As ferramentas por trás


O que o resultado revela
- Correlação nula não significa ausência de relação. Entre IPCA e Selic no mesmo mês o coeficiente é desprezível, e ainda assim a relação existe, deslocada no tempo.
- A defasagem tem tamanho mensurável. O pico em 12 meses coincide com o horizonte de política monetária adotado pelo Banco Central.
- O gráfico de dispersão vem antes do coeficiente. A nuvem sem direção já antecipava o valor próximo de zero, e mostraria uma relação em curva que o coeficiente sozinho não registra.
- A pergunta define a medida. Correlacionar as séries contemporâneas responde a uma pergunta diferente de correlacionar com defasagem, e só a segunda faz sentido para política monetária.
Veja o exercício rodando em vídeo
A aula abaixo percorre as mesmas etapas deste guia, com o código rodando na tela.
Considerações finais
O exercício percorreu o caminho completo da análise de correlação: o gráfico de dispersão, a função pronta, a fórmula aberta passo a passo e a leitura do resultado à luz do problema econômico.
Uma leitura apressada do coeficiente contemporâneo concluiria que juros e inflação não têm relação. O exame das defasagens mostra que a relação existe e se manifesta cerca de um ano depois, e a diferença entre as duas conclusões está inteira na pergunta que se faz aos dados:
- Economistas: a defasagem entre instrumento e efeito aparece em política monetária, fiscal e cambial, e ignorá-la produz diagnóstico errado sobre o que funcionou.
- Analistas de dados: a matriz de correlação é a etapa que precede a seleção de variáveis de um modelo, e é onde aparecem as redundâncias.
- Profissionais de mercado financeiro: a correlação entre ativos define se uma carteira diversifica, e ela muda conforme a janela e o horizonte escolhidos.
- Pesquisadores e estudantes: distinguir correlação de causalidade é requisito de qualquer trabalho empírico, e o exercício mostra o caso em que a distinção decide a conclusão.
Em todas elas o procedimento é o mesmo: olhar a dispersão antes do número, e escolher a defasagem conforme o mecanismo que se quer medir.
Você viu a correlação; aprenda a modelagem completa
Da análise exploratória à modelagem de séries macroeconômicas, com Python aplicado a dados reais do Banco Central e do IBGE desde a primeira aula. Quem quer acesso a todas as formações tem o AM Black, a assinatura anual.
Leia também: