
O Bitcoin é uma criptomoeda que possui a característica de ser volátil, de forma que isso significa incorrer do risco de mercado. Apesar deste senso comum, devemos pensar: o quanto é essa volatilidade? Como podemos mensurá-la? Há diversas formas, e neste post de hoje iremos estimar a volatilidade do Bitcoin através do modelo GARCH utilizando o R.
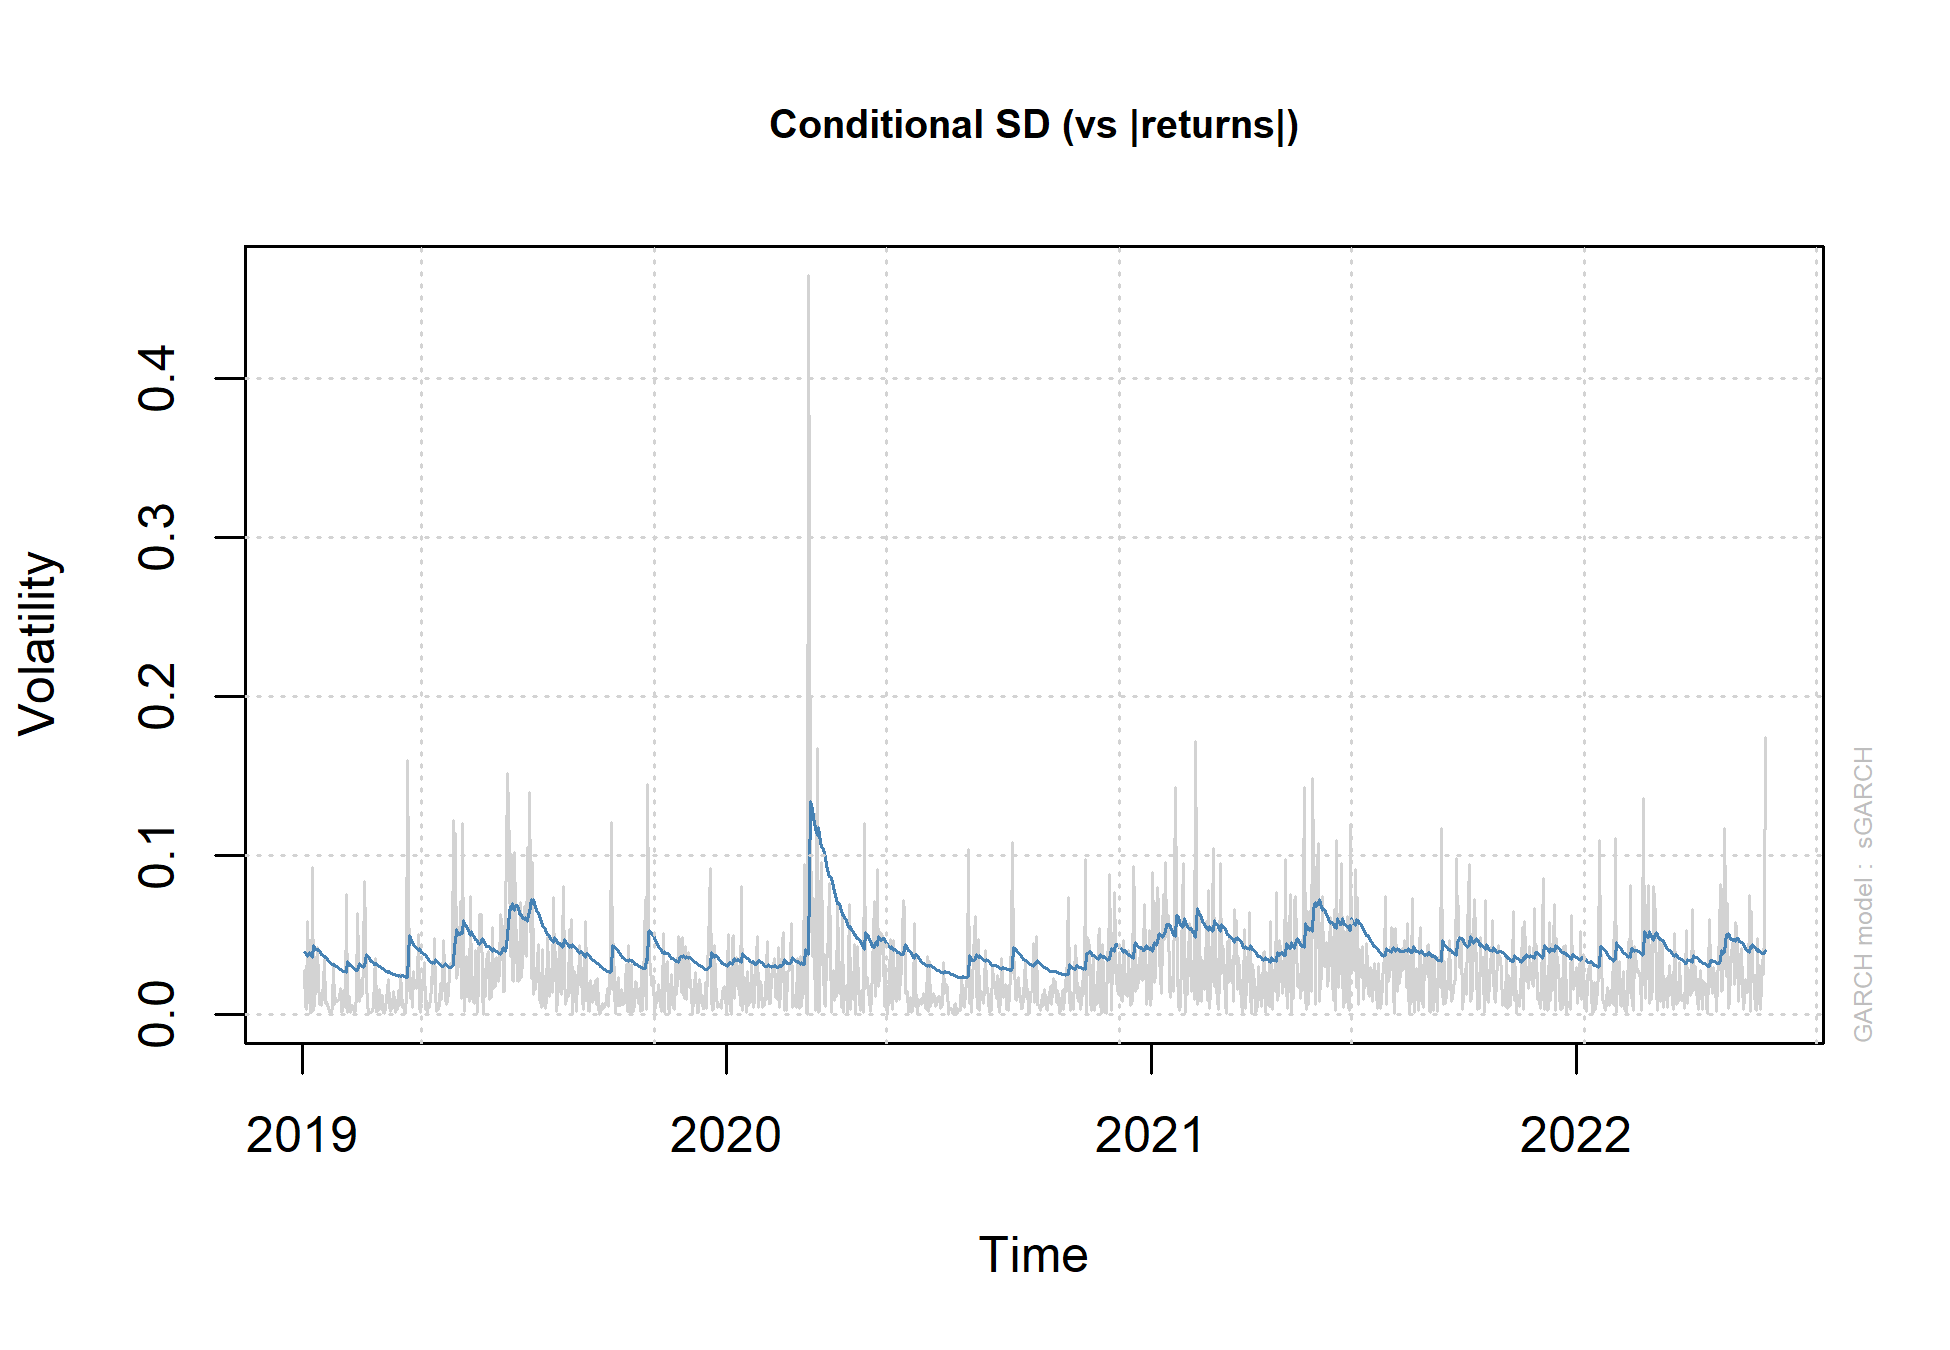
O modelo GARCH é útil para realizar estimativas da volatilidade de um ativo financeiro, visto as suas propriedades. Séries financeiras tendem a possui volatility cluster, ou seja, valores extremos em diferentes períodos de tempo. Outra questão é que os erros de previsão ao quadrado possuem autocorrelação, de forma que ajudam a explicar a variância, bem como a sua própria variância passada.
Já trabalhamos com aplicações do mesmo modelo em post passados:
- Volatilidade e modelos ARCH e GARCH
- Aplicações de modelos de volatilidade no R
- Criando medidas de volatilidade no Python
Bem como ensinamos a criar modelos de volatilidade em nosso curso de Econometria Financeira usando o R.
Com estas considerações, podemos utilizar os retornos da Bitcoin (em USD) diários para a modelagem de sua volatilidade com um GARCH(1,1).
Primeiro, carregamos os pacotes necessários.
Em seguida, buscamos os dados do Bitcoin utilizando o pacote {crypto2}.
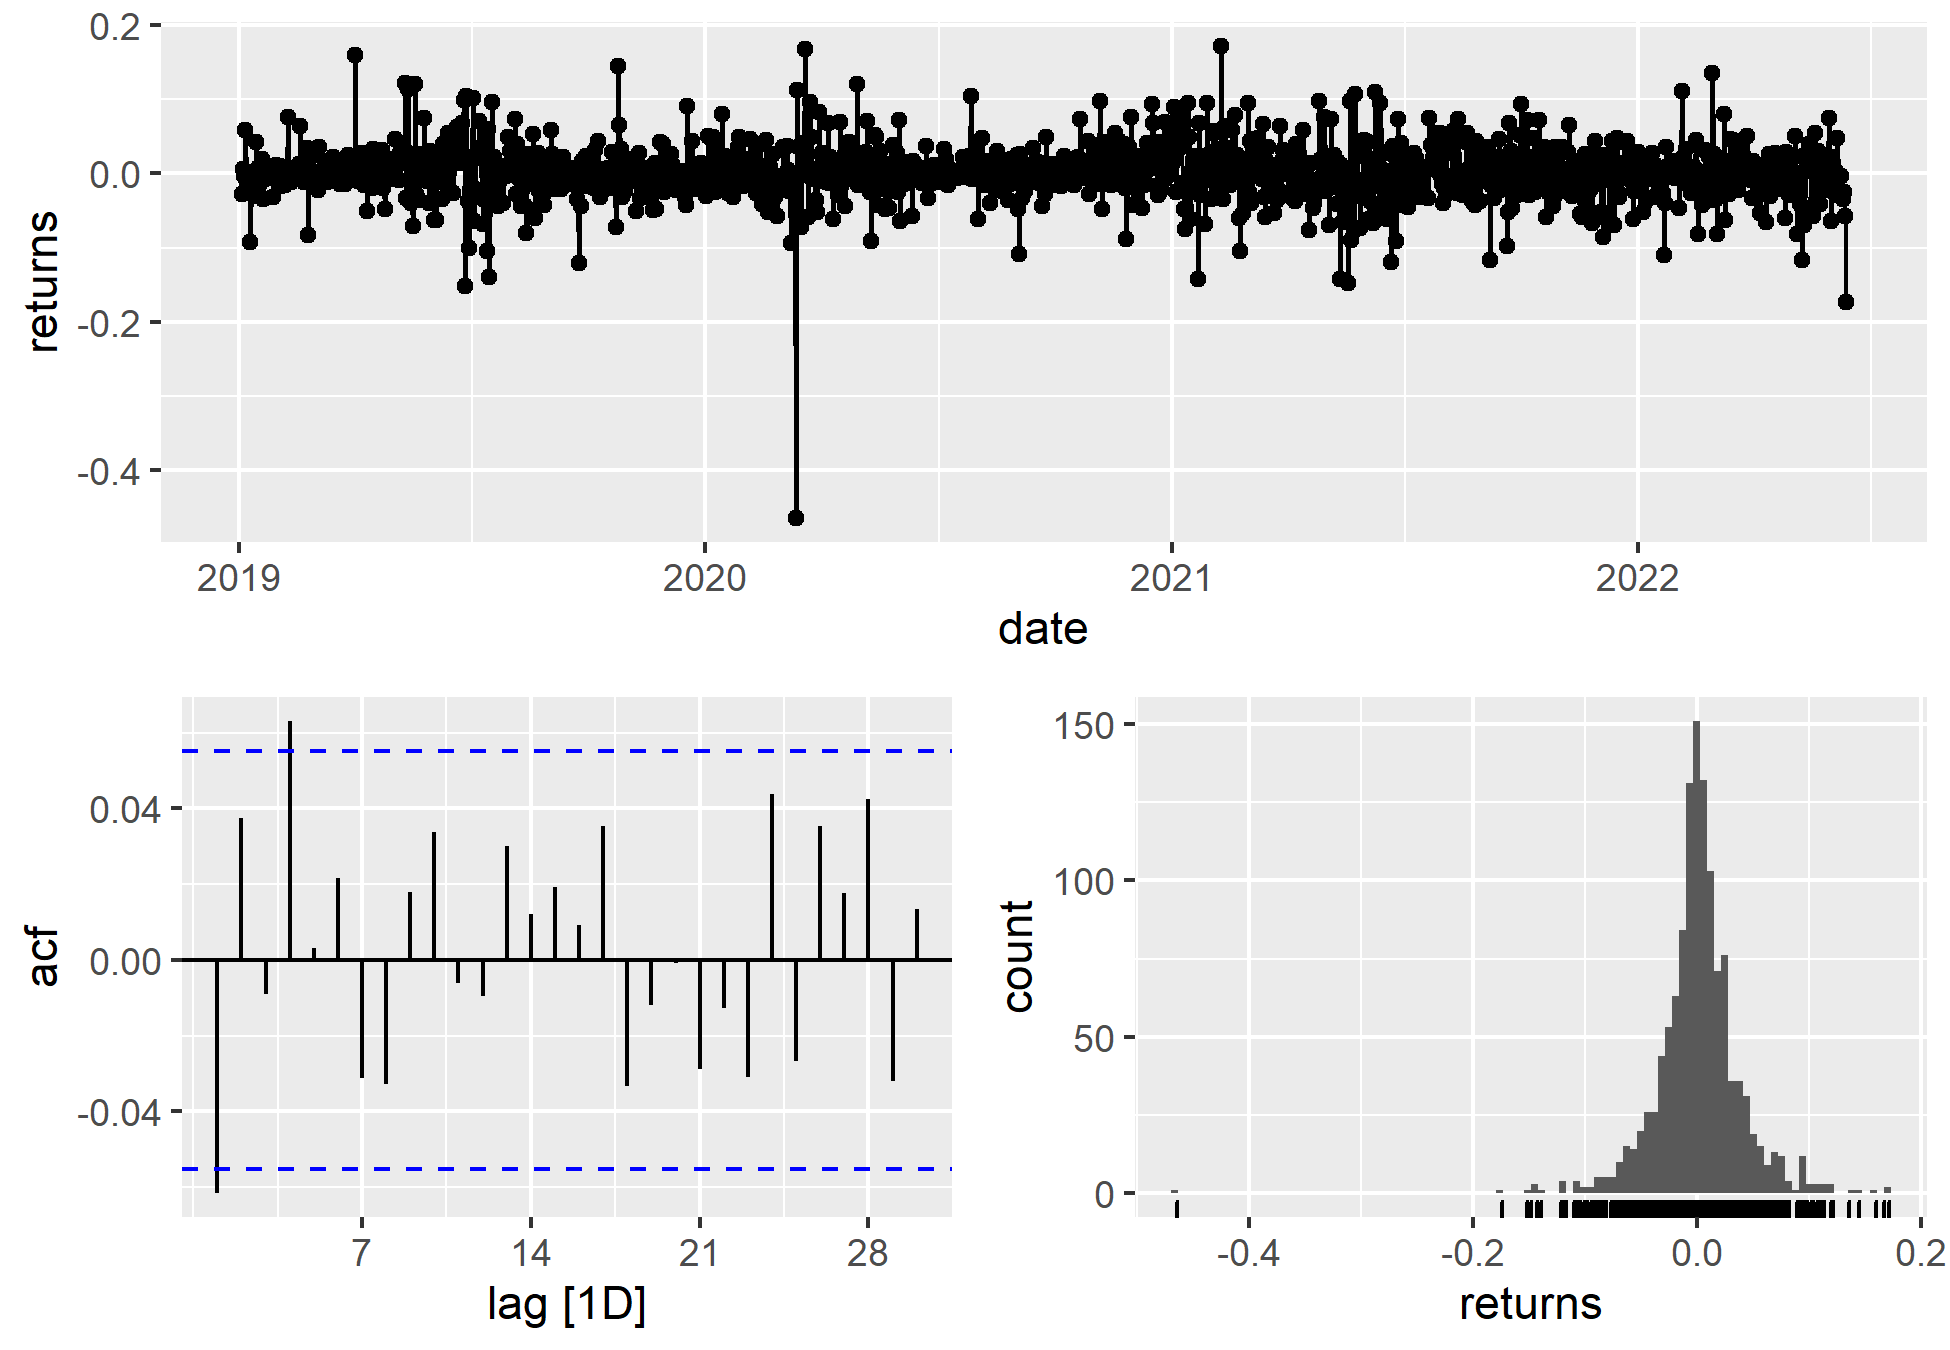
 Podemos visualizar a série de retornos diárias do Bitcoin, de forma a obter uma análise sobre suas características.
Com efeito, podemos especificar o modelo e estimar os coeficientes.
__________________________________________________
Quer saber mais?
Veja nossos cursos da trilha de Finanças Quantitativas.
📩 O que sustenta a decisão de investimento
Preço, risco e volatilidade viram decisão quando há método por trás. No Boletim AM eu mostro, todo dia, a estatística, a econometria e a IA aplicadas ao mercado financeiro — com a fonte, com a ressalva e sem promessa de atalho.
Receber o Boletim AM → Todo dia no seu e-mail. Gratuito, e sai num clique.




